
Ang hawak ng India sa US Treasury ay bumagsak sa limang taong pinakamababa, isa pang pangunahing miyembro ang nadagdag sa “gold-buying alliance” ng mga sentral na bangko sa buong mundo
Ang hawak na US Treasury bonds ng India ay bumaba na sa pinakamababang antas sa loob ng limang taon, habang nagsusumikap ang bansa na suportahan ang halaga ng sariling pera at mag-diversify ng foreign exchange reserves, na naglalagay dito sa hanay ng mga pangunahing ekonomiya na sumusunod sa mas malawak na trend ng pagbawas ng exposure sa pinakamalaking bond market sa mundo—ang US Treasury bonds.
Ayon sa datos ng gobyerno ng US na inilabas noong nakaraang linggo, ang hawak ng India na pangmatagalang US Treasury bonds ay bumaba na sa $174 bilyon, 26% na mas mababa kaysa sa pinakamataas noong 2023. Batay sa datos mula sa Reserve Bank of India, kasalukuyang ang US Treasury bonds ay bumubuo ng isang-katlo ng foreign exchange assets ng India, samantalang isang taon na ang nakalipas, nasa 40% ito.
Habang mas malaking bahagi ng ginto at iba pang alternatibong assets ang pumapasok sa reserba ng India, ang pagbabagong ito ay kaayon ng galaw ng mas malalaking may hawak ng US bonds, muling nagbubunsod ng mga tanong tungkol sa US exceptionalism at ang papel ng US Treasuries bilang reserve asset. Ang muling pagbuhay ni Trump ng banta sa kalakalan kaugnay ng isyu sa Greenland ay lalo pang nagpalala ng pangamba, at nagdagdag ng posibilidad na baka magsimula na ring magbawas ng hawak na US bonds ang mga pamahalaan sa Europa.
Ayon kay Win Thin, Chief Economist ng Nassau 1982 Bank na may halos apatnapung taong karanasan sa merkado, malaki ang posibilidad na ang pagbabagong ito ay sumasalamin sa mga hakbang ng iba’t ibang bansa upang mabawasan ang panganib ng sanctions sa pamamagitan ng pagbawas ng hawak na dollar assets. “May espasyo pa ang India upang bawasan ang hawak nitong US Treasuries.”
Hindi tumugon ang Reserve Bank of India sa kahilingan para magkomento ukol sa pagbawas ng hawak nitong US Treasuries. Noong Setyembre ng nakaraang taon, sinabi ni Nirmala Sitharaman, Ministro ng Pananalapi ng India, na gumagawa ang central bank ng “napakaingat na desisyon” upang mag-diversify ng reserves.
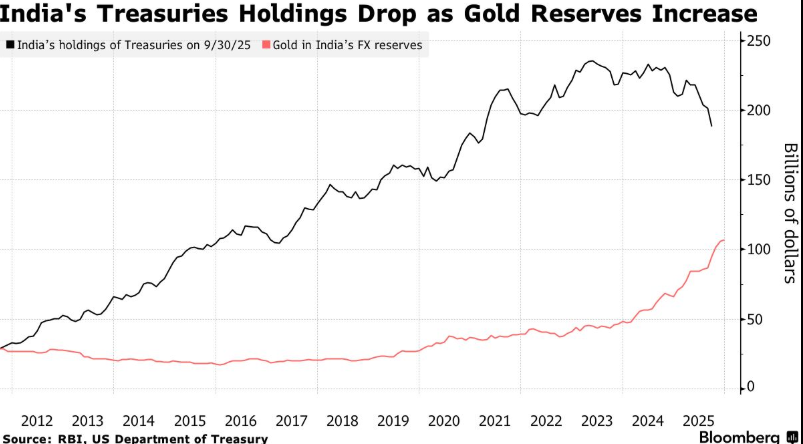 Habang binabawasan ng India ang hawak nitong US bonds, dinadagdagan naman nito ang gold reserves
Para sa mga pamilihan sa pananalapi ng Mumbai at iba pang sektor, ang aral ay nagmula sa hakbang ng US na i-freeze ang foreign exchange reserves ng Russia matapos ang sumiklab na tensyon sa pagitan ng Russia at Ukraine noong Pebrero 2022. Simula noon, ang patuloy na pagbili ng India ng langis mula sa Russia ay naging isang kontrobersyal na isyu sa pagitan nito at ni President Trump, at nagresulta sa pagtaas ng tariffs ng US laban sa bansang Asyano.
“Marami ang nagulat sa bilis ng paglala ng relasyon ng US at India noong nakaraang taon, kaya’t napilitan ang mga policymakers na bawasan ang kanilang kahinaan,” sabi ni Shilan Shah ng Capital Economics. Siya ang pinakaeksaktong nag-forecast ng halaga ng rupee noong nakaraang quarter, ayon sa Bloomberg.
Bahagi ng konsiderasyon sa hakbang na ito ay ang pagsisikap ng Reserve Bank of India na ipagtanggol ang tinatamaan na halaga ng rupee. Dahil sa mataas na tariffs ng US sa exports ng India (umabot sa 50%, pinakamataas sa Asya) na nagdulot ng pagkaantala sa kasunduan sa kalakalan, bumagsak ang rupee sa record low. Sa pamamagitan ng pagbenta ng US Treasuries, maaaring gamitin ng Reserve Bank of India ang naipong pondo upang bumili ng rupee at suportahan ang halaga nito.
Sa mga mamumuhunan, ang mga polisiya ni Trump sa global trade tariffs at ang paggamit ng sanctions para gawing sandata ang dollar ay nagbunsod ng mga tanong kung ang US Treasuries pa rin ba ang pinakamahusay na pagpipilian. Ang kamakailang raid ng US sa Venezuela ay nagpalala pa ng mga pagdududa.
Ayon sa datos hanggang Nobyembre ng nakaraang taon, hindi pangunahing may hawak ng US Treasuries ang Reserve Bank of India—ang hawak nito ay isang-kapat lamang ng halos $683 bilyon ng China at malayo sa $1.2 trilyon ng Japan. Bukod dito, ang kabuuang hawak ng mga dayuhang bansa sa US Treasuries ay nananatiling malapit sa pinakamataas sa kasaysayan. Gayunpaman, pinalalalim ng pagbenta ng India ang debate tungkol sa papel ng US sovereign bonds sa global investment portfolios.
Pagbili ng Ginto
Kailangang mag-navigate ng mga central bank sa buong mundo sa lalong kumplikadong policy landscape, at ito’y nagdadagdag ng pressure sa kanilang reserve allocation. Bagaman ang dollar (at, sa gayon, ang US Treasuries) ay nananatiling pangunahing global reserve asset, lumalaki ang atensyon sa paghahanap ng alternatibo.
Ang pagbebenta ng Reserve Bank of India ay kasabay ng kanilang patuloy na pagtaas ng pagbili ng ginto. Noong Oktubre ng nakaraang taon, binawasan ng Brazil ang hawak nitong long-term US bonds sa pinakamababang antas mula pa 2011. At ngayong linggo, inaprubahan ng Polish central bank—ang pinakamalaking opisyal na mamimili ng ginto sa mundo—ang plano na bumili pa ng 150 toneladang ginto.
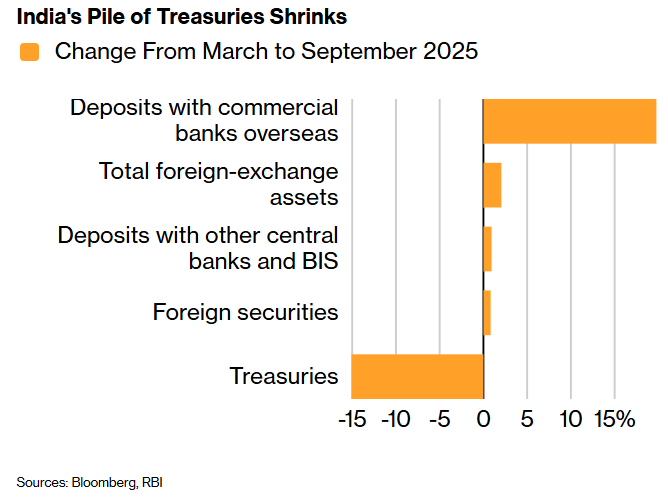 Lumiit ang reserbang US bonds ng India
May dahilan ding isipin na maaaring bumagal ang pagbawas ng India sa US bonds, halimbawa, kung maging matatag ang rupee ay mababawasan ang pangangailangang mamagitan, o kung matutuloy ang naantalang trade agreement, maaaring humupa ang tensyon.
Ayon kay Krishna Bhimavarapu, ekonomista ng State Street Global Advisors para sa Asia Pacific: “Kung magkaroon ng kasunduan sa kalakalan, maaaring mabawasan ang pangangailangang matindi ang depensa sa currency.”
Gayunman, lumalakas ang pananaw ng mga market watcher na magsisimula nang ilipat ang reserba sa ibang assets. Sa isang survey ng OMFIF (Official Monetary and Financial Institutions Forum) noong Nobyembre ng nakaraang taon, napag-alaman na bagaman nananatiling may hawak ng dollar ang karamihan ng central banks, halos 60% sa kanila ang may balak maghanap ng alternatibo sa loob ng isa o dalawang taon.
“Napakalinaw na ng trend na ito ngayon,” ani Michael Brown, senior research strategist ng Pepperstone sa London, tungkol sa pagbebenta ng US bonds ng India. Ang isang trade agreement ay “magpapastabilize lamang ng hawak ng India sa US bonds, hindi magdudulot ng malawakang pagbili ng India.”
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin

Ang Bangko Sentral ng Hapon ay lumipat sa "anti-inflation" na mode! Ipinahihiwatig ni Kazuo Ueda na may natitirang puwang para sa pagtaas ng interest rate, at ang aksyon ngayong Disyembre ay tinututukan
Ang Bank Sentral ng Hapon ay nagpapanatili ng kanilang policy rate sa 1.25% ngayong Biyernes, ngunit ang pahayag ng gobernador na si Kazuo Ueda sa press conference pagkatapos ng pagpupulong ay naglabas ng mas mahalagang signal sa polisiya kaysa sa mismong desisyon sa rate ng interes.

Pagsusugal sa AI ay nagsunog ng cash cow, sa pagkakataong ito, hindi na "ginagantimpalaan ng merkado ang pagsusunog ng pera"!
Ang kumpetisyon sa paggastos para sa AI ay nahaharap ngayon sa hamon ng kakayahang kumita: Ang paglago ng Google Search Ads ay bumagsak sa pinakamababang antas sa loob ng limang quarters, habang ang Amazon ay nagkaroon ng pagbagsak ng free cash flow sa isang quarter na umabot sa -$33.5 bilyon. Sa kabila nito, nananatili pa rin ang plano ng dalawang kumpanya na gumastos ng higit sa $400 bilyon sa capital expenditure. Sa pagbaba ng kita mula sa pangunahing negosyo, pagtaas ng utang at pangangailangan sa financing, ang merkado ay lumilipat mula sa pagbibigay gantimpala sa AI investment patungo sa pagtatanong tungkol sa return on investment; ngayon ay muling nire-rebyu ang valuation logic ng mga higanteng teknolohiya.

Nakikita ng Wall Street ang ambisyon ng AWS, ngunit hindi nila makita ang hinaharap ng negosyo ng Amazon Ads
Ang ulat sa Q3 ng Amazon ay nagpapakita ng magkakahalong resulta: Ang backlog ng mga order ng AWS ay tumalon ng 189% hanggang umabot sa $578 bilyon, at bihirang nangako ang CEO na ang bilis ng paglago ay lampas sa 40% pagsapit ng 2027-2028, na may target na umabot sa trilyong dolyar ang kita sa loob ng lima hanggang sampung taon. Gayunpaman, ang paglago ng advertising business ay bumagsak mula 26% hanggang 12%, at ang capital expenditure na $77.3 bilyon ay lampas sa inaasahan, dahilan upang bumaba ng 7% ang presyo ng stock pagkatapos ng trading. Patuloy na inirerekomenda ng mga malalaking bangko ng Wall Street ang pagbili, ngunit inamin nila ang estruktural na panganib na dulot ng AI agents sa ecosystem ng advertising, na hanggang ngayon ay nananatiling hindi pa nalulutas.
Mga presyo ng crypto
Higit pa


