
Malaki ang agwat ng konsenso sa realidad! Ayon kay Morgan Stanley: Ang dalawang dominanteng kompanya ng mechanical hard disk ay hindi pinapansin, posibleng magpatuloy ang kakulangan sa supply hanggang 2029, at may pag-asang mapataas ang gross margin sa gitna hanggang mataas na 50% na antas

Muli na namang nahuhuli nang malaki sa realidad ang consensus ng Wall Street.
Ayon sa Trading Desk ng Paghabol sa Hangin, ipinapakita ng pinakabagong pananaliksik ng channel ng Morgan Stanley na ang demand at pagpepresyo sa merkado ng mechanical hard drive (HDD) ay dumaranas ng hindi pa nangyayaring paglalakas, at inaasahang magpapatuloy ang kakulangan sa suplay hanggang kalendaryong taon 2028 (CY28).
Batay dito, muling kinumpirma ng Morgan Stanley ang rating nitong dagdagan ang posisyon sa Seagate (STX) at Western Digital (WDC), at itinaas ang Seagate bilang "Top Pick" kapalit ng Western Digital. Malaki ring tinaas ng Morgan Stanley ang target price ng Seagate mula $468 patungong $582 (sa bullish scenario, hanggang $796), at ang target price ng Western Digital mula $369 hanggang $380 (sa bullish scenario, hanggang $519).
Masyadong mababa sa kasalukuyan ang pagtataya ng merkado hinggil sa leverage effect ng duopoly ng HDD sa gastos ng AI at cloud data center. Binanggit ng Morgan Stanley na ang kasalukuyang trading price ng dalawang stock na ito ay nasa 13-14 na beses lang ng inaasahang earnings per share (EPS) sa 2027 calendar year (CY27), habang ang CY27/28 EPS expectation ng Morgan Stanley ay mas mataas ng 25%-50% kaysa sa consensus ng Wall Street, at 400-500 basis points (pinakamataas 700 basis points) na mas mataas sa inaasahang gross margin. Sa pagbilis ng cost reduction na dulot ng HAMR at iba pang teknolohiyang may mataas na kapasidad, at daig pa sa inaasahan ang pricing power, papalo na sa mid-to-high-50% range ang gross margin ng Seagate at Western Digital. Taktikal, dahil may diskwento pa ang valuation ng Seagate at mas mabilis ang gross margin expansion, nirerekomenda ng Morgan Stanley sa mga investors na ipalit ang Top Pick sa Seagate.
“Mas Malakas, Mas Matagal” na HDD Cycle: Magtatagal ang Imbalance ng Demand at Supply Hanggang 2029
Ang lohika ng Morgan Stanley na "Stronger for Longer" ay hindi lang nanatili, kundi mas lalong tumibay. Batay sa pananaliksik, kahit na magpapakita ng low-to-mid single-digit (LSD-MSD%) unexpected growth ang unit output ng HDD industry, mananatili pa rin ang kakulangan sa exabyte (EB) sa CY26 na abot sa 200EB (10% ng market), at aabot ng halos 250EB sa CY27.
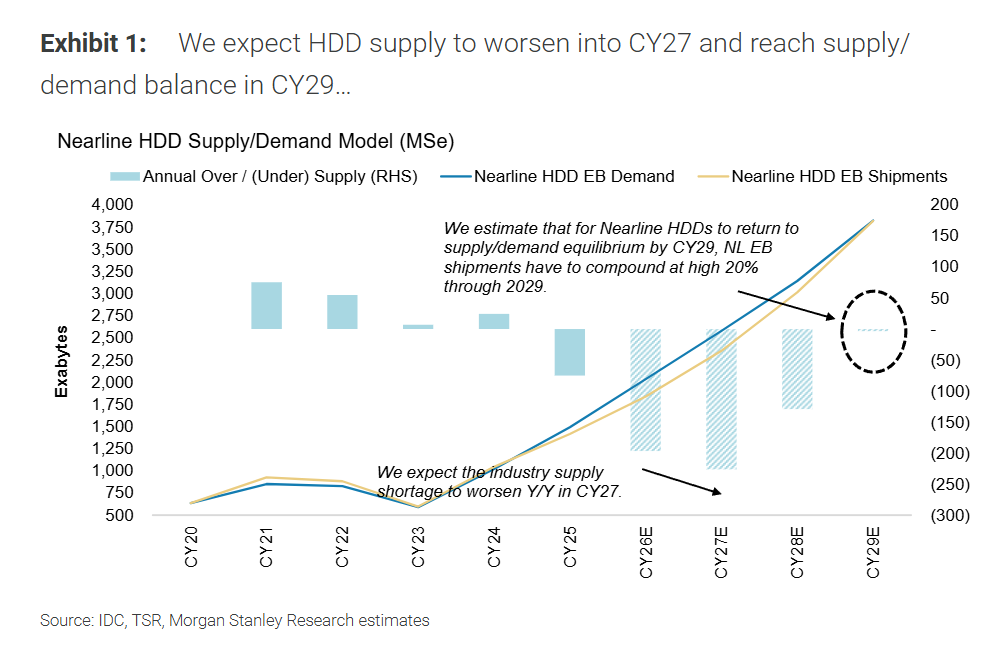
Ang matinding demand na ito ay nagmumula sa tuloy-tuloy na paglipat ng mga cloud workload maging sa malawakang paggamit ng AI (na nagpapabilis sa data generation).
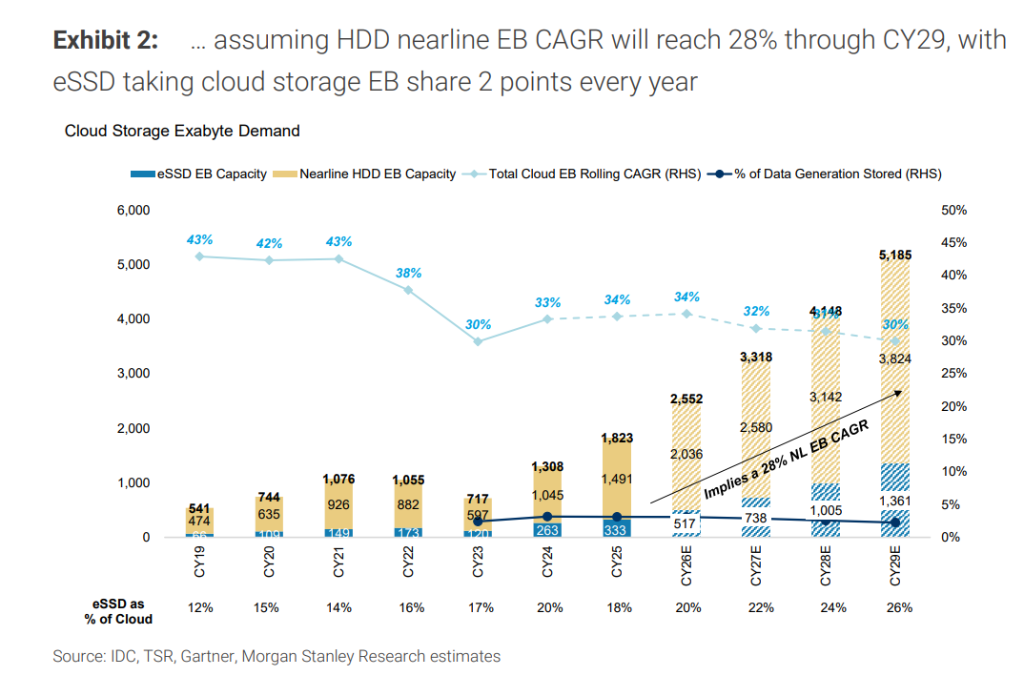
Sa kasalukuyan, ang HDD ay nag-iimbak pa rin ng halos 80% ng global cloud data. Sa konserbatibong pagtataya (annual growth rate ng cloud EB demand na 30%, eSSD na kinukuha 2 percentage points yearly pati na pagpapatigil ng HDD suppliers sa pagdagdag ng greenfield capacity), inaasahan ng Morgan Stanley na magba-balanse lang ang supply at demand ng HDD sa CY29, isang taon na mas mahaba kaysa sa naunang projection.
Pricing Power at Cost Reduction: Mas Hihigit sa Inaasahan ng Wall Street ang Gross Margin
Ito ang pinakanakakapagtakang nadiskubre sa modelo ng Morgan Stanley: Ang mga supplier ng HDD ay nakikipagnegosasyon na sa mga pangunahing hyperscaler cloud clients para sa mga purchase order sa 2027/2028 na nagpapresyo ng halos $20/TB (o $0.02/GB). Mas mataas ito ng higit 30% sa kasalukuyang base assumption ng Morgan Stanley na $13-$15/TB, at halos 20% pa ang taas kumpara sa bullish pricing scenario nito.
Sa cost side, dahil sisimulan nang mag-shift sa 40TB+ high-capacity drives ang dalawang suppliers pagsapit ng C2H26, mabibilis ang pagbaba ng bawat EB cost sa susunod na higit 6 quarters. Ang "patuloy na lumalaking agwat sa pagitan ng bawat GB na presyo at gastos" na ito ang magtutulak sa gross margin ng Seagate at Western Digital sa mid-to-high-50% range pagpasok ng CY27. Ang bagong gross margin forecast ng Morgan Stanley ay mas mataas ng 400-500 basis points kaysa consensus ng Wall Street bago mag-CY27.
Taktikal na Paglilipat ng Pondo: Bakit Inilipat ang Top Pick Mula Western Digital Papuntang Seagate?
Bagamat napapaboran pa rin ng Morgan Stanley ang Western Digital, may apat na pangunahing dahilan kung bakit inilipat nito kamakailan ang Top Pick at relative preference sa Seagate:
-
Pagtupad sa Catalysts: Naabot na noong nakaraang quarter ang mga pangunahing catalysts ng Western Digital (pagbawas ng valuation gap sa Seagate, paggamit sa SNDK stake para sa deleveraging).
-
Valuation Discount: Mas mababa nang higit sa 1x ang P/E ng Seagate kumpara sa Western Digital, samantalang naniniwala ang Morgan Stanley na dapat ay pantay lang ang valuations nila.
-
Mas Mabilis na Gross Margin Expansion: Ipinapakitang mas mabilis ng bahagya (tinatayang 50 basis points) ang gross margin expansion ng Seagate sa susunod na 12 buwan, salamat sa malakas na HAMR product mix shift, kumpara sa Western Digital.
-
Mas Malaking Upside Para sa EPS at Target Price: May mas malaking relative upside sa inaasahang EPS at target price ng Seagate sa susunod na 12 buwan. Bukod dito, inaasahang mas maagang babayaran ng Seagate ang convertible bonds nito, na magpapaliit ng share dilution.
Pinaka-mababang Tinatayang Core Asset ng AI Data Center
Naniniwala ang Morgan Stanley na ito ay isang extended cycle (ibig sabihin, hindi ang 2027 ang tuktok), kaya nananatili ang base target P/E multiple na 18x para sa Seagate at Western Digital.
Sa Russell 3000 index (market cap higit $5 bilyon), tinatayang aabot lamang sa 20 na kumpanya ang may inaasahang annual EPS growth rate ng 40% at gross margin na lampas 45% pagsapit ng 2028 — kasama rito ang Seagate at Western Digital. Kung lilimitahan pang lalo ang selection sa may FCF margin na mahigit 30% at ibinabalik sa shareholders ang 75%+ FCF, mananatili lamang ang Seagate at Western Digital.
Kung ikukumpara sa memory market, mas maganda ang market structure ng HDD: tatlong competitor lang (90% hawak ng dalawang nangunguna), walang Chinese competitors, higit 80% ng kita galing sa data center, at walang bagong greenfield capacity. Noong 2026, halos $1 bilyon lang ang combined capital expenditures (Capex) ng Seagate at Western Digital — malayo sa mahigit $90 bilyon combined ng top 5 global memory players.
~~~~~~~~~~~~~~~~~~~~~~~~
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Matapos ang pagsasara ng mahalagang pipeline, iniulat na naghahangad ang Saudi Arabia na palakihin ang eksport ng crude oil sa pamamagitan ng Strait of Hormuz
Matapos ang pag-atake noong nakaraang linggo, isinara ng Saudi ang east-west oil pipeline na dating nakakapaghatid ng hanggang 5 milyong bariles ng krudo kada araw. Ayon sa Kalihim ng Enerhiya ng U.S., inaasahan niyang agad na magbabalik ang operasyon ng linya, ngunit ipinahayag ng mga opisyal sa rehiyon na maaaring abutin ng ilang linggo bago ito maibalik. Bumaba sa 3 milyong bariles kada araw ang Saudi export ng krudo noong Agosto, na siyang pinakamababa sa loob ng siyam na taon, ngunit tumaas ito noong Setyembre. Sinabi ng Iran na kanilang ipinagpaliban ang nakatakdang pulong tungkol sa Hormuz shipping na sana’y mangyayari noong Lunes ng linggong ito, bilang tugon sa kahilingan ng Saudi. Ayon kay Trump, sabik at desperadong makipagkasundo ang Iran; siya ang magpapasya kung lalahok ang U.S., at bukas ang posisyon ng Amerika.
Ang mga hedge fund ay muling binuo ang mga long position sa teknolohiya, ngunit nagsisimula nang humina ang pangunahing suporta sa Nasdaq.
Ang Nasdaq 100 index ay papalapit sa ilalim ng buwan-buwang saklaw ng paggalaw, habang ang futures ay bumagsak sa trending line ng pag-akyat at sa 100-araw na moving average, na nagpapakita ng kahinaan sa teknikal na aspeto. Ang hedge fund ay dating malakihan ang pagbili ng mga stock ng teknolohiya, kaya ang konsentrasyon ng posisyon ay nagpapataas ng panganib ng pagbaba. Ang kontrobersya sa AI safety at ang panganib sa suplay ng enerhiya ay nagsisilbing doble na catalyst. Kung babagsak ang mahalagang suporta at mababa pa rin ang takot sa market, maaaring muling ma-assess ang volatility.
Ang 10-taong US Treasury yield ay lumampas sa 5%! Babala ng "Propeta": Hindi pa tapos ang pagbebenta
Si Steven Barrow, ang Standard Bank G10 na tagapangasiwa ng estratehiya na unang nagbigay ng 5% na prediksyon noong Pebrero, ay itinaas ang hula sa yield ng 10-year US Treasury sa 5.2% bago matapos ang taon, at inaasahan nitong aabot pa sa 5.3% pagsapit ng unang quarter ng 2027. Ayon sa kanya, ang pressure sa supply chain, pagbabago ng klima, at mga limitasyon ng patakaran sa imigrasyon ng US sa suplay ng lakas-paggawa ay nagiging mas malakas kaysa dati. Samantala, ang US dollar index ay may isang araw na pinakamataas na pagtaas na 0.6%, at inaasahang maitatala ang pinakamahusay na isang araw na performance mula Hunyo 17.
Nagpapatuloy ng pasulong sa gitna ng 'AI slowdown' storm? Iniuulat na plano ng Kioxia na mag-IPO sa US upang makalikom ng hindi bababa sa $10 bilyong dolyar
Ayon sa ulat, ang Kioxia ay sinasabing pinag-iisipan na magtayo ng $10 bilyon na pondo sa pamamagitan ng paglista sa Estados Unidos.

Mga presyo ng crypto
Higit pa


