
USDCNY: Ang Anchor ng Mababang Pagbabagu-bago

Gaano nga ba katatag ang Renminbi? Makikita ito sa isang set ng datos.
Noong 2025, ang EURUSD ay lumakas mula 1.03 hanggang 1.18, may pinakamalaking taunang swing na umabot sa 15.8%, at ang 1M aktuwal na volatility ay halos umabot sa 15%, na mas mataas kaysa noong 2024. Ganoon din ang USDJPY, na may pinakamalaking taunang swing na 13.6% at 1M aktuwal na volatility na umabot sa 17%.
Ngunit magkaibang-magkaiba ang galaw ng US dollar kontra Renminbi. Sa buong 2025, ang USDCNY ay nanatili lang sa hanay na 7.17-7.35, kung saan ang pinakamalaking swing ay 5.1% lamang; ang 1M aktuwal na volatility ay palaging mas mababa sa 5%, lalo na pagpasok ng ikalawang kalahati ng taon, na labis na naiiba sa ibang non-US currencies.
Mula 2025, malaki ang kababaan ng aktuwal na volatility ng USDCNY (puti)
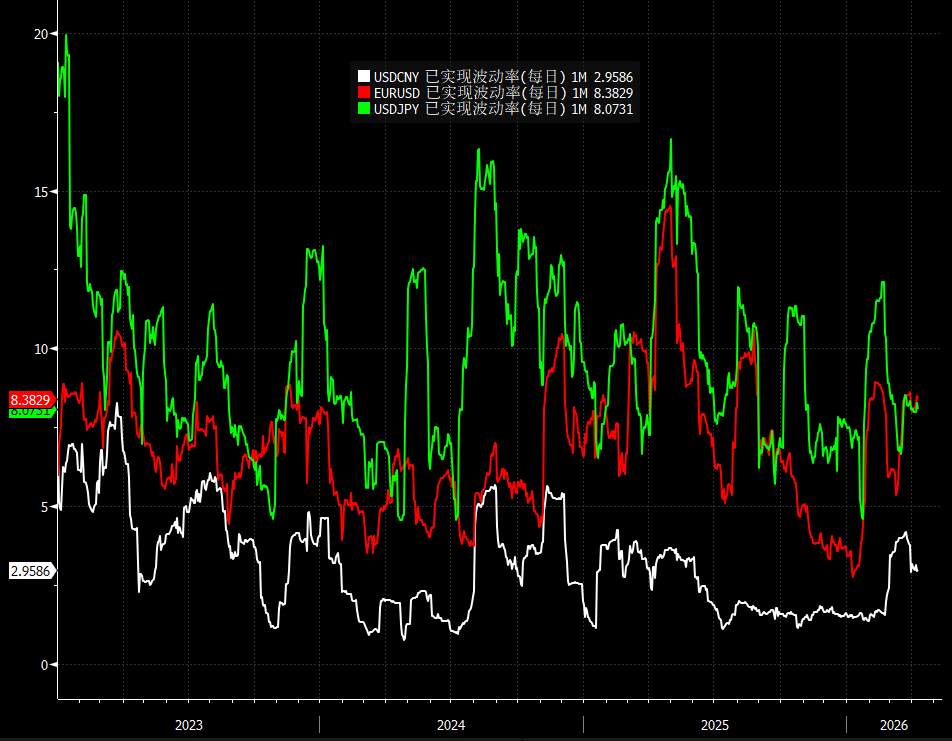
Habang ang volatility ng mga non-US currencies ay pabago-bago, napakakinis ng volatility ng Renminbi—malinaw na may mas malakas na puwersa na nag-aangkla sa galaw nito.
Ano ang puwersang ito? Ayon sa may-akda, ito ay ang pagsasanib ng suporta ng mga batayang salik at inaasahan ng merkado.
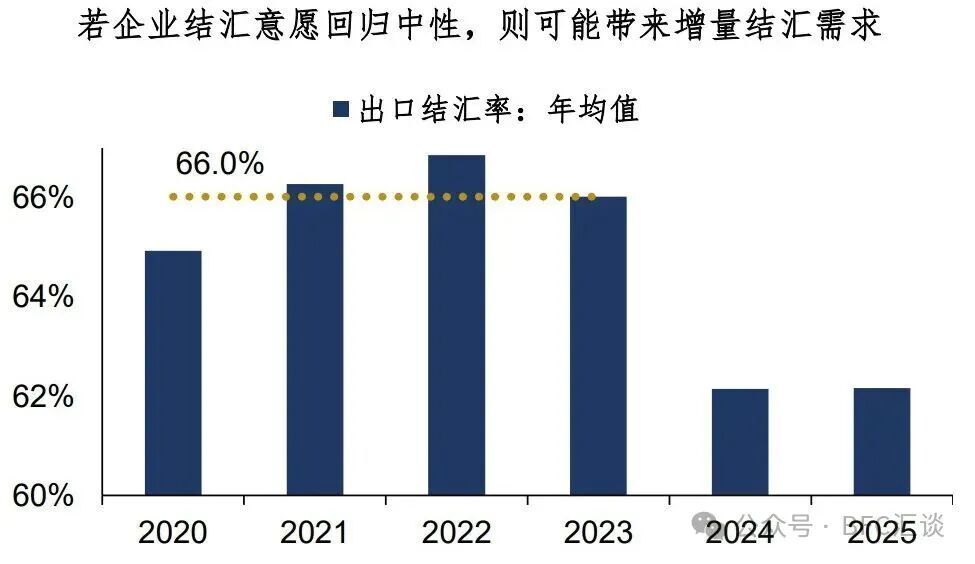
Sa panig ng mga batayang salik, ang demand sa settlement ay nagbibigay ng matibay na suporta sa ilalim.Noong 2025, ang trade surplus ng bansa ay $1.18 trilyon, at ang pagsasaayos ng swap points ay epektibong pumipigil sa arbitrage space, kaya't walang motibasyon ang one-way shorting ng Renminbi.Naibahagi na namin dati (CNY: Pagbalik ng Orasan) na kapag ang pagkagustong mag-settle sa foreign exchange ng mga exporter ay bumalik sa neutral, bawat buwan ay madadagdagan ng $1.5 bilyon ang demand sa settlement sa interbank foreign exchange market (katumbas ng RMB 100 bilyon), at ang tuluy-tuloy na demand ay patuloy na magpapalakas sa base support ng Renminbi.
Pangalawa, nasanay na ang mga kalahok ng merkado sa matatag na galaw ng Renminbi.Ang pag-iwas sa panganib ay makikita sa bond at currency market nitong mga nakaraang taon.Mahigpit na pinangangalagaan ng central bank ang panganib ng labis na swings sa exchange rate, iniiwasan ang runaway market dulot ng excessive one-way bets. Mulit-muli na itong napatunayan kagaya nitong krisis sa Gitnang Silangan—habang malaki ang swings ng Euro, Yen, at iba pang importers ng langis, ang Renminbi ay nanatiling independyente. Sa pangmatagalang matatag na market environment, ang asal ng market participants ay nagbunga ng kasalukuyang "low volatility" ng USDCNY.
Pagsapit ng 2026, ang geopolitical conflict ang naging pinakamahalagang dagdag na salik.Noong Pebrero 28, sumalakay ang US-Israel sa Iran, nagliyab ng 15% sa pamamagitan ng tatlong araw ang presyo ng Brent Crude, at ang dollar index ay umakyat sa 100.5, halos nagbagsakan ang mga non-US currencies dahil sa mahal na langis. Sa dagok na ito, muling pinatunayan ng Renminbi ang "low volatility anchor". USDCNY ay naglaro lamang sa 6.85-6.92 na makitid na hanay, stable ang central parity sa 6.86.
Sa teknikal na aspeto, patag pa rin ang volatility ng USDCNY sa lahat ng maturity, ang 1M/3M/1Y ay naglalaro lamang sa pagitan ng 3.5%-5%, na kabaligtaran ng matataas na slope ng non-US currencies. Ipinapakita ng volatility cone na ang 1Y implied volatility ay nasa ibaba ng 10% percentile ng huling 5 taon, at batay sa kasaysayan, kapag pumasok ang Renminbi sa low volatility zone, madalas itong tumatagal ng 6-12 buwan. Ang ATR[1] daily range ay compressed sa 50-80 points, na nagpapakita ng nagpapatuloy na low volatility at consolidation pattern.
Paano mag-trade sa ganitong sitwasyon? Sa tingin ng may-akda, ang kasalukuyang environment ay "tumingin sa kalakal, mag-trade sa exchange rate"—kapag mataas ang presyo ng langis, ang petrodollars ay nagpapahina sa non-US currencies, G7 ang naglalaban-laban; kapag malakas ang mga base at precious metals, nagiging malakas ang commodity currencies at emerging markets, na di-direktang nakakabuti sa USDCNY.
Buod ng usapan ngayong araw:
1. Sa pamamagitan ng pag-review ng implied volatility at aktuwal na swing ng mga currency noong 2025, sistematikong na-underestimate ng non-US currency option market ang volatility risk, gayong highly matched ito sa USDCNY. Ang low volatility at stability ng Renminbi ay resulta ng pagsasama ng market expectations at solidong batayan, na hindi nabago ng geopolitics.
2. Sa medium term, USDCNY ay malamang na manatili sa range na 6.70-7.00, ang core range sa 6.80-6.90, overall ay mas matibay ang Renminbi, at ang tail risk ay lalong lumiit. Sa low volatility environment, ang pagbenta ng USDCNY call option (strike sa itaas ng 7.0) o pagbenta ng wide strangle option[2] (range 6.75-7.05) ay may competitive na value;
3. Para sa non-US currencies, pinalalaki ng war ang volatility elasticity, kaya dapat sumabay sa takbo ng market at higpitan ang risk control. Sa maikling panahon, market ay pangunahing nasa environment ng petrodollar squeezing, na nagpapakita ng “tumingin sa kalakal, mag-trade sa exchange rate” na karakter, at kailangang tutukan ang mga volatility pulse na dulot ng geopolitical events.
[1] ATR (Average True Range, tunay na average range): Kinakalkula ang moving average ng “tunay na volatility” sa loob ng ilang araw (ang maximum sa tatlong value: pagitan ng high at low ng araw, pagitan ng high ng araw at previous close, pagitan ng low ng araw at previous close). Mas mataas ang numero, mas magulo ang market; mas mababa, mas tahimik.
[2] Wide strangle option (Strangle): Kombinasyon ng sabay na pagbenta (o pagbili) ng call at put option na may parehong expiry date ngunit magkaibang strike price. Ang selling strategy ay angkop kapag inaasahan ang range-bound market at mababang volatility, ngunit tandaan na kapag malaki ang breakout ng presyo, ang seller ay posibleng humarap sa unlimited loss.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Malalaking bangko sa Wall Street kolektibong itinaas ang forecast para sa pagtaas ng interest rate; nagpatuloy ang pagbagsak ng US Treasury futures; bumagsak ang ginto ng mahigit 1% at lumagpas sa 4000
Matapos lumampas sa inaasahan ang CPI ng US noong Oktubre, idinagdag ng Goldman Sachs at Nomura sa kanilang forecast ng rate hike ang posibilidad ng pagtaas ng interest rate sa Marso ng susunod na taon, habang idinagdag naman ng Deutsche Bank ang Enero ng susunod na taon. Sa kasalukuyan, tuluyan nang naiproseso ng merkado ang inaasahan na 25 basis point na rate hike sa Disyembre, at ang posibilidad ng 50 basis point na rate hike ay 13%. Noong Miyerkules, walang trading sa spot market ng US Treasury, ngunit nagpatuloy ang pagbaba ng Treasury futures na nagresulta sa pagtaas ng yield ng 2 hanggang 4 na basis point, at bumaba naman ng 1.1% ang spot na ginto.

Hindi kailangang mag-alala kahit bumagal ang pagtatayo ng AI data center? Hindi madaling humupa ang importasyon ng US, ang tunay na epekto ay posibleng maramdaman sa 2029
Ang mga proyekto ng data center ay nangangailangan ng average na 4.8 taon mula sa pagkakapili ng investment hanggang sa pagsisimula ng konstruksyon, at karagdagan pang 2.6 taon mula sa pagsisimula ng konstruksyon hanggang sa operasyon. Kadalasan, ang mga server ay maaari lamang ipasok kapag tapos na ang estruktura ng gusali at pag-install ng mga racks. Para sa mga trade partner tulad ng Taiwan, South Korea, at Mexico na umaasa sa supply chain ng data center ng Estados Unidos, ang inersya ng pangangailangan sa construction cycle ay nagbibigay ng buffer para sa export sa susunod na isa hanggang dalawang taon.

Malaking kontrobersiya sa Federal Reserve: Kailan dapat matapos ang termino ng "ikatlong mataas na opisyal" Williams?
Ang sentro ng kontrobersiya ay kung dapat bang magbitiw si Williams sa Hunyo 2028 (pagkatapos ng kumpletong 10-taong termino) o sa Hunyo 2027 (pag-abot ng 65 taong gulang na edad ng pagreretiro). Ipinapakita ng pagsusuri na may pinal na kapangyarihang magdesisyon ang Federal Reserve Board; kung magbitiw siya nang mas maaga, maagang magkakaroon ng kontrol sa pinakamahalagang posisyon ng tao si Chair Walsh ng Federal Reserve. Gayunpaman, ang sapilitang pagpapaikli ng termino ni Williams ay madaling maituring bilang isang politikal na manipulasyon. Inaasahan ni Williams na maglilingkod siya hanggang Hunyo 2028.

Babala ng Morgan Stanley: Ang lumang storage price ay nasa tuktok na, posibleng maging maluwag ang supply at demand pagdating ng 2028
Sinabi ng Morgan Stanley na pagkatapos ng midterm election sa Estados Unidos, inaasahang maaantala hanggang 2029 ang humigit-kumulang 20% ng bagong kapasidad ng mga data center sa Amerika na orihinal na nakatakdang bumuo sa 2028. Maaari itong magdulot ng "puwang" sa supply chain noong 2028, na magreresulta sa panganib ng pagdami ng lumang stock ng storage. Ang mga lumang storage products ay hindi gaanong apektado ng mga pangmatagalang kontrata ng nakapirming presyo, kaya't kapag lumiit ang agwat ng supply at demand, maaari itong magdulot ng malalaking pagbabago sa presyo. Ang nasabing pagsusuri ay tumutukoy lamang sa mga lumang uri ng storage, kabilang ang DDR3/4, SLC/MLC NAND at NOR flash.

Mga presyo ng crypto
Higit pa


