
JPMorgan: Ang ginto ay hindi epektibong kasangkapan sa pag-hedge, dapat ituring bilang investment asset
Filipino财经 Abril 10 Balita—— Sinabi ni Tai Hui: "Ang ginto ay hindi naging instrumento para maprotektahan laban sa mga panganib ng geopolitikal. Sa mahabang panahon, naniniwala kaming ang ginto ay hindi isang epektibong hedge tool, dahil kung titingnan mo ang ugnayan nito sa stocks o risk assets, makikita mong hindi ito matatag."
Sinabi ni Tai Hui, Chief Market Strategist ng Morgan Stanley Asset Management Asia-Pacific, na ang matinding pagbebenta ng ginto sa panahon ng digmaan sa Iran ay nagpapahina sa reputasyon nito bilang defensive hedge tool sa portfolio ng mga mamumuhunan, kaya dapat ituring ang ginto bilang isang investment asset at hindi bilang hedge asset.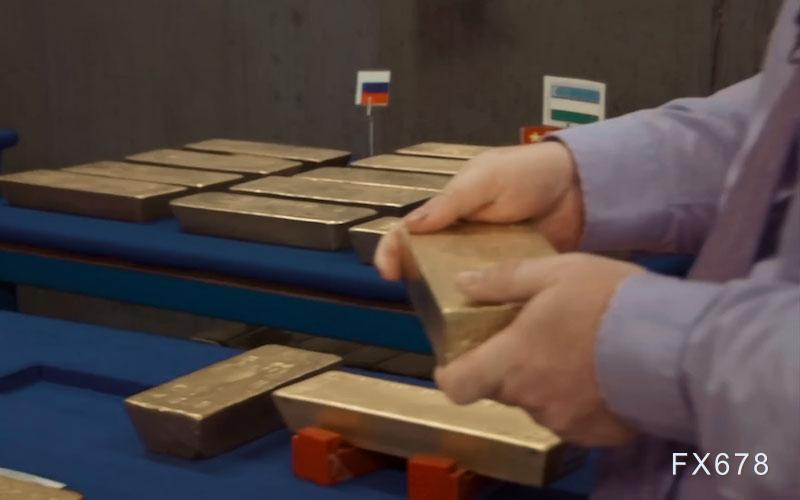
Binanggit ni Tai Hui: "Ang ginto ay hindi naging instrumento para maprotektahan laban sa mga panganib ng geopolitikal. Sa mahabang panahon, naniniwala kami na ang ginto ay hindi isang epektibong hedge tool, at kung titingnan mo ang ugnayan nito sa stocks o risk assets, makikita mong hindi ito matatag."
Mahinang performance ng ginto sa panahon ng digmaan sa Iran, bumagsak ng 24% sa loob ng 20 araw
Sa loob ng 20 araw mula nang naganap ang insidente ng pag-atake sa Iran, ang presyo ng ginto ay bumaba mula sa pinakamataas na $5415 bawat onsa patungong $4100 na pinakamababa, na may pagbaba ng 24% mula rurok hanggang lambak. Kahit na malaki na ang pag-angat mula sa pinakamababang presyo, nanatiling mahirap para sa ginto na magkaroon ng lakas upang tumaas habang nagpapatuloy ang sigalot.
Sinabi ni Tai Hui na kahit mahina ang naging performance ng ginto sa iba’t ibang geopolitical events sa nakalipas na 30 taon, marami pa ring mamumuhunan ang naniniwalang maaari itong i-hedge ang geopolitical risk.
"Hindi nga natin masasabing 70% ng mga geopolitical events ay nagtutulak ng pataas ng presyo ng ginto," aniya, "ang aktuwal na sitwasyon ay parang fifty-fifty, parang paghagis ng barya—hindi tiyak."
Ipinunto ni Tai Hui na kahit hindi isama ang geopolitical shocks gaya ng digmaan sa Iran, maraming disadvantage ang ginto.
"Ang volatility nito ay kapantay ng emerging market stocks," kanyang binigyang-diin, "at ang ginto ay hindi nagbibigay ng kita. Klaro na sa nakaraang dalawang taon, maaaring hindi ito inintindi ng mga nag-hold ng ginto, pero ang holding cost ay isang dapat isaalang-alang."
"Kung ang batayan ay ang pagbili ng mga sentral na bangko at tinatawag na currency devaluation trade para sa pagtaas ng kita, makatuwiran na mag-hold ng ginto; pero kung ang iniisip ay makakatulong ang ginto na ma-offset ang market downturn risk, hindi ito ganun ka-reliable na tool."
Kahit may mga disadvantage na ito, sinabi ni Tai Hui na may sapat na dahilan pa rin para mag-hold ng ginto, kabilang ang long-term na demand mula sa mga sentral na bangko upang mabawasan ang pagdepende sa dolyar at mangyari ang diversification ng reserves, gayundin ang pag-aalok ito bilang proteksyon sa mabilis na pagtaas ng government debt at money supply.
"Dahil limitado ang growth ng supply ng ginto, may investment value pa rin ito, pero dapat nating linawin: ang ginto ay isang investment asset, hindi hedge asset," sinabi niya.
"Para sa amin, ang ginto ay nananatiling asset na dapat isaalang-alang sa asset allocation, pero dapat malinaw kung ano ang papel nito—ito ay mas para sa yield enhancement tool kaysa risk management tool."
Patuloy na naniniwala ang Morgan Stanley na magpapatuloy ang bull run ng ginto, at pansamantala lang ang retracement. Noong Pebrero 17, sinabi ng senior think tank ng bangko na kahit may mga makatuwirang pagdududa kung magpapatuloy pa ng pagakyat ang ginto, mali ito.
Sinulat nina Kriti Gupta, Executive Director ng Morgan Stanley Private Bank, at Justin Biemann, Global Investment Strategist, "Sa nakalipas na limang taon, malaki ang itinaas ng presyo ng ginto, higit sa 170%. Maraming dahilan sa likod nito, pero marahil ang pinakamalaking driver ay ang bagong panahon ng geopolitical volatility at pagkakaiba-iba ng global scenario, na nagtutulak sa mga mamumuhunan na sumugal sa metal na ito."
"Bukod dito, ang mga alalahanin sa currency devaluation, economic growth, inflation, at iresponsableng fiscal status na hindi nabigyan ng sapat na pansin ng sovereign assets, ay higit pang nagtulak sa demand sa ginto. Kaya’t hindi nakapagtataka, sa mga panahong kritikal, nananatiling popular na asset ang metal na ito," dagdag nila.
Ayon kina Gupta at Biemann, ang bearish view sa ginto ay nakasentro sa dalawang risk areas. Una, maaaring tumigil ang mga sentral na bangko sa kanilang mabagsik na pagbili ng ginto sa nakaraang taon.
"Ang pinakamalaking driver ng presyo ng ginto ay ang mga sentral na bangko," anila, "mula nang sumiklab ang digmaan ng Russia at Ukraine noong 2022, doble ang netong pagbili ng ginto. Matapos i-freeze ng U.S. ang assets ng Russia, dinagdagan ng mga sentral na bangko ang diversipikasyon ng reserves at nilimitahan ang pagdepende sa dolyar, kayat lumakas ang demand sa ginto."
Punto ng mga author, bukod sa IMF, ang limang pinakamalalaking may hawak ng ginto sa mundo ay U.S., Germany, Italy, France, at Russia. "Paano kung humina ang structural demand ng mga sentral na bangko? Mas malala, paano kung magbenta sila ng ginto?"
Sabi nila, may precedents na ganito. "Noong 1999-2002, nagbenta ang U.K. nang higit 50% ng gold reserves nito sa pamamagitan ng public auctions at ni-diversify ang reserves patungo sa foreign currency. Sa mga panahong iyon, pinili rin ng Switzerland, sa pamamagitan ng botohan, na alisin ang gold peg sa Swiss franc. Tatlong buwan matapos ianunsiyo ang gold sale, bumaba ng 13% ang presyo ng ginto—katumbas ng $650 ngayon. Natigil lang ang selling nang pumirma ang ilan sa mga sentral na bangko sa Washington Gold Agreement noong 2019, na nagtatakda at nililimitahan ang bultuhang pagbebenta ng ginto na makakaapekto sa presyo. Nawala na ang bisa ng kasunduang ito dahil sa mga panahong iyon, mga mamimili na, hindi nagbebenta, ang mga sentral na bangko."
Ang isa pang pangunahing panganib sa tuluy-tuloy na pag-akyat ng presyo ng ginto ay maaaring iwanan ito ng retail investors.
"Huwag kaligtaan ang retail investors," babala nina Gupta at Biemann, "palagi rin silang pumapasok sa gold market. Kadalasan, ang layunin ng mga bagong buyer ay i-hedge ang tumataas na geopolitical risk at macro uncertainty."
Gayunpaman, may matibay ring dahilan ang retail investors para magpatuloy o magdagdag ng hawak sa ginto.
Punto nina Gupta at Biemann: "Bukod sa pangmaiksing-terminong geopolitical risk, ang ginto ay isang long-term diversification tool. Dahil mas mababa ang correlation nito sa iba pang asset, makakatulong ito sa pag-hedge ng inflation, mas maganda ang performance sa panahon ng bear market, at nakababawas ng volatility sa kabuuang portfolio."
Noong Disyembre ng nakaraang taon, inanunsiyo ng Morgan Stanley Global Research na ang karagdagang demand mula sa Chinese insurance giants at crypto communities ang magtutulak sa pag-akyat ng presyo ng ginto sa 2026.
Sinabi ni Natasha Kaneva, Head ng Global Commodities Strategy ng Morgan Stanley: "Kahit hindi linear at hindi magiging linear ang bull run ng ginto, naniniwala kami na hindi pa tapos ang trend na nagtutulak ng ginto pataas. May espasyo pang lumago ang official reserves at investor na multi-asset allocation sa ginto."
Binanggit din ng bangko na ang paghina ng dolyar, pagbaba ng rates sa U.S., at economic at geopolitical uncertainty ay tradisyonal na positibong factors na nagtutulak ng presyo ng ginto, at lahat ay gumagana sa kasalukuyang pag-akyat. Dagdag pa, ang ginto ay hedge laban sa currency devaluation at alternatibo sa zero-yield assets gaya ng U.S. Treasuries at money market funds.
Ang price forecast ng Morgan Stanley Global Research ay nakabatay sa tuloy-tuloy na malakas na demand mula sa mga investors at sentral na bangko—inaasahan nilang average gold purchase ng mga sentral na bangko ay aabot sa 585 tons kada quarter sa 2026.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
$33.5 bilyon! Ang numerong ito ng Amazon, "nagpasindak" sa merkado
Ang malayang cash flow ng Amazon para sa ikatlong quarter ay bumagsak nang malaki sa -$33.5 bilyon, apat na beses na mas malaki kaysa sa inaasahan ng merkado na -$7.7 bilyon, na sanhi ng sabayang epekto ng $77.3 bilyon na kapital na gastusin at $48.1 bilyon na bagong utang sa loob lamang ng isang quarter. Bagaman naitala ng AWS ang pinakamataas nitong paglago sa loob ng limang taon na 39.3%, ito ay mas mababa pa rin sa inaasahan ng mga mamimili, at ang profit margin ay bumaba pa. Ang gabay para sa operating profit sa ika-apat na quarter ay $31 bilyon, na mas mababa sa mga inaasahan ng Wall Street at mga mamimili. Ang pangunahing problema ay: sa bawat $1 na kinikita ng AWS, may kalakip itong halos $4 na bagong gastusin.
Ipinatupad ng sentral na bangko ng Japan ang "hawkish pause"! Ang pagtamo ng pangunahing antas ng inflasyon ay naglatag ng daan para sa muling pagtataas ng interest rates sa Disyembre, habang sa gitna ng AI sell-off wave ay muling nakuha ng Japanese yen ang reputasyon nito bilang ligtas na puhunan.
Pinanatili ng Bangko Sentral ng Japan ang hindi nagbabagong antas ng interes at unang beses nitong sinabi na naabot na ng inflation trend ang target. Pinanatili ng Bangko Sentral ng Japan ang benchmark interest rate at unang beses na ipinahayag na ang potensyal na inflation rate ay umabot na sa target na 2%, isang mahalagang hakbang na maaaring magbukas ng pagkakataon para sa muling pagtaas ng interest rate sa Disyembre.
Ang pagkilos ng hedge fund ay nagpapalaki sa panganib ng mga stock ng teknolohiya!
Ang mga hedge fund ay tahimik na nagtatapos ng isang mapanganib na pagbabago ng estratehiya — mula sa pagshort ng indibidwal na stock tungo sa pagshort ng index. Ang pagbabagong ito ay nagtutulak ng mabilis na pagtaas ng pagkakaugnay ng mga stock, at ang dating buffer laban sa volatility na tinatawag na "anti-leverage" ay naglalaho na. Ayon sa datos ng Goldman Sachs, ang short positions ng mga fund sa index at ETF ay nasa pinakamataas sa loob ng 10 taon. Ang VIX ay nanganganib na tumalon nang walang kontrol, at ang kahinaan ng stock price sa malalim na pagbaba ay unti-unting nililikha.

Malaking pagbaba ng AI trading, ang mga mamimiling naghahanap ng ligtas na investment ay tumutungo sa US Treasury Bonds! “Ang global asset pricing anchor” ay inaasahang magkakaroon ng unang buwanang pagbaba sa loob ng 8 buwan.
Noong Biyernes, dahil sa malaking bentahan ng mga American tech stocks, marami sa mga mamumuhunan ang lumipat sa ligtas na American Treasury bonds, dahilan upang lalong bumilis ang pagtaas ng presyo ng US Treasury bonds sa Asian trading hours.
Mga presyo ng crypto
Higit pa


