
Mga Pangunahing Kaganapan sa Linggong Ito: Ang Tigil-Putukan sa Gitnang Silangan ay Nakaapekto sa Merkado! Dolyar at Langis Sabay na Bumagsak, Maii-salba Kaya ng Datos na Ito ang Long Position sa Linggong Ito?

Habang bumababa ang tensyon sa Gitnang Silangan, nagkaroon ng pressure ang US dollar noong nakaraang linggo at bumagsak. Matapos magkasundo ang Estados Unidos at Iran sa dalawang linggong ceasefire at muling pagbukas ng Strait of Hormuz, bumagsak nang malaki ang presyo ng langis, at nabawasan ang pag-aalala sa inflation sa merkado, na muling nagpasigla sa inaasahan ng Fed na magbawas ng interest rate ngayong taon. Kasabay nito, nagkakaroon ng pagkakaiba ang landas ng mga polisiya ng pangunahing mga sentral na bangko sa mundo, na nagdudulot ng karagdagang pressure sa US dollar.
Ceasefire sa Gitnang Silangan, bumagsak ang US dollar, bagsak ang presyo ng langis ng 16%
Mahina ang simula ng US dollar noong nakaraang linggo, pangunahing dahil sa inaasahan ng merkado na maaaring matapos ng Estados Unidos at Iran ang kanilang alitan sa pamamagitan ng negosasyon. Habang tumataas ang positibong pagtingin ng merkado, lalong bumagsak ang US dollar.
Noong Miyerkules, matapos ibalita ang kasunduan ng dalawang linggong ceasefire sa pagitan ng dalawang bansa, bumaba pa lalo ang US dollar. Kasama sa kasunduan ang muling pagbukas ng Strait of Hormuz—isang mahalagang ruta para sa transportasyon ng halos isang-fifth ng langis sa buong mundo. Kumpirma ng White House, pumayag din ang Israel sa ceasefire arrangement.
Bumagsak nang malaki ang presyo ng langis sa balitang ito, at ang WTI crude oil ay bumagsak ng halos 16%. Kasabay nito, tumataas ang stock market. Nagkaroon ng ganitong reaksyon ng merkado makalipas lamang ang banta ni Trump na magsagawa ng malawakang pag-atake sa mga civilian infrastructure, kung saan nagbabala siya na kung hindi matutupad ang kanyang mga hiling, “maaring maglaho ang sibilisasyon sa magdamag.”
Bumaba ang pressure sa inflation, muling tumaya ang merkado sa Fed rate cut
Nabawasan ang pangamba sa inflation dahil sa ceasefire at pagbaba ng presyo ng langis, kaya nagsimulang muling suriin ng mga investor ang polisiya ng Fed.
Nagsimula nang tumaya ang merkado na, sa harap ng ceasefire, kailangang muling simulan ng Fed ang cycle ng rate cut. Batay sa Federal Funds Rate futures, ang posibilidad ng pagbaba ng rate ng 25 basis points bago matapos ang taon ay halos 30%.
Nangyari ang pagbabago matapos ilabas ang pinakabagong FOMC meeting minutes. Ayon sa minutes, dumarami ang mga opisyal ng Fed na naniniwalang maaaring kailanganin pa ng higit pang rate hike upang hindi magwala ang inflation.
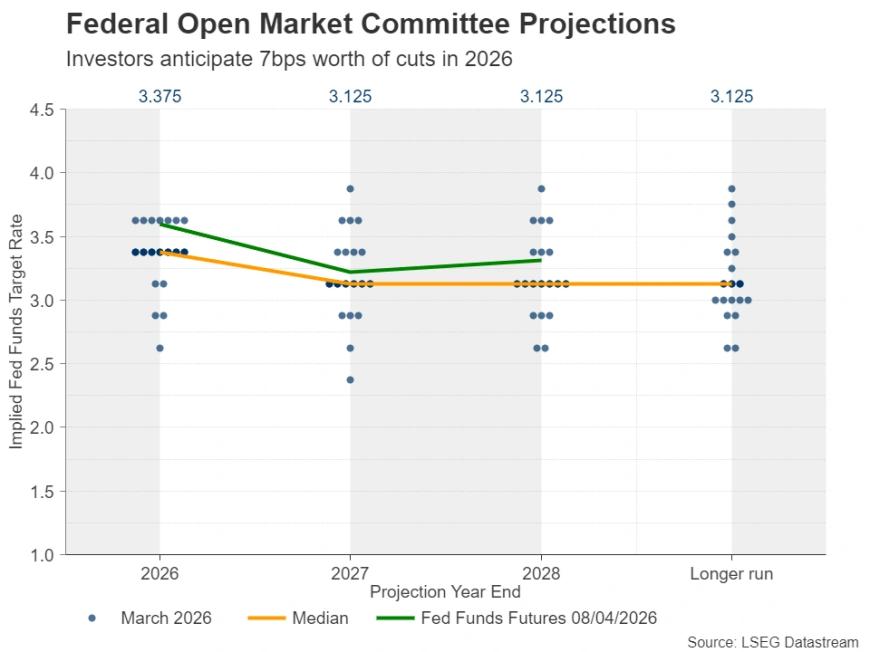
Gayunpaman, dahil sa ceasefire, tila mas pinananigan ng merkado na pansamantala lamang ang dating pagtaas ng presyo ng langis, at tugma ito sa dating pahayag ni Fed Chairman Powell.
Fokus ngayong linggo: PPI data maaaring muling magpasigla ng inflation concern
Kung ikukumpara sa mga nakaraang linggo, kaunti lamang ang US economic data ngayong linggo, pero may mga mahalagang index pa rin na dapat bantayan.
Pinakamahalaga ang data sa Martes—ang March PPI (Producer Price Index), bukod pa rito, ilalabas din sa Huwebes ang Industrial Production at Manufacturing Production data.
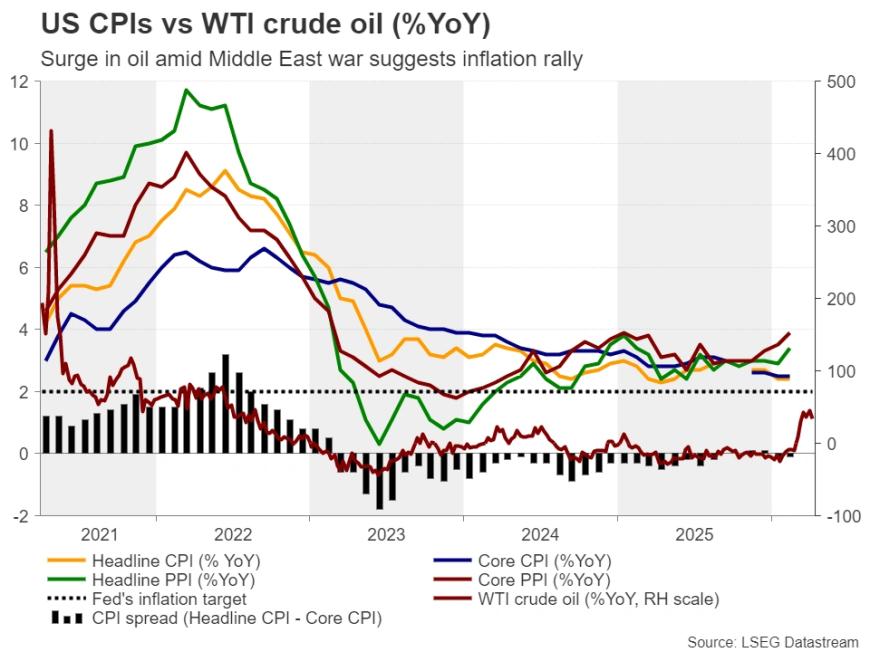
Kung mataas ang PPI data, maaaring muling magpasigla ng matinding pagka-alala sa inflation sa merkado. Ang pagtaas ng presyo sa produsyon ay kadalasang nagpapasa sa consumer side sa mga susunod na buwan, kaya tumataas ang kabuuang inflation.
Kaya, anumang signal na nagpapakita ng posibilidad ng patuloy na mataas na presyo ay maaaring magpa-luwag sa mga investor na muling bawasan ang taya sa Fed rate cut.
Gayunpaman, hangga’t nananatili ang ceasefire sa Gitnang Silangan, hindi malamang na muling mag-usbong ang rate hike expectation, at mahirap ding makabalik ng malakas ang US dollar.
Pagkakaiba ng polisiya ng mga sentral na bangko sa mundo, patuloy na pressure sa US dollar
Bagama’t may pagbabago sa path ng interest rate sa ibang mga rehiyon, karamihan sa pangunahing mga sentral na bangko ay inaasahan pa ring ituloy ang rate hike, na nagdudulot ng pagkakaiba sa polisiya kumpara sa Fed.
Inaasahan ng Europe Central Bank (ECB) na magtaas pa ng rate ng dalawang beses ngayong taon, at Britain Central Bank (BoE) ay inaasahan ding magtaas ng kabuuang 30 basis points. Hindi pa tiyak kung magtataas ng rate ang Japan Central Bank (BoJ), habang ang Australia Central Bank (RBA) ay may 60% chance na magtaas ng 25 basis points sa May meeting.
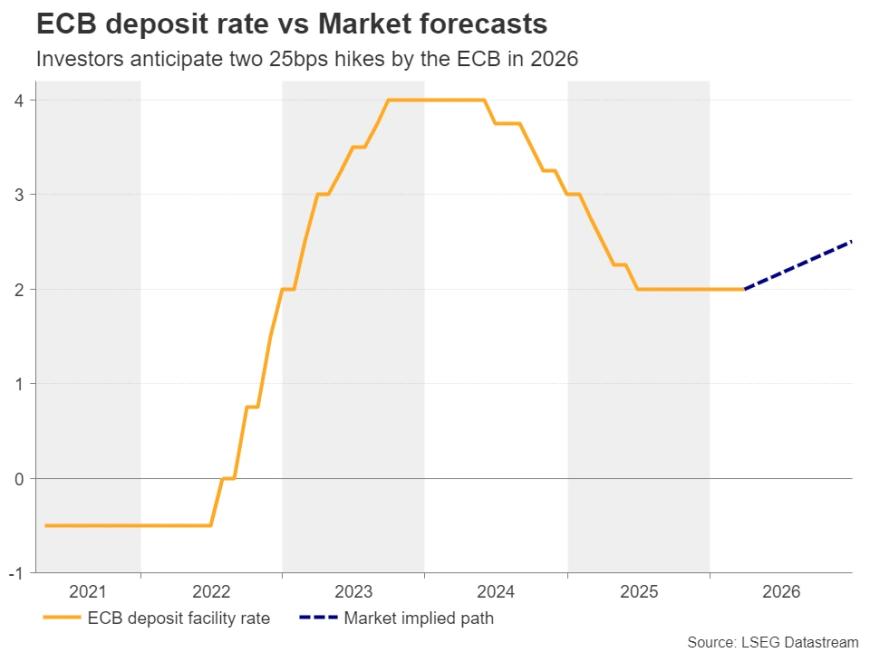
Dahil sa ganitong divergence sa polisiya, kahit hindi bumagsak nang malaki ang US dollar, nababawasan ang relative attractiveness nito.
Ibang merkatong punto: ECB, UK data at galaw ng Australian dollar
Sa Europa, ilalabas ng Europe Central Bank ang March 19 monetary policy meeting minutes sa Huwebes. Bagama’t hindi nagbago ang rate noon, sinabi ng opisyal na masusi nilang binabantayan ang epekto ng pagtaas ng presyo ng enerhiya sa growth at inflation, at handa silang magsagawa ng adjustment sa polisiya kung kinakailangan.
Kamakailan, sinabi ng ECB official Radev na maaaring mabilis na tumaas ang inflation expectation sa eurozone, kaya dapat handa ang sentral na bangko na agad magtaas ng rate. Sa pagsama ng data ng March CPI na umabot sa 2.5% year-on-year, inaasahan pa rin ng merkado na tataas ng 50 basis points ang rate ngayong taon.
Sa UK, ilalabas ang February GDP, industrial at manufacturing production, pati na ang trade data. Kung mahina ang performance ng data na ito, maaaring humina ang expectation ng merkado na magtataas pa ng rate ang Britain Central Bank.
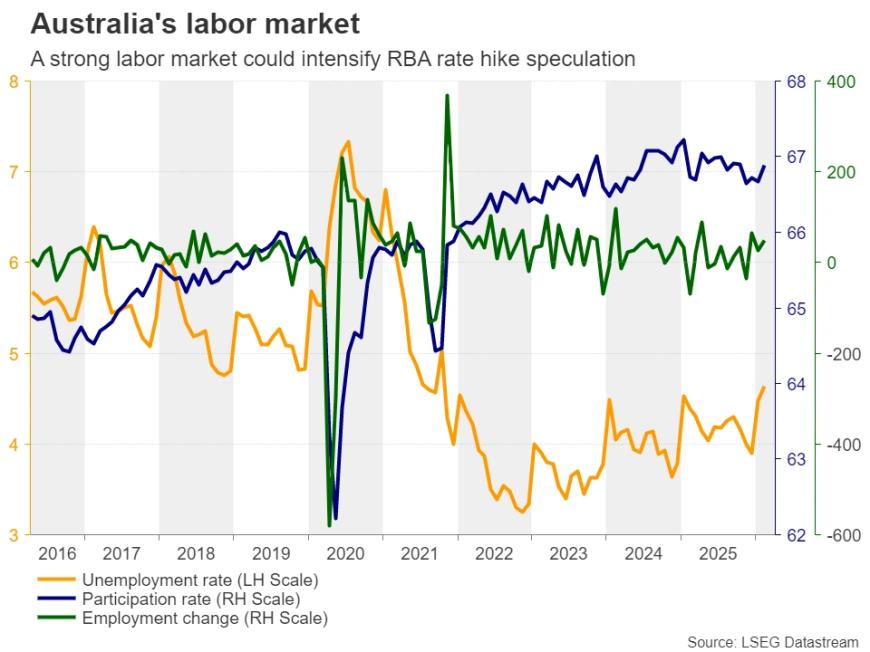
Para sa Australian dollar, bilang risk-sensitive na currency, tumas ang halaga nito nang malaki matapos ang ceasefire, na umabot pa sa 1.75% sa isang araw. Kung maganda ang employment data na ilalabas sa Huwebes, posibleng tumindi pa ang expectation ng merkado sa patuloy na rate hike ng Australia Central Bank.
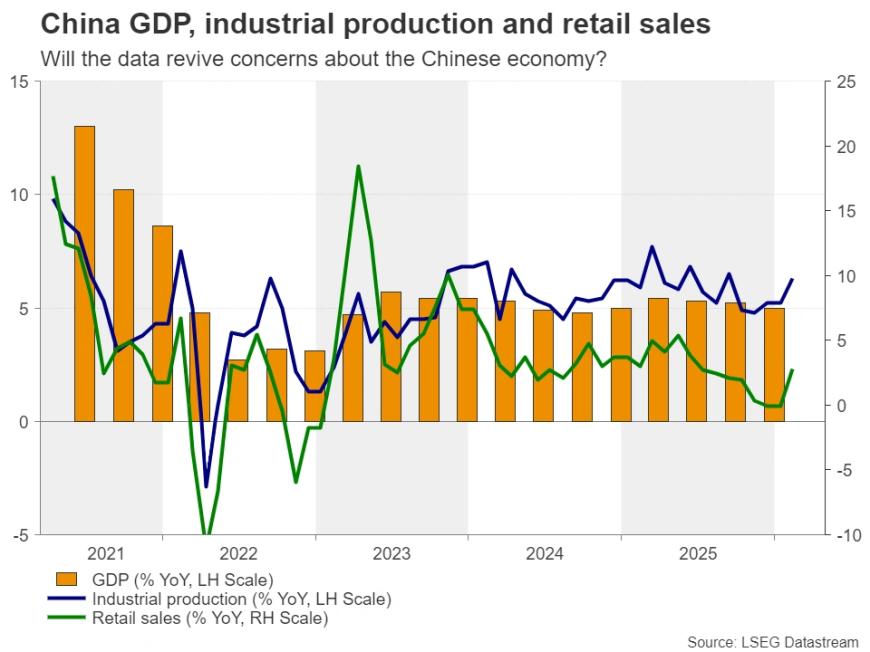
Bukod pa rito, tututukan din ng merkado ang datos mula sa Tsina. Ilalabas sa Miyerkules ang trade data, at sa Huwebes ang Q1 GDP, pati na industrial production, retail sales, fixed asset investment at unemployment rate.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Malalaking bangko sa Wall Street kolektibong itinaas ang forecast para sa pagtaas ng interest rate; nagpatuloy ang pagbagsak ng US Treasury futures; bumagsak ang ginto ng mahigit 1% at lumagpas sa 4000
Matapos lumampas sa inaasahan ang CPI ng US noong Oktubre, idinagdag ng Goldman Sachs at Nomura sa kanilang forecast ng rate hike ang posibilidad ng pagtaas ng interest rate sa Marso ng susunod na taon, habang idinagdag naman ng Deutsche Bank ang Enero ng susunod na taon. Sa kasalukuyan, tuluyan nang naiproseso ng merkado ang inaasahan na 25 basis point na rate hike sa Disyembre, at ang posibilidad ng 50 basis point na rate hike ay 13%. Noong Miyerkules, walang trading sa spot market ng US Treasury, ngunit nagpatuloy ang pagbaba ng Treasury futures na nagresulta sa pagtaas ng yield ng 2 hanggang 4 na basis point, at bumaba naman ng 1.1% ang spot na ginto.

Hindi kailangang mag-alala kahit bumagal ang pagtatayo ng AI data center? Hindi madaling humupa ang importasyon ng US, ang tunay na epekto ay posibleng maramdaman sa 2029
Ang mga proyekto ng data center ay nangangailangan ng average na 4.8 taon mula sa pagkakapili ng investment hanggang sa pagsisimula ng konstruksyon, at karagdagan pang 2.6 taon mula sa pagsisimula ng konstruksyon hanggang sa operasyon. Kadalasan, ang mga server ay maaari lamang ipasok kapag tapos na ang estruktura ng gusali at pag-install ng mga racks. Para sa mga trade partner tulad ng Taiwan, South Korea, at Mexico na umaasa sa supply chain ng data center ng Estados Unidos, ang inersya ng pangangailangan sa construction cycle ay nagbibigay ng buffer para sa export sa susunod na isa hanggang dalawang taon.

Malaking kontrobersiya sa Federal Reserve: Kailan dapat matapos ang termino ng "ikatlong mataas na opisyal" Williams?
Ang sentro ng kontrobersiya ay kung dapat bang magbitiw si Williams sa Hunyo 2028 (pagkatapos ng kumpletong 10-taong termino) o sa Hunyo 2027 (pag-abot ng 65 taong gulang na edad ng pagreretiro). Ipinapakita ng pagsusuri na may pinal na kapangyarihang magdesisyon ang Federal Reserve Board; kung magbitiw siya nang mas maaga, maagang magkakaroon ng kontrol sa pinakamahalagang posisyon ng tao si Chair Walsh ng Federal Reserve. Gayunpaman, ang sapilitang pagpapaikli ng termino ni Williams ay madaling maituring bilang isang politikal na manipulasyon. Inaasahan ni Williams na maglilingkod siya hanggang Hunyo 2028.

Babala ng Morgan Stanley: Ang lumang storage price ay nasa tuktok na, posibleng maging maluwag ang supply at demand pagdating ng 2028
Sinabi ng Morgan Stanley na pagkatapos ng midterm election sa Estados Unidos, inaasahang maaantala hanggang 2029 ang humigit-kumulang 20% ng bagong kapasidad ng mga data center sa Amerika na orihinal na nakatakdang bumuo sa 2028. Maaari itong magdulot ng "puwang" sa supply chain noong 2028, na magreresulta sa panganib ng pagdami ng lumang stock ng storage. Ang mga lumang storage products ay hindi gaanong apektado ng mga pangmatagalang kontrata ng nakapirming presyo, kaya't kapag lumiit ang agwat ng supply at demand, maaari itong magdulot ng malalaking pagbabago sa presyo. Ang nasabing pagsusuri ay tumutukoy lamang sa mga lumang uri ng storage, kabilang ang DDR3/4, SLC/MLC NAND at NOR flash.

Mga presyo ng crypto
Higit pa


