
Mula sa paglabas ng CPI hanggang sa pagtaas ng rate ng interes: Pagsusuri sa dahilan ng pagbaba ng ginto

Filipino Finance Site Setyembre 15— Maramihang mga salik ang nagtulak sa tunay na yield ng US Treasury, patuloy na na-pressure ang ginto, at mahigpit na nakatuon ang market sa datos mula sa Amerika.
Noong Martes (Setyembre 15) sa Asian-European session, nagpatuloy ang pagbaba ng spot gold, kasalukuyang nakikipagkalakalan sa $4,276, bumaba ng 0.52%.
Kamakailan, patuloy na sumisipa pataas ang tunay na interest rate. Inakala dati nang inilabas ang CPI na pansamantalang bababa ang tunay na interest rate, ngunit sa huli ay bahagya lang itong bumaba sa intraday bago mabilis na bumawi paitaas, at mas malaki pa nga ang rebound kaysa sa nominal rate na kinakatawan ng 10-year US Treasury yield.
Ayon sa formula na nominal interest rate = tunay na interest rate + inflation expectation + inflation risk premium (IRP), kadalasan ay pinagsasama ang inflation expectation at IRP sa mas malawak na inflation expectation. Pero sa ganitong market scenario, dapat paghiwalayin para maintindihan nang malinaw—noong inilabas ang CPI, lumabas ang “bad news” at ginamit ang breakdown ng IRP.
Ibig sabihin, noong araw na bumaba ang nominal rate dahil sa malaking pagbaba ng IRP, sapagkat naniniwala ang market na bagaman bahagyang mas mataas sa inaasahan ang inflation, nawala na ang labis na pangambang lalong sumama ito. Ngunit ang pagbawi pataas ng tunay na interest rate ang totoong dahilan ng pagtaas ng rate at ito rin ang dahilan ng pagbaba ng presyo ng ginto kamakailan.
Katigasan ng Inflation: Mas Mahabang Panahon sa Mataas na Interest Rate
Hindi mabilis sumabog ang inflation sa Amerika, ngunit ang bilis ng pagbaba nito ay mas mabagal kaysa inaasahan ng merkado. Ang core services inflation at renta ay nagpapakita ng matinding katigasan.
Kung hindi bumaba ang inflation, walang window ang Federal Reserve para agad na magbaba ng rate, kaya ang market ay napipilitang paulit-ulit na itaas ang pricing ng “gaano katagal” mananatili ang mataas na interest rate—pati na ang posibilidad ng isa pang pagtaas.
Ayon sa breakdown ng rate, ang tunay na interest rate ay katumbas ng nominal rate minus inflation expectation. Ang tigas ng inflation ang nagtataguyod ng inflation expectation, habang di bumababa ang nominal rate—pinagsama, nagtutulak ito pataas sa tunay na rate, kaya tumataas ang yield ng TIPS.
Ito ang pinakamahalaga at pinakamatibay na puwersa ng pag-akyat ng tunay na rate sa cycle na ito.
Katatagan ng Ekonomiya: Tumataas Mismo ang Equilibrium Real Rate
Hindi pa bumabagsak ang ekonomiya ng Amerika, patuloy na matibay ang consumption at employment, kaya kayang-kaya ng ekonomiya ang kasalukuyang environment ng mataas na interest rate.
Sa classical Fisher framework, ang tunay na rate ay tunay na balik ng physical capital, na tinutukoy ng balanse ng savings supply at investment demand: kung malakas ang demand, mataas ang investment appetite ng mga negosyo, at mataas ang capital return, natural na tataas ang tunay na halaga ng salapi, kaya mismo ang equilibrium real rate ay tataas.
Hindi na ipinapresyo ng merkado ang “mapipilitang magbaba agad ng rate ang Fed para iligtas ang ekonomiya” sa near term, kaya't ang pag-alis ng paniniwalang iyon ay lalo pang nagtataas sa expectations ng policy rate, na sinasabayan ng inflation resilience at parehong nagtutulak paitaas sa real rate center.
Hindi ang pagtaas ng interest ang sumira sa ekonomiya, kundi dahil kayang-kaya ng ekonomiya, kaya nananatili ang rate sa mataas—ito ang pinakapundasyon ng cycle ng pagtaas ng rate ngayon.
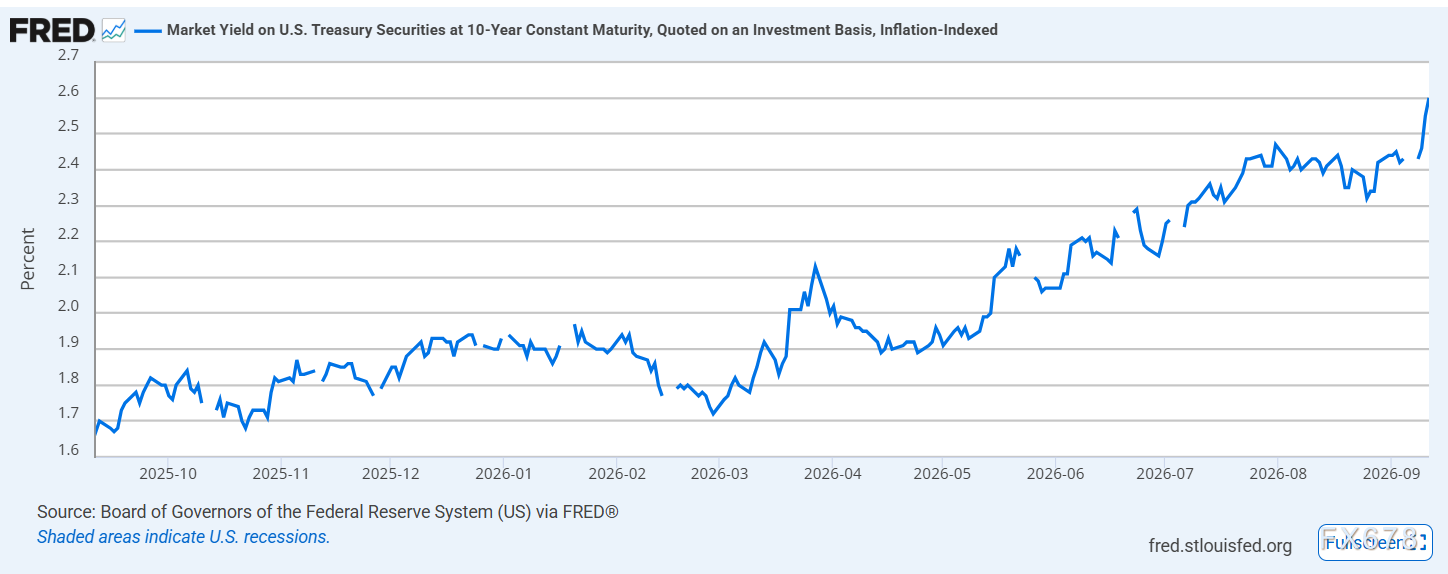
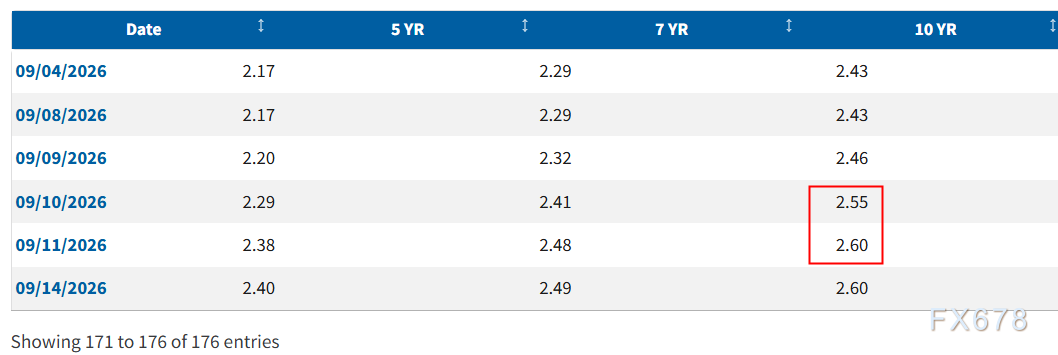
(Pangkalahatang tanawin ng 10-taong TIPS yield, pinanggalingan: Federal Reserve)
Sa pagtutumbas sa 10-taong US Treasury yield, makikita natin na matapos ang CPI release, tumaas ng 0.12bp ang nominal yield ng 10-taong Treasury, ngunit tumalon ng 0.5bp ang TIPS, ang pangunahing dahilan ay dahil bumaba nang 0.48bp ang IRP sanhi ng pag-alis ng matinding takot sa inflation.
Patuloy ang Pagkilos ng Presyo ng Langis: Pinatatag ang Ekspektasyon sa Matagalang Mataas na Rate
Ang tuloy-tuloy na pagbabago ng international oil price ay isang supply-side disruption na di dapat maliitin sa likod ng matigas na inflation.
Ilang mga salik gaya ng geopolitical conflicts at global supply-demand mismatch ay nagpapahirap ibaba ang oil price, sa halip ay paulit-ulit itong tumataas sa mahahalagang lebel.
Bilang pinakamahalagang kalakal, ang pagtaas ng oil price ay idinadaan sa transportasyon, raw material ng kemikal, at cost ng consumer goods, na kalaunan ay nagtutulak ng imported inflation.
Ayon sa breakdown, may doble ang epekto ng oil price shock sa real rate.
Sa isang banda, ang paulit-ulit na pagtaas ng oil ay nagpapalakas ng kawalang-katiyakan kung kayang bumaba pa ang inflation, kayang i-hold o paigtingin pa ang inflation expectation, na nagpapahirap sa Federal Reserve magsimula ng easing cycle; sa kabilang banda, dahil supply-side ang shock, cost-pushed inflation ang epekto, hindi demand-driven. Ang ganitong “stagflation-like” pressure ay magtutulak sa Fed na lalong bigyang-priyoridad ang inflation kaysa growth, kaya humahaba pa lalo ang panahon ng mataas na rate, nagtutulak pataas ng real rate.
Kasabay nito, ang uncertainty sa oil price ay maaaring magtaas ng inflation risk premium (IRP).
Tuwing nangangamba ang market sa second-round effect ng oil price surge sa inflation, tumataas ang IRP, at sa taas ng real rate ay may dagdag na compensation ang nominal yield para sa inflation risk. Dagdag pa ang pressure mula sa US Treasury supply, na may dalang term premium, lalo pang nagtutulak ng yields ng long-term bonds pataas, dahilan kung bakit tumataas nang husto ang 10-taong government bond yields ng iba't ibang bansa.
Presyon sa Suplay ng US Treasury: Pagsasabay ng Term Premium at Pagbigo ng Policy Support
Mataas ang US federal fiscal deficit, tuloy ang malakihang pag-isyu ng long-term US Treasuries ng Treasury Department. Nag-aalala ang merkado sa over-supply ng long-term bonds, kaya hinihingi ng investors ang mas mataas na term premium, kung kaya't tumataas ang nominal yield ng Treasuries mula supply side pa lang.
Kasabay nito, hindi kumbinsido ang market sa epekto ng Treasury repurchase plan.
Halos kalahati ng fund managers ang inaasahang maliit o halos walang epekto ng buyback sa yield, at halos ikatlo ay naniniwalang lalo lang tataas ang yield. Nang bumagsak ang inaasahan sa policy support, parang nawala ang “safety net” ng bond market, nagiging mas marupok ang long bond pricing at sa oras na magkaroon ng sell-off, madaling magdulot ng matinding pagtaas ng yield.
Buod at Teknikal na Analisis:
Ang ginto ay isang non-yielding long-duration asset, at ang presyohan nito ay mataas ang dependence sa tunay na interest rate bilang pangunahing discount factor.
Kung tumataas ang tunay na interest rate, tumataas din ang opportunity cost ng paghawak ng ginto, kaya bumababa ang present value ng hinaharap na cash flow ng ginto (na zero yield), dahilan ng patuloy na pressure sa presyo ng ginto.
Ang pag-angat ng tunay na rate sa cycle na ito ay suportado ng maraming trend: matibay na inflation kaya tumatagal ang high rate, matatag ang ekonomiya kaya mataas ang real equilibrium rate, tuloy ang oil price disruptions kaya lakas ang supply-side inflation expectation, at pressure sa US Treasury supply na nagtataas ng term premium.
Ang mga puwersang ito ang nagtatayo ng matibay na pundasyon ng long-term uptrend ng tunay na rate, hindi sila pang-maikling-panahong emosyonal na pagkilos.
Ang IRP-driven na biglaang rebound ng gold price ay effect lang ng one-time risk retreat at mahina ang lakas, walang panama sa patuloy at trend-driven na pag-akyat ng real rate at sa continuing pressure sa gold.
Kaya bago magkaroon ng malinaw na inflection point sa tunay na interest rate center, mahirap magbago ang pattern ng medium-term pressure sa gold price.
Pangunahing tinalakay ng artikulong ito ang rate aspect, ngunit hindi lang rate ang nagpapasya sa presyo ng ginto. Ang gold buying ng central bank, weakening ng dollar credit/currency, at demand for safe haven ay independent na puwersa ng demand, at paminsan-minsan ay kayang balansehin ang rate pressure. Pero dahil sa scope ng frame ng pagsusuri, ito ay hindi pa inilalahad dito at tatalakayin na lang sa mga susunod.
Tecnikal: Sa ngayon, ang spot gold ay nagpapalit-anyo sa mababang lebel, suportado ng neck line ng maliit na head-shoulder top, at lumitaw ang maliit na head pattern—ngunit ang head pattern sa mababang lebel ay madalas na bull trap, kaya hindi dapat masyadong kabahan ang long investors.
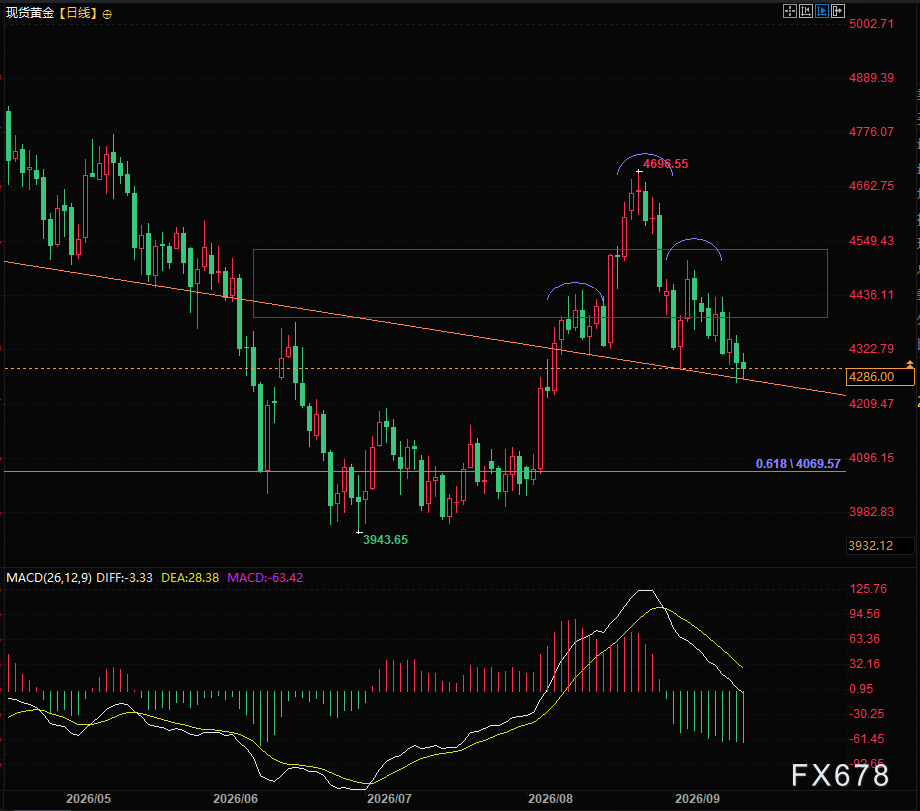
(Pang-araw-araw na chart ng spot gold, pinagmulan: Easy Finance Filipino)
GMT+8 21:22, kasalukuyang presyo ng spot gold $4,285.99
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin

Meta (META.US) magdadagdag ng sariling AI chip! I-de-deploy ang data center sa unang kalahati ng susunod na taon upang mapababa ang gastos sa pag-infer at paggamit ng enerhiya
Nagplano ang Meta Platforms na ideploy ang bagong henerasyon ng sariling gawang artificial intelligence chip sa kanilang data center sa unang kalahati ng 2027, na layuning pababain ang konsumo ng enerhiya at gastos ng pagpapatakbo ng AI models sa pamamagitan ng custom na chip.



Mga presyo ng crypto
Higit pa


