
BlackBerry Q2 ulat sa kita preview: Maaari bang kontrahin ng QNX ang “malaking gap” sa malalaking orders ng secure na komunikasyon?
 2026/09/23 03:45
- Buod ng Pangunahing Punto ng Pamumuhunan
Ang BlackBerry(BB.US)ay mag-aanunsyo ng Q2 FY27 na resulta bago magbukas ang merkado sa US noong Setyembre 24, 2026, at ang conference call ay naka-iskedyul sa alas-8:00 ng umaga ET. Ang guidance ng kumpanya para sa kabuuang kita ay $137 milyon hanggang $148 milyon; ang consensus ng Wall Street ay humigit-kumulang $143 milyon hanggang $146 milyon, kumpara sa $129.6 milyon noong nakaraang taon (+10% hanggang +12% YoY); ang non-GAAP EPS guidance ay $0.03-$0.04, kung saan ang consensus ay nasa pinakamataas na $0.04 (walang pagbabago kumpara sa nakaraang taon).
Noong nakaraang quarter, nakuha ng kumpanya ang kabuuang kita na $152.9 milyon (+26.0% YoY) at adjusted EPS na $0.04, lampas sa inaasahan, at itinaas ang buong taon na outlook; ang presyo ng stock ay tumaas ng halos 20% sa susunod na araw ngunit bumagsak mula sa tuktok. Ang pangunahing tensyon sa quarter na ito ay malinaw: Kung mapapanatili ng QNX ang mataas na kalidad ng paglago at kung ang pagbagsak ng secure communications matapos ang 'over-consume' na malaking contract mula sa Canadian government ay makokontrol.
- Apat na Pangunahing Punto ng Atensyon
Pokus 1: Kalidad ng Paglago ng QNX—Muling Mapapatunayan ba ng Development Licenses ang Outlook para sa Royalty
Ang QNX ang kasalukuyang anchor ng pagpapresyo. Q1 revenue ng unit na ito ay $72.3 milyon (+26.0% YoY), tumaas ang adjusted gross margin sa 86%, at ang development licenses ay pinakamataas sa walong quarter, habang ang royalty backlog ay malapit sa $1 bilyon. Ang guidance ng kumpanya para sa QNX revenue sa quarter na ito ay $70-75 milyon, at adjusted EBITDA na $16-21 milyon.
Hindi lang ‘may paglago’ ang mahalaga sa merkado, kundi ang estruktura: Patuloy bang lumalakas ang development licenses, sumusunod ba ang royalties, at kaya bang i-offset ng industrial/robotics/medical embedded (maliban sa automotive) ang automotive cycle? Kung aangat sa upper end ng guidance ang kita at patuloy na lalakas ang licenses, makukumpirma ang multi-year cash flow. Kung umaasa lang sa one-time service, maaaring ituring na bumababa ang kalidad ng paglago.
Pokus 2: Pagbaba ng Secure Communications—Normal gap ba o panghihinang demand
Ang Secure Communications ay nagdala ng $73.6 milyon Q1 revenue (+24.0% YoY), malaking benepisyo mula sa extended at multi-year contract sa Shared Services Canada, at binigyang-diin ng management na ‘wala palaging malaking kontrata kada quarter’. Guidance ng segment na ito ay bumagsak sa $57-63 milyon, adjusted EBITDA na $5-10 milyon.
Susubaybayan ang resilience ng recurring revenues: Q1 annual recurring revenue (ARR) ay halos $220 milyon (+5% YoY), dollar-based net retention rate (DBNRR) ay 92%. Kung papalo sa upper bound ang kita at tataas muli ang retention rate, mas tatanggapin ng merkado bilang 'issue ng pacing'; kung bababa sa guidance o magpapatuloy bumaba ang retention, maaaring reevaluahin ang sustainability ng government orders.
Pokus 3: Profitability at Cash Flow—'Digesting quarter' o pagbagsak sa kita
Guidance ng kumpanya para sa adjusted EBITDA ngayong quarter ay $20-30 milyon, cash flow from operations ay breakeven to $10 milyon, mas mababa sa Q1 adjusted EBITDA na $36.3 milyon (+144.0% YoY). Tumaas ang guidance sa licensing business sa $10 milyon mula $6.6 milyon noong nakaraang taon, nagbibigay ng buffer.
Ang mataas na marginal profitability ng QNX ay susi sa medium-term leverage. Kapag nanguna ang total revenue at lumaki ang QNX share, maaaring sumampa ang EBITDA sa mataas ng guidance; kung papabor sa mababang-profit segment gaya ng secure communications o tataas ang gastos, maaaring maganap ang kombinasyon ng 'decent revenue pero kulang sa kita', na hindi maganda para sa volatility-driven trading.
Pokus 4: Defensive Guidance para sa Buong Taon at ang Physical AI Narrative
Ang full-year guidance ay nananatili sa $594-621 milyon na revenue, $119-139 milyon na adjusted EBITDA, non-GAAP EPS $0.16-0.20, at operating cash flow na $100 milyon. May inangat na guidance sa Q1; ngayon, ang interes ng merkado ay kung mapapanatili o itataas pa.
Sa conference call, kailangang pakinggan ang updates sa Alloy Kore design-in, progreso sa Physical AI/robotics, at kung ang QNX adaptation sa Hailo at iba pang edge accelerator chips ay magri-resulta sa konkretong orders. Bagama't maaga pa ang mga proyektong ito para sa malaking revenue, ang tono ng management ay direktang makakaapekto sa growth premium.
- Mga Panganib at Oportunidad
Mga Catalyst sa Pagtaas:
- Kikitain ng QNX ang $75 milyon o higit pa, sabay na malakas ang development license at royalties, lalong titibay ang multi-year revenue visibility.
- Mas maganda sa mid guidance ang secure communications, at hindi bumababa ang ARR at 92% na retention rate, patunay na hindi 'over-consume' ang Q1 big contract.
- Lalapit sa $30 milyon ang adjusted EBITDA, at maaaring kumpirmahin o kaunting iangat ang full-year revenue at EBITDA guidance.
Mga Downside Risk:
- Lalapit sa lower end na $137 milyon ang total revenue, babagal ang QNX, at bababa ang development license mula sa high.
- Bumaba sa $57 milyon ang secure communications, o tuloy ang pagbaba ng retention rate; maaaring kwestyunin ang stability ng government business.
- 'Nagkataon lang sa guidance', at cautious ang pahayag ukol sa Alloy Kore/Physical AI, dagdag ang pagbawi ng presyo ng stock, madaling mag-trigger ng profit-taking.
- Rekomendasyon sa Estratehiya ng Trading
Bullish na lohika: Malusog ang estruktura ng QNX (parehong malakas ang licenses at royalties), maliit ang pagbagsak ng secure communications kaysa sa inaasahan, EBITDA at cash flow ay nasa taas ng guidance, at nananatili ang buong taon na outlook ng management. Ito ang senaryo ng 'digesting pace', mainam sa sentiment repair.
Risk sa Bearish: 'Sakto lang' ang kita at profit, ordinaryo ang QNX, ang gap sa secure communications ay ini-interpret bilang demand issue, o hindi na ilalakas pa ang buong taong guidance. Sa huling apat na quarter, in-exceed ang expectations (Zacks: average beat 94.6%), hindi mababa ang expectation ng merkado para muling mag-beat; ang plain na resulta ay maaaring magbaba ng valuation.
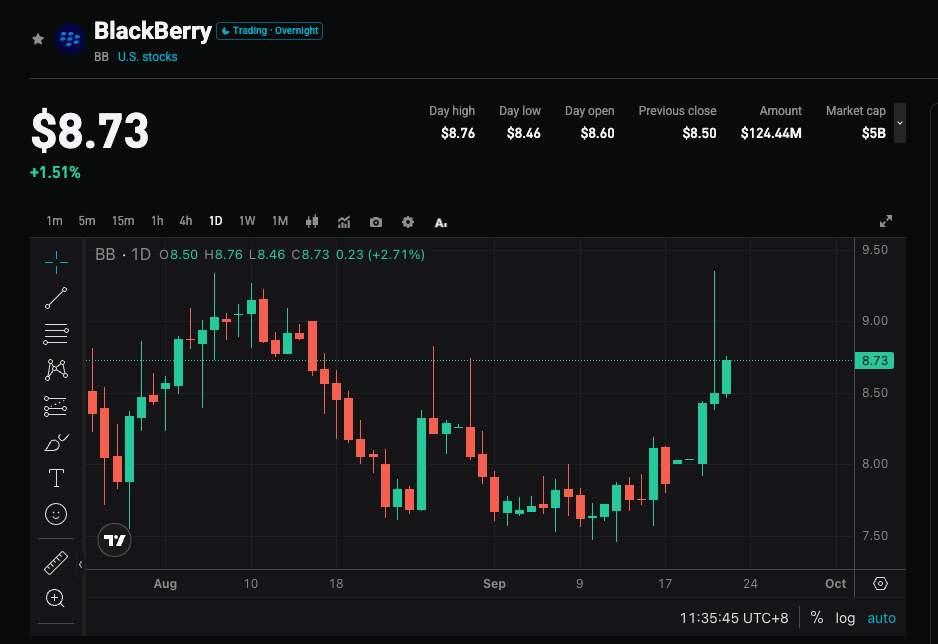
Tactical Notes (BB, as of Sept 22 close $8.62):
- Bago ang earnings: Ang presyo ng stock ay umakyat mula sa $8.00–8.15 platform, sinubukang abutin ang $9.22 intraday pero bumagsak at nagsara sa $8.62. Ang 50-day moving average ay mga $8.70, kasabay ng resistance zone na $9.00–9.20. Panganib at gantimpala bago ang event ay average lang, implied volatility mga ±9% ($7.85–9.40). Kontrolin ang event position, tumaya ng maliit. Iwasan ang leveraged long sa ilalim ng $8.00.
- Bullish structure: Mag-closing sa taas ng $9.00–9.20, mag-retest at mag-stay sa $8.40–8.50. Resistance sa taas: $10.00 / $10.30. Puwedeng mag-stop loss sa $8.20, o ayusin pailalim depende sa kakayahan sa risk, pababa rin sa ilalim ng $8.00.
- Bearish / Hedge structure: Kapag hindi mabawi ang $8.40–8.50 pagkatapos ng gap down, o sumubok sa $9.00–9.20 pero bigong mag-breakout. Mga support pababa: $8.00 / $7.50 / $6.10.
Pangunahing Datos:
- Kabuuang kita at YoY growth (kumpara sa mid guidance na mga $143 milyon)
- QNX revenue, development license at royalties structure
- Secure communications revenue, ARR at DBNRR
- Adjusted EBITDA, cash flow sa operasyon at kung ia-adjust ang buong taon na guidance
Rekomendasyon sa operasyon: Kapag mahusay ang resulta at guidance, mainam maghintay sa pag-cool off ng pagbukas bago mag-reevaluate; pero kung papasa lang o mahina ang secure communications, pansinin ang paglaki ng volatility pre-to-intraday, iwasan ang chasing. Ang position sizing at stop loss ay dapat naaayon sa sariling risk tolerance.
🔥 US Stock Hotspot Radar LIVE na! 3 pangunahing US stock themes + 6 stock picks + 7 event calendars, nasaan ang oportunidad ngayong linggo? I-click para makita ng buo ang 22 trading ideas→
Paalaala: Ang mga nilalaman sa itaas ay pawang para sa sanggunian lamang at hindi investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang pagbagal ng AI model ay hindi kinakailangang masama: Tatlong istrukturang panig ng benepisyo sa tradisyonal na data center ay mas mahalaga kaysa sa pagtaas ng interest rate
Naniniwala ang HSBC na ang tradisyonal na lohika ng paglago ng mga data center ay lumilipat mula sa pag-ulit ng mga modelong nangunguna tungo sa komersyalisasyon ng AI. Ang pagtaas ng demand para sa inference at ang pagpapalawak ng capital expenditure ng mga cloud provider, kasama na ang paghihigpit ng kuryente at regulasyon, ay inaasahang magpapatuloy sa mahigpit na balanse ng suplay at demand hanggang 2028. Kahit na tumaas ang interest rates, tinatayang maaabot pa rin ng AFFO per share ang compound annual growth rate na 11%–12% mula 2025 hanggang 2028, na nagpapakita ng matatag na kakayahang kumita.
Sa pagkakataong ito, babagsak ba ng US Treasury ang stock market ng US?
Nagbabala ang strategist ng Bloomberg na si Simon White na ang pagtaas ng US Treasury yield ay lumilipat mula sa dating "magandang" pag-akyat na hinihimok ng mga inaasahan sa interest rate, patungo sa magulong pag-akyat na dulot ng paglawak ng term premium. Ayon sa mga market analyst, ang pagtaas ng pangmatagalang interest rate ay sabay na nagtutulak pataas sa discount rate ng halaga ng US stock market at cost of financing ng mga negosyo, at nagpapalala ng pressure sa liquidation ng mga asset na may mataas na leverage. Kung ang interest rate na lampas 5% ay maging bagong normal, patuloy na mararanasan ng US stock market ang pressure ng pagbaba ng valuation.
Mga presyo ng crypto
Higit pa


