
Paunang Pagsusuri sa FY2026 Q4 Financial Report ng Apple (AAPL): Tumataas ang Presyo ng iPhone Duo/18 Series Habang Bumababa ang Dami, Suporta sa Bagong Taon ng Pananalapi
 2026/11/01 12:44
🔥 Hotspot Radar ng US Stock ay live na! 3 pangunahing linya ng US stock + 6 piniling mga stock + 7 malalaking event calendar, saan ang pagkakataon ng US stock ngayong linggo? I-click ang link para makita sa isang iglap 22 na direksyon ng trading→
1. Mabilisang buod ng mga punto ng pamumuhunan
Apple(AAPL.US)ay maglalabas ng financial report para sa ikaapat na quarter ng fiscal year 2026 pagkatapos ng market close ng US Eastern Time, Nobyembre 2, 2026. Ang consensus ng merkado ay inaasahan ang kabuuang revenue na humigit-kumulang US$113.32 bilyon (+10.6% YoY), at bawat share earnings na US$1.979 (+7.0% YoY). Inaasahan ng Goldman Sachs ang revenue na US$113.598 bilyon (+11% YoY), bahagyang mas mataas sa consensus at nasa mataas na dulo ng guidance range na 9%—11% ng kumpanya, ang EPS ay US$2.01, pinananatili ang "buy" rating at tinaas ang 12-buwang target price mula US$360 sa US$390. Ang core ng ulat na ito ay nakasentro sa pag-verify kung maipapatupad ang "bawas sa dami, taas presyong" ng iPhone 18 series, early demand ng Duo foldable screen, pati na rin ang resilience ng service business at attitude ng susunod na quarter guidance sa harap ng supply constraints.
2. Apat na pangunahing focus
Focus 1: Pagbawas ng volume at pagtaas ng presyo ng iPhone 18 series at pag-optimize ng structure
Ang iPhone pa rin ang pangunahing driver. Inaasahan ng Goldman Sachs ang Q4 iPhone revenue na US$56.561 bilyon (+15% YoY), na tumutugma sa consensus at "mid-teens" guidance ng management. Inaasahan ang shipment volume na bababa ng mga 4% YoY (hanggang mga 57.3 milyon units), ngunit tataas ng mga 20% ang average selling price, na bumubuo sa "bawas volume, taas presyo". Ang pagbagsak ng shipment ay pangunahing dahil sa split ng launch cycle (walang base model), memory at component supply constraints sa industriya, at ang price increase ay nagpapababa ng demand; bahagyang nabalanse ito ng spillover mula sa iPhone 17 at unang bentahan ng 18 Pro series (lalo na sa China at India). Kumpara sa malakas na pagbagsak ng shipment ng mga smartphone sa industriya (mga -20% hanggang -22%), tumaas ang share ng Apple mula 18.2% sa 22.4%, nagpapakita ng relative na lakas. Kailangang magmasid kung ang aktwal na shipment structure ay lalong lilipat sa Pro/Pro Max, at kung ang kita mula sa price increase ay bahagi lang ng total margin sa panandaliang panahon.
Focus 2: Supply constraints, lead time, at maagang demand signals ng Duo
Ang supply constraint ay ang susi ngayong quarter. Ang sariling gawa ng Apple na SoC advanced node ay may limitadong kapasidad, dagdag pa ang posibilidad ng pagkaantala ng DRAM supply sa A20 Pro assembly, at mababa pa ang yield sa mass production ng Duo, kaya't nagbigay na ng abiso ang management na mag-iintensify ang constraint quarter-on-quarter. Ayon sa Goldman Sachs, average lead time ng iPhone 18 Pro series sa first 42 days globally ay 24 na araw, bahagyang mas mababa kaysa sa nakaraang linya at bumababa nang mas mabilis; nanatiling matibay ang Pro Max. First week pre-order ng Duo ay may global average na waiting time na mga 100 na araw, halos pantay ang lahat ng rehiyon, hindi mahina ang early demand: Ang first week ng iPhone 18 Pro series sales sa China ay +12% YoY, halos 33% ng kabuuang smartphone sales sa bansa sa quarter na ito; Sa India, tinatayang +15% hanggang +28% sa unang araw. Ayon sa feedback ng supply chain, tumaas ang Pro Max orders ng 10%—15%, Duo ng 30%, habang bumaba ang 18 Pro, kaya't nanatili ang kabuuan ngunit mas mataas ang share ng mga mamahaling model. Malaki ang epekto ng channel inventory at supply capacity sa lead time, kaya't kailangang ikonsulta rin ang opisyal na pagbigkas ng management tungkol sa totoong demand.
Focus 3: Resilience ng service business at price hedging ng Mac/iPad
Inaasahan ang services na tataas ng mga 10% YoY, tugma sa consensus at guidance ng kumpanya (dating guidance ay mga 9.5%, kabilang na ang about 2.5 percentage points na exchange rate headwind quarter-on-quarter). Tinaya ng Goldman Sachs ang services revenue na mga US$31.521 bilyon, kung saan ang App Store growth ay pinabagal sa mga +2%, TAC(Google revenue share)mga +11%, at subscription services mga +22%. Ang Mac ang may pinakamataas na disparity: tinaya ng Goldman Sachs ang revenue na mga US$8.683 bilyon, halos flat YoY, na mas mababa sa +12% ng consensus; bagsak ang shipment ng mga 12%, nakatulong ang mga 18% price increase noong June bilang compensa. Baliktad naman ang iPad, tinatayang revenue na mga US$7.398 bilyon (+6% YoY), mas mataas sa +1% na consensus, at kapwa benepisyo mula sa higit 20% price hike ng Hunyo. Ang mataas na gross margin at install base support ng services ang core ng long-term narrative, kaya't kailangang pansinin kung magpapatuloy ang pressure sa App Store at subscription growth ngayong quarter.
Focus 4: Gross margin, susunod na quarter guidance, at valuation re-rating space
Inaasahan ng Goldman Sachs ang gross margin na 47.8%, mas mataas sa consensus na 47.5%, halos katapat ng guidance midpoint ng kumpanya na 47%—48% (o mga 46%—47% kapag tinanggal ang customs refund). Ang inaasahang operating expenses ay nasa range na US$19.1 bilyon—US$19.4 bilyon. Mas mahalaga ang susunod na quarter: Mas konserbatibo ang Goldman Sachs para sa F1Q27 (EPS US$2.88, revenue US$151.2 bilyon, gross margin 46.8%), na parehong mas mababa kaysa sa consensus, at inaasahang magbibigay ang kumpanya ng revenue guidance sa mababa hanggang mid single-digit YoY growth. Itinaas ng Goldman Sachs ang target price hindi dahil sa forecasted earnings, kundi dahil sa paglakad ng Duo na nagpapalakas ng kompiyansa sa upgrade cycle ng iPhone, kaya tumaas ang valuation multiple mula 37x sa 40x (NTM+1Y). Ang opisyal na anunsiyo hinggil sa guidance sa December quarter at supply alleviation pace ay direktang makakaapekto sa sentiment at valuation digestion sa short term.
3. Nakakabit na panganib at oportunidad
Mga katalista para sa pataas na galaw:
- Maaaring umabot ng higit 15% ang iPhone revenue growth, at mas maganda ang Pro/Pro Max at Duo product mix kaysa inaasahan, na pinapatunayan ang "bawas volume, taas presyo" na lohika.
- Pananatili ng double-digit growth sa service, gross margin na malapit sa high end ng guidance, at nagbibigay ng positibong outlook sa susunod na quarter.
- Matibay na early demand signal para sa Duo (waiting time, rehiyonal na bentahan) ang magpapalakas sa market expectations sa bagong device upgrade cycle.
Mga down risk:
- Kapag mas malaki ang pagbaba ng shipment volume o makita ang epekto ng price increase na nagpapababa ng demand, maaaring bumaba ang iPhone revenue sa "mid-teens."
- Patuloy na paglala ng supply constraint, o kung magbibigay lang ng mababang growth guidance, magdudulot ito ng pag-aalala para sa holiday season.
- Mas bumagal pa ang growth ng App Store, o ang currency at cost pressure ay lampas inaasahan, na magpapababa sa gross margin at kalidad ng kita.
4. Trading strategy na mungkahi
Bullish na lohika: Kung malinaw na lalampas ang iPhone at kabuuang kita sa consensus, solid ang gross margin, at positibo ang pahayag ng management tungkol sa demand ng Duo at guidance ng December quarter, posibleng mapalakas ang narrative ng "hardware cycle + resilience ng services," susuporta sa valuation recovery at target price upgrade na lohika.
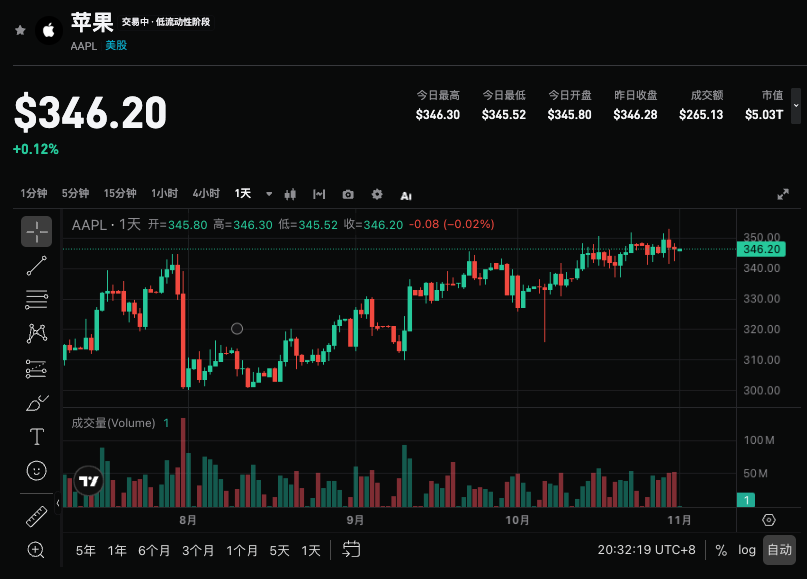
Bearish risk: Kung swak lang sa inaasahan ang mga pangunahing datos o bahagyang mababa, negatibo ang pahayag tungkol sa supply constraint, o mahina ang guidance para sa susunod na quarter, posibleng magdulot ito ng profit-taking, lalo na't mataas na ang stock price.
Mahahalagang Datos:
- Kabuuang revenue at YoY growth, iPhone revenue at shipment/average price structure
- Service revenue growth at detalye ng App Store/subscription
- Pagkilos ng gross margin at operating expense
- Susunod na quarter (F1Q27) revenue guidance at outlook sa supply constraint
Payong Operasyon: Kapag mahusay ang resulta at positibo ang guidance, maaaring unahin ang pagpasok pagkatapos ng pullback; kung flat ang data o maingat ang guidance, mag-ingat sa short-term volatility, iwasan ang habulin ang presyo. Ang position at stop loss ay dapat iakma ayon sa kakayahan sa panganib ng indibidwal.
Disclaimer: Ang lahat ng nabanggit ay para lamang sa sanggunian, hindi ito bumubuo ng investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Halos 1 trilyong pagtaas sa loob ng 90 araw! Ang hindi nakalistang utang ng AI ay tahimik na lumampas sa 4.1 trilyong US dollar
Ang kasiglahan sa AI infrastructure ay nagdudulot ng napakalaking off-balance sheet na pasanin, kung saan ang kaugnay na mga pangako ng pitong kumpanya ng teknolohiya ay umabot na sa $4.11 trilyon, na tumaas ng halos $1 trilyon sa loob lamang ng halos 90 araw—malayo sa aktuwal na utang sa balance sheet. Patuloy na lumalaki ang mga kontrata sa data center, procurement obligations at guarantees. Hindi pa iisa ang pamantayan ng mga credit rating agency, kaya nagsimulang mangamba ang merkado: kung ang paglago ng kita mula sa AI ay hindi papantay sa pagtupad ng mga commitment, maaaring maapektuhan ng labis na gastos ang cash flow at valuations ng mga kumpanya.


Isang buhay na mahirap gumaling: Natuklasan ng Goldman Sachs na ang mga manggagawang napalitan ng AI ay karaniwang nahihirapang muling makahanap ng trabaho, at madalas silang mapunta sa susunod na target ng AI
Ang AI na pagbabawas ng mga empleyado ay mabilis nang kumakalat sa buong industriya! Nagbabala ang Goldman Sachs na ang mga natanggal ay nahuhulog sa isang "dead loop" ng pagiging hired para lamang muling mapalitan—hindi lang mahirap makahanap ng bagong trabaho, kundi 75% ng mga natanggal ay maaari muling mapalitan ng AI. Mas mapanganib pa, kung babagal ang ekonomiya, ang milyon-milyong backlog ng AI layoffs ay maaaring sabay-sabay sumabog, at ang totoong bagyong may kinalaman sa unemployment ay saka pa lang magsisimula.

Mga presyo ng crypto
Higit pa


