
French government bond: "Eye of the storm" in the market

Sa mga nakalipas na araw, tuloy-tuloy ang pagkalugi ng merkado ng mga bono sa Europa, at ang France ay naging sentro ng pansin. Simula Oktubre, ang yield ng 10-year French Treasury bond ay halos umabot sa 5%, at ang spread ng France-Germany ay lumawak sa mga 159bp. Ang gastos sa paghiram ay mas mataas pa kaysa sa mga dating high-risk na bansa gaya ng Greece at Italy, na sumira sa tradisyonal na risk hierarchy ng eurozone bond market.
Paghahambing: France-Germany Spread (Asul, Kaliwa) at 10Y French Bond (Pula, Kanan)
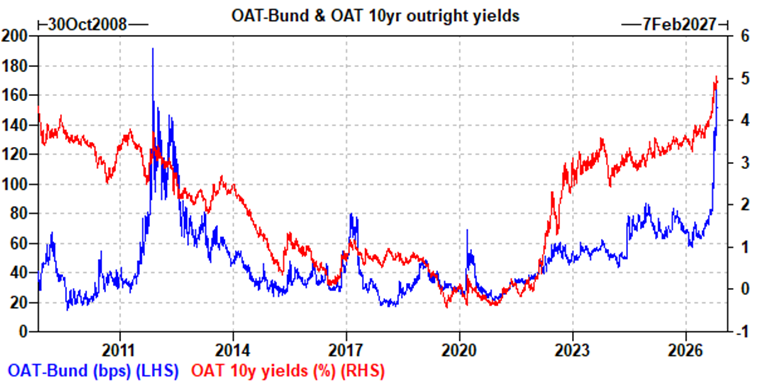
Matagal nang mataas ang depisit at utang ng France, at noong 2027 ay kakaharapin nito ang presyur na mag-isyu at mag-refinance ng humigit-kumulang 340 bilyong euro; plano ng pamahalaan na maglunsad ng 54 bilyong euro na restructuring scheme at pagsikapan na pababain ang depisit sa 5%. Ngunit dahil sa istruktura ng parliamento at takbo ng halalan, may pagdududa kung maisasakatuparan ito.
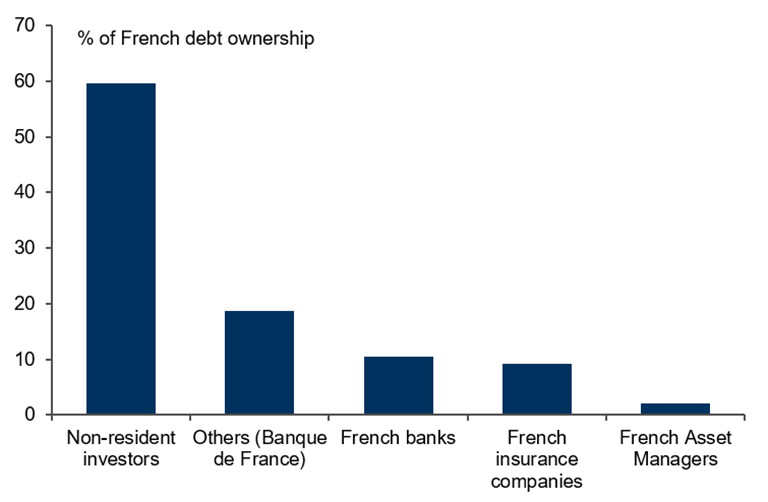
Bukod dito, mataas ang bahagi ng foreign investors sa French Treasury bonds, na sensitibo sa panganib, kaya't ang pagbenta ng mga dayuhang mamumuhunan ay lalo pang nagpapalala ng volatility.55% ng kabuuang French Treasury bonds ay hawak ng mga internasyonal na mamumuhunan, 29% ay hawak ng mga lokal na bangko at non-bank institutions, at 16% ay hawak ng French central bank. Sa kabuuan, hindi man local o foreign, ang pagbawas ng hawak sa French Treasury bonds at pag-diversify ay isa sa mga pangunahing istratehiya. Makikita rin sa sabayang paglobo ng EURJPY at dami ng transaksiyon ng French bonds na malinaw ang sell signal mula Japan. Kasama ng mabilis na paglawak ng sovereign bond spreads mula Setyembre, naging pangunahing salik na ang foreign selling sa mahina ngayong presyong ito ng French bonds.
Bahagi ng mga Mayhawak ng French Treasury Bonds
Sa kabilang banda, limitado lang ang paglawak ng Spain at Portugal bond spreads, at ang Germany at Netherlands bonds ay naging mas matatag kumpara sa mga swaps, na nagpapakitang nagkaroon ng internal capital reallocation sa loob ng eurozone.
Posible bang magkaroon ng bullish rally ang French Treasury bonds bago ang 2027 presidential election?Kung aakyat ang French Treasury bonds, nakadepende ito sa tatlong posibleng salik:
Una: Sa loob ng bansa, kung magsasama ang centrist at center-right na partido para maglunsad ng iisang kandidato, ito ang pinaka-positibong pagbabago para sa French Treasury bonds bago ang halalan. Sa ngayon, inaasahan ng merkado na maglalabas sina Philippe/Attal ng united candidate. Kung ang centrist bloc (Philippe, Attal) at center-right bloc (Letaillier, Lisnard) ay makakapaglabas ng iisang kandidato, magbabago ang baseline scenario. Sa kasalukuyan, sina Attal, Letaillier, at Lisnard ay sumusuporta sa pagkakaroon ng united primary, pero si Philippe, na siyang nangunguna sa mga survey, ay tutol dito.
Pangalawa, ang 2027 budget ay dapat hangga't maaari ay malapit sa target na 5% deficit. Ayon sa modelo ng Goldman Sachs: kahit pa isaalang-alang ang nonlinear na pagpepresyo ng merkado sa debt indicators, ang kasalukuyang France-Germany spread ay nasa mga 60bp na mas mataas kaysa sa fair value estimate. Kaya kung bababa ang volatility ng rates at mapatotohanan ang commitment ng deficit reduction, maaaring kumitid pa ang France-Germany spread.
Pangatlo, ang ikabubuti ng global macro environment. Taya ng Goldman Sachs, ang enerhiya ay makapagpapagalaw ng hanggang 20–30 basis points sa France-Germany bond spread volatility. Sa susunod na mga buwan, malamang na mataas pa rin ang energy uncertainty sa Europa; pero kapag naging malinaw ang panahon sa taglamig, o humupa ang geopolitical tensions, maaaring tumaas ang global risk appetite, na maaaring magdulot ng market recovery bago ang 2027 presidential election.
Sa kabuuan, ang galaw ng French Treasury bonds bago ang 2027 presidential election ay magiging labanan ng "pag-asa at panganib." Bagamat kasalukuyang marupok ang market sentiment at tuloy-tuloy ang pag-atras ng foreign capital, maaaring magbunsod ng market recovery rally ang potensyal na pagbabago sa domestic political landscape, substantibong pagpapatupad ng fiscal reform, at marginal na ikabubuti ng global macro environment. Inirerekomenda na tutukan ang domestic political developments sa France, ang legislative progress ng budget legislation, at ang paggalaw ng energy prices upang matukoy ang mga posibleng investment opportunities.
BFC 汇谈
Kasama niyo kami hanggang 2026
Inaanyayahan kayong mag-iwan ng mensahe sa background
Makipag-ugnayan sa amin
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Nasdaq at semiconductor: Mga dahilan ng pagbagsak + posibleng punto ng paghinto
Natapos na ang $22 bilyong pag-acquire ng FOX (FOXA.US) sa Roku (ROKU.US), bumuo ng streaming giant na sumasaklaw sa mahigit 100 milyong pamilya.
Inanunsyo ng Fox noong Biyernes na natapos na nila ang acquisition ng streaming platform na Roku sa halagang 22 billions USD.
Mga presyo ng crypto
Higit pa


