
Isang linggo ng takot sa US stock market! Huminto pansamantala ang bentahan ng AI, ngunit ang matibay na ulat ng non-farm payrolls ay nagbabala ng posibleng pagtaas ng interes; ang pag-akyat noong Biyernes ay baka “dead cat bounce” lang?

Ang stock market ng US ay nakaranas ng matinding pag-uga ngayong linggo. Noong Biyernes, nagkaroon ng teknikal na pagbalik dulot ng sobrang pagbagsak ng chip stocks, ngunit may pagdududa kung gaano ito katibay—lumampas ng malaki sa inaasahan ang datos ng Non-Farm Payrolls, kaya't tumaas ang posibilidad ng rate hike sa Disyembre mula 70% hanggang 85%. Habang hindi pa natatapos ang negatibong epekto ng AI, nadagdag pa ang pressure mula sa tumitinding monetary policy, kaya't patuloy ang debate kung ang pag-angat noong Biyernes ay tanda ng pag-istabilize o isang "dead cat bounce".
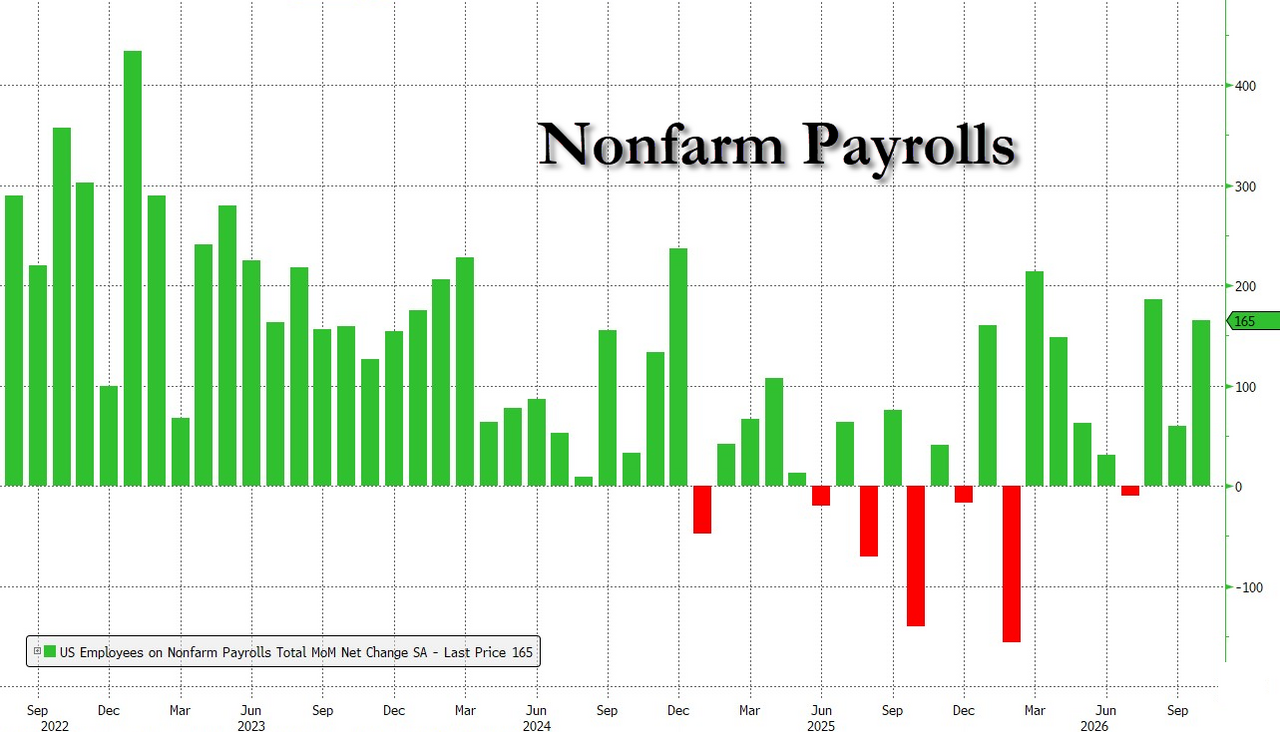
Ipinahayag ng US Bureau of Labor Statistics (BLS) noong Biyernes na halos lahat ng datos ng Non-Farm Payrolls para sa Oktubre ay lumagpas sa inaasahan: 165,000 na bagong trabaho ang nadagdag, malayo sa inaasahang 70,000; bumaba ang unemployment rate sa 4.1%, at tumaas ang hourly wage year-on-year sa 3.1%—parehong mas mataas kaysa inaasahan.
Pagkatapos mailabas ang datos, ang yield ng 2-taong US Treasury ay pansamantalang tumaas ng 7 basis points sa 4.54%, habang ang 10-taong yield ay umabot sa 4.87%. Ang pusta ng market para sa December rate hike ay isang beses pang lumobo sa 85%. Sa konteksto ng malakas na pagbagsak ng AI-related stocks ngayong linggo, ang report na ito ay nagbigay ng konkretong suporta sa posibleng karagdagang paghigpit sa polisiya ng Federal Reserve, kaya't sabay na pinapasan ng market ang "AI na pag-aalala" at ang banta ng rate hike.
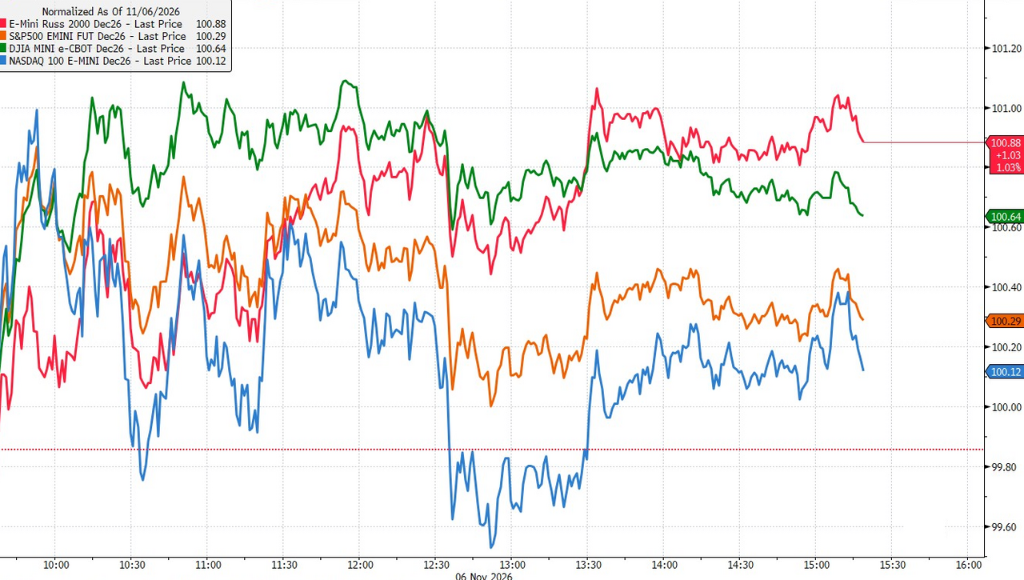
Sa pagtatapos ng linggo, halo ang resulta ng US stocks; tumaas ang Nasdaq 100 Index ng 1.35% at Philadelphia Semiconductor Index ng humigit-kumulang 3%, ngunit bahagya lang ang pagtaas ng S&P 500 sa 0.3% at bumaba ang Dow Jones ng 0.5%, ibig sabihin ay mahina ang breadth ng market at karamihan sa mga stocks ay bumagsak pa rin. AMD ay tumalon ng 11%, Intel ng 7.71%, Qualcomm ng 5.52%, Micron ng 5.12%, habang Nvidia ay tumaas ng 2.78%—ang mga stock na pinakagrabe ang pagbagsak noong Huwebes ay pinakamalakas ding bumawi noong Biyernes, na nagpapakita na ang pag-angat ay malamang isang technical rebound lang at hindi pagbabago ng long-term trend batay sa mga fundamentals.
Non-Farm Payrolls, Sumobra sa Tatlong Aspeto, Rate Hike sa Disyembre Muling Naging Prayoridad
Ang sobrang laki ng Non-Farm Payrolls para sa Oktubre ay ikinabigla ng market.Ang 165,000 na bagong trabaho ay hindi lamang malayo sa consensus na 70,000, kundi mas mataas pa sa pinakamataas na pagtatantiya ng Wall Street, na itinuturing na limang standard deviation na layo mula sa median expectation. Sa mga ito, 159,000 ay mula sa private sector (malayo sa inaasahang 65,000) habang 6,000 lang mula sa gobyerno.
Pinalala pa ito ng mga inayos na datos. Ang bilang ng trabaho sa Agosto ay ni-revise pataas ng 53,000 hanggang 186,000, habang Setyembre naman ay inakyat ng 31,000 sa 60,000, kaya't umabot sa 84,000 ang kabuuang pagtaas sa loob ng dalawang buwan. Samantala, ayon sa household survey, umabot sa 463,000 ang dagdag trabaho sa isang buwan—pangatlong sunod na buwan na higit 400,000—at ang full-time employment ay tumaas ng 714,000, pangalawa sa pinakamataas mula 2026, samantalang bumaba ng 242,000 ang part-time employment.
Ang datos ng sahod at unemployment rate ay nagpapakita rin ng "overall overheating". Bumaba ang unemployment rate noong Oktubre mula 4.2% patungong 4.1%, mas maganda kaysa sa inaasahang 4.2%; tumaas ang average hourly wage ng 0.4% month-on-month (inaasahan ay 0.3%), at umabot sa 3.1% year-on-year, na pumipigil sa inaasahan ng market na unang bababa sa ibaba 3%. Pagkatapos ng announcement, ayon sa Bloomberg, nananatili ang market pricing na magdadagdag ng 40 basis points na rate hike bago sumapit ang Setyembre 2027, at umakyat ng hanggang 85% ang posibilidad ng 25 basis points rate hike sa Disyembre.
Inasahang Rate Hike, Binibigyan ng "Cover" ang Hawks ng Fed
Ang timing ng report na ito ay medyo sensitibo. Mas maaga ngayong linggo, kinuwestiyon ang sustainability ng AI infrastructure investment, bumaba nang husto ang Nasdaq—pinakamalaking one day drop mula Marso 2020—at umasa ang market na magpapabagal ang Federal Reserve ng pagtataas ng rates dahil sa humihigpit na financial conditions. Ngunit ang Non-Farm Payrolls report na ito ay nagbigay ng sapat na "political cover" para sa mga hawkish na opisyal ng Fed.
Karamihan sa mga Wall Street analysts ay naniniwala na ang report na ito ay nagbibigay ng matibay na basehan para sa karagdagang rate hike, kaya't muling naging lehitimo ang December pagtaas. Gayunpaman, may ilan pa ring nananatiling maingat, nagsasabing ang patuloy na volatility sa stock market at ang kawalang-katiyakan ng kinabukasan ng AI investment ay mga posibleng dahilan para manatiling steady ang Fed.
Binanggit ng isang analyst na kilala sa industriya bilang "bagong Fed whisperer" na ang report na ito ay hindi fundamental na binabago ang baseline outlook ng Federal Reserve hinggil sa economic growth at inflation, ngunit ang malawakang bentahan ng AI assets ay maaaring spensyal na magbago ng financial conditions, na potensyal na maging bagong variable sa December decision. Kasabay nito, kailangang mabantayan ng market kung alin ang bibigyang importansya ni Fed Chair Powell—ang lagged employment data, o ang mas forward-looking na signal mula sa market—sapagkat ito ang magtatakda ng direksyon sa December meeting.
Kulang ang Lakas ng Pagbalik Noong Biyernes
Sa nakita noong Biyernes, kahina-hinala ang pagkakabuo ng rebound. Nanguna ang chip sector, ngunit ang mga nanguna ay siyang pinakamalaki rin ang pagbagsak ngayong linggo—AMD ay tumalon ng 11%, Intel ng 7.71%, at Qualcomm ng 5.52%, itong "mas maraming bagsak, mas malakas ang rebound" ay mas katangian ng teknikal na pag-angat, hindi ng pagbabago ng market sentiment.
Mas malinaw pa ang kakulangan ng rebound pag tiningnan ang market breadth. Ang S&P 500 ay tumaas lang ng 0.3% sa buong araw, Dow Jones ay bumaba ng 0.5%, ibig sabihin ay halos lahat ng pagtaas ng index ay dahil lang sa ilang major chip stocks, habang karamihan ng bahagi ng index ay bumagsak pa rin. Ang ganitong estrukturang pag-iwan ng malalaking stocks ay tipikal na signal na hindi pa nanunumbalik ang kumpiyansa ng market.
Mas mahalagang tandaan, ang macro background ng Biyernes na rebound ay hindi kanais-nais. Kumpirmadong balik sa agenda ang rate hike sa Disyembre dahil sa non-farm data, tumaas sa 4.54% ang 2-year US Treasury yield, at ang US dollar index ay tumaas ng 0.74% sa isang araw—pinakamalaking single-day gain mula Hunyo—na pawang nagpapabigat sa equities.
Naipaliwanag na ng ilang analyst noon na, sa ilalim ng kasalukuyang posisyon kung saan ang CTA funds ay sistematikong nags^{-i-er a-n ng gamit} pagbaba ng exposure at ang mga long-biased funds ay "naghihintay muli", ang ganitong kombinasyon—isang "overheated" na non-farm report na sinamahan ng patuloy na AI concerns—ay hindi sapat na proseso para sa tunay na rebound. Base sa kasalukuyang structure, rate trends, at fundamental na konteksto, ang pag-angat noong Biyernes ay mas malapit sa isang "dead cat bounce" na teknikal na katangian, hindi ng totoong turning point sa bear market.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sinira ng Democratic Party ang kasikatan ng mga data center? Inangat ng Goldman Sachs ang kanilang prediksyon laban sa agos!
Tinaas ng Goldman Sachs ang inaasahang gastusin sa pagtatayo ng data center sa Estados Unidos, mula $67 bilyon noong 2026 patungong $80 bilyon, at unang beses na nagbigay ng $125 bilyong prediksyon para sa 2028. Bagama't ang suspensiyon sa Texas ay nagdulot ng takot sa merkado, naniniwala ang Goldman Sachs na ito ay isang pagkaantala lamang at hindi tuluyang pagtigil. Nanatiling matatag ang kabuuang cycle ng konstruksyon, ngunit nahaharap sa tunay na panganib ng pagtaas ng gastos sa financing at pagkansela ng kontrata ang mga developer na may mataas na lebel ng utang.

Malaking rebound ng chip stocks, dapat ba mag-buy the dip o magbenta para makaligtas?
Lumiliit ang pag-upa ng AI compute ng Microsoft! Ayon sa ulat, unti-unting umaalis sa Oracle Cloud agreement, bumagsak ang “bagong cloud” CoreWeave
Ayon sa ulat noong Biyernes, ang dahilan kung bakit unti-unting isinara ng Microsoft ang inuupahang ilang computing resources mula sa Oracle nitong mga nakaraang buwan ay dahil ang mga Oracle server ay gumagamit ng mas luma nang henerasyon ng Nvidia chips, na hindi tugma sa teknikal na pamantayan ng Microsoft. Bumagsak ng mahigit 5% ang presyo ng stocks ng Oracle. Binibigyang-diin ng Oracle na nananatiling malakas ang demand para sa AI infrastructure, kabilang na ang demand para sa mas lumang henerasyon ng GPU. Noong Huwebes, naiulat na muling nirebyu ng Microsoft ang “bagong ulap” na kolaborasyon dahil sa mga pag-antala sa delivery at mataas na gastos.
Bagong mga cloud provider muling naharap sa hamon: May ulat na plano ng Microsoft (MSFT.US) na bawasan ang listahan ng mga partner at magtayo ng sariling data center
Ayon sa mga taong may alam, plano ng Microsoft na bawasan ang bilang ng Neocloud na mga partner para sa kanilang bagong cloud service at magpokus sa pakikipagtulungan sa ilang mahahalagang supplier, pati na rin sa pagtatayo ng sarili nilang data center.
Mga presyo ng crypto
Higit pa


