Tygodniowe podsumowanie TradFi: 26–30 października
Fed utrzymuje wysokie stopy w obliczu pogłębiających się wewnętrznych podziałów: dolar i rentowności zyskują wsparcie, podczas gdy aktywa związane z AI i rynki ropy mierzą się z większą zmiennością
I. Tygodniowe podsumowanie rynku
W tym tygodniu uwaga rynku skupiała się na październikowym posiedzeniu FOMC Rezerwy Federalnej oraz zmienności cen ropy wywołanej ponowną wyceną ryzyka geopolitycznego na Bliskim Wschodzie.
Zgodnie z powszechnymi oczekiwaniami Fed utrzymał docelowy przedział stopy funduszy federalnych na poziomie od 3.75% do 4.00%. Komunikat dotyczący polityki pieniężnej nie wskazywał jednak na zwrot w kierunku łagodzenia. Dwa głosy odrębne opowiadały się za podwyżką stóp o 25 punktów bazowych, co wskazuje na rosnące w Fed obawy dotyczące ryzyka inflacyjnego. Bank centralny podkreślił również, że przed określeniem właściwego kierunku polityki musi zgromadzić więcej danych gospodarczych. Ponieważ rynek pracy pozostaje odporny, a wzrost gospodarczy się utrzymuje, oczekiwania na szybkie obniżki stóp zostały ograniczone.
Przewodniczący Fed Kevin Warsh wskazał również, że przyszłe posiedzenia FOMC dotyczące decyzji w sprawie stóp mogą odbywać się rzadziej, a Fed dodatkowo ograniczył znaczenie jednoznacznych zapowiedzi przyszłej polityki. Oznacza to, że przy ponownej wycenie perspektyw stóp procentowych rynki mogą w coraz większym stopniu opierać się na CPI, bazowym PCE, liczbie nowych miejsc pracy poza rolnictwem, sprzedaży detalicznej, PKB, wzroście płac oraz wypowiedziach przedstawicieli Fed. W rezultacie publikacje poszczególnych danych mogą wywoływać większą zmienność cen aktywów.
Na rynku surowców ceny ropy odnotowały w tym tygodniu wyraźny spadek. Iran przeprowadził rozmowy o bezpieczeństwie regionalnym z przedstawicielami Arabii Saudyjskiej, Turcji i Pakistanu, natomiast Stany Zjednoczone nadal pozostawiały przestrzeń do negocjacji w swojej polityce wobec Iranu. Wydarzenia te skłoniły rynki do tymczasowego obniżenia prawdopodobieństwa natychmiastowej eskalacji konfliktu na Bliskim Wschodzie. Cena ropy Brent na krótko spadła poniżej 110 USD za baryłkę, a cena ropy WTI cofnęła się w kierunku 100 USD za baryłkę.
Niższe ceny ropy nie oznaczają jednak, że ryzyko geopolityczne zniknęło. Rosnąca liczba ataków na statki w pobliżu cieśniny Ormuz, gwałtowny wzrost stawek frachtu ropy, wyższe koszty ubezpieczeń morskich oraz niskie globalne zapasy ropy nadal utrzymują UKOUSD i USOUSD w warunkach wysokiej zmienności. Rynek próbuje obecnie wyważyć oczekiwania na deeskalację dyplomatyczną i wciąż obecne ryzyko zakłóceń dostaw.
Najważniejsze kwestie rynkowe w tym tygodniu:
- Czy jastrzębie sygnały Fed po posiedzeniu nadal będą umacniać dolara amerykańskiego oraz podnosić krótko- i średnioterminowe rentowności obligacji skarbowych;
- Czy dwa głosy odrębne wskazują, że więcej przedstawicieli Fed może opowiadać się za podwyżkami stóp lub sprzeciwiać się ich przedwczesnym obniżkom;
- Czy dane o CPI, bazowym PCE, zatrudnieniu i konsumpcji wspierają narrację o utrzymaniu wyższych stóp przez dłuższy czas;
- Czy dalszy wzrost US02Y i US10Y wywrze presję na wycenę NAS100;
- Czy DXY utrzyma siłę dzięki różnicom rentowności i popytowi na bezpieczne aktywa;
- Czy NAS100 zdoła oprzeć się presji wysokich stóp dzięki nakładom kapitałowym na AI i wynikom spółek;
- Czy US500 i US30 wykażą rotację sektorową między technologią, finansami, przemysłem i energetyką;
- Czy XAUUSD znajdzie się pod presją silniejszego dolara i rosnących realnych rentowności, czy też otrzyma wsparcie ze strony ryzyka geopolitycznego;
- Czy UKOUSD utrzyma się na podwyższonym poziomie, czy też w wyniku deeskalacji dyplomatycznej nastąpi dalszy spadek premii za ryzyko;
- Czy w cieśninie Ormuz, na Morzu Czerwonym lub w obiektach energetycznych na Bliskim Wschodzie wystąpią nowe zakłócenia dostaw bądź transportu.
Ogólnie rzecz biorąc, rynek przeszedł od zeszłotygodniowego pytania „Czy Fed wstrzyma podwyżki?” do pytania „Jak długo po ich wstrzymaniu Fed będzie utrzymywać wysokie stopy?”. Fed nie zobowiązał się do obniżek i nadal nie chce przedstawiać jasnej ścieżki polityki, przez co rynki są znacznie bardziej wrażliwe na napływające dane gospodarcze.
II. Najważniejsze tematy rynkowe w tym tygodniu
1. Fed utrzymuje stopy bez zmian, ale zachowuje jastrzębie nastawienie
Fed utrzymał docelowy przedział stopy funduszy federalnych na poziomie od 3.75% do 4.00%, zgodnie z oczekiwaniami rynku. Wstrzymanie podwyżek nie oznacza jednak, że Fed przyjął gołębie nastawienie.
W swoim komunikacie Fed nadal podkreślał, że inflacja pozostaje podwyższona, a decydenci potrzebują więcej danych przed określeniem przyszłego kierunku polityki pieniężnej. Wskazuje to, że Fed nie chce jeszcze podejmować konkretnych zobowiązań dotyczących terminu obniżek, docelowego poziomu stóp ani przyszłej ścieżki polityki.
Z perspektywy rynku decyzję można interpretować następująco: „Stopy pozostają bez zmian, ale stanowisko w zakresie walki z inflacją nie uległo zmianie”. Jeśli dane o inflacji, płacach lub wydatkach konsumentów ponownie przyspieszą, rynki mogą jeszcze bardziej ograniczyć oczekiwania na obniżki stóp i potencjalnie ponownie ocenić możliwość przyszłych podwyżek.
Potencjalne konsekwencje dla głównych aktywów:
| Aktywo |
Potencjalny wpływ jastrzębiej interpretacji działań Fed |
| DXY |
Różnice rentowności i popyt na bezpieczne aktywa mogą wspierać siłę dolara |
| US02Y |
Instrument wrażliwy na oczekiwania dotyczące stopy procentowej, który może pozostać zmienny na podwyższonych poziomach |
| US10Y |
Instrument pozostający pod wpływem inflacji, podaży fiskalnej i oczekiwań dotyczących wzrostu gospodarczego |
| XAUUSD |
Złoto może znaleźć się pod presją, jeśli wzrosną dolar i realne rentowności |
| NAS100 |
Wysoko wyceniane akcje spółek technologicznych są bardziej wrażliwe na zmiany rentowności |
| US500 |
Wyniki spółek i odporność gospodarki mogą zapewnić wsparcie, ale wyceny pozostają ograniczone |
| US30 |
Sektor finansowy, przemysłowy i sektory zorientowane na wartość mogą wykazywać stosunkowo większą odporność |
Najważniejsze instrumenty do obserwowania: DXY, US02Y, US05Y, US10Y, XAUUSD, NAS100, US500, US30
2. Pojawiają się dwa głosy odrębne: jastrzębie głosy w Fed przybierają na sile
Jednym z najważniejszych sygnałów z tego posiedzenia FOMC było stanowisko dwóch przedstawicieli, którzy sprzeciwili się utrzymaniu stóp bez zmian i opowiedzieli się za ich podwyżką o 25 punktów bazowych.
Gubernator Fed Lisa Cook i prezes Fed z Cleveland Beth Hammack poparły podwyżkę stóp, co sugeruje, że nie wszyscy przedstawiciele Fed uważają obecne stopy procentowe za wystarczająco restrykcyjne. To coś więcej niż różnica zdań podczas jednego głosowania — może odzwierciedlać rosnące obawy części decydentów dotyczące uporczywej inflacji, przegrzania gospodarki i zbyt łagodnych warunków finansowych.
Rynki powinny koncentrować się nie tylko na tym, czy Fed podniesie stopy, ale również na tym:
- Czy więcej przedstawicieli publicznie poprze dodatkowe podwyżki;
- Czy przedstawiciele będą sprzeciwiać się zbyt wczesnym obniżkom stóp;
- Czy inflacja bazowa pozostanie powyżej oczekiwań;
- Czy rynek pracy zachowa odporność;
- Czy nakłady kapitałowe na AI, konsumpcja i inwestycje przedsiębiorstw nadal będą wspierać wzrost;
- Czy wzrosty na rynkach finansowych wywołają efekt majątkowy i zwiększą popyt;
- Czy ceny ropy i koszty transportu ponownie podniosą oczekiwania inflacyjne.
Jeśli podczas przyszłych posiedzeń jastrzębie poglądy będą zyskiwać poparcie, rynki mogą w coraz większym stopniu wyceniać środowisko „wyższych stóp przez dłuższy czas”. Wspierałoby to dolara amerykańskiego i rentowności krótkoterminowych obligacji skarbowych, a jednocześnie mogłoby ciążyć złotu, wysoko wycenianym akcjom spółek technologicznych i innym aktywom wrażliwym na stopy.
3. Mniej posiedzeń Fed dotyczących decyzji w sprawie stóp: dane gospodarcze i wypowiedzi przedstawicieli zyskują na znaczeniu
Oczekuje się, że Fed zmieni strukturę przyszłych posiedzeń FOMC. Od 2027 r. część z nich może w większym stopniu koncentrować się na ramach polityki pieniężnej, celach inflacyjnych, bilansie i długoterminowej strategii, a niekoniecznie obejmować głosowania w sprawie stóp lub publikację komunikatów dotyczących polityki.
Oczekuje się, że do 2028 r. Fed będzie organizować:
- 2 posiedzenia poświęcone strategii polityki pieniężnej;
- 6 regularnych posiedzeń decyzyjnych dotyczących polityki.
Oznacza to, że w przyszłości może być mniej bezpośrednio wykorzystywanych w handlu „wydarzeń związanych z decyzjami w sprawie stóp”. Niekoniecznie oznacza to jednak niższą zmienność rynku. Wręcz przeciwnie — ponieważ Fed ogranicza zapowiedzi przyszłej polityki i unika wcześniejszego zobowiązywania się do określonej ścieżki stóp, dane o inflacji, zatrudnieniu, konsumpcji i wzroście mogą zyskać jeszcze większe znaczenie.
Potencjalne cechy rynku:
- Szybsza ponowna wycena kontraktów futures na stopy po publikacji danych o CPI, bazowym PCE i płacach;
- Większy wpływ danych o zatrudnieniu poza rolnictwem, bezrobociu i nowych wnioskach o zasiłek dla bezrobotnych;
- Większy wpływ danych o sprzedaży detalicznej, PKB i inwestycjach przedsiębiorstw na ryzykowne aktywa;
- Większe krótkoterminowe ruchy rynkowe wywoływane przez wypowiedzi poszczególnych przedstawicieli Fed;
- Bardziej skrajne reakcje na pojedyncze publikacje danych gospodarczych;
- Większa potrzeba zarządzania przez traderów ryzykiem wydarzeń, ryzykiem płynności i realizacją zleceń stop-loss.
Najważniejsze instrumenty do obserwowania: DXY, US02Y, US10Y, NAS100, US500, XAUUSD
4. Stabilność cen pozostaje priorytetem, a rynek pracy nie uzasadnia szybkich obniżek
Fed stwierdził, że dyskusje dotyczące polityki koncentrują się obecnie bardziej na „stabilności cen”, co wskazuje, że kontrola inflacji pozostaje najwyższym priorytetem, podczas gdy rynek pracy nadal jest odporny.
Ocena sytuacji na rynku pracy przez Fed pozostaje stosunkowo pozytywna i obejmuje następujące kwestie:
- Stopa bezrobocia jest niższa niż rok temu;
- Liczba nowych wniosków o zasiłek dla bezrobotnych pozostaje na stosunkowo niskim poziomie;
- Ogólna sytuacja na rynku pracy pozostaje stabilna;
- Aktywność gospodarcza nie wykazuje wyraźnych sygnałów recesji;
- Prognozy wzrostu PKB zostały podwyższone;
- Wzrost gospodarczy w trzecim kwartale może pozostać stosunkowo silny.
Silny wzrost gospodarczy i dobra sytuacja na rynku pracy zapewniają krótkoterminowe wsparcie US500, US30 i wynikom spółek. Z punktu widzenia polityki pieniężnej oznaczają jednak również mniejszą presję na Fed, by obniżać stopy.
Rynki mogą monitorować poniższe dane, aby ocenić, czy presja na politykę Fed się zmienia:
| Rodzaj danych |
Interpretacja mocnych danych przez rynek |
Interpretacja słabych danych przez rynek |
| CPI / bazowy PCE |
Uporczywa inflacja; wyższe stopy przez dłuższy czas |
Oczekiwania na obniżki stóp mogą wzrosnąć |
| Zatrudnienie poza rolnictwem |
Rynek pracy pozostaje silny; Fed może zachować cierpliwość |
Rośnie ryzyko schłodzenia gospodarki |
| Wzrost płac |
Presja inflacyjna w sektorze usług może się utrzymać |
Presja inflacyjna może osłabnąć |
| Sprzedaż detaliczna |
Odporność konsumentów wspiera wzrost i inflację |
Wysokie stopy mogą ograniczać popyt |
| PKB |
Rosną obawy dotyczące przegrzania gospodarki |
Rynki mogą zwrócić się ku narracji o spowolnieniu wzrostu |
| Nowe wnioski o zasiłek dla bezrobotnych |
Rynek pracy pozostaje napięty |
Pojawiają się oznaki schłodzenia rynku pracy |
5. NAS100: nakłady kapitałowe na AI pozostają wysokie, ale przy wysokich stopach rozbieżności będą się pogłębiać
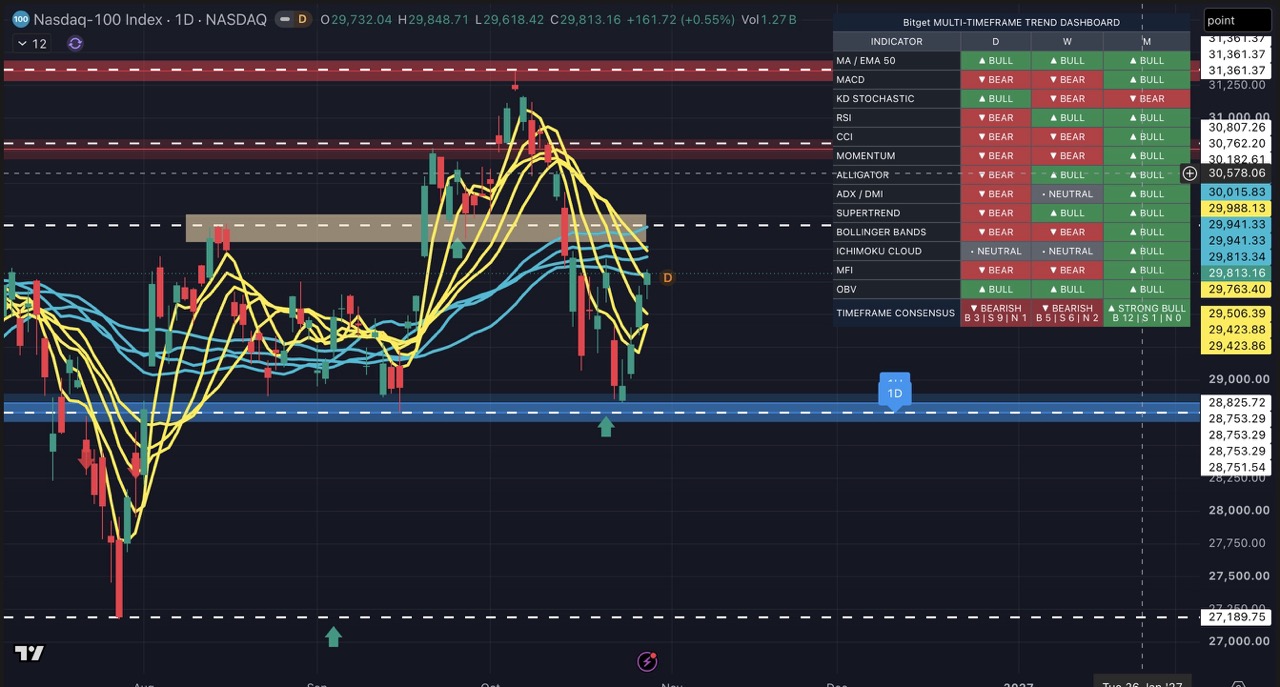
AI, półprzewodniki, chmura obliczeniowa, centra danych i nakłady kapitałowe przedsiębiorstw pozostają ważnymi czynnikami wspierającymi NAS100. Fed zauważył również, że nakłady kapitałowe w USA pozostają wysokie, a wzrost gospodarczy nie jest już całkowicie zależny od jednej branży.
Wysokie stopy procentowe zaczynają jednak wywierać zróżnicowany wpływ na poszczególne projekty inwestycyjne dotyczące infrastruktury AI. Niektóre spółki i projekty mierzą się z szerszymi spreadami kredytowymi, bardziej restrykcyjnymi warunkami finansowania oraz wyższymi kosztami kapitału. Kapitał nie napływa już równomiernie do wszystkich akcji związanych z AI. Zamiast tego inwestorzy zwracają większą uwagę na to:
- Czy spółki mają stabilne przepływy pieniężne;
- Czy nakłady kapitałowe mogą przełożyć się na przychody i zyski;
- Czy popyt na usługi chmurowe i centra danych nadal rośnie;
- Czy łańcuch dostaw półprzewodników pozostaje silny;
- Czy inwestycje w AI nie są nadmiernie zależne od finansowania z użyciem dźwigni;
- Czy wyniki spółek uzasadniają wysokie wyceny;
- Czy rentowności obligacji skarbowych nadal rosną.
W przypadku NAS100 długoterminowa narracja dotycząca AI pozostaje aktualna, ale podwyższone stopy prawdopodobnie zwiększą rozbieżności między spółkami i ich wycenami.
| Czynnik |
Potencjalny wpływ na NAS100 |
| Dalszy wzrost nakładów kapitałowych na AI |
Wsparcie dla półprzewodników, usług chmurowych i łańcuchów dostaw centrów danych |
| Wyniki spółek powyżej oczekiwań |
Wsparcie dla wysokich wycen i apetytu na ryzyko |
| Spadek US10Y |
Wsparcie dla odbudowy wycen akcji spółek wzrostowych |
| Wzrost US02Y i US10Y |
Możliwa presja na wysoko wyceniane akcje spółek technologicznych |
| Szersze spready kredytowe |
Możliwe osłabienie tematów związanych z AI, które w dużym stopniu opierają się na finansowaniu |
| Silniejszy dolar amerykański |
Możliwy negatywny wpływ na przeliczanie zagranicznych przychodów największych spółek technologicznych |
| Fed dłużej utrzymuje wysokie stopy |
Możliwy wzrost zmienności akcji spółek technologicznych |
Najważniejsze instrumenty do obserwowania: NAS100, US500, US10Y, DXY, XAUUSD
6. UKOUSD: deeskalacja dyplomatyczna wywiera presję na ropę, ale ryzyko podażowe pozostaje nierozwiązane
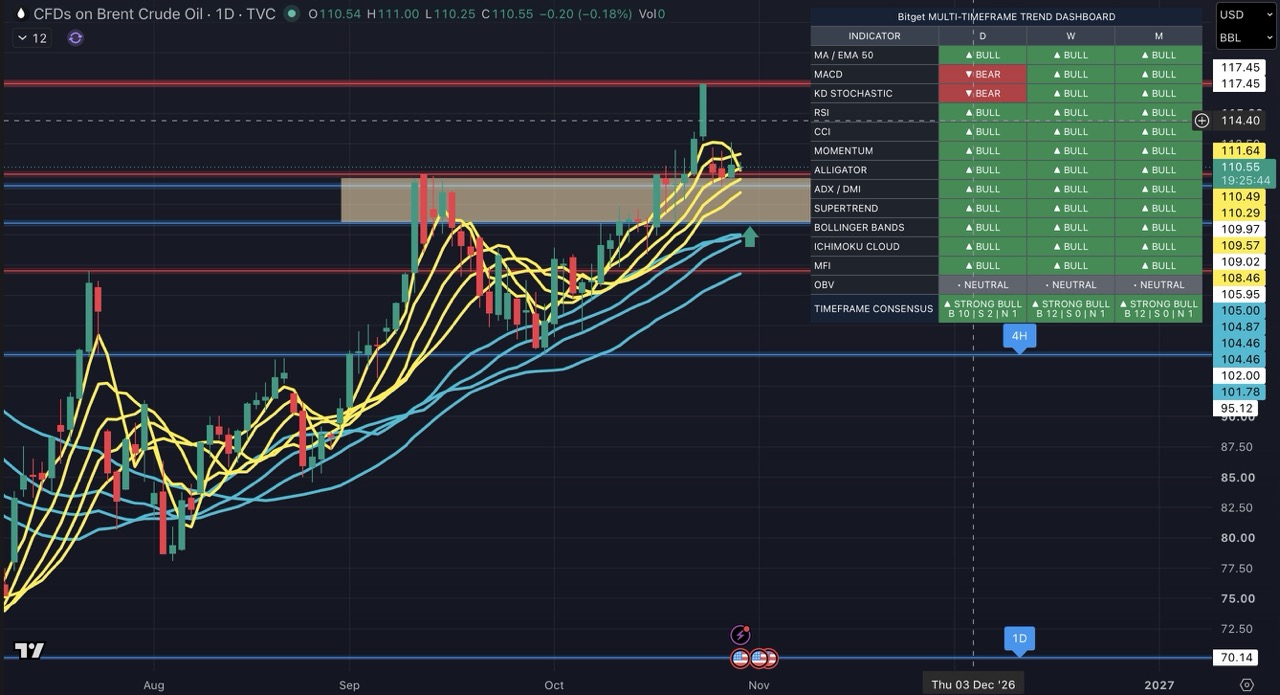
Ceny ropy spadły w tym tygodniu głównie dlatego, że rynek ponownie ocenił krótkoterminową premię za ryzyko geopolityczne związaną z konfliktem na Bliskim Wschodzie.
Rozmowy na wysokim szczeblu między Iranem, Arabią Saudyjską, Turcją i Pakistanem skłoniły rynki do przekonania, że nadal istnieje przestrzeń do deeskalacji dyplomatycznej. Jednocześnie Stany Zjednoczone nie podjęły natychmiastowych działań militarnych, co skłoniło część inwestorów lokujących kapitał w bezpiecznych aktywach oraz spekulantów posiadających długie pozycje do realizacji zysków.
Cena ropy Brent na krótko spadła poniżej 110 USD za baryłkę, a cena ropy WTI cofnęła się w kierunku 100 USD za baryłkę, co wskazuje, że rynki obniżają prawdopodobieństwo najbardziej skrajnych scenariuszy zakłóceń dostaw.
Nie należy jednak uznawać, że rynek ropy po prostu wszedł w trend spadkowy. Fundamentalne i geopolityczne czynniki wspierające ceny ropy nadal pozostają aktualne:
- Więcej ataków na statki w rejonie cieśniny Ormuz;
- Utrzymujące się zagrożenia dla bezpieczeństwa na szlakach żeglugowych Morza Czerwonego i Bliskiego Wschodu;
- Podwyższone koszty frachtu ropy i ubezpieczeń;
- Możliwe przekierowanie części tras żeglugowych;
- Niskie globalne zapasy ropy;
- Ryzyko geopolityczne, które w każdej chwili może ponownie wzrosnąć;
- Utrzymująca się niepewność dotycząca amerykańskiej polityki sankcyjnej, militarnej i dyplomatycznej wobec Iranu;
- Możliwość korekt podaży przez OPEC+.
W rezultacie UKOUSD i USOUSD mogą wejść w środowisko handlowe charakteryzujące się wysoką zmiennością i silną zależnością od nagłówków wiadomości.
| Czynniki wzrostowe dla ropy |
Czynniki spadkowe dla ropy |
| Rosnące zagrożenia dla żeglugi w cieśninie Ormuz |
Postępy w rozmowach między Iranem a państwami regionu |
| Ataki na statki lub uszkodzenia obiektów energetycznych |
Opóźnianie przez USA dalszej eskalacji militarnej |
| Rosnące stawki frachtu ropy i premie ubezpieczeniowe |
Spadek premii za ryzyko geopolityczne |
| Niskie globalne zapasy |
Obniżenie prognoz globalnego wzrostu |
| Utrzymanie dyscypliny podażowej przez OPEC+ |
Wzrost podaży ze strony głównych producentów |
| Eskalacja sankcji lub działań militarnych |
Silny dolar amerykański wywiera presję na ceny surowców |
Najważniejsze instrumenty do obserwowania: UKOUSD, USOUSD, DXY, XAUUSD, US500
7. XAUUSD: presja dolara i rentowności kontra geopolityczny popyt na bezpieczne aktywa
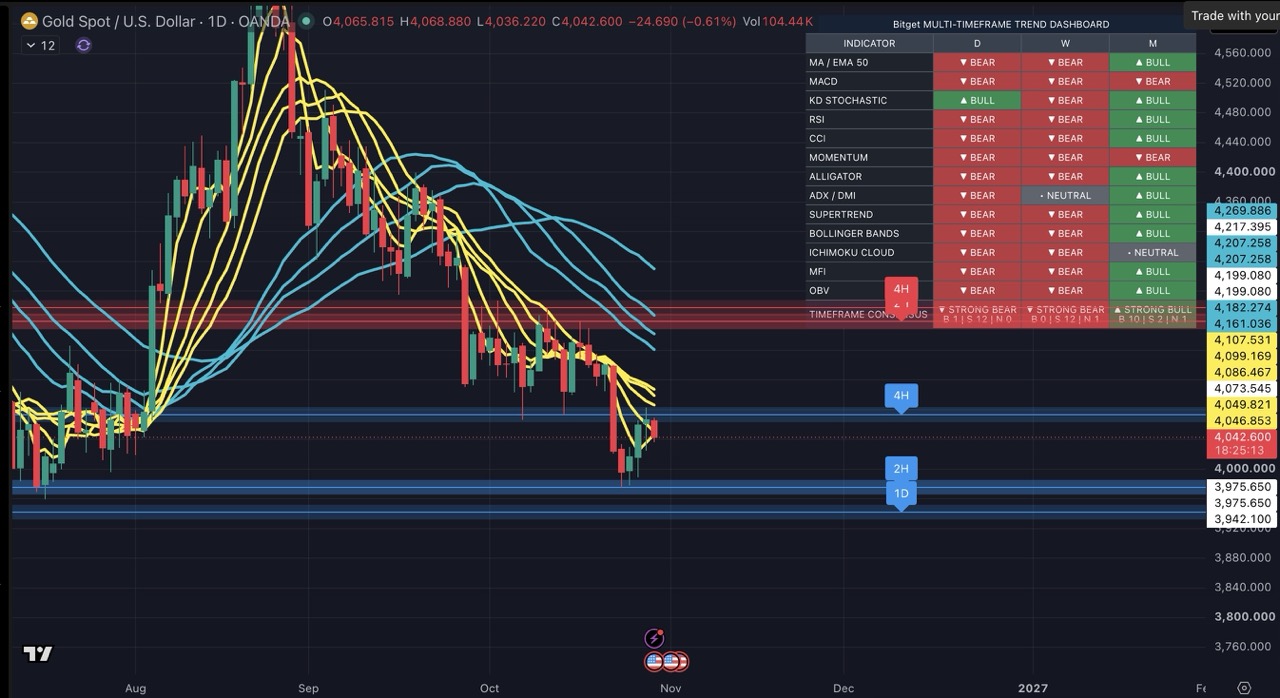
W tym tygodniu na złoto oddziałują dwie przeciwstawne siły.
Z jednej strony jastrzębie nastawienie Fed, dwa głosy odrębne opowiadające się za podwyżkami stóp oraz oczekiwania, że stopy pozostaną wysokie przez dłuższy czas, wspierają dolara amerykańskiego i rentowności obligacji skarbowych. Zwiększa to koszt alternatywny posiadania aktywów nieprzynoszących odsetek i wywiera presję na XAUUSD.
Z drugiej strony, chociaż na Bliskim Wschodzie pojawiły się oznaki deeskalacji dyplomatycznej, nadal utrzymuje się duża niepewność dotycząca bezpieczeństwa żeglugi, podaży ropy, rozmieszczenia sił wojskowych i polityki sankcyjnej. Popyt na bezpieczne aktywa może ograniczać spadki cen złota.
Krótkoterminowy kierunek cen złota będzie zależał głównie od względnych zmian wartości dolara, realnych rentowności i ryzyka geopolitycznego.
Czynniki spadkowe dla złota:
- Fed utrzymuje wysokie stopy i ogranicza oczekiwania na szybkie obniżki;
- Jastrzębie głosy w Fed przybierają na sile;
- US02Y, US10Y i realne rentowności rosną;
- DXY pozostaje silny;
- Ryzyko geopolityczne nadal maleje;
- Poprawia się apetyt na ryzyko na amerykańskim rynku akcji.
Czynniki wspierające złoto:
- Ponowna eskalacja konfliktu na Bliskim Wschodzie lub zagrożeń dla żeglugi;
- Spadki wartości dolara amerykańskiego i rentowności obligacji skarbowych;
- Niższe dane inflacyjne, które ożywią oczekiwania na obniżki stóp;
- Korekty na amerykańskim rynku akcji spowodowane ryzykiem związanym z wycenami lub wynikami;
- Słabsze dane gospodarcze zwiększające popyt na bezpieczne aktywa;
- Gwałtowny wzrost cen ropy, który zwiększy inflację i zmienność rynku.
Najważniejsze instrumenty do obserwowania: XAUUSD, DXY, US10Y, US02Y, UKOUSD, NAS100
III. Najważniejsze ramy handlu aktywami CFD
| Aktywo CFD |
Główne czynniki w tym tygodniu |
Scenariusz wzrostowy |
Najważniejsze ryzyka |
| XAUUSD |
DXY, realne rentowności, polityka Fed, ryzyko geopolityczne |
Spadek rentowności, osłabienie dolara, wzrost ryzyka geopolitycznego |
Jastrzębi Fed, silniejszy dolar, wyższe realne rentowności |
| NAS100 |
Nakłady kapitałowe na AI, wyniki, rentowności, spready kredytowe |
Poprawa rentowności AI, niższe rentowności, większy apetyt na ryzyko |
Wyższe stopy przez dłuższy czas, korekta wycen, bardziej restrykcyjne warunki finansowania |
| US500 |
Wzrost gospodarczy, wyniki, stopy, rotacja sektorowa |
Odporność gospodarki, solidne wyniki, stabilne rentowności |
Podwyższona inflacja, rosnące rentowności, słabsze prognozy spółek |
| US30 |
Przemysł, finanse, energetyka, transakcje cykliczne i związane z polityką |
Stabilne rentowności obligacji długoterminowych, dalsza ekspansja, rotacja w kierunku wartości |
Spowolnienie gospodarcze, ryzyko kredytowe, niepewność fiskalna |
| UKOUSD |
Napięcia na Bliskim Wschodzie, żegluga, podaż, zapasy, dolar |
Zakłócenia dostaw, pogorszenie bezpieczeństwa statków, niższe zapasy |
Deeskalacja dyplomatyczna, spadek premii za ryzyko, wyższa podaż |
| DXY |
Różnice rentowności, oczekiwania dotyczące jastrzębiego Fed, popyt na bezpieczne aktywa |
Wyższe stopy przez dłuższy czas, wyższa inflacja, rosnąca awersja do ryzyka |
Słabsze dane gospodarcze, powrót oczekiwań na obniżki stóp, poprawa apetytu na ryzyko |
| US02Y / US10Y |
Ścieżka Fed, inflacja, wzrost, podaż fiskalna |
Silne dane o inflacji i zatrudnieniu, bardziej jastrzębie wypowiedzi |
Spowolnienie wzrostu, słabnąca inflacja, rosnące oczekiwania na łagodzenie polityki |
IV. Najważniejsze obszary zainteresowania w tym tygodniu
Wypowiedzi przedstawicieli Fed i ewentualne pogłębianie się jastrzębich podziałów
Rynki będą obserwować, czy więcej przedstawicieli Fed poprze podwyżki stóp lub wyraźnie sprzeciwi się zbyt wczesnemu uwzględnianiu przez rynki obniżek stóp w wycenach. Jeśli jastrzębie głosy przybiorą na sile, DXY, US02Y i US10Y mogą otrzymać dalsze wsparcie.
Dane o inflacji, zatrudnieniu i konsumpcji w USA
Ponieważ Fed ogranicza zapowiedzi przyszłej polityki, coraz większego znaczenia nabierają CPI, bazowy PCE, zatrudnienie poza rolnictwem, bezrobocie, wzrost płac, sprzedaż detaliczna i nowe wnioski o zasiłek dla bezrobotnych.
Czy US02Y i US10Y wzrosną jednocześnie
Jeśli rentowności krótko- i długoterminowych obligacji skarbowych wzrosną jednocześnie, rynki mogą w jeszcze większym stopniu wyceniać środowisko wyższych stóp przez dłuższy czas. Mogłoby to wywrzeć presję na NAS100 i XAUUSD, jednocześnie wspierając DXY.
Nakłady kapitałowe na AI i wyniki sektora technologicznego
Rynki nadal będą oceniać, czy inwestycje w AI mogą przełożyć się na przychody i rentowność spółek. Perspektywy akcji spółek technologicznych będą zależeć nie tylko od narracji dotyczących AI, ale również od efektywności kapitałowej, kosztów finansowania i jakości przepływów pieniężnych.
Rozmowy dyplomatyczne na Bliskim Wschodzie i polityka USA wobec Iranu
To, czy kontakty dyplomatyczne Iranu z państwami regionu doprowadzą do znaczącej deeskalacji, wpłynie na geopolityczną premię za ryzyko na rynku ropy. Amerykańskie sankcje, rozmieszczenie sił wojskowych i stanowisko negocjacyjne wobec Iranu mogą stać się głównymi katalizatorami krótkoterminowej zmienności UKOUSD.
Zagrożenia dla żeglugi w cieśninie Ormuz i na Morzu Czerwonym
Nawet jeśli ceny ropy spadną w krótkim terminie, ataki na statki, podwyższone koszty frachtu, wyższe premie ubezpieczeniowe i zmiany tras mogą nadal wpływać na fizyczny rynek ropy oraz powodować zmiany spreadu Brent-WTI.
V. Podsumowanie tygodnia
Najważniejszy przekaz na ten tydzień: chociaż Fed wstrzymał podwyżki stóp, nie zwrócił się w stronę łagodzenia polityki.
Dwa głosy odrębne opowiadające się za podwyżkami stóp, utrzymująca się czujność wobec ryzyka inflacyjnego, ograniczenie zapowiedzi przyszłej polityki oraz plany zmniejszenia liczby posiedzeń decyzyjnych w sprawie stóp wskazują, że Fed chce zachować dużą elastyczność polityki i zapobiec zbyt wczesnemu uwzględnianiu obniżek stóp w wycenach rynkowych.
Ponieważ rynek pracy pozostaje silny, wzrost gospodarczy jest odporny, a nakłady kapitałowe na AI nadal rosną, Fed ma przestrzeń do dłuższego utrzymywania podwyższonych stóp procentowych. Może to wspierać dolara amerykańskiego oraz rentowności krótko- i średnioterminowych obligacji skarbowych, ale jednocześnie zwiększać zmienność wysoko wycenianych akcji spółek technologicznych, złota i innych aktywów wrażliwych na stopy.
Tymczasem, chociaż ceny ropy spadły w wyniku rozmów dyplomatycznych dotyczących Bliskiego Wschodu i częściowego spadku premii za ryzyko, zagrożenia związane z żeglugą przez cieśninę Ormuz, podwyższonymi kosztami frachtu, niskimi zapasami i potencjalnymi zakłóceniami dostaw pozostają nierozwiązane. W krótkim terminie UKOUSD może nadal reagować na nagłówki wiadomości, wykazując gwałtowne ruchy cen w obu kierunkach.
Traderzy krótkoterminowi mogą koncentrować się na następujących zależnościach między rynkami:
- Rosną oczekiwania dotyczące jastrzębiego Fed, a rentowności idą w górę:
Korzystne dla DXY i US02Y, ale potencjalnie negatywne dla XAUUSD i NAS100.
- Inflacja zwalnia, a dane gospodarcze słabną:
Rynki mogą powrócić do wyceniania przyszłych obniżek stóp, co przyniosłoby korzyści złotu, akcjom spółek wzrostowych i niektórym ryzykownym aktywom.
- Tematy związane z AI pozostają silne, ale rentowności rosną:
NAS100 może zachować strukturalne wsparcie, choć rozbieżności między akcjami i branżami mogą się pogłębić.
- Napięcia na Bliskim Wschodzie słabną:
Premia za ryzyko w UKOUSD może dalej spadać, zwiększając zmienność aktywów związanych z energetyką.
- Rosną zagrożenia dla żeglugi lub infrastruktury energetycznej:
Ropa, złoto i bezpieczne aktywa mogą szybko odbić, a ogólna zmienność rynku wzrosnąć.
💡 Skoncentruj się na podejściu Fed zależnym od danych, zmianach wartości dolara i rentowności obligacji skarbowych oraz wpływie wydarzeń na Bliskim Wschodzie na premie za ryzyko na rynku ropy.
W nadchodzącym tygodniu rynki będą nadal analizować decyzję Fed, dane o inflacji i zatrudnieniu, perspektywy nakładów kapitałowych sektora technologicznego oraz wydarzenia geopolityczne na Bliskim Wschodzie. Podczas publikacji najważniejszych danych i niespodziewanych wydarzeń na rynkach może wystąpić niższa płynność, szersze spready i ryzyko luk cenowych.
Traderzy mogą korzystać z Bitget CFD, aby monitorować główne instrumenty, w tym US500, NAS100, US30, XAUUSD, UKOUSD, DXY, US02Y i US10Y, co umożliwia elastyczne zajmowanie pozycji w związku z okazjami wynikającymi ze zmian stóp procentowych, wartości dolara amerykańskiego, rozwoju AI, cen ropy i sytuacji geopolitycznej. CFD to produkty z dźwignią obarczone wysokim ryzykiem. Traderzy powinni stosować zlecenia stop-loss, zarządzać wielkością pozycji i uważnie kontrolować ryzyko związane z wydarzeniami.
Wszystkie materiały edukacyjne dotyczące handlu udostępniane przez Bitget służą wyłącznie celom edukacyjnym i nie powinny być uznawane za poradę finansową. Udostępnione strategie i przykłady mają wyłącznie charakter informacyjny i mogą nie odzwierciedlać rzeczywistych warunków rynkowych. Handel CFD wiąże się ze znacznym ryzykiem, w tym z możliwością utraty kapitału. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych rezultatów. Należy przeprowadzić dokładną analizę i upewnić się, że związane z tym ryzyko jest zrozumiałe. Bitget nie ponosi odpowiedzialności za żadne decyzje handlowe podejmowane przez użytkowników.


- I. Tygodniowe podsumowanie rynku
- II. Najważniejsze tematy rynkowe w tym tygodniu
- III. Najważniejsze ramy handlu aktywami CFD
- IV. Najważniejsze obszary zainteresowania w tym tygodniu
- V. Podsumowanie tygodnia