
Odliczanie do obniżki stóp procentowych! Bilionowa płynność zmienia kierunek – kto zostanie „przyłapany na golasa”: bitcoin, złoto czy amerykańskie akcje?

Artykuł analizuje obecny etap przejściowy światowej gospodarki od dominacji fiskalnej do dominacji sektora prywatnego, wskazując, że wydatki fiskalne i luzowanie ilościowe prowadzone przez Ministerstwo Finansów napędzały bańkę na aktywach w ostatnich latach, podczas gdy obecnie cykl płynności osiąga szczyt.
Okres po pandemii był definiowany przez dominację polityki fiskalnej – gospodarkę napędzaną przez deficyty rządowe i emisję krótkoterminowych obligacji skarbowych, gdzie płynność utrzymywała się na wysokim poziomie nawet przy wysokich stopach procentowych Fed.
Obecnie wchodzimy w etap zdominowany przez sektor prywatny; w porównaniu do poprzedniej administracji, Departament Skarbu odzyskuje płynność poprzez cła i ograniczenia wydatków.
To właśnie dlatego stopy procentowe muszą spaść.
Analizujemy obecny cykl z perspektywy globalnej płynności, aby podkreślić, dlaczego obecna runda „depreciation trade” znajduje się na ostatnim etapie.
Czy dominacja fiskalna dobiega końca?
Zawsze chcemy „kupować dołki”, gdy wszyscy „gonią za wzrostami”.
Dlatego właśnie ostatnie dyskusje na temat „depreciation trade” przyciągnęły naszą uwagę.
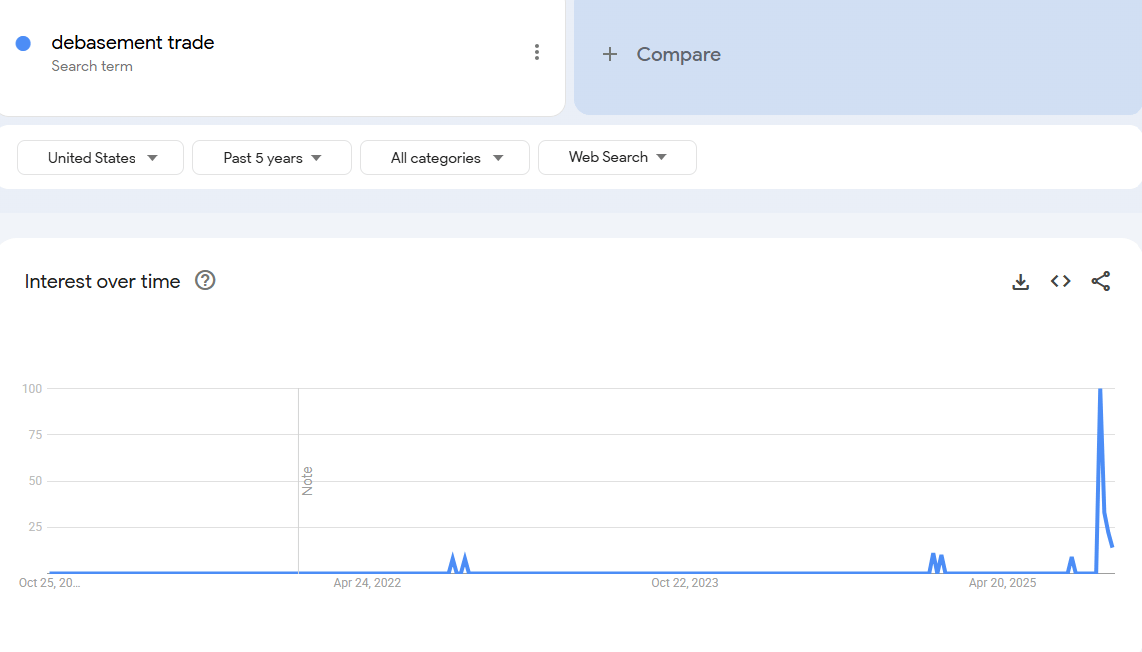 Dane: Google Trends
Uważamy, że odpowiedni moment na zainteresowanie się „depreciation trade” był kilka lat temu. Wtedy cena bitcoin wynosiła 25 000 dolarów, a złota 2 000 dolarów. W tamtym czasie nikt poza analitykami kryptowalut i makro nie mówił o tym.
Naszym zdaniem ta „transakcja” została w zasadzie zrealizowana.
Naszym zadaniem jest więc zrozumienie warunków, które ją stworzyły, oraz tego, czy te warunki będą się utrzymywać.
Co napędzało tę transakcję? Naszym zdaniem głównie dwa czynniki.
1. Wydatki Departamentu Skarbu. Za rządów administracji Bidena wdrożono ogromny deficyt fiskalny.
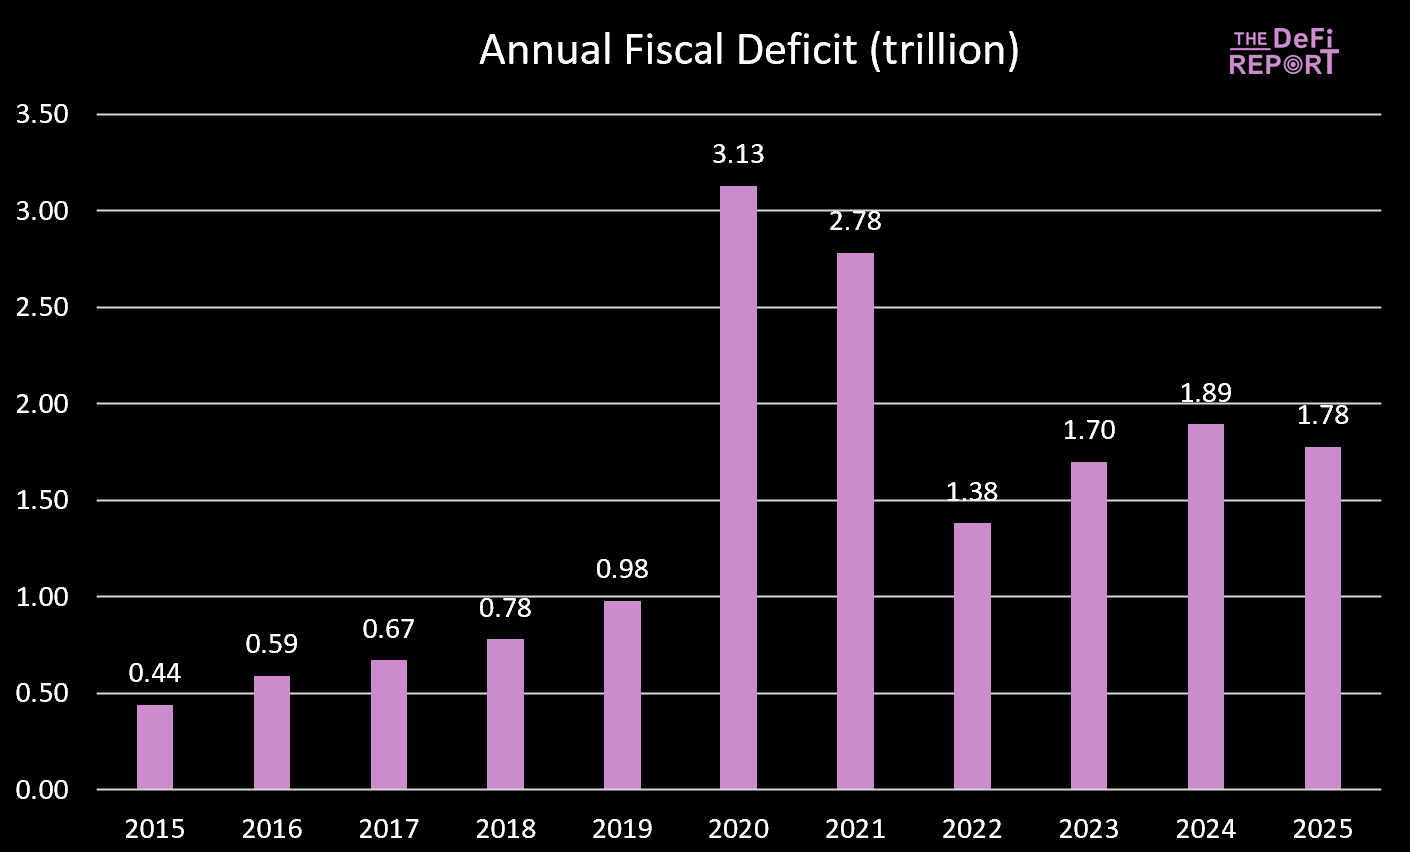 Dane: US Treasury
Rok fiskalny 2025 właśnie się zakończył, a deficyt nieznacznie spadł – głównie z powodu wzrostu dochodów (ceł), a nie spadku wydatków. Oczekuje się jednak, że „Big Beautiful Bill” przyniesie cięcia wydatków poprzez ograniczenie świadczeń Medicaid i programu SNAP.
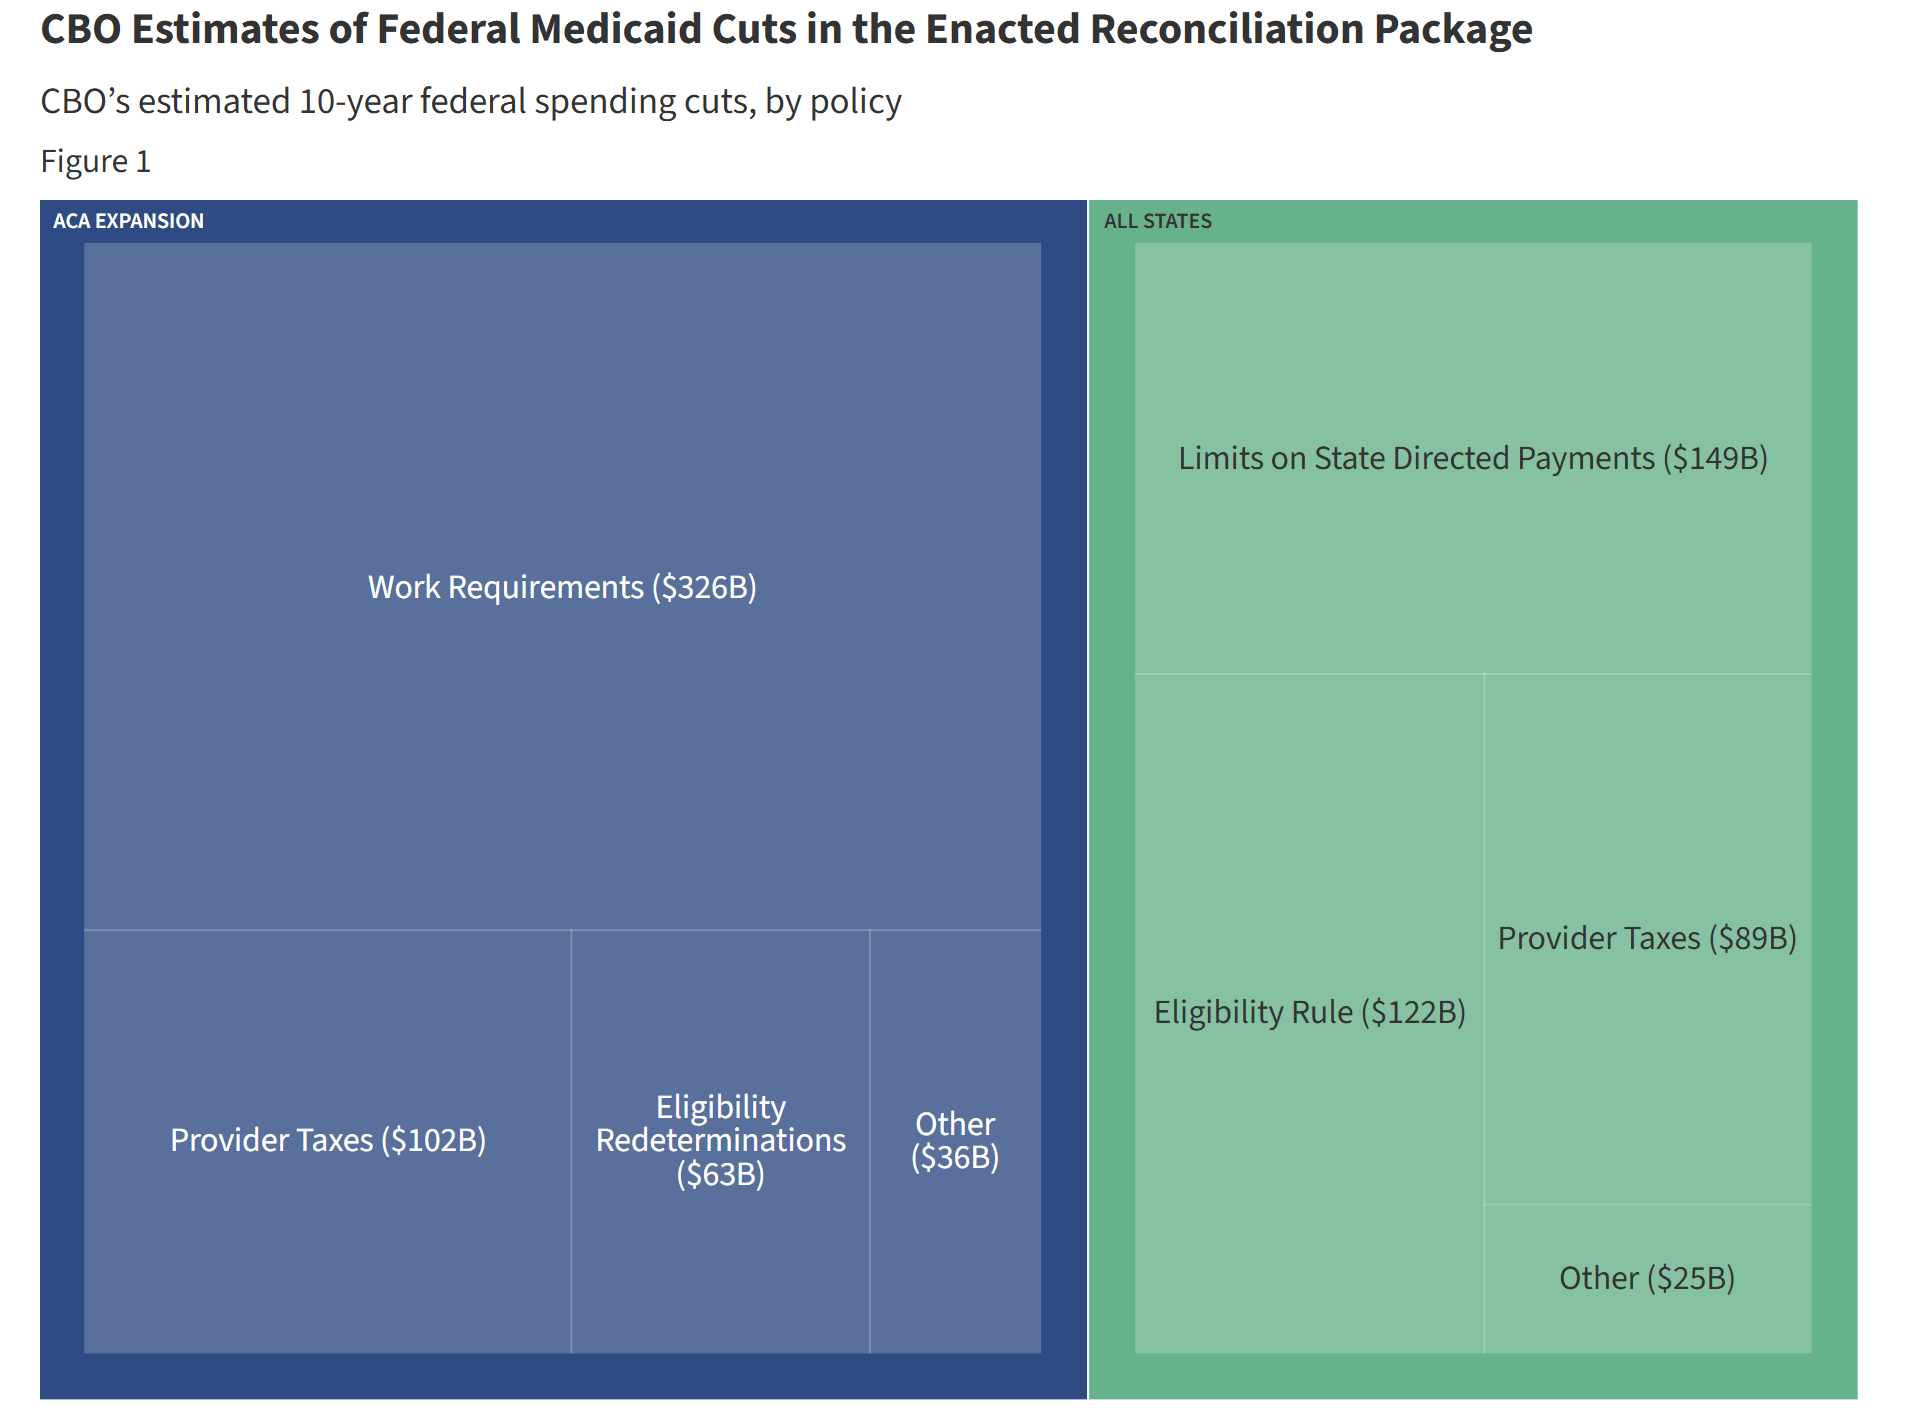 Dane: KFF – porównanie cięć z aktualną ścieżką wydatków
Za kadencji Bidena wydatki rządowe i transfery stale wprowadzały płynność do gospodarki. Jednak pod „Big Beautiful Bill” tempo wzrostu wydatków zwalnia.
Oznacza to, że ilość pieniędzy wpompowywanych przez rząd do gospodarki maleje.
Dodatkowo rząd wycofuje środki z gospodarki poprzez cła.
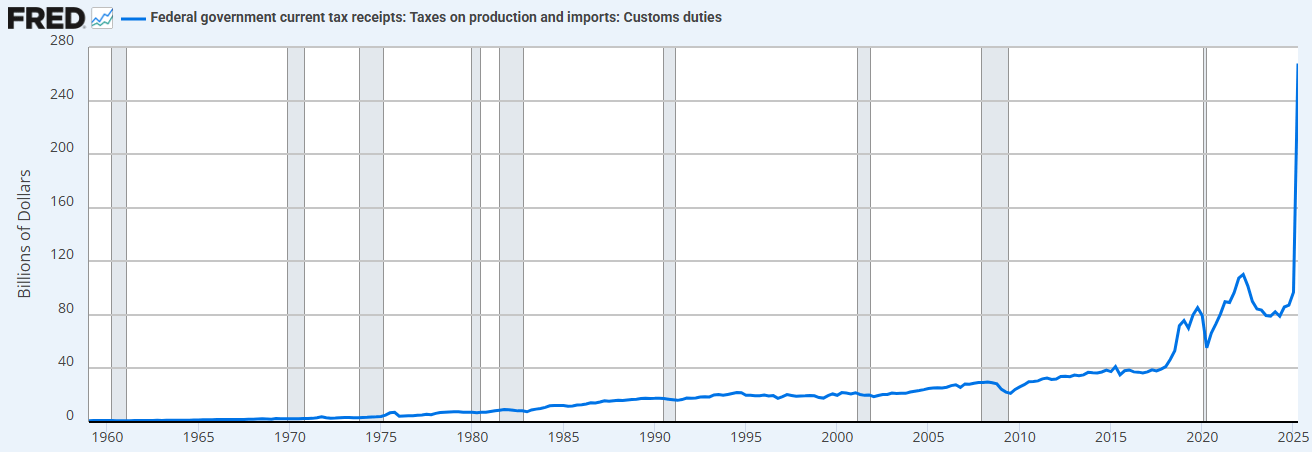 Dane: FRED
Kombinacja ograniczeń wydatków (w porównaniu do poprzedniej administracji) i wzrostu ceł oznacza, że Departament Skarbu obecnie absorbuje płynność, zamiast ją dostarczać.
To jest powód, dla którego potrzebujemy obniżek stóp procentowych.
„Zreprywatyzujemy gospodarkę, ożywimy sektor prywatny i zmniejszymy sektor publiczny.” – Scott Bessent
2. „Treasury QE”. Aby sfinansować nadmierne wydatki Departamentu Skarbu za rządów Bidena, zaobserwowaliśmy również nową formę „luzowania ilościowego” (QE). Możemy to zobaczyć poniżej (czarna linia). „Treasury QE” finansuje wydatki rządowe za pomocą krótkoterminowych bonów, a nie długoterminowych obligacji, co wspierało rynek.
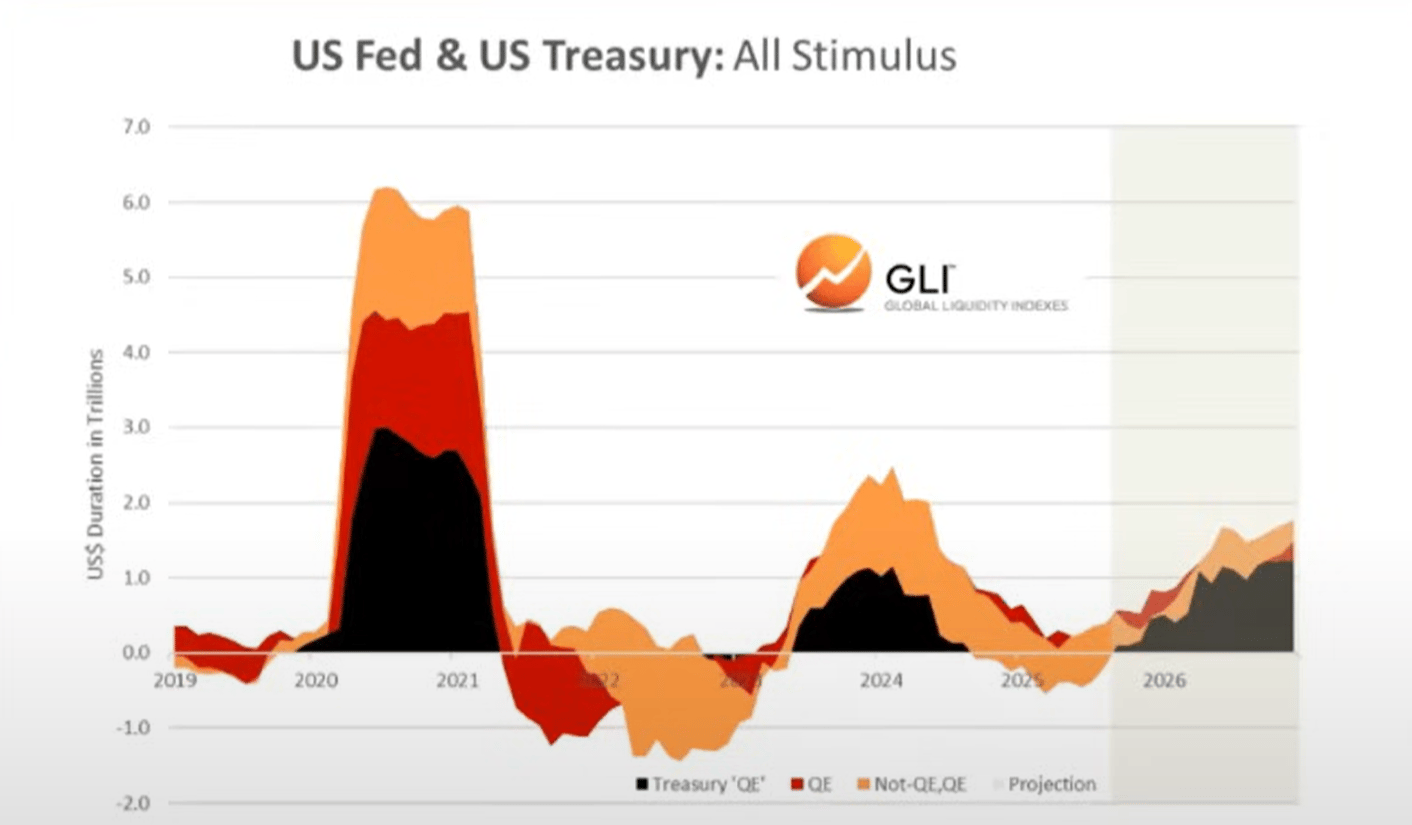 Dane: Global Liquidity Index
Uważamy, że to właśnie wydatki fiskalne i Treasury QE napędzały „depreciation trade” i „everything bubble”, które obserwowaliśmy w ostatnich latach.
Obecnie jednak przechodzimy do „Trump economy”, gdzie sektor prywatny przejmuje pałeczkę od Departamentu Skarbu.
To kolejny powód, dla którego potrzebne są obniżki stóp. Chodzi o uruchomienie sektora prywatnego poprzez kredyty bankowe.
Wraz z wejściem w ten okres przejściowy, globalny cykl płynności wydaje się osiągać szczyt...
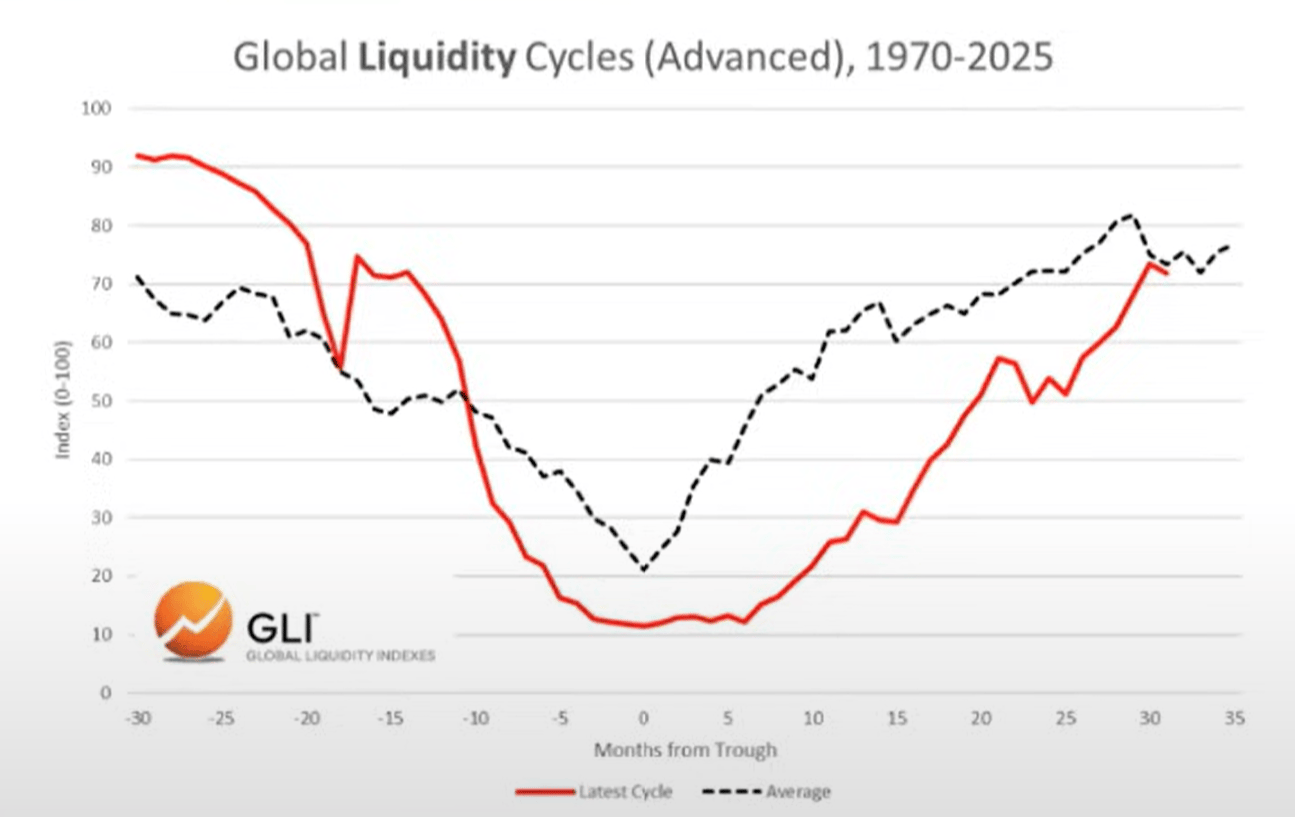
Globalny cykl płynności osiąga szczyt i zaczyna spadać
Obecny cykl vs cykl średni
Poniżej możemy zaobserwować porównanie obecnego cyklu (czerwona linia) ze średnim cyklem historycznym od 1970 roku (szara linia).
 Dane: Global Liquidity Index
Alokacja aktywów
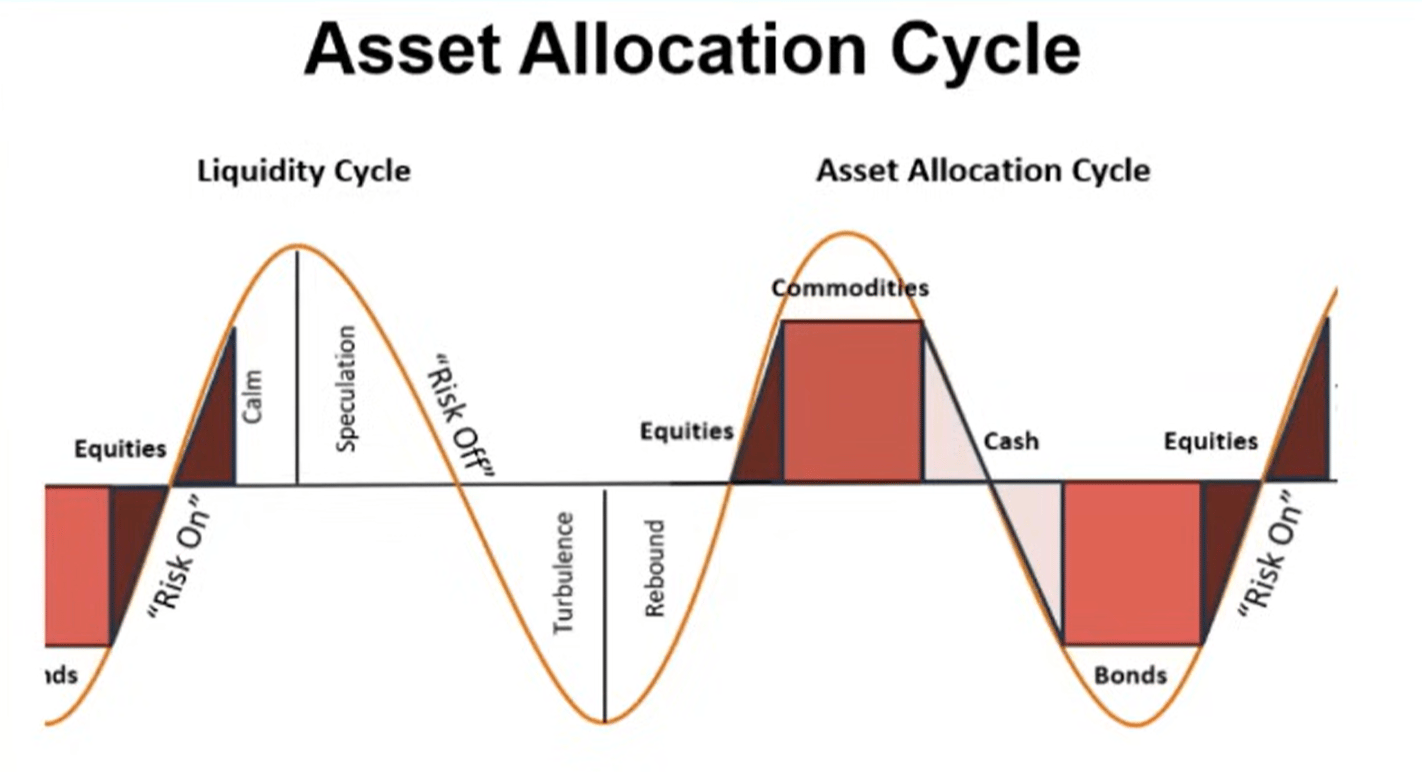
Na podstawie pracy pana Howella nad Global Liquidity Index możemy zaobserwować typowy cykl płynności i jego zgodność z alokacją aktywów.
Surowce zazwyczaj są ostatnimi aktywami, które spadają – dokładnie to widzimy dziś (złoto, srebro, miedź, pallad).
Z tej perspektywy obecny cykl wygląda bardzo typowo.
 Dane: Global Liquidity Index
Zatem jeśli płynność rzeczywiście osiąga szczyt, spodziewamy się, że inwestorzy będą rotować w kierunku gotówki i obligacji wraz ze zmianą otoczenia. Należy podkreślić, że ten etap jeszcze się nie rozpoczął (rynek wciąż preferuje ryzyko).
Zadłużenie i płynność
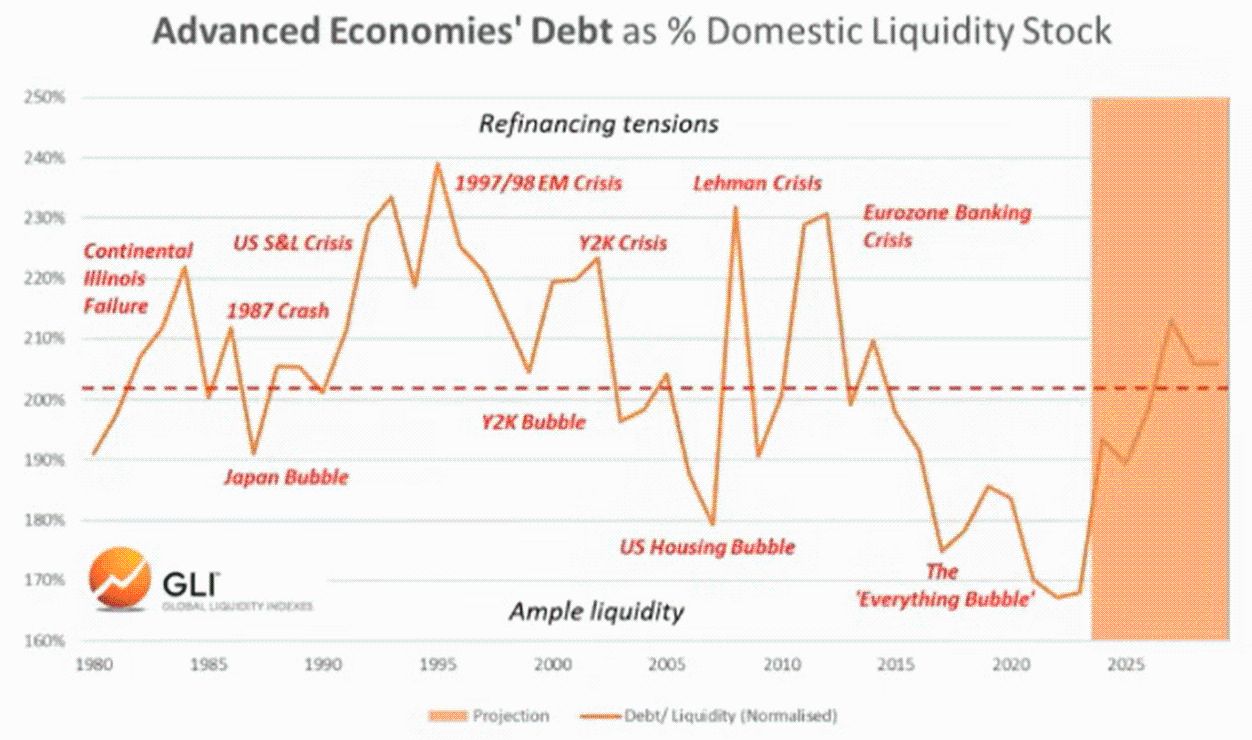
Zgodnie z Global Liquidity Index, stosunek zadłużenia do płynności w głównych gospodarkach osiągnął pod koniec zeszłego roku najniższy poziom od 1980 roku. Obecnie rośnie i przewiduje się, że będzie nadal wzrastał do 2026 roku.
 Dane: Global Liquidity Index
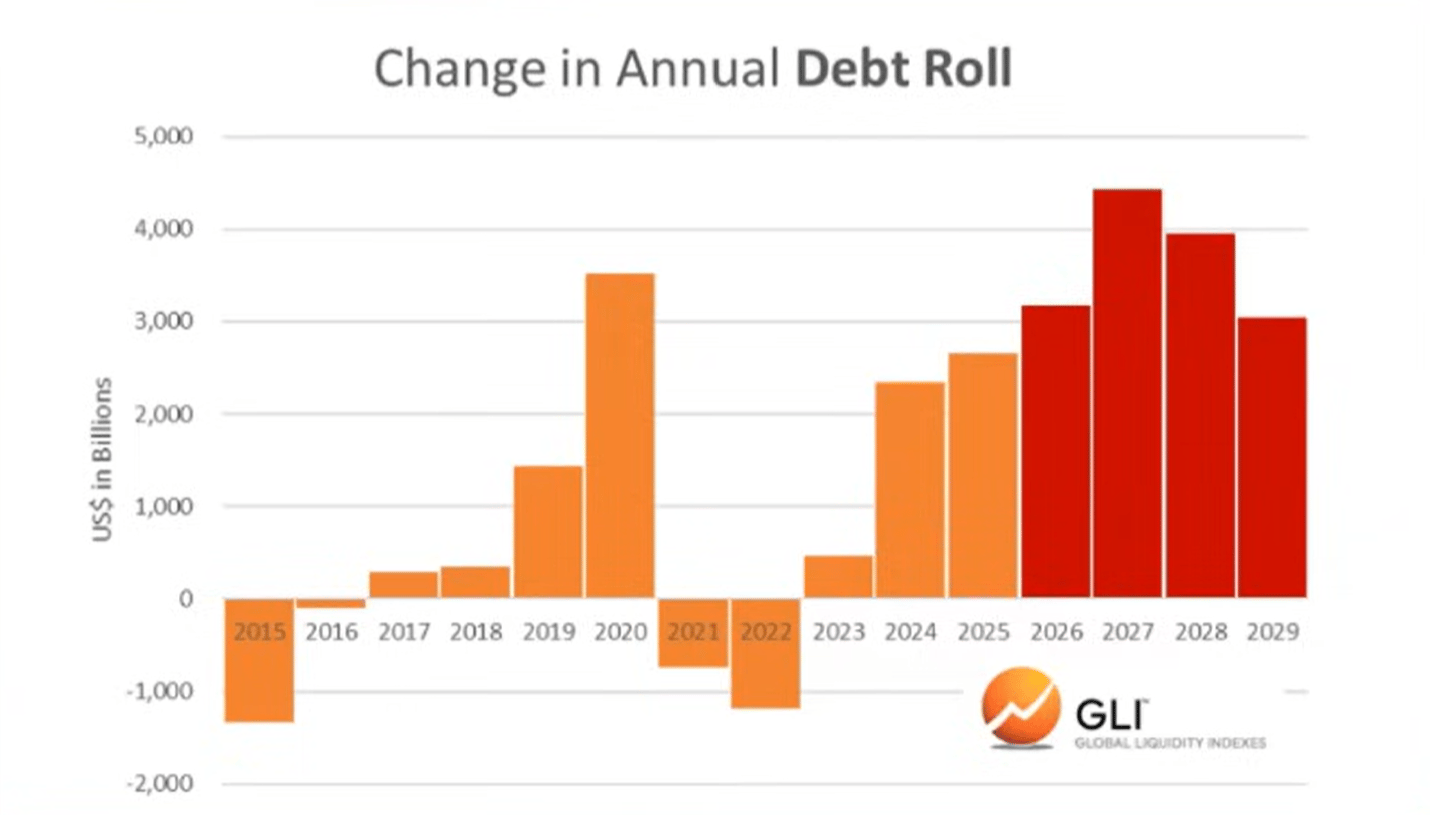
Wzrost wskaźnika zadłużenia do płynności utrudnia obsługę bilionów dolarów niespłaconego zadłużenia wymagającego refinansowania.
 Dane: Global Liquidity Index
Bitcoin i globalna płynność
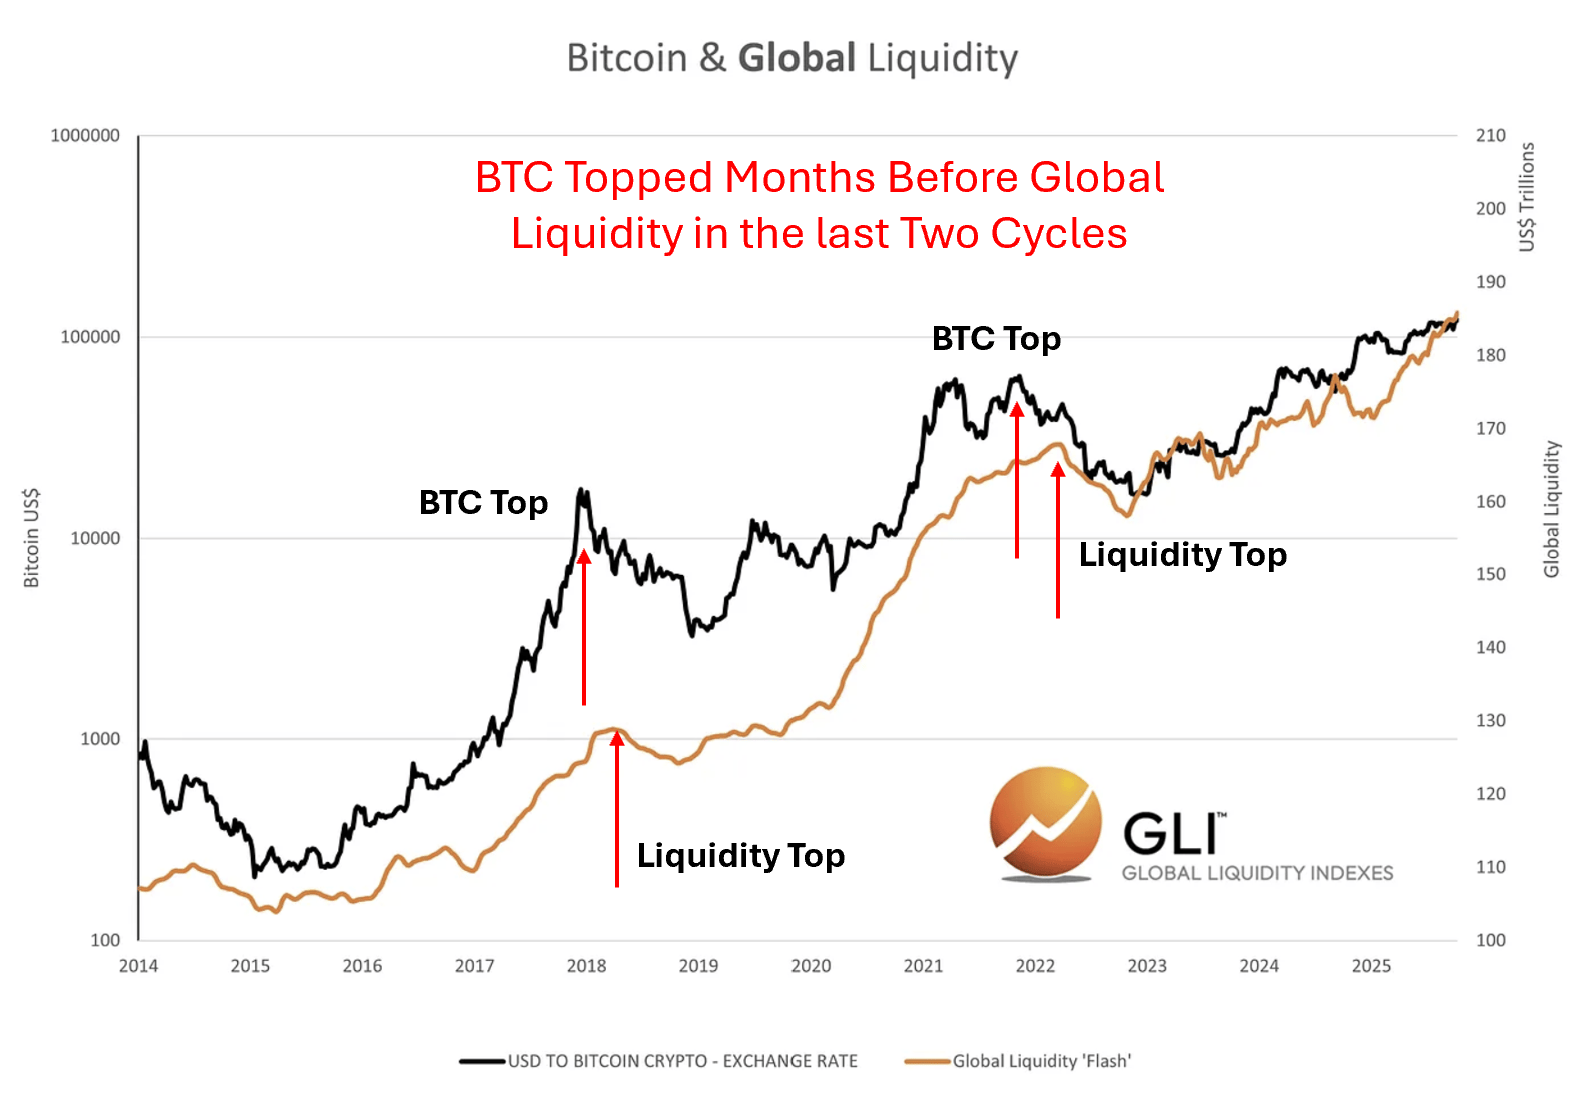
Oczywiście bitcoin w dwóch ostatnich cyklach „przewidział” szczyt globalnej płynności. Innymi słowy, bitcoin osiągał szczyt na kilka miesięcy przed szczytem płynności, jakby przewidując późniejszy spadek.
 Dane: Global Liquidity Index
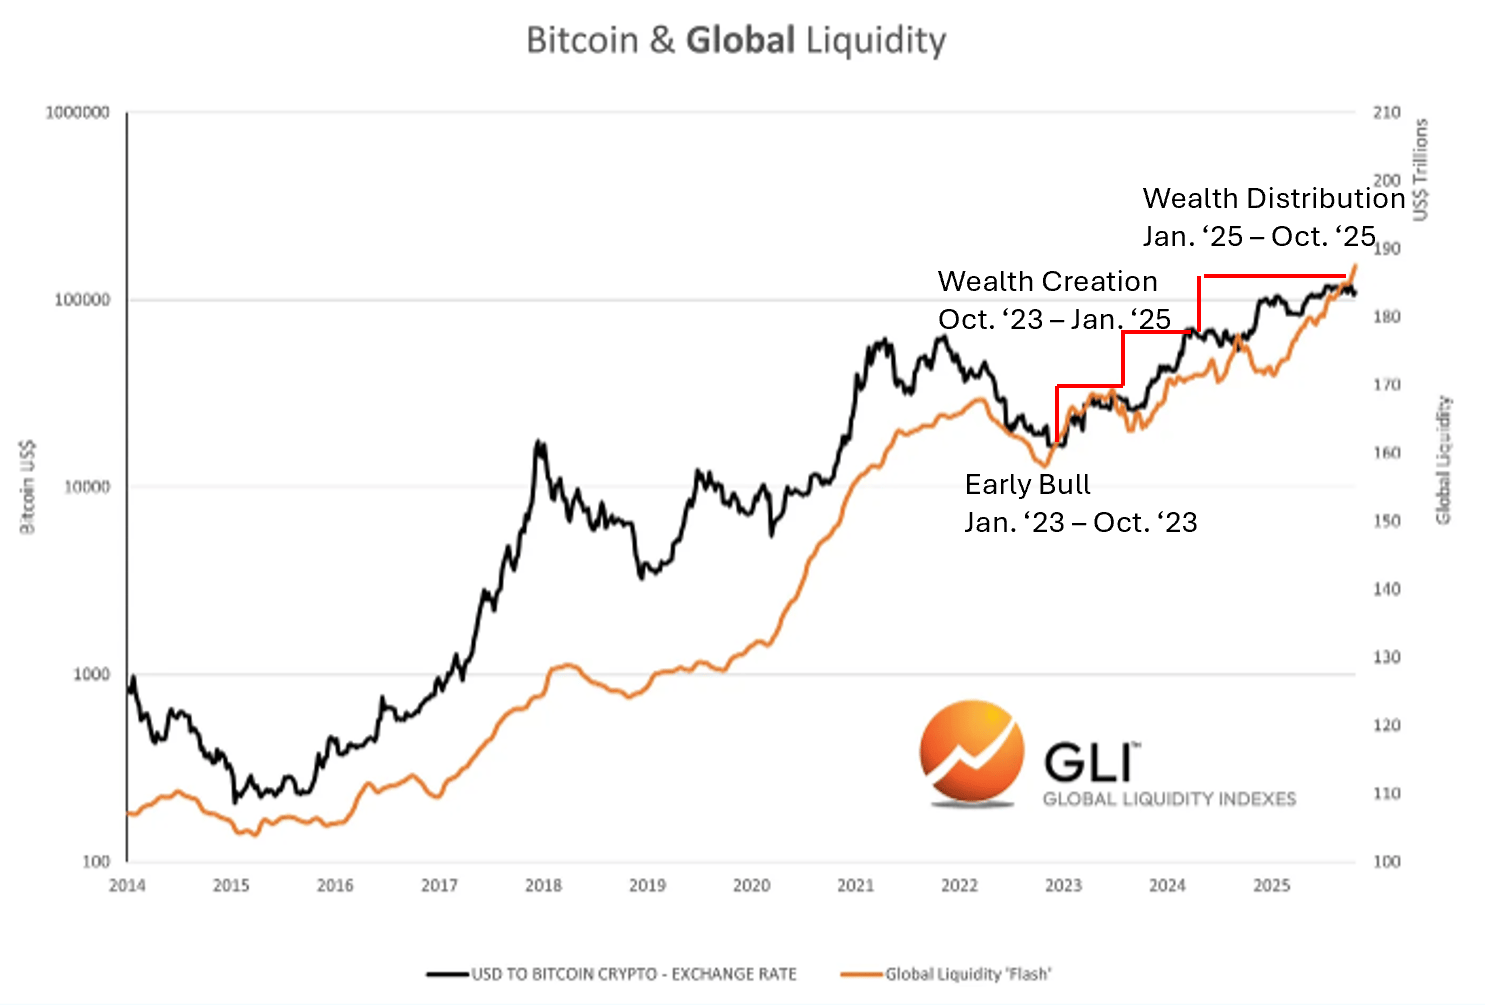
Nie wiemy, czy to dzieje się teraz. Wiemy jednak, że cykle kryptowalut zawsze podążały za cyklami płynności.
Zgodność z cyklem kryptowalut
 Dane: Global Liquidity Index
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Softbank odnotował pierwszą kwartalną stratę od dwóch lat! Amerykański projekt centrum danych odpisany na 3,7 miliarda dolarów, inwestycje w AI pod presją
SoftBank Group odnotował w drugim kwartale netto stratę w wysokości 1,12 biliona jenów, co jest pierwszą kwartalną stratą od prawie dwóch lat. Główną przyczyną była korekta zamówień na sprzęt zasilający do centrum danych AI w stanie Ohio w USA, co spowodowało odpis prawie 3,7 miliarda dolarów zaliczek. Ponadto fundusz Vision odnotował przejście z zysków na straty, a wysokie zadłużenie doprowadziło do wzrostu kosztów finansowania. Od szczytu w czerwcu cena akcji SoftBank spadła już o ponad 50%.
Jedną ręką zwiększa moc obliczeniową, drugą zdobywa widmo! Barclays pozytywnie ocenia przejęcie T-Mobile przez SpaceX (SPCX.US): synergia zalet sieci naziemnej i Starlink.
Po dwóch kolejnych dniach wzrostów cen akcji Space, Barclays stwierdził, że T-Mobile jest „najczystszym” wyborem wśród potencjalnych celów przejęcia przez SpaceX. Barclays uważa, że Verizon stanowi poważną niewiadomą, natomiast dopasowanie strategiczne AT&T jest najmniejsze.
Czy Rezerwa Federalna podniesie stopy procentowe w grudniu? Dzisiejszy CPI zdecyduje wszystko!
Dane dotyczące CPI za październik pojawią się dziś wieczorem, a rynek już wycenia podwyżkę stóp na poziomie 86%. Goldman Sachs prognozuje, że bazowy CPI wzrośnie tylko o 0,16% miesiąc do miesiąca, co jest znacznie poniżej oczekiwań rynku, jednak zniekształcenia w statystykach ubezpieczeń zdrowotnych oraz spadek cen samochodów używanych, jako „miękkie czynniki”, są trudne do przekazania na bazowy PCE, na który Fed zwraca większą uwagę. Dane mogą wywołać ulgowy wzrost, ale nie zmienią jastrzębiej postawy.

14-krotne PE to nie okazja! Znany CEO firmy zarządzającej majątkiem ostrzega: jeśli zysk Nvidia (NVDA.US) zostanie obniżony o 5%, cena akcji może spaść o 40%
Josh Brown, dyrektor generalny Ritholtz Wealth Management, zakwestionował pogląd, że „wskaźnik cena/zysk na poziomie 14 oznacza okazję do zakupu” i ostrzegł: „Jeśli zyski Nvidia w ciągu najbliższych 12 miesięcy będą niższe od naszych oczekiwań o 5%, akcje mogą spaść nawet o 40%.”

Ceny krypto
Więcej


