
Przy wycenie na 1 miliard dolarów, dlaczego Farcaster nie zdołał stworzyć "zdecentralizowanego" Twittera?

Farcaster przyznaje, że zdecentralizowane sieci społecznościowe napotykają trudności ze skalowaniem, dlatego przesuwa swoją uwagę z podejścia „najpierw społeczność” na działalność związaną z portfelami.
Original Article Title: " Wycena 10 miliardów i pięć lat eksploracji – dlaczego „rzucili ręcznik”?"
Original Article Author: Bootly, via Bitpush News
Po pięciu latach działalności, pozyskaniu około 180 milionów dolarów finansowania i osiągnięciu wyceny bliskiej 10 miliardów dolarów, Farcaster oficjalnie przyznał, że ścieżka Web3 social nie przyniosła oczekiwanych rezultatów.
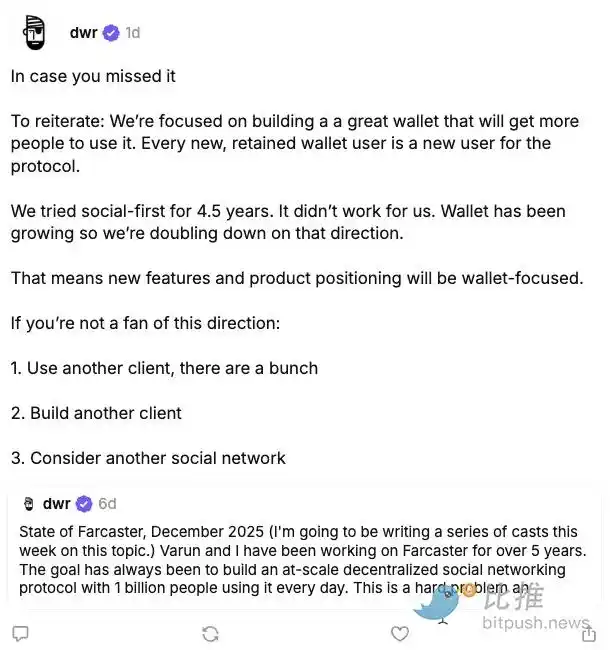
Ostatnio współzałożyciel Farcaster, Dan Romero, opublikował na platformie serię postów, ogłaszając, że zespół porzuci strategię produktu „social-first” i w pełni skoncentruje się na kierunku wallet. W jego wypowiedzi nie było to postrzegane jako proaktywny upgrade, lecz jako wybór wymuszony przez rzeczywistość po długim okresie prób.
„Próbowaliśmy przez 4,5 roku stawiać na social, ale to nie zadziałało.”
Ta ocena nie tylko oznacza transformację Farcaster, ale ponownie rzuca światło na strukturalne wyzwania Web3 social.
Rozbieżność między ideałem a rzeczywistością: dlaczego Farcaster nie stał się „zdecentralizowanym Twitterem”
Farcaster pojawił się w 2020 roku, w okresie wzrostu narracji Web3. Próbował rozwiązać trzy kluczowe problemy platform społecznościowych Web2:
· Monopol platformy i cenzura
· Dane użytkownika nie należą do niego samego
· Twórcy nie mogą bezpośrednio monetyzować
Jego koncepcja projektowa była dość idealistyczna:
· Decentralizacja na warstwie protokołu
· Klienci mogą swobodnie budować
· Relacje społeczne on-chain i możliwość migracji
Spośród wielu projektów „decentralized social”, Farcaster był swego czasu postrzegany jako produkt najbliższy Product-Market Fit (PMF). Zwłaszcza po uruchomieniu Warpcast w 2023 roku, liczni KOL-e dołączyli do Crypto Twitter, co sprawiło, że wydawał się prototypem nowej generacji sieci społecznościowej.
Jednak problemy szybko się ujawniły.
Zgodnie z danymi Farcaster Monthly Active Users (MAU) na Dune Analytics, trajektoria wzrostu użytkowników Farcaster ujawniła bardzo wyraźny, ale niezbyt optymistyczny wzorzec:
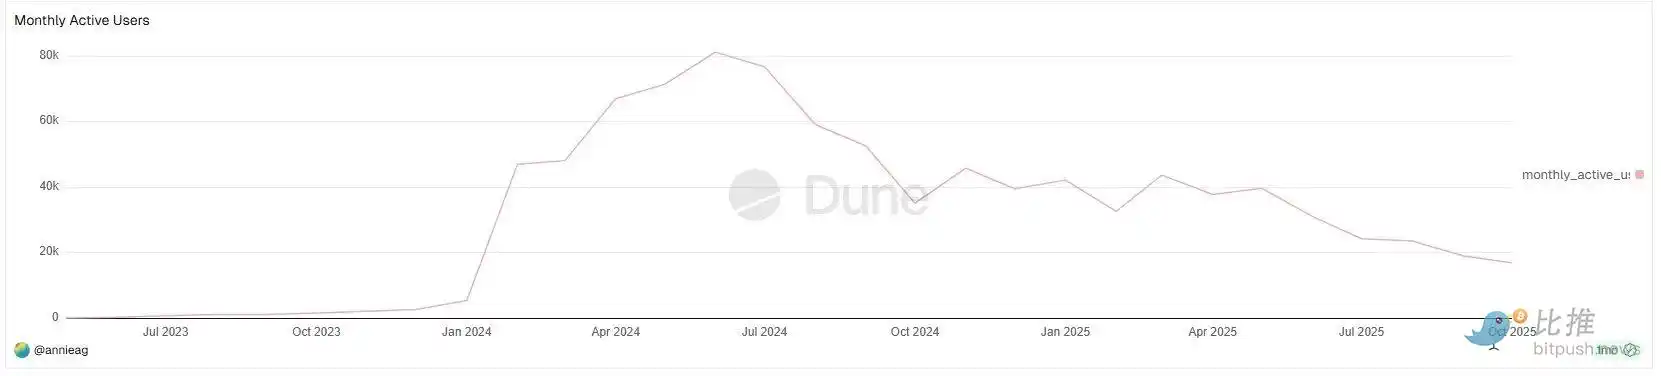
Przez większość 2023 roku miesięczna liczba aktywnych użytkowników (MAU) Farcaster była niemal niezauważalna;
Prawdziwy punkt zwrotny w wzroście nastąpił na początku 2024 roku, gdy MAU gwałtownie wzrosło z kilku tysięcy do około 40 000–50 000 w krótkim czasie, osiągając szczyt blisko 80 000 MAU w połowie 2024 roku.
Było to jedyne naprawdę znaczące okno skalowania dla Farcaster od momentu powstania. Szczególnie godne uwagi jest to, że ten wzrost nie nastąpił podczas bessy, lecz w fazie wysokiej aktywności ekosystemu Base i intensywnych narracji SocialFi.
Jednak to okno nie trwało długo.
Począwszy od drugiej połowy 2024 roku, dane MAU wykazały zauważalny spadek, prezentując w ciągu kolejnego roku wahający się trend spadkowy:
· MAU odbijało się wielokrotnie, ale szczyty były coraz niższe
· Do drugiej połowy 2025 roku MAU spadło poniżej 20 000
W rzeczywistości wzrost Farcaster nigdy nie był w stanie „wyjść poza bańkę”, a jego baza użytkowników była wysoce jednorodna:
· Profesjonaliści branży krypto
· VC
· Budowniczowie
· Użytkownicy crypto-native
Dla przeciętnego użytkownika:
· Wysoki próg rejestracji
· Treści społecznościowe są mocno „wewnątrzgrupowe”
· Doświadczenie użytkownika nie jest lepsze niż X/Instagram
To sprawiło, że Farcaster nie był w stanie wygenerować prawdziwych efektów sieciowych.
DeFi KOL Ignas na X (@DeFiIgnas) stwierdził wprost, że Farcaster „po prostu przyznał to, co wszyscy od dawna czuli”:
Intensywność efektu sieciowego X (dawniej Twitter) jest niemal niemożliwa do pozytywnego przełamania.
To nie jest kwestia narracji krypto, lecz strukturalna bariera produktów społecznościowych. Z perspektywy produktu, problemy społeczne Farcaster są dość typowe:
· Wzrost użytkowników zawsze był ograniczony do społeczności crypto-native
· Treści są wysoce autoreferencyjne, co utrudnia ekspansję
· Monetyzacja twórców i retencja użytkowników nie utworzyły pozytywnej pętli zwrotnej
Dlatego Ignas zwięźle podsumował nową strategię Farcaster jednym zdaniem:
„Łatwiej dodać social do walleta niż wallet do produktu społecznościowego.”
Ta ocena zasadniczo przyznaje, że „social nie jest główną potrzebą Web3”.
„Bańki są wygodne, ale liczby są surowe”
Jeśli dane MAU odpowiadają na pytanie „Jak radzi sobie Farcaster”, to kolejne brzmi: jak duży jest sam ten rynek?
Kreator krypto Wiimee przedstawił na X zestaw porównawczych danych, które robią wrażenie.
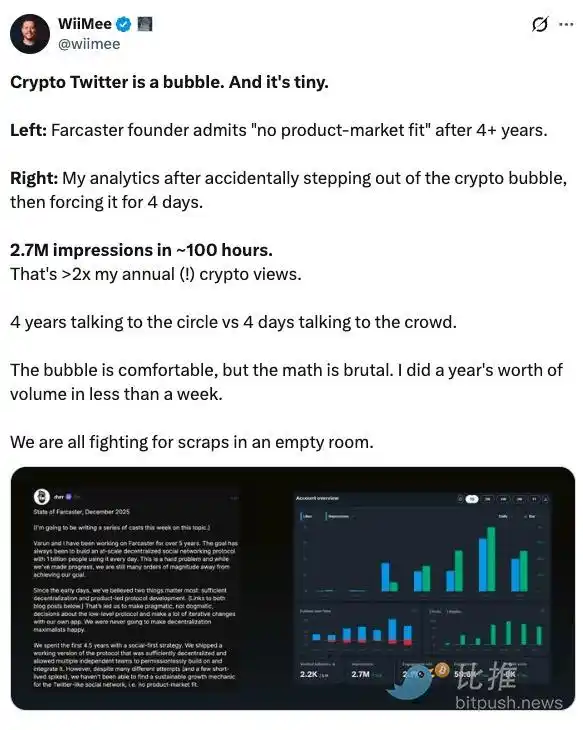
Po „przypadkowym wyjściu poza bańkę treści krypto”, Wiimee przez cztery kolejne dni tworzył treści dla szerokiej publiczności. Analiza danych wykazała, że w ciągu około 100 godzin uzyskał 2,7 miliona wyświetleń, ponad dwukrotnie więcej niż suma wszystkich wyświetleń jego treści krypto w ciągu roku.
Skomentował: „Crypto Twitter to bańka i jest mała. Przemawianie do szerokiej publiczności przez cztery dni jest bardziej efektywne niż mówienie do insiderów przez cztery lata.”
To nie jest bezpośrednia krytyka Farcaster, lecz ujawnia głębszy problem: social krypto jest z natury wysoce autoreferencyjnym ekosystemem o słabych możliwościach dotarcia na zewnątrz. Gdy treści, relacje i obserwujący ograniczają się do tej samej grupy użytkowników native, nawet najbardziej wyrafinowany projekt protokołu nie jest w stanie przełamać ograniczenia wielkości rynku.
Zatem wyzwanie, przed którym stoi Farcaster, to nie „produkt nie jest wystarczająco dobry”, lecz „w przestrzeni jest zbyt mało ludzi”.
Wallet, nieoczekiwanie osiągający PMF
To nie refleksja nad social, lecz nieoczekiwane potwierdzenie wartości walleta zasadniczo zmieniło wewnętrzną ocenę Farcaster.
Na początku 2024 roku Farcaster wprowadził w aplikacji wbudowany wallet, pierwotnie jako uzupełnienie doświadczenia społecznościowego. Jednak według danych dotyczących użytkowania, tempo wzrostu walleta, częstotliwość użycia i retencja były wyraźnie inne niż w module social.
Dan Romero podkreślił w publicznej odpowiedzi: „Każdy nowy użytkownik walleta i każdy utrzymany użytkownik to nowy użytkownik protokołu.”
To zdanie samo w sobie ujawnia kluczową logikę zmiany roadmapy. Wallet nie mierzy się z „ekspresyjnością”, lecz z realnymi, sztywnymi potrzebami operacji on-chain: transfer, transakcja, podpis, interakcja z nowymi aplikacjami.
W październiku Farcaster przejął narzędzie do emisji tokenów napędzane AI Agent – Clanker – i stopniowo zintegrował je z systemem wallet. Ten ruch był również postrzegany jako wyraźne zobowiązanie zespołu do ścieżki „wallet-first”.
Z biznesowego punktu widzenia ten kierunek ma oczywiste zalety:
· Wyższa częstotliwość użycia
· Bardziej przejrzysta ścieżka monetyzacji
· Bliższa integracja z ekosystemem on-chain
Dla porównania, funkcje społecznościowe są bardziej dodatkiem niż silnikiem wzrostu.
Chociaż strategia wallet jest oparta na danych, wywołała kontrowersje w społeczności.
Wielu długoletnich użytkowników jasno stwierdziło, że nie są przeciwni samemu walletowi, ale niepokoi ich towarzysząca temu zmiana kulturowa: redefinicja „użytkowników” jako „traderów”, a „współtwórców” jako „starej gwardii”.
To ujawnia praktyczny problem: gdy kierunek produktu się zmienia, emocje społeczności często trudniej przenieść niż roadmapę. Warstwa protokołu Farcaster pozostaje zdecentralizowana, ale decyzje dotyczące kierunku produktu wciąż w dużej mierze należą do zespołu. To napięcie nasila się podczas transformacji.
Romero później przyznał się do problemów komunikacyjnych, ale jasno dał do zrozumienia, że zespół dokonał wyboru.
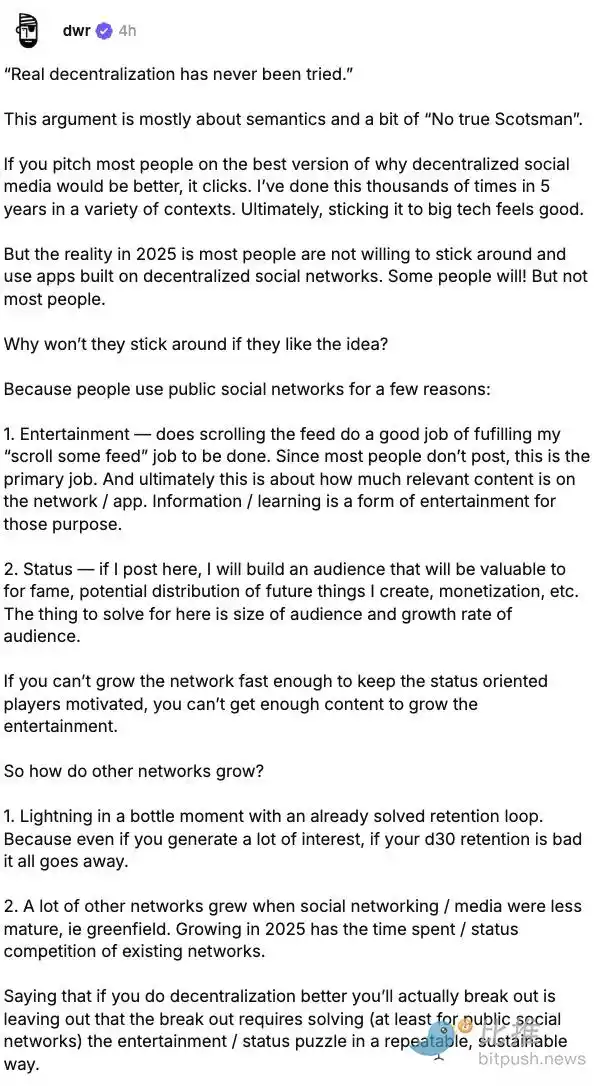
To nie jest arogancja, lecz powszechna konfrontacja z rzeczywistością dla projektu startupowego na późnym etapie. W tym sensie Farcaster nie porzucił ideału social, lecz zrezygnował z iluzji jego skalowania.
Być może, jak powiedział jeden z obserwatorów: „Najpierw spraw, by użytkownicy zostali dla narzędzia, a potem pojawi się przestrzeń dla interakcji społecznych.”
Wybór Farcaster może nie jest najbardziej romantyczny, ale prawdopodobnie najbliższy rzeczywistości – głęboka integracja natywnych narzędzi finansowych (wallet, transakcje, emisja) to praktyczna ścieżka do przekształcenia w trwałą wartość biznesową.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Nomura ostrzega: Indeksy amerykańskich akcji są „poważnie zniekształcone”, dziesięć akcji odpowiada za 70% wzrostu S&P, należy uważać na nowe zagrożenie związane z olejem napędowym
McElligott uważa, że indeks S&P 500 znajduje się w stanie „iluzorycznego boomu”: 85% jego komponentów już się skorygowało (1/6 z nich straciło połowę wartości). Co bardziej niebezpieczne, obecna niska korelacja rynkowa wystąpiła w historii jedynie tuż przed kryzysem finansowym w 2007 roku oraz podczas „dnia zagłady zmienności” w 2018 roku. Rynek stoi w obliczu dwóch głównych zagrożeń: po pierwsze, rozczarowujące przychody OpenAI (osiągnięto tylko 30% oczekiwań), co podważa fundament narracji AI; po drugie, strukturalny niedobór rafinacji sprawia, że „różnica cen diesla = zmienność stóp procentowych” staje się niewidoczną bombą.

Rentowność 10-letnich obligacji USA zbliża się do 5,4%, blask AI nie ukrywa obaw o "nadmuchaną" wartość S&P 500
Za rekordem wszech czasów indeksu S&P 500 stoi fakt, że jedynie 30% jego składników znajduje się powyżej 50-dniowej średniej kroczącej – to najsłabsza szerokość rynku podczas rekordów od 1990 roku. Indeks Russell 2000 spada piąty tydzień z rzędu, a rentowności obligacji śmieciowych wzrosły do 15%. Societe Generale ostrzega: jeśli rentowność amerykańskich obligacji skarbowych wzrośnie do 6%, a cena ropy osiągnie 150 dolarów, S&P 500 może w przyszłym roku spaść o ponad 20%. Ponadto, niektórzy menedżerowie dobrze prosperujących funduszy całkowicie pozbyli się akcji związanych ze sztuczną inteligencją na rzecz sektora energetycznego, otwarcie twierdząc, że wyczerpanie finansowania oznacza „koniec gry”.
Opłaty za transport tankowców osiągnęły najwyższy poziom od sześćdziesięciu lat: przetransportowanie ładunku ropy z USA do Chin jest droższe niż wystrzelenie rakiety!
Koszt frachtu za jedną baryłkę ropy naftowej wzrósł do 41 dolarów, zbliżając się do połowy ceny samej ropy; jednorazowy koszt transportu był nawet wystarczający, by kupić nowy tankowiec. Kryzys na Bliskim Wschodzie spowodował strukturalny niedobór przepustowości w Cieśninie Ormuz, a wydłużenie cyklu obrotu przez przeładunki z statku na statek dodatkowo pogorszyło sytuację. Fracht VLCC wzrósł z rocznej średniej 9,2 miliona dolarów do 77 milionów dolarów, co stanowi ponad ośmiokrotny wzrost. Zyski rafinerii gwałtownie maleją, a średnia cena używanego tankowca osiągnęła rekordowy poziom, rzadko przekraczając cenę nowo wybudowanego statku.

Ceny krypto
Więcej


