
Na krawędzi, jen ponownie otrzymuje cios na początku roku
Poranny FX
Pół miesiąca 2026 roku jeszcze nie minęło, a jen znów stawia czoła granicom wytrzymałości. USDJPY wczoraj wzrósł o prawie 100 punktów, a od początku roku już o 250 punktów, zbliżając się do poziomu 160. Do rekordowego poziomu 161,70 z lipca 2024 roku, najwyższego od 40 lat, brakuje już tylko jednego kroku – i to wszystko dzieje się w kontekście kolejnych obniżek stóp procentowych przez Fed.
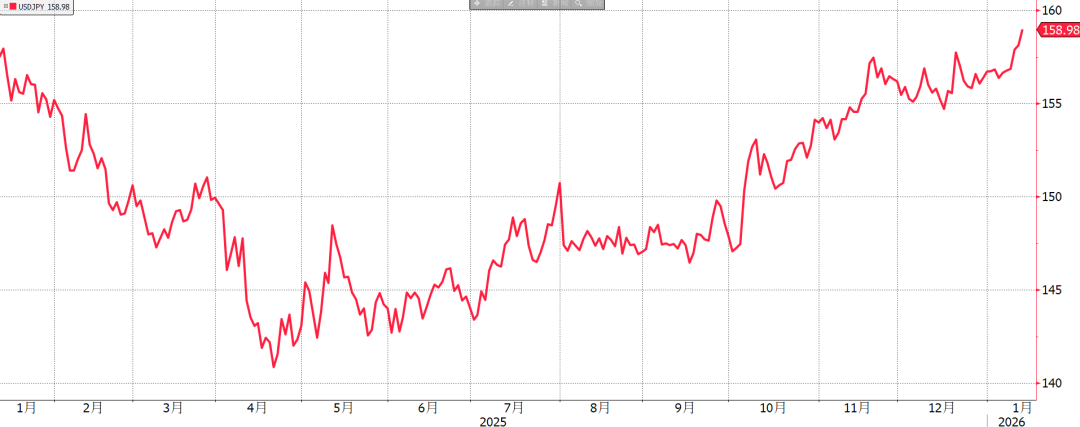
Obrazek: Jen osłabia się do poziomu 159
Tym razem za gwałtowny spadek jena odpowiada Takashi, który mając wyraźną przewagę w sondażach, dąży do przeprowadzenia przedterminowych wyborów do Izby Reprezentantów, by umocnić większość i wdrożyć swój program polityczny. Po październikowych wyborach w Japonii w zeszłym roku powrócił „Takashi trade”: gwałtowny wzrost akcji, spadek obligacji i jena.
I. Powrót śmiertelnej spirali na japońskim rynku finansowym
Od objęcia urzędu Takashi utrzymuje wysokie poparcie społeczne (poparcie w sondażach sięga historycznego maksimum 75%). Jednak koalicja rządząca złożona z Partii Liberalno-Demokratycznej i partii Ishin ledwo ma większość w Izbie Reprezentantów, a w Izbie Radców jest nawet w mniejszości. Realizacja polityki wymaga pełnej kontroli nad parlamentem, stąd decyzja o wcześniejszych wyborach w okresie „miesiąca miodowego” poparcia społecznego.
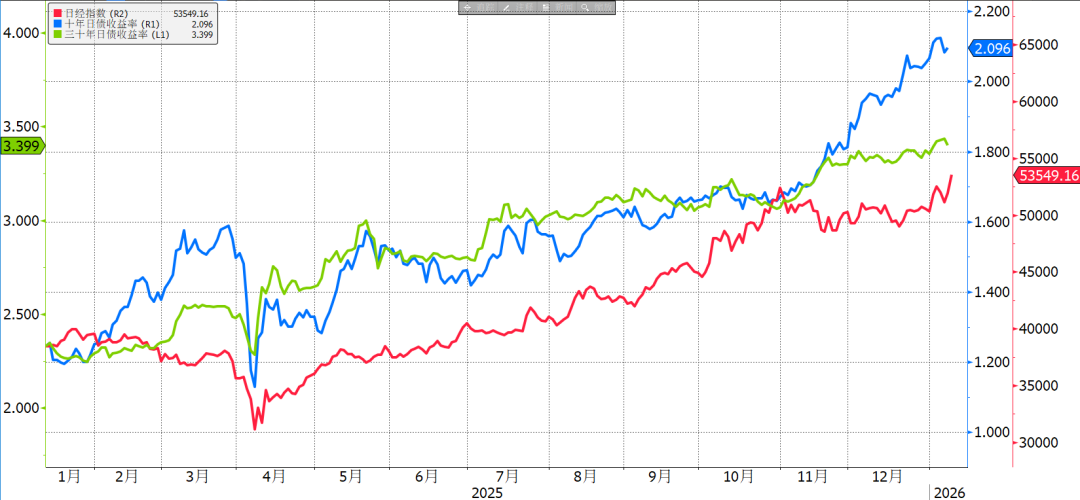
Obrazek: Wzrost japońskiej giełdy, podwójny cios w obligacje i walutę
Rynek nie kupuje takiego scenariusza. Jeśli Partia Liberalno-Demokratyczna wygra wybory, zwiększy się emisja obligacji skarbowych, a by spłacić odsetki, Bank Japonii będzie musiał utrzymać niskie stopy procentowe. Choć japońska giełda korzysta z ekspansji fiskalnej, wzrost podaży obligacji i odsunięcie w czasie perspektywy podwyżek stóp prowadzi bezpośrednio do załamania długoterminowych obligacji i jena. Rentowności 10- i 30-letnich obligacji japońskich przekroczyły odpowiednio 2,1% i 3,4%, zbliżając się do historycznych maksimów.
II. Dokąd ostatecznie zmierza jen?
W mojej opinii, przy zmianach politycznych, odpływie kapitału i umacnianiu się dolara amerykańskiego, tylko interwencja Banku Japonii może spowolnić ten trend – prawdopodobnie w przedziale 161-162.
(1) Dane gospodarcze ze Stanów Zjednoczonych na początku roku utrzymują stabilność z dwóch poprzednich lat, a przed wyborami śródokresowymi raczej nie nastąpi nieoczekiwane pogorszenie. Oczekiwania na obniżki stóp przed czerwcowym posiedzeniem Fed niemal zniknęły.
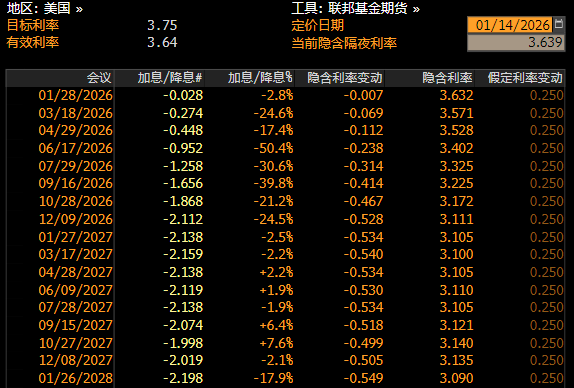
Obrazek: Oczekiwania na obniżki stóp w rynku kontraktów terminowych
(2) Na początku roku limity na kontach NISA zostały odnowione, realne stopy procentowe pozostają niskie, a przepływy zakupowe USDJPY będą się utrzymywać; dodatkowo Takashi konsekwentnie podąża swoją ścieżką, przez co jen nie może liczyć na wsparcie kupujących.
Punktem interwencji Banku Japonii może być przedział 161-162, co było ostatnim limitem osłabienia jena. Wcześniej, przy poziomie 158, Bank Japonii podniósł ostrzeżenie do 4. stopnia (na pięć możliwych). Osłabienie o 2% na początku roku może pobudzić japoński bank centralny do działania, więc spodziewana jest realna interwencja powyżej 160.
III. Podsumowanie
(1) Jen na początku roku otrzymał bolesny cios – przedterminowe wybory przywróciły „Takashi trade”. Jen zbliża się do poziomu 160, który może wywołać interwencję, a rentowności obligacji osiągają nowe szczyty. „Ekstremalnie stroma krzywa dochodowości” oraz „rozbieżność jena wobec giełdy i spreadów” tworzą wyjątkowy krajobraz.
(2) Dane z USA są silne, nadzieje rynku na obniżki stóp przed czerwcem zostały praktycznie wyczerpane. Jeśli Bank Japonii nie przyjmie wystarczająco jastrzębiej postawy, jen pozostanie słaby aż do skutecznej interwencji.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Fundusze hedgingowe właśnie odbudowały długie pozycje na technologii, ale kluczowe wsparcie Nasdaq zaczyna się już chwiać
Indeks Nasdaq 100 zbliża się do dolnej granicy kilku miesięcznego zakresu konsolidacji; kontrakty terminowe przełamały linię trendu wzrostowego oraz 100-dniową średnią kroczącą, a techniczne wskaźniki osłabły. Fundusze hedgingowe wcześniej masowo kupowały akcje technologiczne, a skoncentrowane pozycje zwiększają ryzyko spadku. Kontrowersje wokół bezpieczeństwa AI oraz ryzyka dostaw energii stanowią podwójny katalizator. Jeśli kluczowe wsparcie zostanie przełamane, a poziom paniki na rynku pozostanie niski, zmienność może zostać ponownie oceniona.
Rentowność 10-letnich obligacji skarbowych USA przekroczyła 5%! "Prorok" ostrzega: wyprzedaż jeszcze się nie skończyła
Steven Barrow, dyrektor ds. strategii G10 w Standard Bank, który jako pierwszy w tym roku w lutym przewidział 5%, podniósł swoją prognozę rentowności 10-letnich obligacji skarbowych USA na koniec roku do 5,2%, przewidując wzrost do 5,3% w pierwszym kwartale 2027 roku. Zaznaczył, że presje w łańcuchach dostaw, zmiany klimatyczne oraz ograniczenia w podaży siły roboczej wynikające z polityki imigracyjnej USA stają się silniejsze niż kiedykolwiek wcześniej. Indeks dolara wzrósł w ciągu jednego dnia maksymalnie o 0,6% i ma szansę osiągnąć najlepszy jednodniowy wynik od 17 czerwca.
Czy Kioxia planuje zebrać co najmniej 10 miliardów dolarów na amerykańskiej giełdzie wbrew trendowi „spowolnienia AI”?
Kioxia podobno rozważa pozyskanie 10 miliardów dolarów poprzez debiut giełdowy w Stanach Zjednoczonych.

Budowa mocy obliczeniowej AI przechodzi z „braku energii” do „braku ludzi”: modularność na wzrostowej ścieżce, Schneider, Vertiv, Eaton mają nowe możliwości
Bernstein niedawno opublikował raport, w którym wskazuje, że w kontekście szybkiej ekspansji mocy obliczeniowej AI główne bariery rozwoju centrów danych zaczynają się zmieniać.

Ceny krypto
Więcej


