
Poza NVIDIA: 4 projekty AI i kwantowe z dużym potencjałem wzrostu platform w 2026 roku

Większość inwestorów w 2026 roku zgadza się co do jednego – inwestowanie w uznanych liderów AI to najpewniejszy sposób na wykorzystanie trwającego boomu technologicznego. Firmy takie jak NVIDIA NVDA nadal bezpośrednio korzystają z wydatków hyperscalerów i przedsiębiorstw na infrastrukturę AI. Szacunki konsensusu Zacks wskazują na przychody za rok fiskalny 2026 w wysokości blisko 213 miliardów dolarów, wspierane przez platformy GPU nowej generacji oraz głęboko zintegrowany ekosystem oprogramowania. Wielomiliardowe rozbudowy centrów danych AI przez głównych dostawców chmur wzmacniają przewidywalność popytu.
Obecnie dyskusja dotyczy tego, gdzie powinien popłynąć dodatkowy kapitał – czy do nowych graczy AI o przyspieszającej monetyzacji, czy do spekulacyjnych firm zajmujących się komputerami kwantowymi, oferujących asymetryczny potencjał wzrostu. W tym artykule analizujemy dwie firmy skoncentrowane na AI — SoundHound AI SOUN oraz Marvell MRVL, a także dwie spółki z branży komputerów kwantowych: IonQ IONQ i D-Wave Quantum QBTS. Razem reprezentują one różne ścieżki ryzyka i zysków w obszarze oprogramowania AI, infrastruktury półprzewodników AI oraz architektur komputerowych nowej generacji.
Przyjrzyjmy się temu bliżej.
Rozwijająca się AI czy Komputery Kwantowe: Gdzie Rotować Kapitał?
Po stronie AI, SoundHound AI i Marvell oferują ekspozycję na dwa różne poziomy łańcucha wartości AI z mierzalnymi trajektoriami wzrostu.
Ostatnie wyniki SoundHound AI pokazują silny wzrost przychodów, z ostatnim raportowanym przychodem za trzeci kwartał 2025 roku wyższym o 68% rok do roku, a prognoza na 2025 rok zakłada prawie 98% rocznego wzrostu, choć z niskiej bazy i przy utrzymujących się stratach netto w związku z inwestycjami w monetyzację i skalowanie produktów takich jak platforma agentowa Amelia AI. W 2026 roku ta spółka z rankingiem Zacks #3 (Trzymaj) ma osiągnąć wzrost zysku o 56,9% przy wzroście przychodów o 38,3%.
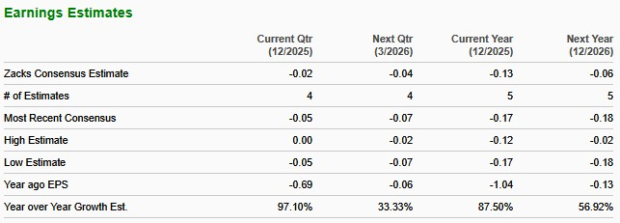
Źródło obrazu: Zacks Investment Research
Model biznesowy Marvell skoncentrowany na infrastrukturze wykazuje znacznie większą skalę i solidny popyt ze strony centrów danych AI, raportując przychody w wysokości 2,006 miliarda dolarów za drugi kwartał roku fiskalnego 2026, co stanowi wzrost o 58% rok do roku. Sam segment centrów danych odpowiada za około 74% całkowitych przychodów, napędzany niestandardowymi układami AI oraz produktami wysokoprzepustowymi powiązanymi z wdrożeniami hyperscalerów. Wyniki Marvell odzwierciedlają ugruntowaną skalę oraz wysoką koncentrację przychodów opartych na AI, oferując inwestorom kontrast pomiędzy wczesną ekspansją oprogramowania AI a ugruntowanym sukcesem infrastruktury AI w szerokim ekosystemie. W roku fiskalnym 2027 (kończącym się w styczniu 2027), ta spółka z rankingiem Zacks #3 ma osiągnąć wzrost zysku o 23,3% przy wzroście przychodów o 22,8%.
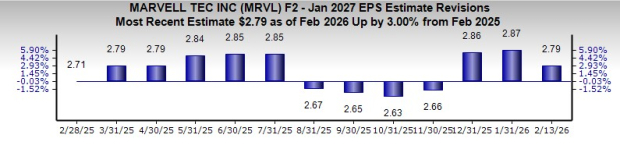
Źródło obrazu: Zacks Investment Research
Dla porównania, w sektorze komputerów kwantowych, w swoim raporcie za trzeci kwartał 2025 roku IonQ poinformował o przychodach w wysokości 39,9 miliona dolarów, co stanowi wzrost o 222% rok do roku i przekracza górną granicę wcześniejszych prognoz o 37%. Ten gwałtowny wzrost odzwierciedla rozszerzenie współpracy komercyjnej i działania strategiczne na rzecz wzrostu. Spółka poinformowała także o pro-forma środkach pieniężnych, ich ekwiwalentach oraz inwestycjach na poziomie 3,5 miliarda dolarów po zakończeniu emisji akcji o wartości 2 miliardów dolarów, co zapewnia solidne zasoby do dalszych prac badawczo-rozwojowych i skalowania platformy. IonQ nadal wykazuje straty netto z powodu intensywnych inwestycji w rozwój technologii i rozbudowę ekosystemu. W 2026 roku ta spółka z rankingiem Zacks #3 ma osiągnąć wzrost zysku o 65,8% przy wzroście przychodów o 38,3%.
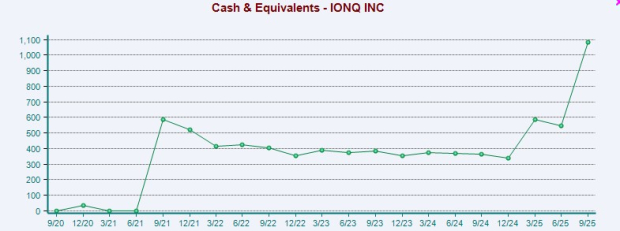
Źródło obrazu: Zacks Investment Research
Wyniki D-Wave za trzeci kwartał 2025 roku pokazują podstawowy wzrost przychodów na wczesnym etapie komercjalizacji. Firma odnotowała przychody w wysokości 3,7 miliona dolarów, co stanowi wzrost o 100% rok do roku. Znacząco wzrósł również zysk brutto, a spółka zakończyła kwartał z rekordowym stanem środków pieniężnych w wysokości 836 milionów dolarów, co odzwierciedla wysoką płynność po wcześniejszych działaniach finansowych. Podobnie jak IonQ, D-Wave wykazał straty netto w związku z kontynuacją rozwoju produktów i ekspansją na rynku. W 2026 roku ta spółka z rankingiem Zacks #3 ma osiągnąć wzrost zysku o 8,7% przy wzroście przychodów o 67,8%.
D-Wave Quantum Inc. Cena i Niespodzianka EPS
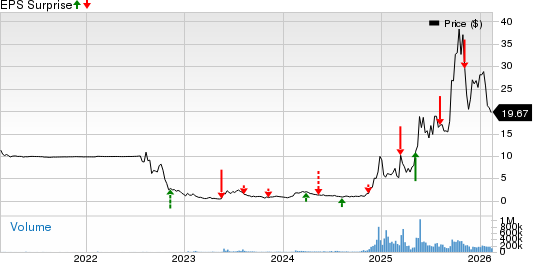
D-Wave Quantum Inc. price-eps-surprise | D-Wave Quantum Inc. Quote
Kontrast Pozostaje Strukturalny
SoundHound AI i Marvell już dziś monetyzują AI, generując od dziesiątek milionów do miliardów dolarów kwartalnych przychodów bezpośrednio związanych z wdrożeniami korporacyjnymi oraz rozbudową centrów danych.
Z kolei IonQ i D-Wave operują z dużo mniejszej bazy przychodowej i pozostają silnie skoncentrowane na badaniach i rozwoju.
Odpowiednio różnią się także ramy wyceny. Firmy infrastruktury AI są oceniane pod kątem trwałości przychodów, widoczności portfela zamówień oraz trajektorii marż. Firmy kwantowe są wyceniane na podstawie kamieni milowych technologicznych, postępów w wydajności kubitów, przełomów komercjalizacyjnych i długoterminowych założeń dotyczących całkowitego adresowalnego rynku (TAM).
Niemniej jednak, jeśli ich technologie staną się podstawowe dla obciążeń AI lub kwantowych następnej generacji, wszystkie cztery firmy mogą przekształcić się w ekosystemy platformowe, podobnie jak NVIDIA, gdzie adopcja przez deweloperów, centralność infrastruktury i integracja oprogramowania napędzają wykładniczy wzrost wartości. Tutaj możesz zobaczyć kompletną listę dzisiejszych akcji Zacks Rank #1 (Strong Buy).
Chcesz otrzymać najnowsze rekomendacje od Zacks Investment Research? Dziś możesz pobrać 7 najlepszych akcji na następne 30 dni.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wieczór przed debiutem Anthropic (ANT.US): pasywny popyt o wartości 19 miliardów dolarów jest w drodze, czy powtórzy się „arbitraż indeksowy w stylu SpaceX”?
Od SpaceX do Anthropic: gigantyczne nowe wejścia na giełdę mają nowy sposób działania.

Skandal związany z romansem pozamałżeńskim, gwałtowny spadek ceny akcji Nvidia, „Wielki niedźwiedź”: krótkoterminowo może być „doskonałą transakcją”, lecz długoterminowo nadal pozostaje sceptyczny
Burry przyznał, że gdyby nie miał już pozycji krótkiej, gwałtowny spadek wywołany skandalem mógłby być dobrą okazją do kontrarianckiego zakupu — jednak on sam zdecydowanie nie zamierza w tym uczestniczyć. Śmiertelne ryzyko polega na tym, że afera może wywołać śledztwo regulacyjne dotyczące jej „mafijnych” praktyk biznesowych oraz kontroli eksportu. W połączeniu z zagrożeniem nadmiernych inwestycji w AI, przewaga konkurencyjna firmy będzie się szybko kurczyć, dlatego Burry pozostaje przy strategii gry na spadki.
CoreWeave odnotowuje najsilniejszy raport kwartalny w historii, ale Bernstein i HSBC nadal utrzymują rekomendację "sprzedaj"
Kluczowe wątpliwości skupiają się na trzech głównych problemach: zarząd deklaruje cenę 20–25 mln dolarów za megawat rocznie, podczas gdy rzeczywiste dane finansowe pokazują jedynie 9,2 mln dolarów; dwie niezależne instytucje obliczyły, że istnieje luka finansowa na około 33 mld dolarów; do 2028 roku na rynek wejdzie dodatkowe 55 gigawatów mocy obliczeniowej, co stanowi dwudziestokrotność obecnej skali CoreWeave. Obecne zadłużenie wynosi 46,9 mld dolarów, kapitał własny to jedynie 4 mld dolarów, a w obecnej dekadzie nie ma wolnych przepływów pieniężnych – czy rzadkie zasoby wystarczą, by spłacić kredyt, jest pytaniem, na które nawet silne raporty kwartalne nie potrafią odpowiedzieć.

Fala AI może podążać śladami bańki kolejowej z XIX wieku – budowniczowie niekoniecznie zostaną ostatecznymi zwycięzcami
Analityk Goldman Sachs, Bobby Molavi, porównał obecną gorączkę wokół AI do XIX-wiecznego brytyjskiego boomu kolejowego: 500 firm wydało więcej niż roczne PKB kraju na budowę 8000 mil linii kolejowych, a pierwsi inwestorzy niemal całkowicie stracili swoje majątki, podczas gdy prawdziwymi beneficjentami byli późniejsi „pasażerowie”. Zwrócił uwagę, że obecny entuzjazm wokół AI napędzany jest przez dług i moment pędu, a wskaźnik cena/zysk prognozowany dla S&P 500 na poziomie 18 jest tylko „nieco tańszy”. Pytanie, czy budowniczowie zdołają zatrzymać wartość, pozostaje według historii mało optymistyczne.

Ceny krypto
Więcej


