
Kanarek w kopalni prywatnych pożyczek: od Blue Owl do iluzji produktów półpłynnych

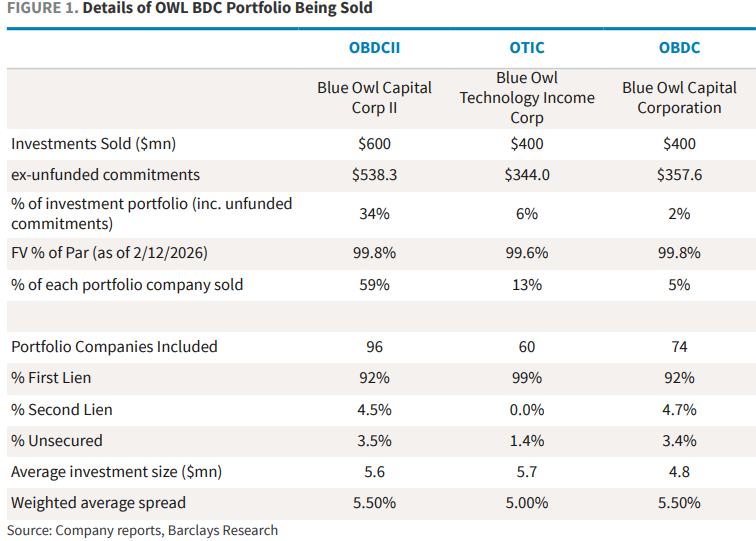
18 lutego wiodąca na świecie firma zarządzająca aktywami alternatywnymi Blue Owl ogłosiła, że jej detaliczne narzędzie do prywatnych pożyczek OBDCII na stałe zaprzestaje kwartalnych umorzeń i przechodzi na stopniowy zwrot kapitału inwestorom poprzez spłaty pożyczek, sprzedaż aktywów oraz specjalne dywidendy. Jednocześnie, aby zapewnić inwestorom obiecaną płynność i spłacić zadłużenie, Blue Owl ogłosił sprzedaż bezpośrednich aktywów pożyczkowych o łącznej wartości około 1,4 miliarda dolarów w trzech wehikułach BDC (OBDCII, notowany na giełdzie fundusz BDC OBDC oraz fundusz przychodów technologicznych OTIC), z czego OBDCII sprzedał aktywa o wartości około 600 milionów dolarów, co stanowi około 34% jego portfela inwestycyjnego.
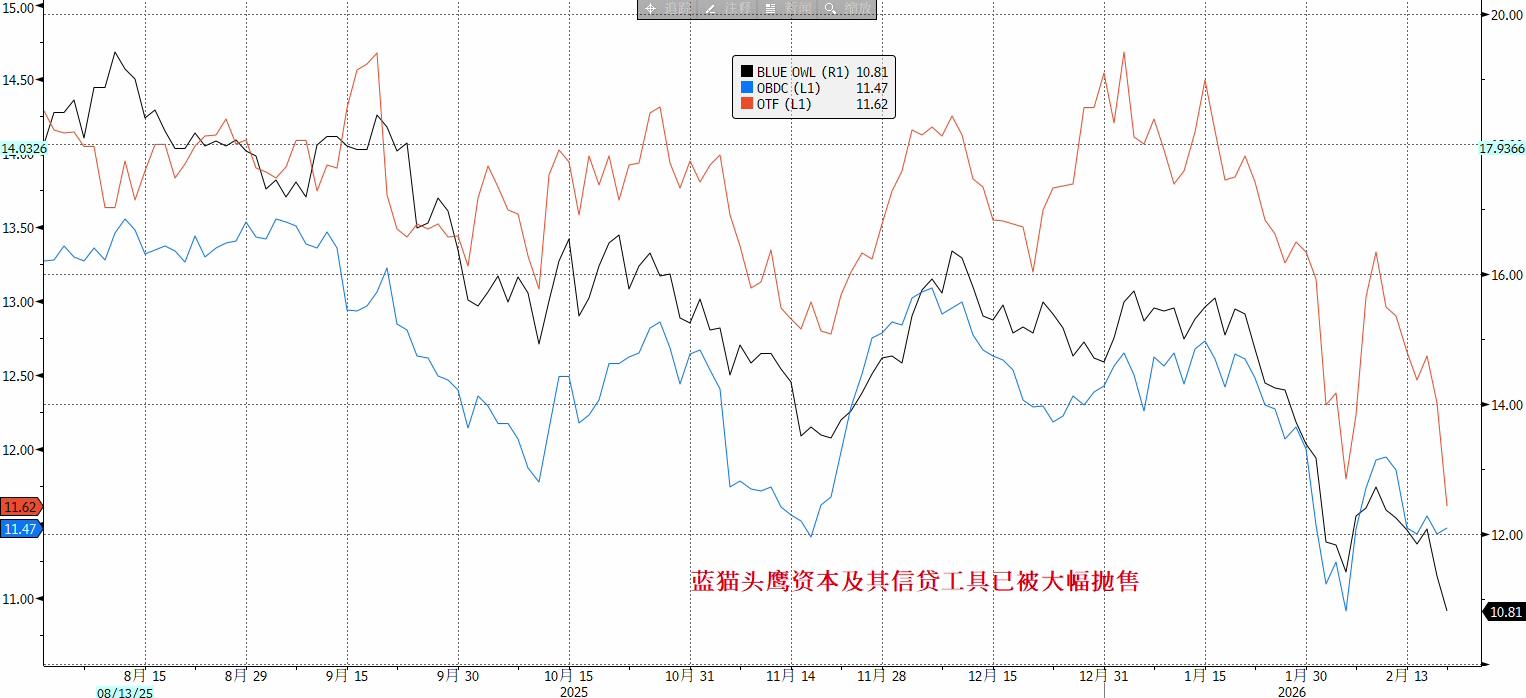
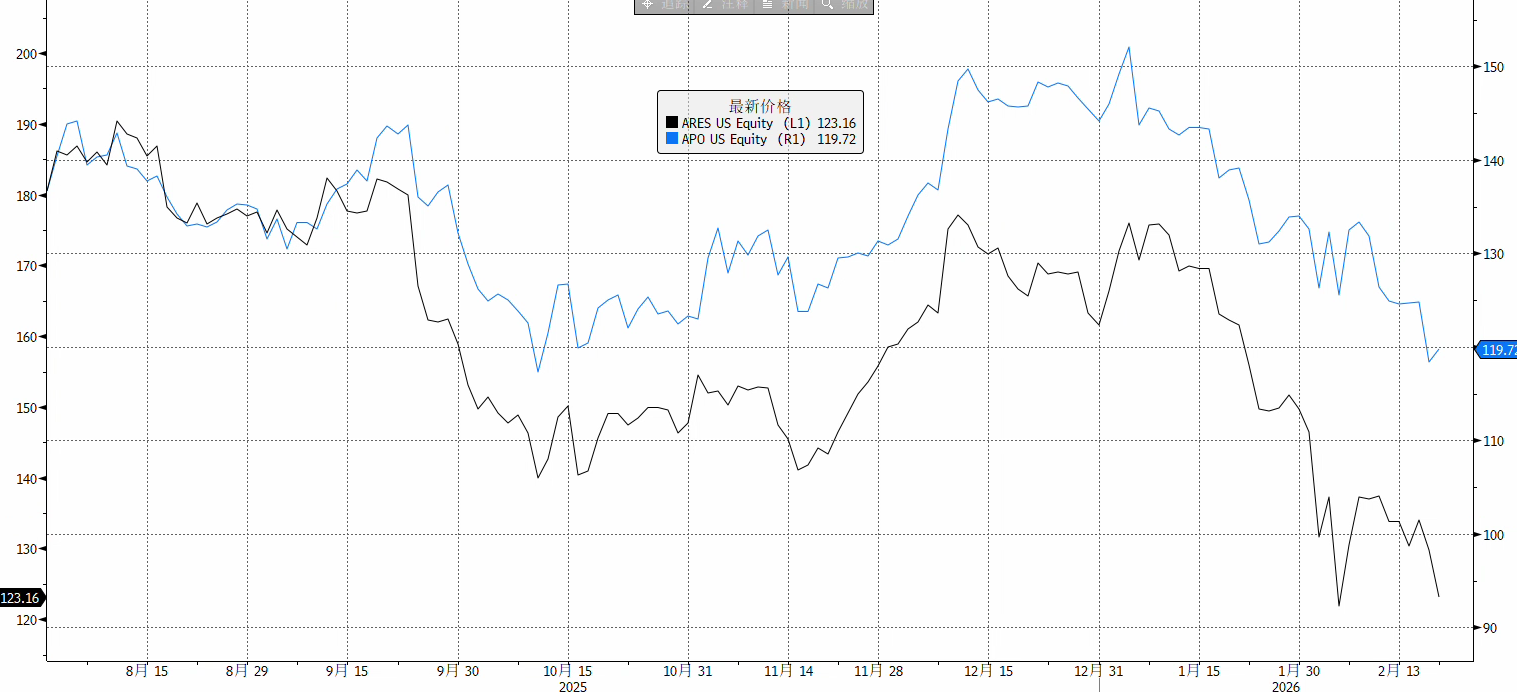
Na skutek tej informacji rynek zareagował gwałtownie. 19 lutego kurs akcji Blue Owl w ciągu dnia spadł o prawie 10%, osiągając najniższy poziom od dwóch i pół roku, a na zamknięciu stracił 5,9%. Panika szybko rozprzestrzeniła się na cały sektor zarządzania aktywami alternatywnymi – akcje takich firm jak Ares, Apollo, Blackstone, KKR i innych spadły powszechnie o 3%-6%. Również europejskie CVC i Partners Group zanotowały spadki.
Jeszcze większy szok wywołało to, że 21 lutego fundusz hedgingowy Saba złożył publiczną ofertę zakupu udziałów BDC powiązanych z Blue Owl z dyskontem 20%-35% względem najnowszej wartości aktywów netto, otwarcie kwestionując rzetelność wyceny funduszu. Choć oferta nie jest wiążąca, jej znaczenie symboliczne polega na tym, że pomiędzy ceną płynności oferowaną na rynku wtórnym a ujawnioną przez zarządzającego wartością NAV powstała wyraźna luka. Ceny powiązanych z Blue Owl strukturyzowanych papierów wartościowych gwałtownie spadły, a jeden z papierów wyemitowanych przez Citi spadł poniżej 50% wartości nominalnej.
Ogólnie rzecz biorąc, wydarzenia wokół Blue Owl nie są tylko pojedynczym błędem w zarządzaniu płynnością, ale bezpośrednio obnażają iluzję półpłynnych produktów na prywatnym rynku pożyczek, który w ostatnich latach osiągnął wartość 3 bilionów dolarów. To wydarzenie może się stać dla branży prywatnych pożyczek "kanarkiem w kopalni" i być powtórką z sierpnia 2007 roku, gdy BNP Paribas zamroził fundusz – co było zapowiedzią początku kryzysu finansowego.
Kryzys zaufania do modelu półpłynnych produktów
Wydarzenie Blue Owl dotyka najbardziej wrażliwego punktu prywatnych pożyczek: trwałości modelu półpłynnych produktów. Produkty te obiecują detalicznym inwestorom regularne umorzenia (np. kwartalne), podczas gdy w ich podstawie leżą niepubliczne pożyczki o terminie 5-10 lat. Sednem problemu jest:
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Bank Japonii przechodzi na tryb „walki z inflacją”! Kazuo Ueda sugeruje, że wciąż istnieje przestrzeń do podwyżek stóp procentowych, działania w grudniu pod lupą
Bank Japonii w piątek utrzymał stopę polityczną na poziomie 1,25%, jednak oświadczenie prezesa Kazuo Ueda na konferencji prasowej po posiedzeniu wysłało sygnały polityczne bardziej warte uwagi niż sama decyzja dotycząca stóp procentowych.

Hazardowanie na AI wypaliło finansową krowę, tym razem rynek już nie „nagradza przepalania pieniędzy”!
Wyścig wydatków na AI napotyka pytania o zyskowność: tempo wzrostu przychodów z reklam wyszukiwarek Google spadło do najniższego poziomu od pięciu kwartałów, podczas gdy wolne przepływy pieniężne Amazon w jednym kwartale gwałtownie spadły do -33,5 miliarda dolarów. Mimo to obie firmy utrzymują plany wydatków kapitałowych przekraczające 400 miliardów dolarów. W sytuacji, gdy ich kluczowe biznesy generujące gotówkę tracą dynamikę, a zadłużenie i potrzeby finansowania gwałtownie rosną, rynek przechodzi od nagradzania inwestycji w AI do zadawania pytań o zwrot z tych inwestycji, co zmusza gigantów technologicznych do ponownej oceny logiki ich wyceny.

Ceny krypto
Więcej


