
Czy dolar amerykański w kraju zaczyna się kurczyć?

Morning FX
W ostatnich dniach krótkoterminowe punkty swap USDCNY stale spadały, a napięcia związane z płynnością dolara nie ustąpiły nawet po zakończeniu sezonowej zmiany kwartału. Punkt swap overnight spadł poniżej -6 pipsów, a zwykle udzielający finansowania również zaczęli oszczędzać dolary, co wskazuje na napięcie środki dolarowe w kraju.
W czwartek krajowy punkt swap USDCNY O/N osiągnął minimum -6,5 pipsów; biorąc pod uwagę overnightową stopę DR001 dla RMB 1,26%, ukryta overnightowa stopa dolara wynosi aż 4,67%, co jest prawie 100 punktów bazowych wyższe niż overnightowa stopa sofr na poziomie 3,68%.
Dlaczego dolar nagle stał się tak napięty?
1. Dolary zostały użyte do zakupu obligacji amerykańskich
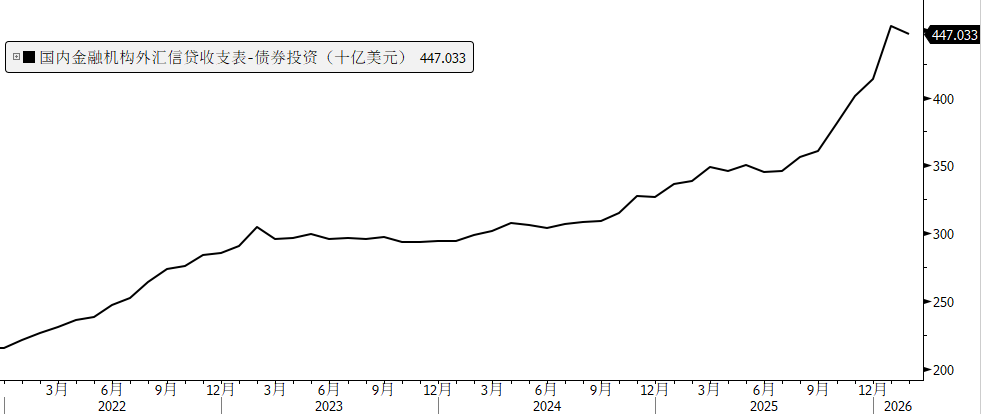
Od zeszłego roku, w sytuacji ciągłego spadku krajowych stóp zwrotu, instytucje finansowe intensywnie zwiększają inwestycje w zagraniczne obligacje. Według obecnych overnightowych stawek dolara, zakup 10-letnich obligacji amerykańskich o stopie powyżej 4% to bardzo atrakcyjna strategia zysku z odsetek.
Jak wynika z opublikowanej przez bank centralnytabeli sald kredytów walutowych instytucji finansowych, pozycja inwestycji w obligacje wzrosła od lipca 2025 r. o ponad 100 mld dolarów. W samym styczniu tego roku netto przybyło 39,3 mld dolarów, w lutym liczba nieco spadła, a dane za marzec nie zostały jeszcze podane, ale w sytuacji gwałtownego wzrostu rentowności globalnych obligacji w marcu, prawdopodobnie wiele instytucji zwiększyło pozycje.
2. Wzrost rezerw walutowych banku centralnego, zmniejszenie puli dolarowej w kraju
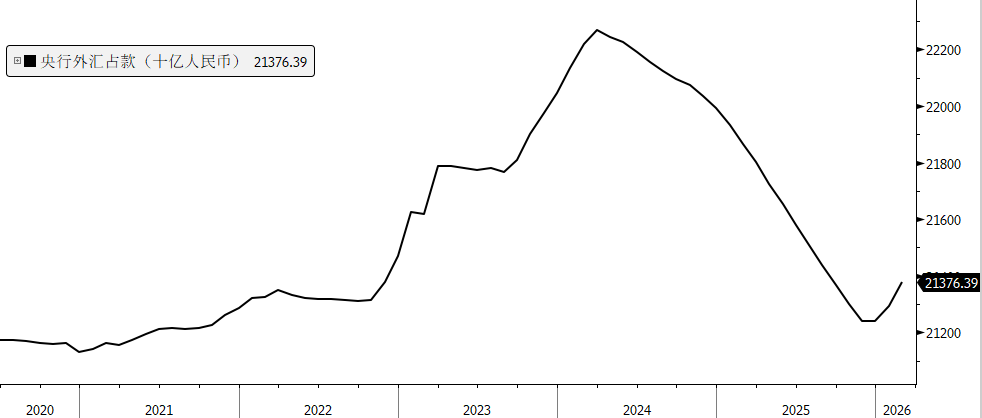
Od grudnia ubiegłego roku znacząco wzrosła ilość wymiany walut przez firmy krajowe. Jak wymiana walut przez firmy wpływa na krajową płynność dolara? Należy rozróżnić dwie sytuacje:
Firma wymienia dolary na RMB → bank komercyjny kupuje dolary pasywnie →
1) Jeśli rezerwy walutowe nie zmieniają się, całkowita pula dolarowa w systemie bankowym pozostaje bez zmian;
2) Jeśli rezerwy walutowe wzrastają, pula dolarowa w systemie bankowym maleje.
Od początku roku rezerwy walutowe wzrosły o 137,2 mld RMB, czyli około 20 mld dolarów, co miało efekt drenażowy na dolary w kraju.
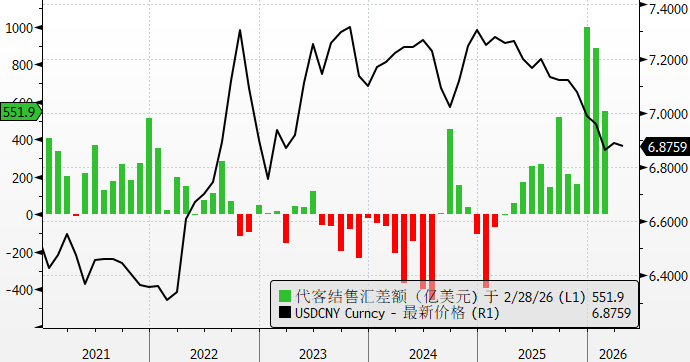
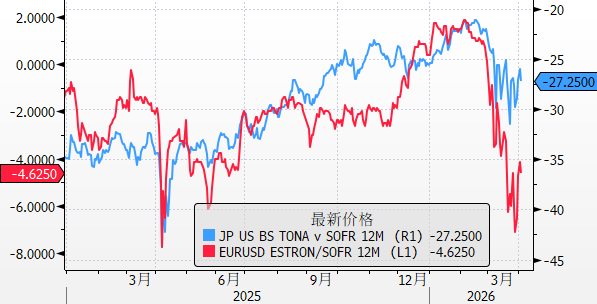
3. Wpływ punktów swap USDCNH offshore W ostatnich dniach krótkoterminowe punkty swap USD/CNH na rynku offshore były niższe niż krajowe USD/CNY, przez jeden dzień na przełomie marca TN USDCNH wyniosło -6 pipsów, płynność CNH była wyjątkowo luźna, przy overnightowej stopie dolara sofr 3,68%, ukryta overnightowa stopa CNH wyniosła zaledwie 0,55%. Spadek swapów offshore również miał pewien wpływ zaburzający na swap krajowy. 4. Nastawienie na ucieczkę do bezpiecznych aktywów z powodu wojny wywołało napięcia na rynku dolarowym globalnie Zazwyczaj bazę swapów cross currency używamy ( Cross-currency Swap Basis , CCS basis ) do monitorowania stopnia niedoboru dolara za granicą. Instytucje spoza USA mogą przez FX SWAP lub CCS wymieniać rodzimą walutę na dolary, a znak i wielkość bazy bezpośrednio pokazują koszty wymiany. Patrząc na bazę swapów rocznych w innych walutach (euro, jen), pod koniec marca również pojawiły się napięcia w dolarach offshore, jednak po przełomie kwietnia płynność ponownie się poprawiła.
Podsumowując, tegoroczny krajowy rynek swapów znacząco różni się od zeszłego roku — w zeszłym roku dolar był bardzo luźny na przełomach miesięcy i kwartałów, a teraz pojawiło się napięcie dolarowe. Autor uważa, że głównymi powodami są: odpływ dolarów na zakup obligacji, wzrost rezerw walutowych banku centralnego, spadek punktów swap USDCNH, oraz globalne napięcia dolarowe wywołane konfliktem zbrojnym.
Jednak obecnie ogólnie rzecz biorąc, płynność dolara za granicą wciąż jest dość duża, a wskaźniki płynności nie pokazują wyraźnych sygnałów ostrzegawczych. Jeśli napięcia geopolityczne się uspokoją i nastawienie na safe haven wygaśnie, krajowa płynność dolara powinna poprawić się wraz z zagraniczną.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Fundusze hedgingowe właśnie odbudowały długie pozycje na technologii, ale kluczowe wsparcie Nasdaq zaczyna się już chwiać
Indeks Nasdaq 100 zbliża się do dolnej granicy kilku miesięcznego zakresu konsolidacji; kontrakty terminowe przełamały linię trendu wzrostowego oraz 100-dniową średnią kroczącą, a techniczne wskaźniki osłabły. Fundusze hedgingowe wcześniej masowo kupowały akcje technologiczne, a skoncentrowane pozycje zwiększają ryzyko spadku. Kontrowersje wokół bezpieczeństwa AI oraz ryzyka dostaw energii stanowią podwójny katalizator. Jeśli kluczowe wsparcie zostanie przełamane, a poziom paniki na rynku pozostanie niski, zmienność może zostać ponownie oceniona.
Rentowność 10-letnich obligacji skarbowych USA przekroczyła 5%! "Prorok" ostrzega: wyprzedaż jeszcze się nie skończyła
Steven Barrow, dyrektor ds. strategii G10 w Standard Bank, który jako pierwszy w tym roku w lutym przewidział 5%, podniósł swoją prognozę rentowności 10-letnich obligacji skarbowych USA na koniec roku do 5,2%, przewidując wzrost do 5,3% w pierwszym kwartale 2027 roku. Zaznaczył, że presje w łańcuchach dostaw, zmiany klimatyczne oraz ograniczenia w podaży siły roboczej wynikające z polityki imigracyjnej USA stają się silniejsze niż kiedykolwiek wcześniej. Indeks dolara wzrósł w ciągu jednego dnia maksymalnie o 0,6% i ma szansę osiągnąć najlepszy jednodniowy wynik od 17 czerwca.
Czy Kioxia planuje zebrać co najmniej 10 miliardów dolarów na amerykańskiej giełdzie wbrew trendowi „spowolnienia AI”?
Kioxia podobno rozważa pozyskanie 10 miliardów dolarów poprzez debiut giełdowy w Stanach Zjednoczonych.

Budowa mocy obliczeniowej AI przechodzi z „braku energii” do „braku ludzi”: modularność na wzrostowej ścieżce, Schneider, Vertiv, Eaton mają nowe możliwości
Bernstein niedawno opublikował raport, w którym wskazuje, że w kontekście szybkiej ekspansji mocy obliczeniowej AI główne bariery rozwoju centrów danych zaczynają się zmieniać.

Ceny krypto
Więcej


