
Czego oczekiwać po raporcie kwartalnym Alibaba? Strata w handlu natychmiastowym może zostać zredukowana o połowę, a wzrost w segmencie chmury może przekroczyć 40%

Alibaba ogłosi wyniki za IV kwartał roku fiskalnego 2026 (czyli Q1 2026) w maju. Trzy największe banki inwestycyjne – Morgan Stanley, HSBC i Nomura – intensywnie publikowały raporty prognostyczne tuż przed publikacją wyników finansowych. Ich kluczowe wnioski są bardzo zbieżne: wzrost w segmencie chmury ma szansę przyspieszyć do ponad 40%, straty w segmentie Instant Retail (QC) osiągnęły jasny punkt zwrotny, natomiast kontynuowane inwestycje w model Qwen stanowią główną presję na wyniki w tym kwartale.
Wszystkie trzy instytucje utrzymują rekomendację "kupuj" z przedziałem cen docelowych od 172 do 200 dolarów, co przy aktualnej cenie około 120 dolarów oznacza potencjalną przestrzeń wzrostu ponad 40%. Dla inwestorów kluczowym pytaniem w tym sezonie nie jest, czy krótkoterminowy zysk będzie atrakcyjny, lecz czy Alibaba zrealizuje podwójną obietnicę "zmniejszenia straty + przyspieszenia wzrostu chmury".
Wzrost chmury do 40%, MaaS największym źródłem wzrostu w średnim okresie
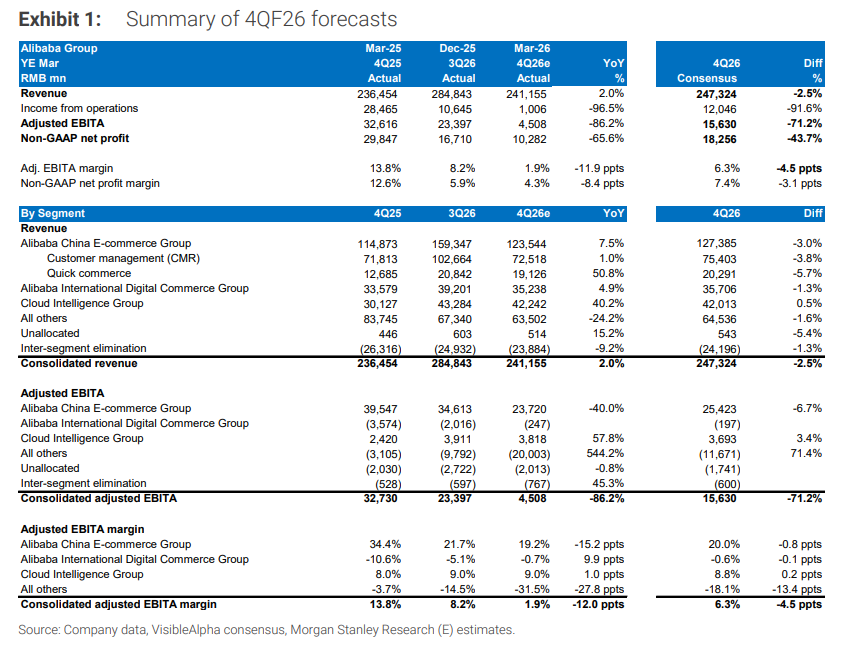
Morgan Stanley prognozuje, że przychody Alibaba Cloud w Q4 wzrosną z 36% w poprzednim kwartale do ponad 40%, przy marży EBITA stabilnej na poziomie 9%.
Motory wzrostu mają podwójny charakter: krótkoterminowo wzrost napędzany jest efektami podwyżek cen usług chmurowych, natomiast MaaS (Model jako Usługa) buduje ścieżkę wzrostu w średnim okresie – instytucje przewidują, że udział przychodów z MaaS może wzrosnąć w ciągu pięciu lat z obecnych mniej niż 10% do ponad 50%. docelowa długoterminowa marża EBITA chmury wyznaczona przez zarząd wynosi 20%, co daje znaczny potencjał wzrostu w stosunku do obecnych wysokich jednocyfrowych poziomów.
Udział tokenów zużywanych przez Qwen na chińskim rynku korporacyjnym wzrósł z 18% w pierwszej połowie 2025 roku do 32% w drugiej połowie, co daje Qwen pozycję lidera wśród wszystkich modeli.
Dane HSBC pokazują, że aplikacja Qwen miała w lutym 2026 roku 223 miliony aktywnych użytkowników miesięcznie, a 30-dniowy współczynnik utrzymania użytkowników wynosił 39%. Moat korporacyjny wciąż się pogłębia.
Wyraźna mapa redukcji strat w Instant Retail, "szczyt wojny" już za nami
Morgan Stanley szacuje, że strata Instant Retail w Q4 wyniesie około 18 miliardów RMB, co oznacza spadek w porównaniu do szacowanych 22 miliardów z poprzedniego kwartału.
Zarząd jasno określił cel zmniejszenia rocznej straty w FY27 o połowę względem FY26 (Morgan Stanley przewiduje stratę QC za cały FY26 na poziomie około 86 miliardów RMB, a cel na FY27 to około 43 miliardy RMB), dalsze zmniejszenie o połowę w FY28, a w FY29 osiągnięcie progu rentowności.
Nomura również przewiduje, że strata QC w FY27 zmniejszy się do około 43 miliardów RMB.Trzy instytucje zgodnie oceniają, że "najbardziej intensywna faza wojny" Instant Retail minęła – Alibaba po umocnieniu udziału w rynku zmienia strategię z "zdobywania udziałów" na "zwiększanie efektywności". Ta zmiana powinna również dać Meituan przestrzeń do oddychania w swoim segmencie dostaw.
CMR przyspiesza, księgowe zmiany wywołują zaburzenia optyczne
Banki inwestycyjne przewidują, że w IV kwartale przychody z zarządzania klientem (CMR) w chińskim segmencie e-commerce Alibaba, mierzone wg porównywalnej metodologii, wzrosną o około 7% r/r, co stanowi wyraźny wzrost wobec 1% w poprzednim kwartale – potwierdzając pozytywne przenoszenie poprawy danych konsumenckich ze stycznia i lutego.
Jednak od tego kwartału Alibaba będzie klasyfikować platformowe zachęty dla największych sprzedawców jako "pomniejszenie pozycji" w CMR zamiast jako koszt marketingowy, co sprawia, że w raportowanej metodologii CMR wzrasta tylko o około 1%. HSBC szacuje, że zmiana ta powoduje około 6 punktów procentowych różnicy w tempie wzrostu.
Po wyłączeniu Instant Retail, EBITA w segmencie e-commerce pozostaje właściwie bez zmian r/r, co oznacza wyraźną poprawę w stosunku do poprzedniego kwartału, gdzie spadek wynosił około -7%.
Przedział cen docelowych 172–200 USD od trzech banków – AI nadal niedocenione w wycenie
Przedziały cen docelowych różnią się między instytucjami, lecz argumenty za zakupem są zbieżne.
Morgan Stanley utrzymuje rating "Overweight" oraz cenę docelową 180 USD, opierając się na modelu DCF (WACC 10%, wieczny wzrost 3%). P/E na FY28 (non-GAAP) wynosi 23, co daje znaczne premium wobec obecnej wyceny ok. 16. Jednocześnie prognozy EBITA dla FY26 i FY27 zostały obniżone odpowiednio o 7% i 12%, głównie ze względu na wyższe niż oczekiwano nakłady na Qwen.
HSBC nieznacznie obniżył cenę docelową z 180 do 172 USD, również ze względu na podwyższone założenia dotyczące strat "pozostałych segmentów". Nomura utrzymuje cel na poziomie 200 USD, co odpowiada P/E na FY28 około 20.
Wspólny konsensus trzech instytucji jest taki: ścieżka monetyzacji AI jest coraz jaśniejsza, harmonogram redukcji strat w Instant Retail jest już zakotwiczony, a obecne wyceny nie odzwierciedlają w pełni tych fundamentalnych trendów.
~~~~~~~~~~~~~~~~~~~~~~~~
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Fundusze hedgingowe właśnie odbudowały długie pozycje na technologii, ale kluczowe wsparcie Nasdaq zaczyna się już chwiać
Indeks Nasdaq 100 zbliża się do dolnej granicy kilku miesięcznego zakresu konsolidacji; kontrakty terminowe przełamały linię trendu wzrostowego oraz 100-dniową średnią kroczącą, a techniczne wskaźniki osłabły. Fundusze hedgingowe wcześniej masowo kupowały akcje technologiczne, a skoncentrowane pozycje zwiększają ryzyko spadku. Kontrowersje wokół bezpieczeństwa AI oraz ryzyka dostaw energii stanowią podwójny katalizator. Jeśli kluczowe wsparcie zostanie przełamane, a poziom paniki na rynku pozostanie niski, zmienność może zostać ponownie oceniona.
Rentowność 10-letnich obligacji skarbowych USA przekroczyła 5%! "Prorok" ostrzega: wyprzedaż jeszcze się nie skończyła
Steven Barrow, dyrektor ds. strategii G10 w Standard Bank, który jako pierwszy w tym roku w lutym przewidział 5%, podniósł swoją prognozę rentowności 10-letnich obligacji skarbowych USA na koniec roku do 5,2%, przewidując wzrost do 5,3% w pierwszym kwartale 2027 roku. Zaznaczył, że presje w łańcuchach dostaw, zmiany klimatyczne oraz ograniczenia w podaży siły roboczej wynikające z polityki imigracyjnej USA stają się silniejsze niż kiedykolwiek wcześniej. Indeks dolara wzrósł w ciągu jednego dnia maksymalnie o 0,6% i ma szansę osiągnąć najlepszy jednodniowy wynik od 17 czerwca.
Czy Kioxia planuje zebrać co najmniej 10 miliardów dolarów na amerykańskiej giełdzie wbrew trendowi „spowolnienia AI”?
Kioxia podobno rozważa pozyskanie 10 miliardów dolarów poprzez debiut giełdowy w Stanach Zjednoczonych.

Budowa mocy obliczeniowej AI przechodzi z „braku energii” do „braku ludzi”: modularność na wzrostowej ścieżce, Schneider, Vertiv, Eaton mają nowe możliwości
Bernstein niedawno opublikował raport, w którym wskazuje, że w kontekście szybkiej ekspansji mocy obliczeniowej AI główne bariery rozwoju centrów danych zaczynają się zmieniać.

Ceny krypto
Więcej


