
Przełomowy raport Morgan Stanley: Wzrost znaczenia agentów AI – globalny wpływ, dlaczego wąskim gardłem przestał być GPU, a stał się nim CPU?

Dziś omówię z Wami przełomowy raport opublikowany przez Morgan Stanley 19 kwietnia — „Rise of the AI Agent – Global Implications”, oryginał liczy 73 strony.
Sedno tego raportu można streścić w jednym zdaniu:W kolejnym etapie rozwoju infrastruktury AI wąskim gardłem nie są już GPU, lecz CPU, pamięć, substraty i urządzenia.
Jeśli to zdanie wydaje Ci się nieco nieintuicyjne, to dobrze — przez ostatnie dwa lata narracja na rynku oscylowała wokół "Nvidia, HBM, TSMC", a GPU były absolutnym bohaterem. Tymczasem Morgan Stanley patrzy z innej perspektywy: gdy AI przechodzi z „generowania” do „samodzielnego działania” (czyli Agentic AI), prawdziwym wąskim gardłem nie jest już sama moc obliczeniowa, ale jej „koordynacja”.
A za „koordynację” nie odpowiadają GPU — odpowiadają za nią CPU.
I. Od "generowania" do "działania" — nowy podział pracy
Morgan Stanley dzieli Agentic AI na trzy filary: mózg (LLM, działający na GPU), orkiestrację (orchestration, realizowaną przez CPU) oraz wiedzę (Memory, realizowaną na pamięci operacyjnej i magazynowej).
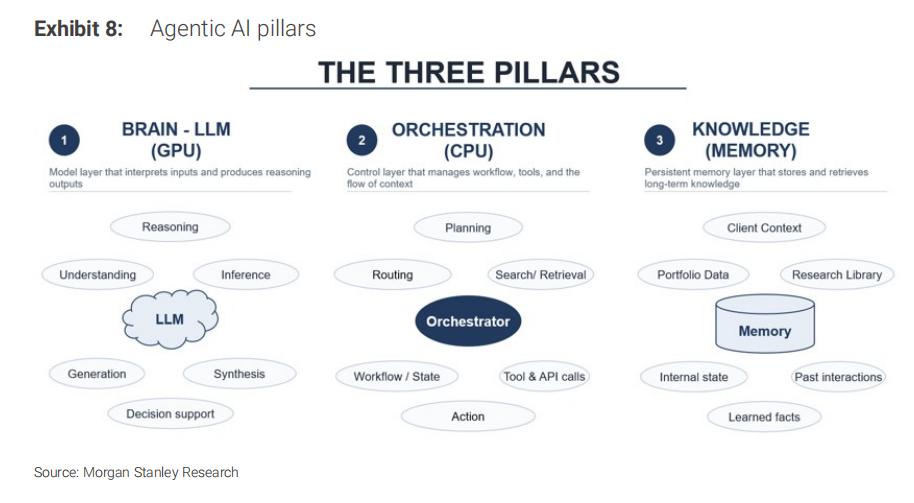
W erze generatywnego AI użytkownik zadaje pytanie, GPU generuje odpowiedź — proces prosty, CPU to „aktor drugoplanowy”. W Agentic AI jest jednak inaczej — system planuje zadania, wywołuje zewnętrzne API, wyszukuje dane, wykonuje kod, analizuje wynik i w razie potrzeby iteruje cały proces. Dyrektor generalny Nvidia, Jensen Huang, powiedział na marcowej GTC 2026 bardzo trafnie:CPU nie tylko wspiera model — ono go napędza.
Morgan Stanley, powołując się na badanie Georgia Tech i Intel, wskazuje: w agentowych obciążeniach, przetwarzanie na CPU odpowiada nawet za 50-90% całkowitego opóźnienia. Innymi słowy, GPU często „czeka, aż CPU wykona swoją część pracy”. Jeśli te dane się potwierdzą, wszystkie dotychczasowe założenia dotyczące wykorzystania GPU należy przeliczyć od początku.
II. Jak duży jest potencjalny rynek CPU
Morgan Stanley prezentuje nowy ramowy model szacowania rynku, dzieląc CPU w centrach danych na trzy kategorie:
Pierwsza to CPU typu Head Node — procesory bezpośrednio podpięte do racków GPU, takie jak Nvidia Grace, Vera. Zakładając, że do 2030 roku globalnie zostanie wdrożonych 5 mln akceleratorów AI, po dwie CPU premium na kartę GPU (średnia cena 5 000 USD), daje to rynek na ok. 50 miliardów dolarów.
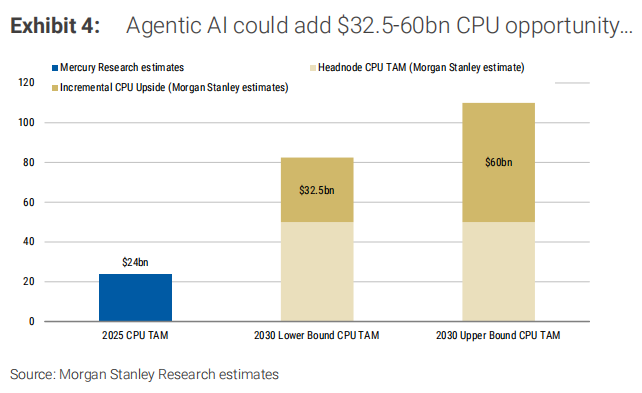
Drugi rodzaj to CPU typu Orchestration — zupełnie nowe zapotrzebowanie generowane przez Agentic AI. Morgan Stanley przyjmuje, że na każde GPU potrzeba 2-3 węzłów CPU-heavy (z liczbą rdzeni rosnącą z obecnych 136 Arm AGI CPU do 200-300 rdzeni w 2030 roku, średnia cena 3 000 USD). Ten segment to od 30 do 45 miliardów USD wartości rynku.
Trzecia kategoria to pozostałe CPU w węzłach sieciowych i magazynowych — rynek na 2,5-15 miliardów USD.
Łącznie, do 2030 roku rynek CPU do centrów danych może sięgnąć 82,5-110 miliardów USD, z czego bezpośredni przyrost dzięki Agentic AI to32,5-60 miliardów USD.
Przy bardziej agresywnych prognozach Jensena Huanga, dyrektora Nvidia („do 2030 inwestycje w infrastrukturę AI na poziomie 3-5 bln USD”), rynek CPU może wzrosnąć nawet do 200–450 miliardów dolarów.
III. Nowa wycena pamięci RAM: DRAM staje się aktywnym komponentem
To najbardziej intrygująca część analizy Morgan Stanley.
Sam Altman powiedział kiedyś: „prawdziwy przełom w AI to nie lepsze rozumowanie, lecz trwała pamięć”. Morgan Stanley przekłada to na język branżowy — konkurencyjność Agentic AI przesuwa się z „wydajności modelu” na „zdolność do zapamiętywania kontekstu”.
Ponieważ agent AI musi działać ciągle, zachowywać stan między sesjami, współdzielić pamięć z innymi agentami i uczyć się na podstawie wcześniejszych interakcji. Oznacza to, że pamięć RAM przestaje być pasywną pamięcią podręczną obok GPU i staje się niezależnym, nieustannie aktywnym elementem systemu.
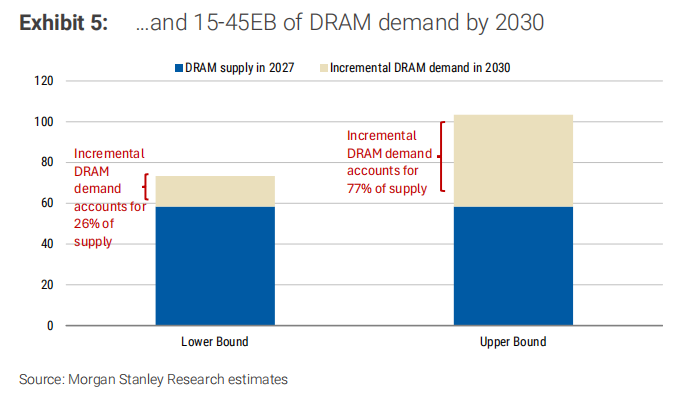
Morgan Stanley szacuje, że do 2030 r. Agentic AI wygeneruje 15-45 EB (eksabajtów) dodatkowego popytu na DRAM, co odpowiada26–77% całkowitej światowej produkcji DRAM w 2027 roku. Uwaga: to zapotrzebowanie wyłącznie po stronie CPU, poza HBM.
Jak wygląda ścieżka realizacji? Jeden procesor Nvidia Vera obsługuje do 1,5 TB pamięci LPDDR5X, a cały rack do 400 TB; AMD EPYC 9005 obsługuje 6 TB na CPU, z CXL można rozszerzyć do 8 TB. Morgan Stanley zakłada, że do 2030 roku na każdą CPU orchestration przypada średnio 1,5 TB (scenariusz bazowy) do 3 TB (optymistyczny) RAM-u — przy 10–15 milionach nowych CPU przekłada się to na omawiany wzrost popytu.
IV. Substraty ABF: niedoceniany strukturalny cykl
Substraty ABF były kiedyś cyklicznym segmentem napędzanym przez PC — w 2015 roku PC stanowiły 70% zapotrzebowania na ABF. Morgan Stanley przewiduje, że do 2030 r. serwerowe CPU, GPU, ASIC i chipy sieciowe będą odpowiadać zaponad 75% końcowego popytu na ABF.
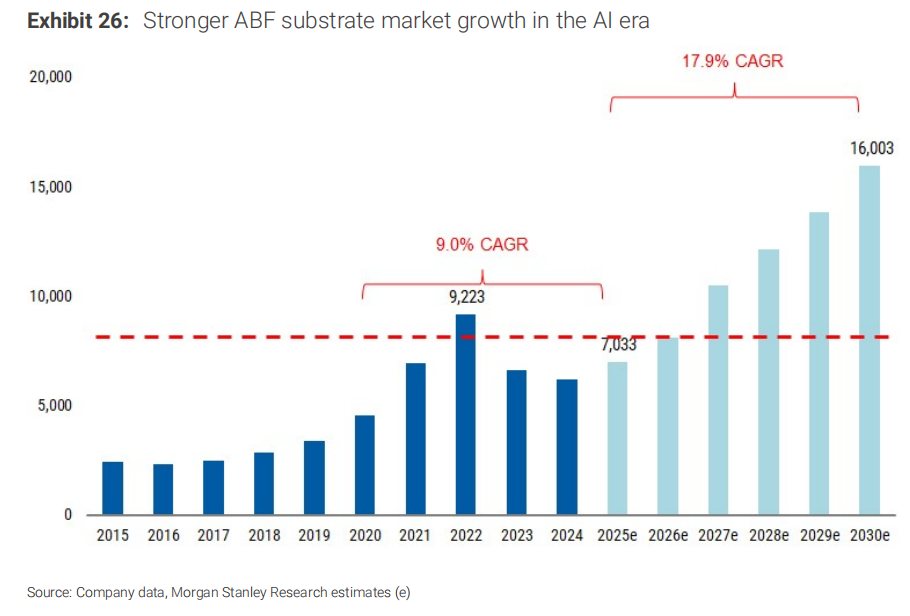
Dane o dynamice rynku są jeszcze ważniejsze. Morgan Stanley podnosi prognozowaną roczną stopę wzrostu rynku ABF na lata 2025-2030 z 16,1% do 17,9% w porównaniu z 9,0% w latach 2020-2025 — to wyraźne przyspieszenie. Jeśli nie powstanie nowa moc produkcyjna, popyt na CPU od Agentic AI zwiększy niedobór ABF w 2030 roku z prognozowanych 7% do 15%.
To oznacza, że dostawcy ABF w najbliższych latach nie tylko będą mogli podnosić ceny — nie z powodu gry rynkowej, ale przez strukturalny niedobór: „wyprodukujesz, sprzedasz wszystko”.
V. Najważniejsze spółki: cztery kluczowe podwyżki Morgan Stanley
Morgan Stanley równocześnie podwyższył ceny docelowe czterech firm:
SK Hynix ze 1,3 mln do1,7 mln KRW,prognozy EPS na 2026-2028 w górę odpowiednio o 24%, 37% i 78%.
Samsung Electronics z 251 tys. KRW na362 tys. KRW,prognozy EPS na 2026-2028 w górę kolejno o 45%, 74%, 121%.
Samsung Electro-Mechanics (SEMCO) z 500 tys. na710 tys. KRW, głównym powodem są MLCC i podwójna ekspozycja na AI dzięki ABF.
Najciekawsze w tym zestawieniu jest właśnie Samsung Electronics. Morgan Stanley twierdzi, że połączenie lepszego HBM, supercyklu na pamięci masowe i długoterminowych kontraktów LTA mocno opóźnia rynkowe oczekiwania co do zysków firmy. Prognozowany C/Z na 2027 to tylko 5.
Na rynku amerykańskim Morgan Stanley jasno deklaruje: „wolimy inwestować w AI enablerów (Nvidia, Broadcom, Micron, SanDisk), by uzyskać ekspozycję na Agentic AI, niż bezpośrednio w producentów CPU jak Intel i AMD.” Powód jest prosty — akcje CPU (Intel, AMD) mają wyceny 23-64x zysku, podczas gdy Nvidia wyceniana jest tylko na 18x prognozowanego PE w FY27, a akcje producentów pamięci na 5–9x PE.
Najczystszym beneficjentem tej historii wydaje się AMD (udział w chmurze CPU już 53%), ale Morgan Stanley uważa, że kurs AMD zależy bardziej od segmentu GPU, a Intel — od foundry, więc obie otrzymują tylko rekomendację Equal-weight. Największa, „czysta” ekspozycja na AI to wciąż liderzy pamięci i GPU.
Moje podsumowanie:
Największą wartością tego raportu nie są konkretne liczby rynkowe, lecz to, żezmienia współrzędne analizy łańcucha wartości AI.
Przez ostatnie dwa lata rynek myślał kategoriami: „niedobór mocy obliczeniowej → kup GPU → kup HBM → kup TSMC”, czyli liniowa logika decyzyjna. Lecz gdy AI zaczyna „samodzielnie działać”, pojawiają się nowe pytania: kto to wszystko skoordynuje? Kto zapamięta kontekst? Kto przekaże stan tysiącom agentów?
Odpowiedzią nie jest już jeden chip, ale cały system. CPU, DRAM, ABF, substraty, MLCC, BMC, gniazda CPU, zarządzanie energią, chłodzenie — każdy z tych elementów, dotąd uznawany za „akcesoryjny”, jest przez Agentic AI wyceniany na nowo.
Dla zwykłych inwestorów oznacza to dwie rzeczy.
Po pierwsze: poza narracją Nvidia, istnieje cała gama „ukrytych beneficjentów” wartych analizy. Lista Morgan Stanley jest długa: substraty ABF Samsung Electro-Mechanics i Ibiden, substraty CPU Unimicron, BMC Aspeed (70% światowego rynku CPU server BMC), interfejsy pamięci Montage (36,8% udziałów na świecie), MLCC Yageo, gniazda CPU Lotes i FIT, EUV od ASML, sprzęt pomiarowy od KLA. Wszystkie te segmenty nie są przewartościowane, ale Agentic AI definiuje na nowo ich ścieżki wzrostu.
Po drugie: cykliczność staje się strukturalnie wydłużona. Na przykład ABF historycznie był rynkiem cyklicznym powiązanym z rynkiem PC i serwerów, cykl trwał 3-4 lata. Jeśli jednak Morgan Stanley ma rację — a szczytowy cykl AI ABF utrzyma się do 2030 — to rynek powinien wyceniać te firmy raczej jak „spółki wzrostowe” niż „cykliczne”. Zmiana tego nastawienia sama w sobie napędza zmianę wyceny.
Oczywiście, wszystkie te przewidywania są oparte na jednym założeniu: że Agentic AI rzeczywiście rozwinie się zgodnie ze scenariuszem Morgan Stanley. Kluczowe punkty tej drogi to wdrożenia Agent w firmach w latach 2026–2027 oraz to, czy kontrakty LTA zapewnią stabilne ceny pamięci i substratów w 2027 roku. Jeśli te dwa warunki się spełnią, ten raport będzie dobrym drogowskazem.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Fundusze hedgingowe właśnie odbudowały długie pozycje na technologii, ale kluczowe wsparcie Nasdaq zaczyna się już chwiać
Indeks Nasdaq 100 zbliża się do dolnej granicy kilku miesięcznego zakresu konsolidacji; kontrakty terminowe przełamały linię trendu wzrostowego oraz 100-dniową średnią kroczącą, a techniczne wskaźniki osłabły. Fundusze hedgingowe wcześniej masowo kupowały akcje technologiczne, a skoncentrowane pozycje zwiększają ryzyko spadku. Kontrowersje wokół bezpieczeństwa AI oraz ryzyka dostaw energii stanowią podwójny katalizator. Jeśli kluczowe wsparcie zostanie przełamane, a poziom paniki na rynku pozostanie niski, zmienność może zostać ponownie oceniona.
Rentowność 10-letnich obligacji skarbowych USA przekroczyła 5%! "Prorok" ostrzega: wyprzedaż jeszcze się nie skończyła
Steven Barrow, dyrektor ds. strategii G10 w Standard Bank, który jako pierwszy w tym roku w lutym przewidział 5%, podniósł swoją prognozę rentowności 10-letnich obligacji skarbowych USA na koniec roku do 5,2%, przewidując wzrost do 5,3% w pierwszym kwartale 2027 roku. Zaznaczył, że presje w łańcuchach dostaw, zmiany klimatyczne oraz ograniczenia w podaży siły roboczej wynikające z polityki imigracyjnej USA stają się silniejsze niż kiedykolwiek wcześniej. Indeks dolara wzrósł w ciągu jednego dnia maksymalnie o 0,6% i ma szansę osiągnąć najlepszy jednodniowy wynik od 17 czerwca.
Czy Kioxia planuje zebrać co najmniej 10 miliardów dolarów na amerykańskiej giełdzie wbrew trendowi „spowolnienia AI”?
Kioxia podobno rozważa pozyskanie 10 miliardów dolarów poprzez debiut giełdowy w Stanach Zjednoczonych.

Budowa mocy obliczeniowej AI przechodzi z „braku energii” do „braku ludzi”: modularność na wzrostowej ścieżce, Schneider, Vertiv, Eaton mają nowe możliwości
Bernstein niedawno opublikował raport, w którym wskazuje, że w kontekście szybkiej ekspansji mocy obliczeniowej AI główne bariery rozwoju centrów danych zaczynają się zmieniać.

Ceny krypto
Więcej


