
Spadek stóp procentowych, a cena złota nie rośnie? Odkrywamy logikę obecnej wyceny oraz punkt zwrotny

Huitong.net 21 września—— Przełamanie błędów w wycenie stóp procentowych! Analiza nietypowych ruchów cen złota, oczekiwania fiskalne i wzrost gospodarczy są kluczowe dla przyszłych trendów
W poniedziałek (21 września) podczas sesji azjatyckiej i europejskiej rentowność amerykańskich obligacji skarbowych na 2–30 lat spadała przez cały dzień, co w połączeniu ze spadkiem indeksu dolara sprawiło, że cenę spot złota cechował ruch od dna z powrotem w górę. Rynek jednocześnie absorbował presję na realizację zysków z wcześniejszych wysokich pozycji długich, a obecnie cena złota handlowana jest w okolicach 4365.
W tym miejscu pojawia się istotna zagadka rynkowa: spadek rentowności amerykańskich obligacji (co odpowiada wzrostowi ich cen) tradycyjnie jest korzystny dla złota. Dlaczego więc cena złota nie wzrosła bezpośrednio, lecz najpierw spadła, a dopiero pod koniec dnia zaczęła stopniowo rosnąć wraz ze spadkiem wartości dolara? Wykorzystanie ram FTPL pozwala bardzo jasno wyjaśnić tę sprzeczność.
W pewnych okolicznościach, kiedy rzeczywista stopa procentowa spada, złoto również może tracić na wartości. Kiedy tak się dzieje?
Teoria poziomu cen fiskalnych (FTPL), koszt utrzymania rośnie, a cena złota także może wzrosnąć
Najpierw przedstawiam wzór, o którym pisałem już wcześniej – całkowite zadłużenie USA = poziom cen x zdyskontowana suma nadwyżek rządu USA.
Kiedy rząd staje w obliczu kryzysu zadłużenia, im wyższa rzeczywista stopa procentowa, tym poważniejsze problemy z zadłużeniem, tym trudniej je spłacić. Przy założeniu, że całkowite zadłużenie pozostaje bez zmian, zdyskontowana suma nadwyżek rządowych znacząco się zmniejsza z powodu wzrostu wydatków odsetkowych oraz wyższej stopy dyskontowej. Jedynym sposobem na uzupełnienie tej luki jest znaczne podniesienie poziomu cen, czyli obniżenie siły nabywczej pieniądza, co sprzyja złotu jako ogólnemu ekwiwalentowi. W takim scenariuszu wzrost stóp procentowych przekłada się na wzrost ceny złota, ponieważ wyższy poziom cen jest korzystny dla tego typu aktywów.
Teoria ta tłumaczy, dlaczego wcześniej gwałtowny wzrost stóp procentowych prowadził również do gwałtownego wzrostu ceny złota. Gdy teraz narracja ta nieco się uspokoiła, podobnie obecnie spadek stóp powoduje również spadek ceny złota – nie zawsze każda korekta cen złota tłumaczy się tylko realizacją zysków. Tym razem logika korekty i wzrostu ceny złota są ze sobą powiązane.
Różnicowanie amerykańskich i francuskich obligacji: różnice w wycenie premii za ryzyko
Porównanie ostatnich ruchów obligacji USA i Francji najlepiej pokazuje wpływ oczekiwań fiskalnych na rentowność obligacji.
Deficyt budżetowy Francji utrzymuje się na poziomie 5% PKB, perspektywy wyborów są pełne niepewności, a oczekiwania dotyczące obniżek podatków, redukcji emerytur itp. dodatkowo zwiększają presję na deficyt.
Dochody podatkowe osiągnęły już wysokie poziomy, możliwość podwyżek podatków jest ograniczona, udział zagranicznego kapitału w obligacjach państwowych sięga 57%, ryzyko odpływu kapitału pozostaje wysokie.
Rynek stale wymaga wyższej rekompensaty za ryzyko, różnica rentowności między obligacjami francuskimi a niemieckimi rośnie, zbliżając się do psychologicznego progu 1%. Rynek zaczyna nawet dyskutować o uruchomieniu narzędzia TPI przez EBC jako „opcji nuklearnej”.
Odporność gospodarki podnosi bazę podatkową, rynek wierzy, że rząd USA będzie miał stabilne dochody podatkowe, co ogranicza obawy przed eksplozją długu w przyszłości i zmniejsza potrzebę premii fiskalnej przy obligacjach.
Kapitał nie napływa do obligacji USA biernie z powodu spadku stóp procentowych, ale aktywnie je wybiera w środowisku wysokich stóp, co stanowi dużą kontrast wobec francuskiego rynku obligacji, gdzie pogarszający się sytuacja fiskalna powoduje dynamiczny wzrost premii za ryzyko.
To właśnie marginalna poprawa oczekiwań fiskalnych względem USA napędza spadek nominalnych rentowności obligacji, wpływając także na kluczową logikę wcześniejszego wzrostu cen złota.
Analiza różnych czynników wpływających na ostatnie wahania cen złota
Nominalna stopa procentowa ≠ rzeczywista stopa procentowa, to główna krótkoterminowa sprzeczność rynkowa
Cena złota jest bezpośrednio powiązana z rzeczywistą stopą procentową, a nie z nominalną.
Obecny spadek nominalnych rentowności amerykańskich obligacji wynika z obniżenia premii za ryzyko fiskalne USA przez rynek.
Krótkoterminowo gospodarka USA jest silna, inflacja pozostaje lepka, dlatego rzeczywiste stopy TIPS spadają w ograniczonym zakresie. Dlatego nawet przy niewielkich spadkach rentowności obligacji, złoto nie wzrasta gwałtownie – to kluczowy powód.
Dopiero gdy rzeczywista stopa procentowa realnie spadnie, koszt alternatywny posiadania złota znacząco się obniży.
Dzisiaj ceny ropy gwałtownie spadły, ale cena złota nie wzrosła wyraźnie,
Z jednej strony, konflikt na Bliskim Wschodzie osłabł, premia geopolityczna za ryzyko szybko się wycofała, ograniczając siłę odbicia złota; z drugiej, ceny ropy nie mają jasnych krótkoterminowych perspektyw wzrostu, najprawdopodobniej w przyszłości znów będą się wahać i rosnąć.
Nasdaq i inne aktywa kapitałowe rosną, poprawiając oczekiwania co do zysków firm, kapitał preferuje ryzykowne aktywa.
Złoto jako aktywo bez odsetek, w warunkach silnej gospodarki i dobrych perspektyw dla akcji i obligacji, traci na atrakcyjności – inwestorzy realizują zyski, a cena złota wchodzi w fazę konsolidacji.
Taka sytuacja jest wynikiem etapowego zrównoważenia kapitału, a nie długoterminowego odwrócenia trendu.
Dwa scenariusze: punkt zwrotny dla złota ukryty w oczekiwaniach fiskalnych
Rynek utrzymuje stabilne oczekiwania co do długoterminowej nadwyżki fiskalnej USA, premia za ryzyko fiskalne spada, nominalne rentowności obligacji stopniowo spadają. Złoto znajduje się w fazie konsolidacji i powolnego budowania dna, czeka na impuls – wzrost jest umiarkowany.
Wysokie stopy procentowe powodują wzrost wydatków odsetkowych rządu USA, jeśli przychody podatkowe nie pokryją stale rosnących kosztów obsługi długu, wartość bieżąca całkowitej przyszłej nadwyżki fiskalnej rządu będzie się kurczyć, a zadłużenie dalej rośnie. Zgodnie z teorią FTPL poziom cen zostaje ponownie wyceniony, a oczekiwania inflacyjne w długim terminie znacząco rosną.
Wzrost oczekiwań inflacyjnych przewyższa wzrost nominalnych stóp, rzeczywista stopa znacząco spada.
W takim momencie złoto realizuje dwie istotne wartości: zabezpieczenie przed długoterminowym wzrostem inflacji wywołanym przez politykę fiskalną oraz hedging ryzyka spadku gospodarczego – koszt alternatywny staje się wyraźnie niższy. Nawet przy wysokich nominalnych stopach cena złota wejdzie na trend wzrostowy.
Podsumowanie i analiza techniczna:
Krótkoterminowo silne dane z USA odbudowały zaufanie do amerykańskich obligacji, powodując spadek nominalnych stóp i dołek ceny złota.
Jednak obecny spadek stóp opiera się na spadku premii za ryzyko fiskalne, a nie na luzowaniu polityki monetarnej; rynek akcji wciąż jest gorący, złoto prawdopodobnie pozostanie w fazie konsolidacji.
W dłuższym okresie ostateczna wycena złota zależy nie tylko od decyzji Fed dotyczących stóp, ale także od oczekiwań dotyczących trwałości finansów USA.
Gdy wzrost gospodarczy nie spełni oczekiwań, a przychody podatkowe nie nadążą za rosnącymi kosztami obsługi długu, logika wyceny FTPL ponownie zacznie dominować na rynku – złoto wejdzie w fazę trwałego wzrostu.
Technicznie: spot złoto jest ograniczone przez dolne granice boxu, a obecne odbicie już odzwierciedliło korzyści wynikające z ostatnich wydarzeń – dalszy ruch wymaga nowych czynników wzrostowych.
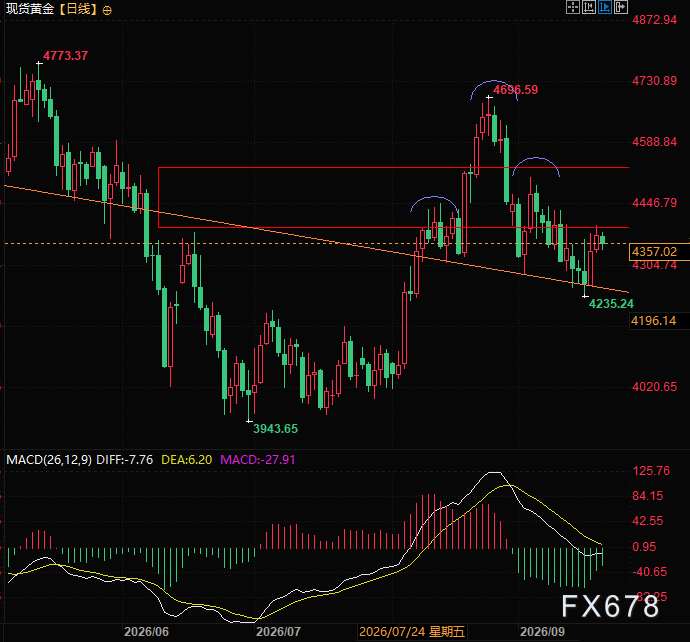
(Wykres dzienny spot złota; źródło: Yihuitong)
Czas Pekin, 21:04 – spot złoto obecnie: 4357 USD/uncja.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Firma zajmująca się terapią RNA, Adarx Pharmaceuticals (ADRX.US), planuje IPO w USA, aby zebrać do 372 mln dolarów, a gigant farmaceutyczny AbbVie (ABBV.US) zgodził się zainwestować maksymalnie 100 mln dolarów.
Firma Adarx Pharmaceuticals, zajmująca się terapiami RNA znajdującymi się w późnym etapie rozwoju klinicznego, planuje pozyskać do 371,9 mln dolarów poprzez pierwszą ofertę publiczną (IPO) w Stanach Zjednoczonych.
Rozkwit mocy obliczeniowej AI napotyka sceptycyzm czołowych influencerów: Rothschild prognozuje spadek dla „nowej chmury AI”, a „wielki niedźwiedź” ostrzega przed zobowiązaniami pozabilansowymi na 3 biliony dolarów.
Z perspektywy ekonomicznej projektów centrów danych, raport badawczy Rothschild zadaje pytanie: ile zwrotu dla akcjonariuszy pozostaje z dochodów z wynajmu GPU po pokryciu kosztów amortyzacji sprzętu, wydatków operacyjnych i kosztów finansowania?
HPQ (HPQ.US) osobiście studzi entuzjazm w branży PC: spadek dostaw w 2027 roku, czy „wzrost dochodów” jeszcze się utrzyma?
W swoim zgłoszeniu do SEC, Hewlett-Packard ostrzegł, że w 2027 roku sprzedaż komputerów PC spadnie o kilka procent, zgodnie z przewidywaniami niezależnych analityków. Kurs akcji spadł przed otwarciem rynku o ponad 5%.
Fitness+ odchudzanie działalności, składany ekran za 1999 USD oraz kluczowa strategia AI! Apple (AAPL.US) przygotowuje się na nową falę dynamicznego wzrostu
Bardziej istotnym katalizatorem przyszłych wyników jest ulepszenie struktury produktów wysokiej klasy dzięki składanym ekranom, a także nowa fala zapotrzebowania na wymianę iPhone'ów wywołana przez unikalne doświadczenie AI, nad którym Apple pracował przez wiele lat.
Ceny krypto
Więcej


