
【Akcje meme USA】rS: Podwojenie od najniższego poziomu! Zamówienia na bezpieczeństwo AI przyspieszają, nadchodzi okazja do handlu?
 2026/09/22 07:26
- Dlaczego obecnie skupiać się na rS? Jaka historia mówi rynek?
- Przegląd fundamentalny
- Kluczowe produkty i działalność:
- Platforma Singularity: AI-EDR / XDR, zintegrowany OS bezpieczeństwa od punktów końcowych do chmury.
- Purple AI: agenty do dochodzenia i odpowiedzi, skracają analizę z godzin do minut. Według szacunków IDC z 2025 roku, rozmowy z 8 klientami dają 3-letni ROI na poziomie ok. 338%.
- Prompt Security: zarządzanie shadow AI, injekcją promptów, uprawnieniami Agent/MCP, umożliwia firmom „bezpieczne korzystanie z AI”.
- Wayfinder Frontier AI Services: zarządzana obrona, łącząca ludzi i zaawansowane modele; 3 września integracja OpenAI GPT-5.6-Cyber.
- SentinelOne Flex: elastyczna subskrypcja wg zużycia, w rok przekroczyła 10% całkowitego ARR.
- Bezpieczeństwo danych i chmury: rozwiązania nie-endpoint stanowią już ponad 50% całkowitego ARR.
- Kluczowe dane finansowe i operacyjne:
- Kapitalizacja około 7,8–8,3 mld USD; obecna cena 23.80–23.85 USD; 52 tygodnie: 11.81–24.26 USD, od szczytu około -2%.
- Q2 FY2027 (do 31 lipca, publikacja 27 sierpnia po sesji): przychody 292 mln USD, +21% r/r, powyżej prognoz.
- ARR 1,218 mld USD, +22% r/r; w jednym kwartale netto przybyło 56 mln USD ARR, rekord Q2.
- Marża operacyjna (non-GAAP) ok. 10%, wzrost o ok. 820 bp r/r; EPS non-GAAP 0.08 USD, podwojenie r/r.
- RPO (pozostałe obowiązki wykonawcze) 1,7 mld USD, +45% r/r.
- 1715 klientów z ARR powyżej 100 tys. USD, +13% r/r; ta warstwa NRR poprawia się już trzeci kwartał z rzędu.
- AI Security (Purple AI + Prompt) ARR wzrosło trzykrotnie r/r, firma dąży do stworzenia nowej kategorii ARR powyżej 100 mln USD.
- Gotówka i inwestycje 813 mln USD, brak długu z odsetkami.
- Prognoza FY2027: podwyższenie przychodów do 1,202–1,207 mld USD (+20%); marża operacyjna non-GAAP 124–128 mln USD (ok. 10%).
- Prognoza Q3: przychody 309–311 mln USD, marża operacyjna 38–40 mln USD (ok. 13%).
- Sprzedaż krótka ok. 18,23 mln akcji, 5,4% w obiegu, pokrycie ok. 2 dni; udział instytucji ok. 85%–90%. Dynamika zależy od tematu i wyników, nie od squeeze.
- Niedawne katalizatory:
- 27 sierpnia Q2 powyżej oczekiwań i podwyższenie prognoz rocznych przychodów i zysku operacyjnego.
- 3 września Wayfinder integracja OpenAI Daybreak / GPT-5.6-Cyber, nowe analizy ryzyka kodu i oceny kompromitacji.
- 10 września Goldman Sachs Communacopia: prezentacja zarządu na temat Agentic Security.
- 16–19 września odbyła się konferencja LABScon o wywiadzie zagrożeń, temat AI obrony i ataku był obecny.
- 14 września jednodniowy wzrost +14,5%, obrót ok. 16,3 mln akcji, dwa razy więcej niż średnia dzienna z ostatnich 3 miesięcy; 21 września kolejne wzrosty, przebicie wszystkich średnich krótko- i średnioterminowych.
- Cel sprzedażowy: Susquehanna 28 USD, Wedbush 25 USD; konsensus cenowy ok. 24,4 USD, maksimum 28 USD.
- Analiza różnicy oczekiwań
- Kluczowe poziomy handlu
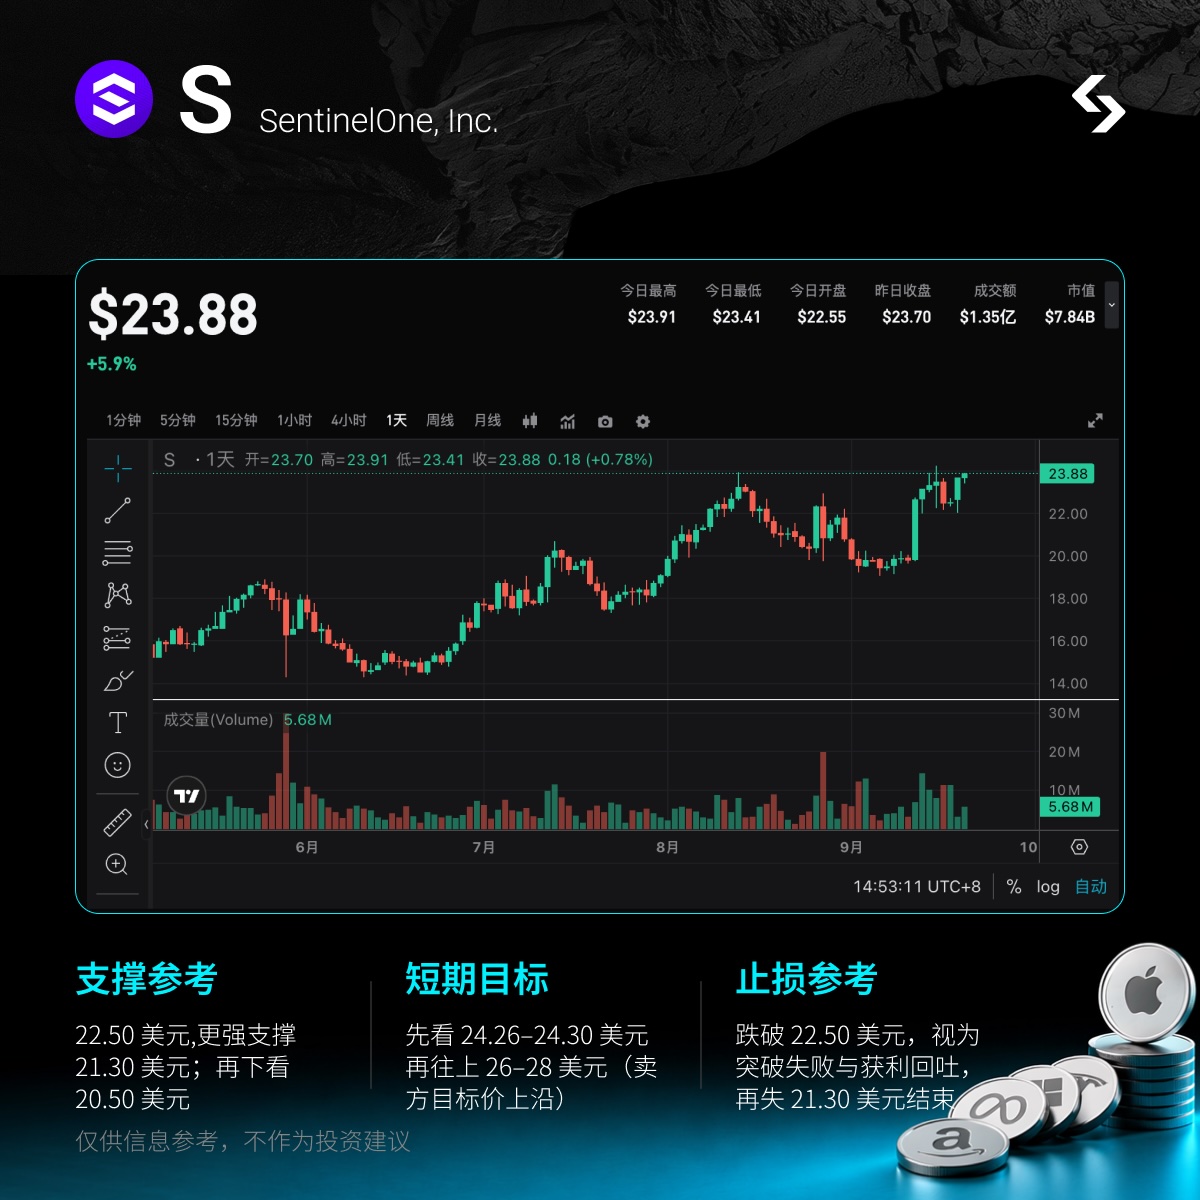
- Uwaga: już blisko nowych szczytów, pozycje powinny być elastyczne, nie główne, nie nakładać się z rCRWD / rZS / rPANW przy głębokiej koncentracji.
- Ostrzeżenie o ryzyku
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wycena spadła do najniższego poziomu od dziesięciu lat! Jensen Huang twierdzi, że Nvidia jest "pierwszą na świecie akcją rosnącą o wartości", ale wydaje się, że inwestorzy nie są przekonani
Wskaźnik cena/zysk Nvidia spadł poniżej 17, czyli jest to zaledwie połowa poziomu prognozowanego na 2025 rok. Mimo że przychody i zysk netto w roku fiskalnym 2027 mają wzrosnąć odpowiednio o 90% i 99%, kurs akcji firmy w tym roku wzrósł jedynie o około 20%, znacznie mniej niż indeks Philadelphia Semiconductor. Jednocześnie marża brutto ma spaść z 75% w drugim kwartale do poniżej 72% w czwartym kwartale; wzrost kosztów pamięci oraz rozwijanie własnych układów przez klientów nadal stanowią presję, a to, czy nakłady inwestycyjne na AI się utrzymają, stało się kluczowym czynnikiem ponownej oceny wyceny spółki przez rynek.
Prognozy zysków dla branży dóbr luksusowych są „zbyt optymistyczne”! W ciągu miesiąca kilka dużych banków wspólnie wyraziło pesymistyczne opinie, a akcje firm luksusowych zmierzają w kierunku najgorszego roku od 2008 roku.
RBC obniżył ocenę LVMH i Burberry do „zgodnej z rynkiem”, twierdząc, że oczekiwania dotyczące zysków w sektorze dóbr luksusowych są zbyt optymistyczne; od początku roku ten segment spadł już o 15%, co stanowi najgorszy wynik od 2008 roku.


Cena akcji Nvidia (NVDA.US) wysyła „sygnał ostrzegawczy”: wycena spadła do najniższego poziomu od ponad dekady, czego obawia się rynek?
Akcje Nvidia wysyłają sygnał ostrzegawczy dotyczący tego, czy wzrost jej zysków może się utrzymać. Co ciekawe, sygnał ten nie pochodzi bezpośrednio z wyników firmy, ale z sposobu, w jaki rynek ją wycenia.
Ceny krypto
Więcej


