
Zaufanie rynku do amerykańskich obligacji nie jest już tak silne jak kiedyś?

👆Kliknij niebieski tekst, aby nas śledzić
Premia za termin
Jeśli mówić o najbardziej niepokojących ryzykach na amerykańskim rynku akcji, rentowności obligacji skarbowych USA z pewnością są na pierwszym miejscu. Przez ostatni czas rentowność 10-letnich obligacji skarbowych USA kompletnie wymknęła się spod kontroli, dziś podczas sesji zbliżyła się już do 5,16%, a rentowność 30-letnich obligacji wzrosła do 5,45%, osiągając najwyższy poziom od 2004 roku. Jaka jest jednak zasadnicza przyczyna wzrostu tej rentowności? Jak ostatecznie wpłynie to na rynek akcji? Dziś Bloomberg opublikował wewnętrzny artykuł z bardzo wartościową analizą – przyjrzyjmy się mu razem.
Analityk makroekonomiczny Bloomberga, Simon White, uważa, że ostatnio zmieniły się nieco powody wzrostu rentowności obligacji skarbowych USA. Wcześniej wzrost ten wynikał głównie z oczekiwań, że Federal Reserve będzie kontynuować podwyższanie stóp procentowych; White uważa, że taki wzrost jest tym „dobrym”, ponieważ jest on kontrolowany przez Federal Reserve, a jego tempo czy punkt zatrzymania są w dużej mierze przewidywalne.
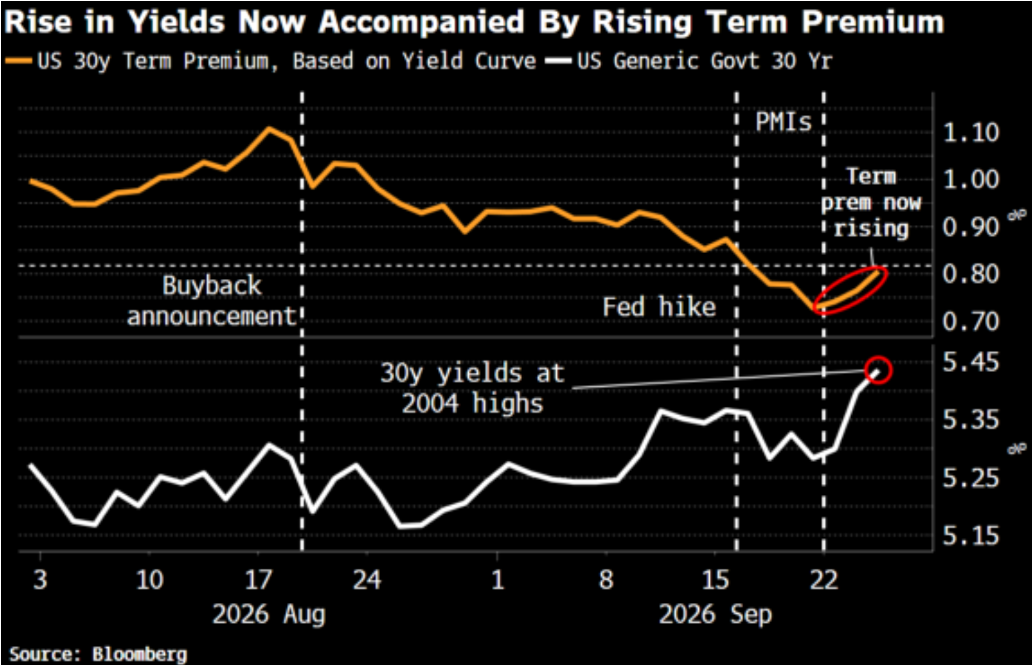
Ale wczorajszy wzrost rentowności 30-letnich obligacji pochodził w połowie nie z oczekiwań na podwyżki, lecz z premii za termin. Premia za termin to dodatkowa rekompensata żądana przez inwestorów za pożyczenie pieniędzy rządowi na wiele lat. Im dłuższy czas, tym większa niepewność – im dłuższa noc, tym więcej snów – więc inwestorzy żądają wyższej stopy, aby zrekompensować ryzyko. To właśnie jest premia za termin. White wskazuje, że jeśli aktualny wzrost rentowności obligacji wynika z premii za termin, to sugeruje, że inwestorzy zaczynają się obawiać przyszłości, nie mają już zaufania do długoterminowego posiadania obligacji USA. I tego Federal Reserve nie może bezpośrednio kontrolować.
Zobaczcie ten wykres – górna linia to premia za termin obliczona przez model Bloomberga, dolna to rentowność 30-letnich obligacji skarbowych USA. Po tym jak Departament Skarbu USA w sierpniu odkupił długoterminowe obligacje, a Federal Reserve we wrześniu podwyższył stopy, premia za termin spadała, chroniąc rentowność przed presją. Jednak po publikacji PMI premia za termin zaczęła rosnąć, a rentowność 30-letnich obligacji osiągnęła najwyższy poziom od 2004 roku.
Dlaczego więc lepsze dane PMI sprawiają, że obligacje skarbowe USA są bardziej ryzykowne? White odpowiada, że tak dobre dane PMI oznaczają, iż rząd wciąż szeroko wydaje pieniądze, pogłębiając problemy fiskalne. Aktualny wzrost gospodarczy w dużym stopniu opiera się na wydatkach fiskalnych. Od 2020 roku skumulowany deficyt budżetowy USA sięga ok. 15 bilionów dolarów, podczas gdy średnia stopa bezrobocia to tylko 4,8% – gospodarka nie jest słaba, a mimo to rząd wciąż wydaje ogromne kwoty, co jest bardzo nieracjonalne. Te ogromne deficyty podnoszą zyski przedsiębiorstw, wspierając inwestycje w infrastrukturę AI i kredyty na dużą skalę. Tak dobre dane PMI mogą zatem znaczyć, że rząd bezmyślnie wydaje pieniądze, co prowadzi do masowej wyprzedaży obligacji USA i wzrostu premii za termin.
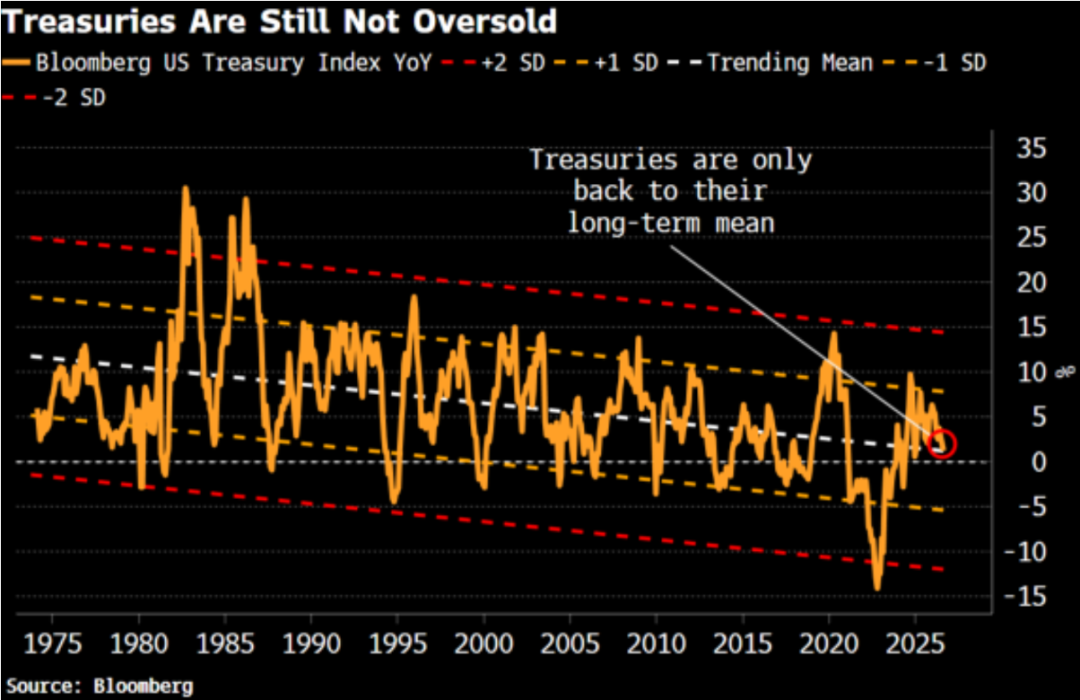
White uważa również, że mimo iż obligacje USA już zaliczyły spadek, z historycznego punktu widzenia nie są jeszcze wyprzedane. Indeks obligacji skarbowych USA monitorowany przez Bloomberg osiągnął obecnie średnią długoterminową, nie zbliżył się jeszcze do poziomu odchylenia standardowego. White sądzi więc, że jeśli presja sprzedażowa się utrzyma, ceny obligacji mają jeszcze miejsce do spadku, a rentowność może wzrastać dalej.
White odkrył również, że jeśli rentowność 10-letnich obligacji USA przekroczy 5,25%, nie zdarza się, by jedna klasa aktywów (akcje lub obligacje) spadała, a druga rosła. Przekładając to na prosty język – rynek akcji i obligacji będą spadały razem. Zwykle ruchy tych aktywów są odwrotne, pomagając zdywersyfikować ryzyko portfela, ale jeśli spadną jednocześnie, inwestorzy wyprzedadzą więcej obligacji, podnosząc rentowność i tworząc spiralę negatywnych skutków.
Na tym kończy się analiza White’a, a teraz przyjrzyjmy się opinii Justina – analityka najlepiej zaznajomionego z obligacjami USA w zespole inwestycyjnym.
Justin uważa, że aby obniżyć rentowność długoterminowych obligacji, potrzebne są dwa warunki: przestrzeń dla zmiany polityki Federal Reserve na bardziej luźną i wyraźne zaostrzenie polityki fiskalnej USA – ale obecnie nie ma żadnego z tych warunków, i nie widać szansy na ich pojawienie się w krótkim terminie.
Najpierw Federal Reserve: aktualny popyt w gospodarce jest silny, ceny ropy są wysokie, firmy mogą przerzucać rosnące koszty na konsumentów, a inflacja jest trudniejsza do kontrolowania. W takiej sytuacji Federal Reserve nie może nagle zmienić polityki tylko dlatego, że rentowność długoterminowa rośnie. Dopóki inflacja, zatrudnienie i konsumpcja nie wykażą wyraźnego osłabienia, Federal Reserve będzie koncentrować się na kontroli inflacji.
Problemy fiskalne są jeszcze poważniejsze – chyba nikt nie wątpi, jak poważne są problemy z obligacjami USA? Według prognoz Congressional Budget Office, w tym roku sama obsługa długu federalnego przekroczy bilion dolarów, a do 2036 roku wzrośnie do 2,1 biliona. Sprawia to, że pożyczanie jest coraz droższe, obciążenie odsetkami coraz większe, a obawy rynku o długoterminową stabilność fiskalną USA się pogłębiają.
Justin sądzi więc, że długoterminowa rentowność nadal mierzy się z ogromną presją; nawet jeśli Federal Reserve przestanie podwyższać stopy, i tak pozostanie wysoka ze względu na problemy fiskalne. Uważam więc, że rentowność powyżej 5% może stać się nową normą.
Co to oznacza dla rynku akcji? Przede wszystkim kapitał będzie się przenosić z akcji wysokiego wzrostu do tych o pewnych zyskach – o tym mówiłem wczoraj. Istotniejsze jest jednak, jak sugeruje White, ryzyko dalszego wzrostu rentowności prowadzące do spadków zarówno na rynku akcji, jak i obligacji. Jeśli tak się stanie, będzie to nie tylko rotacja sektorów. Dźwignia na rynku nie jest obecnie niska; według FINRA, w sierpniu inwestorzy pożyczyli od brokerów ok. 1,45 biliona dolarów na zakup akcji – to wzrost o 37% rok do roku. Oznacza to, że gdy oba rynki spadną jednocześnie, wartość zabezpieczeń się kurczy, część inwestorów może zostać zmuszona do uzupełnienia depozytu lub sprzedaży aktywów, co wywoła efekt kaskadowy na rynku akcji. Jeśli więc rentowności obligacji USA dalej będą niestrudzenie rosnąć, trzeba przygotować się na korektę na rynku akcji w krótkim terminie – nie można zakładać, że rynek akcji jest odporny, warto być czujnym.
Skontaktuj się z nami
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Morgan Stanley ocenia, że rynek AI osiąga punkt zwrotny: od budowy mocy obliczeniowej do dyfuzji w przemyśle, a strategia „sztangi” staje się główną linią alokacji
Morgan Stanley opublikował raport tematyczny, przedstawiając kluczową opinię: inwestycje w AI pożegnały etap polegający wyłącznie na obstawianiu podmiotów oferujących moc obliczeniową, wchodząc w nowy okres „strategii sztangi” z podwójnym podejściem.
Ekonomista: CPI ma wrodzone wady, wskaźnik Dow-Gold jest prawdziwą miarą inflacji

UBS: Amerykańska chęć Capex osiągnęła dno i odbija się, dalsze podwyżki stóp procentowych mogą mieć ograniczony wpływ na gospodarkę
UBS uważa, że tradycyjne inwestycje w USA od dłuższego czasu pozostają na niskim poziomie, a przestrzeń do dalszych podwyżek stóp procentowych jest ograniczona. Jednocześnie przepływy pieniężne z działalności przedsiębiorstw wzrosły o 25%, co zapewnia im wystarczające środki wewnętrzne i może osłabić wpływ stóp procentowych na wydatki kapitałowe (Capex). Wraz z odbiciem skłonności do inwestycji kapitałowych z historycznie niskiego poziomu, pojawiają się oznaki stabilizacji także w inwestycjach nie związanych z AI. Inwestycje amerykańskich przedsiębiorstw mogą więc wchodzić w fazę odbudowy.

W momencie składania dokumentów przez Nscale, Bernstein „analizuje” AI chmurę obliczeniową: CoreWeave (CRWV.US) „gorszy od rynku”, IREN (IREN.US) „lepszy od rynku”
Nowa gwiazda brytyjskiego rynku mocy obliczeniowej AI, Nscale, w ubiegły piątek oficjalnie złożyła prospekt emisyjny S1. Ten długo oczekiwany dokument stanowi zupełnie nowy punkt odniesienia dla analizy przez Bernstein modelu biznesowego, barier konkurencyjnych oraz potencjalnych ryzyk w nowej generacji sektora chmury mocy obliczeniowej.
Ceny krypto
Więcej


