
Pogłębiające się zróżnicowanie konsumpcji, Costco nadal „pewnie siedzi na tronie”?

Globalny lider wśród detalistów dyskontowych — Costco — opublikował po zamknięciu notowań giełdowych w USA 24 września raport finansowy za IV kwartał roku fiskalnego 2026 (16 tygodni, zakończony 30 sierpnia). Ogólna ocena: wyniki nadal są stabilne, przychody i zyski nieco przewyższają oczekiwania, a firma w większości przekazała zwrot ceł członkom poprzez obniżki cen, wywiązując się z obietnicy „nie zarabiać na zwrocie ceł”. Szczegóły:
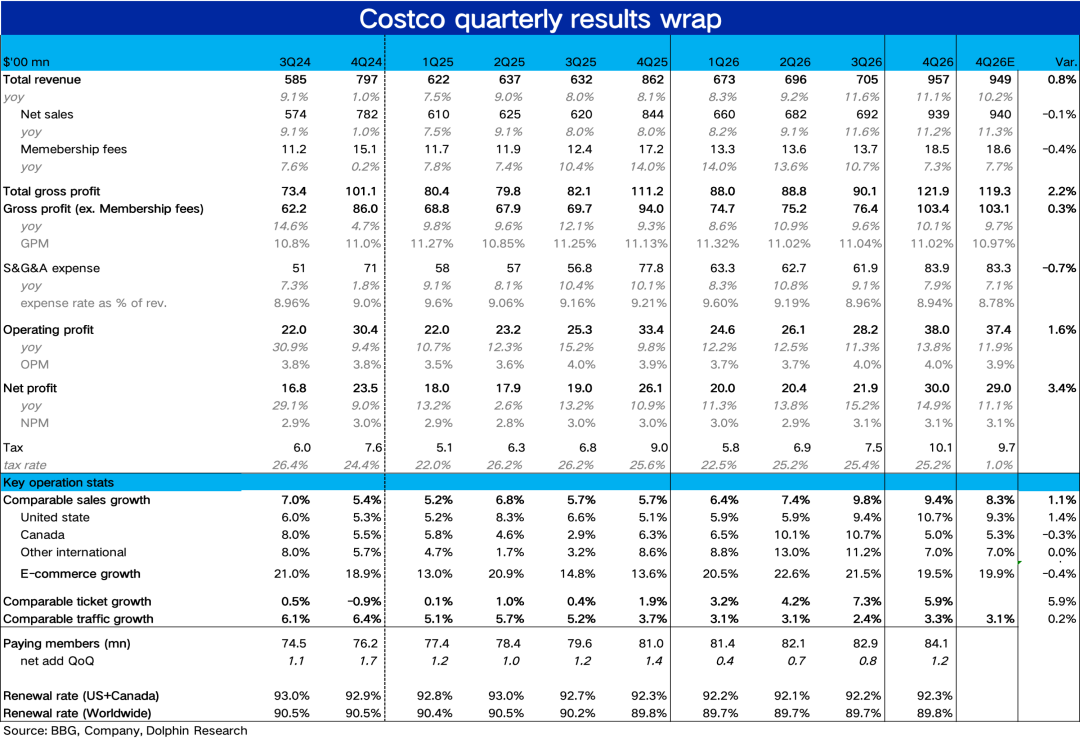
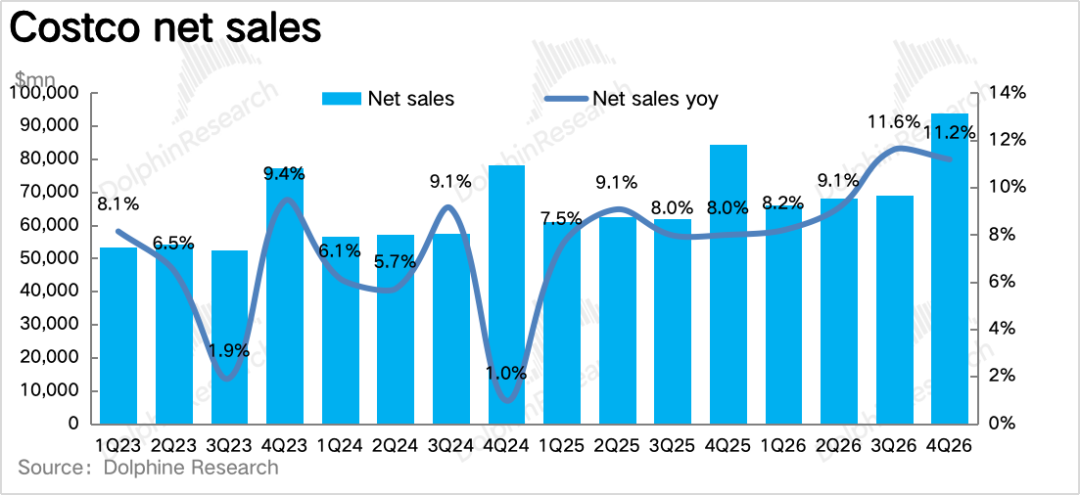
1. Zwrot ceł wpłynął na konto, ogólne wyniki stabilne. Jeśli chodzi o przychody, całkowite przychody w tym kwartale wyniosły 95,7 mld USD, wzrost rok do roku o 11,1%, już drugi kwartał z rzędu dwucyfrowy wzrost (lekko powyżej oczekiwań rynku na poziomie 94,9 mld).
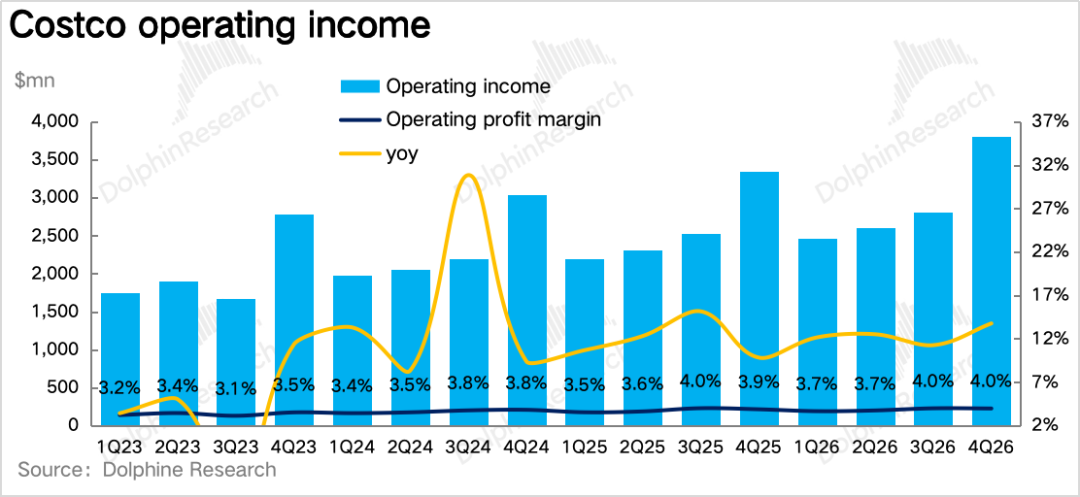
Zysk operacyjny wyniósł 3,8 mld USD, wzrost o 13,8%, zawiera jednorazowy dochód netto ze zwrotu ceł w kwocie 0,09 mld USD, po wyłączeniu tego elementu wzrost zysku operacyjnego wynosi około 11%, marża zysku pozostaje prawie niezmieniona w ujęciu rok do roku, brak oznak wzrostu przychodów bez wzrostu zysków, identycznie jak w poprzednim kwartale. Ogólnie rzecz biorąc, wyniki są bardzo dobre.
2. Wzrost sprzedaży tych samych sklepów nadal napędzany cenami, ale ruch klientów wzrósł. Kluczowe wskaźniki operacyjne: ogólna sprzedaż tych samych sklepów wzrosła w tym kwartale o 9,4%, lekko spowalniając w porównaniu do poprzedniego kwartału, sprzedaż tych samych sklepów po wyłączeniu wpływu paliw i kursów walut wzrosła o 6,7%, a około 3 punkty wzrostu pochodziły ze wzrostu cen benzyny.
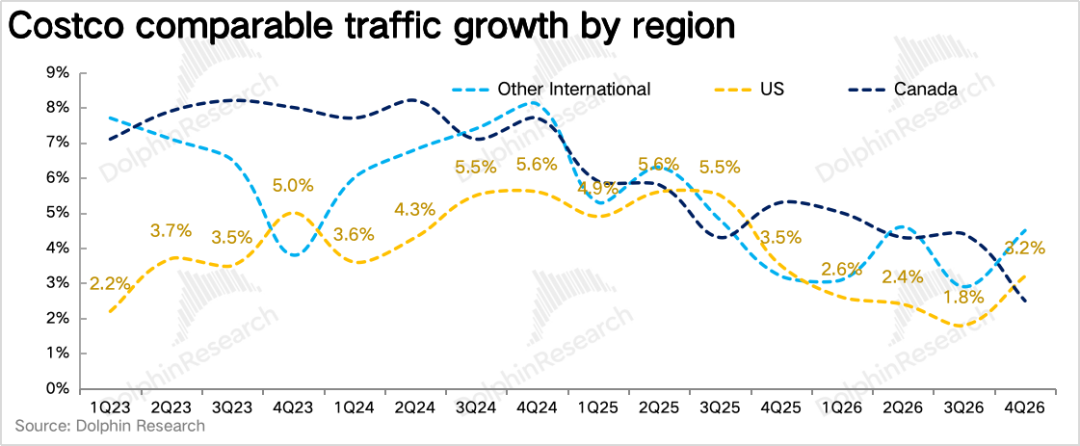
Z podziałem na ceny i wolumen, ruch klientów w tych samych sklepach wzrósł w tym kwartale o 3,3%, wyraźnie w górę w porównaniu do 2,4% z poprzedniego kwartału, to pierwszy wzrost tempa od pięciu kwartalnych okresów; po wyłączeniu wpływu paliw i kursów walut średnia wartość transakcji wzrosła o 3,3%, nieco mniej niż w poprzednim kwartale. Według analizy, część wzrostu ruchu wynika z efektu przyciągania klientów przez stacje benzynowe (sprzedaż benzyny osiągnęła historyczne maksimum), jednak nawet tak, odwrócenie trendu i wzrost ruchu jest najbardziej pozytywnym sygnałem tego raportu finansowego.
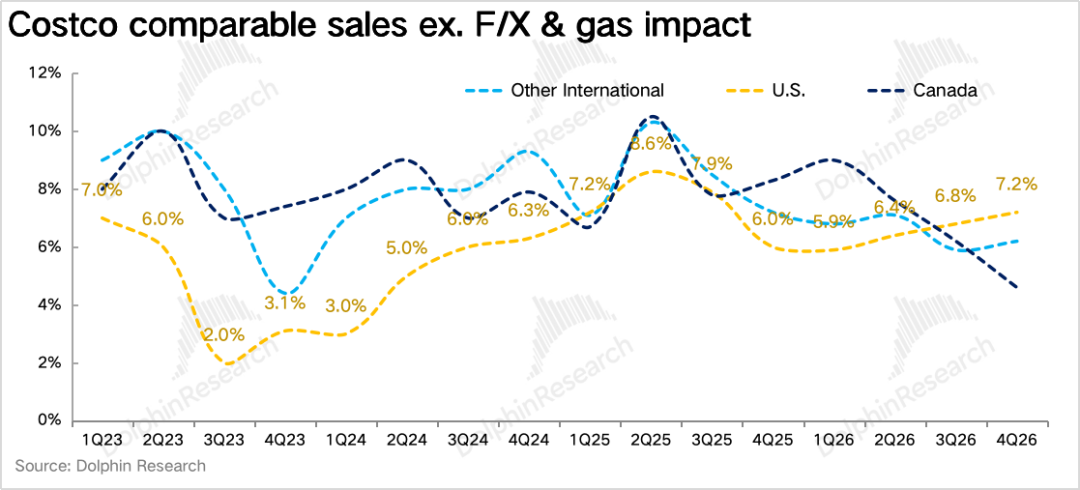
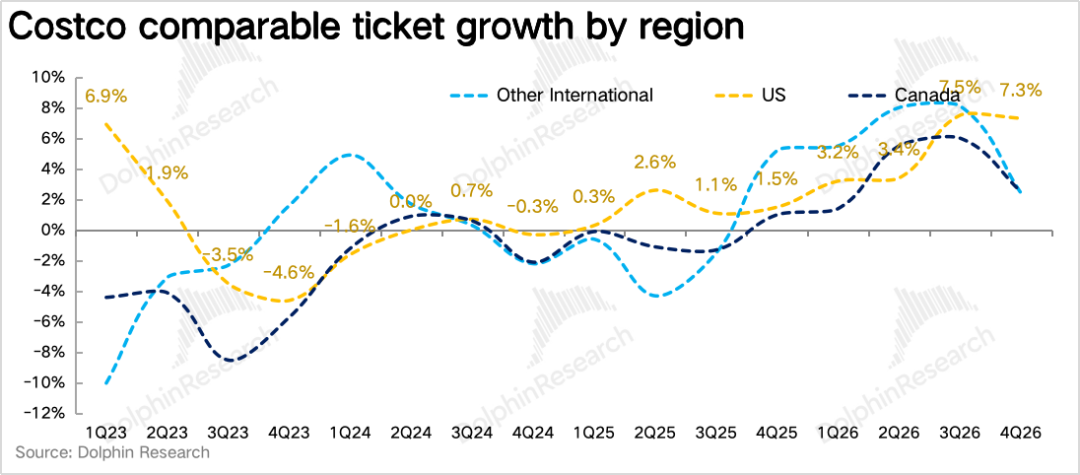
3. USA nadal najsilniejsze, Kanada hamowana przez negocjacje handlowe. Patrząc na poszczególne regiony, po wyłączeniu wpływu kursów walut i cen paliw, wzrost w tych samych sklepach w USA wyniósł 7,2%, przyspieszając w stosunku do 6,8% z poprzedniego kwartału, nadal najlepszy wynik spośród wszystkich rynków (ruch klienta w tych samych sklepach +3,2%, wyraźnie wyżej niż 1,8% z poprzedniego kwartału, średnia wartość transakcji (po wyłączeniu wpływu paliw i kursów walut) +3,9%).
Wzrost w tych samych sklepach w Kanadzie wyniósł 4,6%, co oznacza wyraźne spowolnienie w stosunku do 6,2% z poprzedniego kwartału, prawdopodobnie w wyniku napięć handlowych między Kanadą a USA w sierpniu. Pozostałe rynki międzynarodowe odnotowały wzrost sprzedaży tych samych sklepów o 6,2%, lekko w górę w stosunku do 5,9% z poprzedniego kwartału.
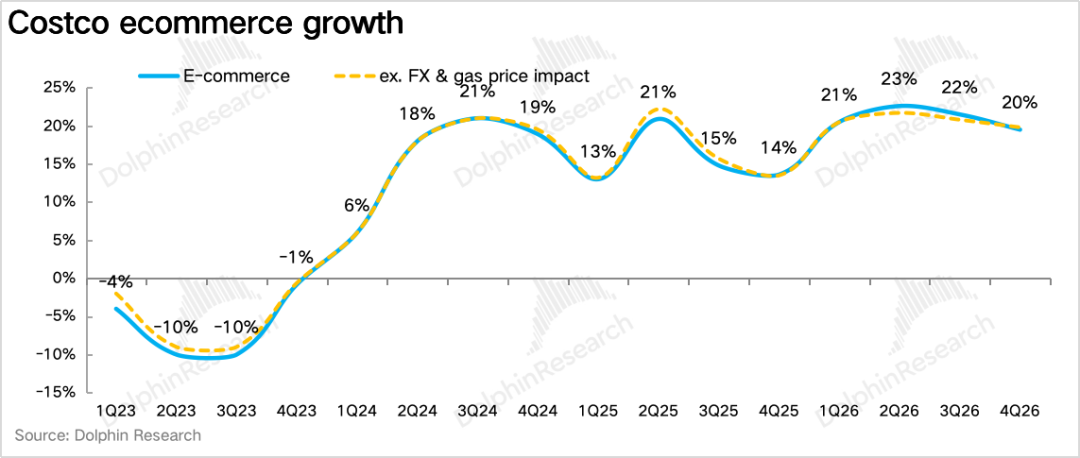
4. Wzrost sprzedaży online spowalnia, ale nadal znacznie przewyższa sprzedaż offline. Sprzedaż online Costco w tym kwartale wzrosła o 19,5% rok do roku (po wyłączeniu wpływu kursów walut 19,8%), lekko spowalniając w stosunku do 21% z poprzedniego kwartału, ruch na stronie internetowej i w aplikacji wzrósł o 30%.
Warto zauważyć, że w tym kwartale firma rozszerzyła natychmiastową dostawę Uber Eats z 17 stanów na cały kraj, DoorDash też został uruchomiony, a według zarządu, większość sprzedaży w ramach dostawy zewnętrznej była „dodatkowa, miała niewielki wpływ na sklepy spożywcze, a użytkownicy byli wyraźnie młodsi”, warto w przyszłości obserwować, jak rozszerzenie tego kanału wpłynie na wyniki.
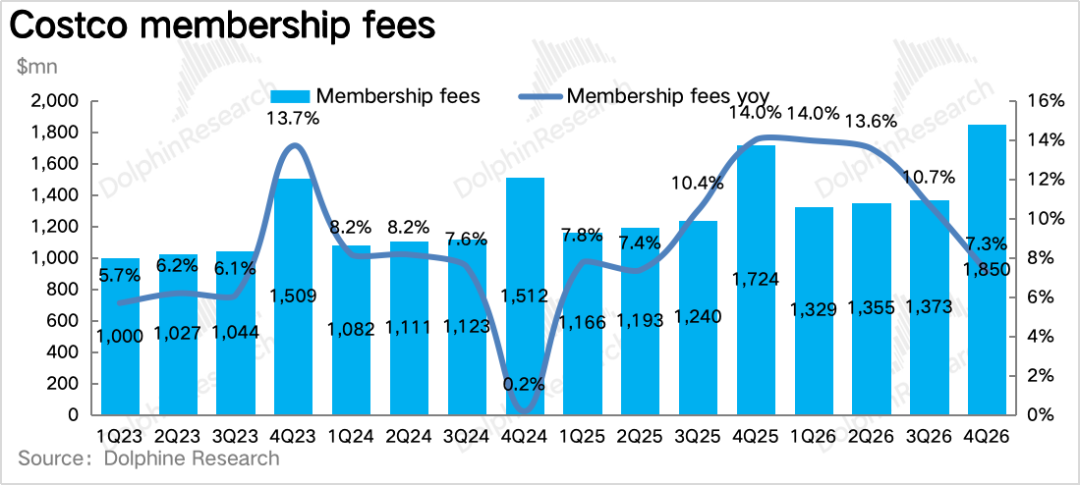
5. Korzyści z podwyżek cen się kończą, wzrasta penetracja członkostwa: Przychody ze składek członkowskich wyniosły 1,85 mld USD, wzrost o 7,3% rok do roku (po wyłączeniu wpływu kursów walut 7,7%), tempo wzrostu naturalnie spada w porównaniu do 10,7% z poprzedniego kwartału (to ostatni kwartał, w którym podwyżki cen miały wpływ, ale ten wpływ był już mniejszy niż 1 punkt procentowy).
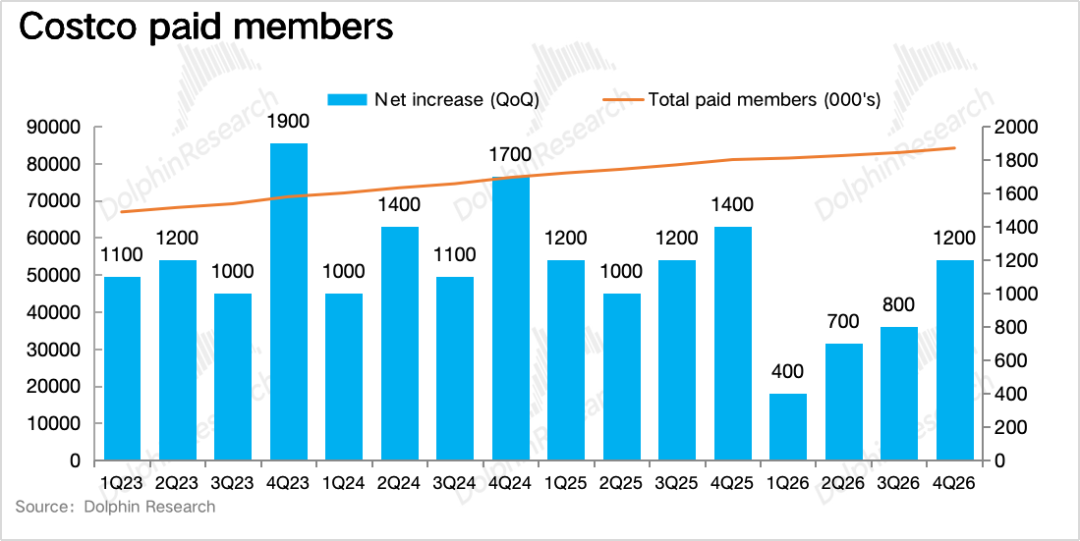
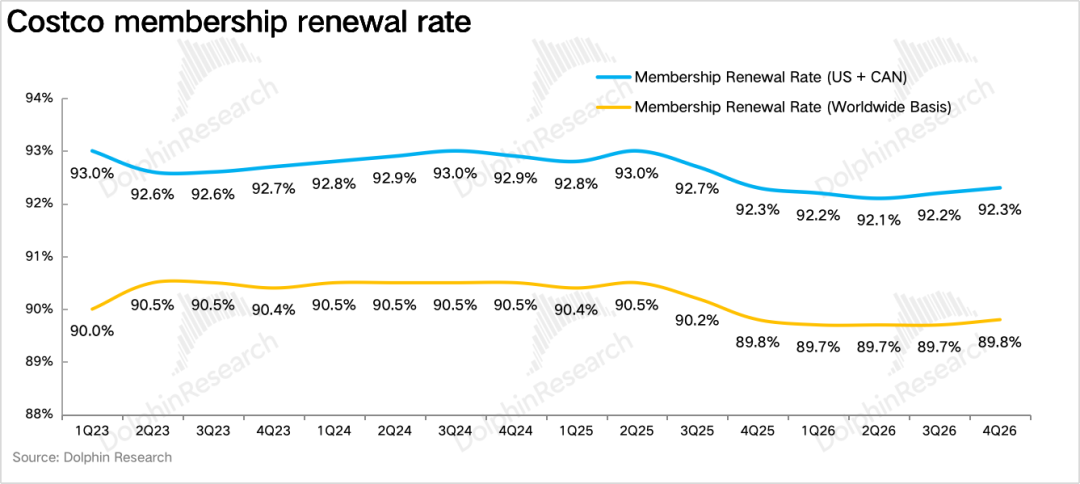
Jeśli chodzi o kluczowe wskaźniki dotyczące członkostwa, liczba płacących członków wzrosła w tym kwartale o około 1,2 mln, osiągając 84,1 mln, co oznacza znaczny wzrost w porównaniu do 800 tys. z poprzedniego kwartału (liczba premium członków wyniosła 42,3 mln, penetracja osiągnęła 75,6%, co jest historycznym rekordem). Ponadto, współczynnik odnawiania członkostwa zarówno globalnie, jak i w Ameryce Północnej lekko wzrósł, już drugi kwartał z rzędu poprawa, wyniki są nadal dobre.
6. Zwrot ceł wywołuje presję na marżę brutto, marża operacyjna prawie bez zmian: W wyniku zwrotu ceł i przekazania obniżek cen, marża brutto Costco w tym kwartale wyniosła 11%, spadając rok do roku o 11 punktów bazowych, ale po wyłączeniu zwrotu ceł i ich przekazania, marża brutto na głównych produktach wzrosła o 18 punktów bazowych, poprawa widoczna we wszystkich kategoriach: produkty świeże, non-food i spożywcze.
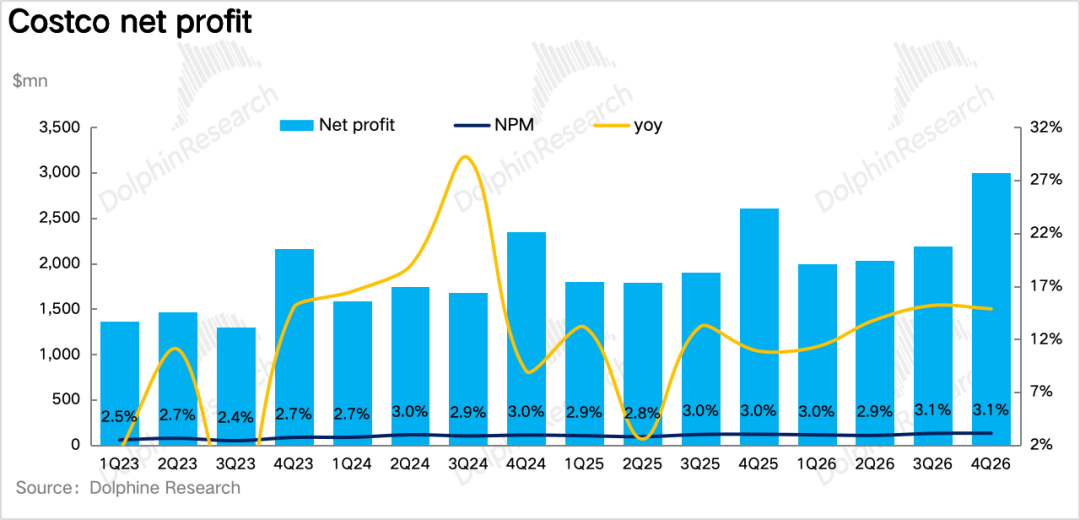
Wskaźnik kosztów spadł o 27 punktów bazowych rok do roku, ale po wyłączeniu efektu rozrzedzenia cen paliw spadek wynosi tylko 2 punkty bazowe, co pokazuje, że możliwości dalszego ograniczania kosztów stają się coraz mniejsze. Ostatecznie marża operacyjna wzrosła o 9 punktów bazowych rok do roku, po wyłączeniu dochodu netto ze zwrotu ceł praktycznie bez zmian, zysk netto wyniósł 3 mld USD, wzrost o 14,9% rok do roku.
Opinie Dolphin Research:
Jak widać powyżej, wyniki Costco nadal są bardzo stabilne: wzrost cen paliw podniósł nominalne tempo wzrostu, większość zwrotu ceł nie trafiła do zysku, członkostwo i współczynnik odnawiania wracają do normy, a marża brutto na kluczowych produktach po wyłączeniu zakłóceń jeszcze się poprawia.
Zestawiając raport Costco z raportem Walmart, wzrost sprzedaży tych samych sklepów Costco po wyłączeniu wpływu paliw i kursów walut przez cały rok utrzymywał się w zakresie 6-7%, podczas gdy sprzedaż tych samych sklepów Walmart w USA spadła z 4,6% rok temu do 2,6%, a różnica zwiększyła się z 2-3 punktów procentowych do prawie 5. Biorąc pod uwagę wypowiedź zarządu Walmart: „wzrost udziału napędzany przez rodziny o wysokich dochodach”, oznacza to, że bazowa grupa klientów — osoby o średnich i niskich dochodach — wyraźnie osłabia swój udział w sprzedaży.
Tymczasem w Costco liczba klientów, średnia wartość transakcji i wybór kategorii produktów rośnie równolegle, non-food to najsilniejsza kategoria, co pokazuje, że konsumpcja osób o średnich i wysokich dochodach nadal się rozszerza, a nawet kupują oni duże produkty. Można z tego wywnioskować, że segmentacja konsumpcji w USA się pogłębia — osoby o średnich i wysokich dochodach konsumują normalnie, im niższe dochody, tym większa ostrożność.
Wracając do samego Costco, według analizy Dolphin Research, w przyszłości kluczowe będzie obserwowanie, czy wzrost ruchu klientów utrzyma się w kwartałach bez efektu przyciągającego wysokie ceny paliw (Costco oferuje najtańsze paliwo w USA, zwykle o kilkadziesiąt centów taniej niż średnia cena stacji w okolicy).
Oprócz tego, pozostałe około dwie trzecie zwrotu ceł trafią na konto w pierwszej połowie roku fiskalnego 2027, a firma jasno deklaruje, że wciąż większość korzyści będzie przekazywana klientom, co oznacza, że w pierwszej połowie roku fiskalnego 2027 marża brutto na kluczowych produktach będzie nadal pod presją obniżek cen, a marża brutto w raportach finansowych zapewne delikatnie jeszcze spadnie.
Poniżej szczegółowa analiza
I. Wzrost ruchu klientów to najbardziej pozytywny sygnał
1. Wzrost sprzedaży tych samych sklepów nadal skutkiem cen, ale ruch klientów wzrósł
Kluczowe wskaźniki operacyjne: ogólna sprzedaż tych samych sklepów Costco wzrosła w tym kwartale o 9,4%, już drugi kwartał z rzędu utrzymując wysokie jednocyfrowe tempo wzrostu. Po wyłączeniu wpływu paliw i kursów walut wzrost wyniósł tylko 6,7%, identycznie jak 6,6% w poprzednim kwartale — a około 3 punkty różnicy całej dynamiki wynikało ze wzrostu cen benzyny (sprzedaż benzyny osiągnęła historyczne maksimum), kursy walut miały niewielki negatywny wpływ, około 0,3 punktu procentowego.
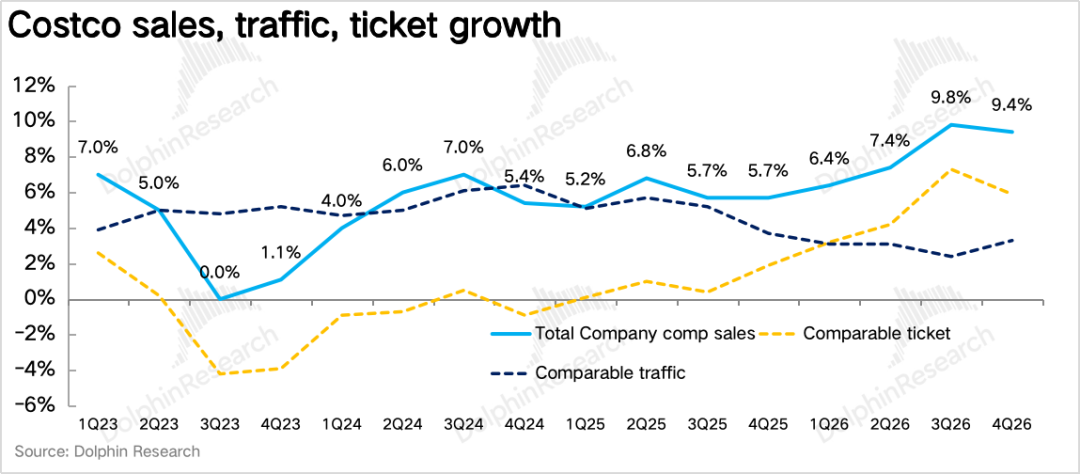
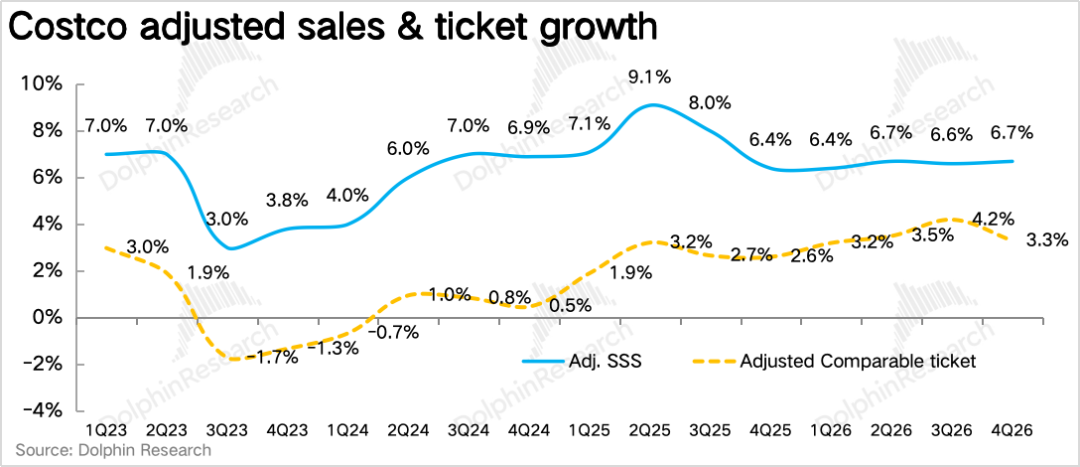
Z rozbiciem na ceny i wolumen: globalny ruch klientów w tych samych sklepach wzrósł o 3,3% w tym kwartale, wyraźnie w stosunku do 2,4% w poprzednim kwartale, to pierwszy wzrost tempa od pięciu okresów kwartalnych; średnia wartość transakcji (wliczając paliwo i kursy walut) wzrosła o 5,9%, po wyłączeniu tych czynników — o 3,3%, nieco mniej niż w poprzednim kwartale. Według analizy Dolphin Research, choć wzrost ruchu klientów w IV kwartale wynika częściowo ze wzrostu cen paliw, przynajmniej częstotliwość wizyt średniej klasy w sklepach Costco nie ulega dalszemu pogorszeniu, to najbardziej pozytywny sygnał tego raportu finansowego.
Kategorie: non-food — najmocniejsza kategoria w tym kwartale, biżuteria złota, wyposażenie domu, małe AGD i produkty zdrowia i urody to liderzy. Produkty świeże wzrosły w tempie średnio jednocyfrowym (własne wyroby cukiernicze wzrosły ponad 100%, mięso — zarówno tanie drobiowe, mielona wołowina, jak i premium: prime, wagyu — wzrosły); artykuły spożywcze wzrosły o niskie do średniego jednocyfrowe tempo, z wyraźnym przechyłem w stronę wysokoproteinowych, wysokowłóknowych zdrowych produktów.
Ponadto, inflacja ogólna w tym kwartale utrzymywała się na niskim jednocyfrowym poziomie, inflacja non-food była napędzana rosnącym kosztem przechowywania i produktów naftowych, a inflacja wołowiny została zrównoważona deflacją jajek i nabiału w kategorii spożywczej.
2. USA najsilniejsze, rynek międzynarodowy w fazie wzrostu penetracji
Patrząc na regiony: po wyłączeniu wpływu kursów walut i cen paliw, wzrost sprzedaży tych samych sklepów w USA wyniósł 7,2%, przyspieszając w stosunku do 6,8% z poprzedniego kwartału, nadal najlepszy wynik spośród wszystkich rynków; wzrost w tych samych sklepach w Kanadzie wyniósł 4,6%, wyraźne spowolnienie w stosunku do 6,2%, głównie z powodu napięć handlowych z USA w sierpniu.
Pozostałe rynki międzynarodowe: wzrost sprzedaży tych samych sklepów wyniósł 6,2%, prawie identyczne tempo jak w poprzednim kwartale, strukturalnie: ruch klienta +4,5%, średnia wartość transakcji +1,7%, to jedyny rynek z trzech, gdzie wzrost napędza głównie ruch klienta — głównie dlatego, że zarówno grupa docelowa, jak i gęstość sklepów na rynku międzynarodowym nie są jeszcze w pełni nasycone.
3. Wzrost sprzedaży online lekko spowalnia, instant delivery zewnętrznych partnerów przynosi nowy wzrost
Sprzedaż online w tym kwartale Costco wzrosła o 19,5%, lekko spowalniając w stosunku do 21% w poprzednim kwartale, apteka, wyposażenie domu, małe AGD, narzędzia, tekstylia domowe — najszybciej rosnące kategorie online, sprzedaż apteki wzrosła o prawie 20%, liczba recept na dwucyfrowym poziomie.
Ponadto, zmiana w tym kwartale: instant delivery zewnętrznych partnerów dostępne na całym terenie USA: Uber Eats od 17 stanów na cały kraj, DoorDash w pełni uruchomiony, Instacart dostępny w USA i Kanadzie, czas dostawy zwykle poniżej 45 minut. Zarząd oświadczył podczas konferencji, że ta sprzedaż „w większości jest dodatkowa, ma niewielki wpływ na sklepy spożywcze, a użytkownicy są wyraźnie młodsi” — Dolphin Research uważa, że to świetny sposób na dotarcie do młodszych klientów bez zmiany modelu sklepu członkowskiego.
Podsumowując: sprzedaż towarów w tym kwartale wyniosła 93 mld USD, wzrost o 11,2% rok do roku, łączne przychody 95,72 mld USD, wzrost o 11,1%, nieco wyżej niż oczekiwały rynki.
II. Korzyści z podwyżek cen się kończą, członkostwo i współczynnik odnawiania wracają do normy
W zakresie subskrypcji: przychody ze składek członkowskich w tym kwartale wyniosły 1,85 mld USD, wzrost o 7,3% rok do roku (po wyłączeniu kursu walutowego 7,7%), tempo wzrostu wyraźnie spada w porównaniu do 10,7% z poprzedniego kwartału, ale powyżej oczekiwań rynkowych 6,3%. Zarząd jasno wskazuje, że ten kwartał był ostatnim, w którym podwyżka cen miała wpływ, i że wpływ ten był już poniżej 1 punktu, główną rolę odegrała wyższa penetracja premium członkostwa i wzrost liczby podstawowych członków.
Z podstawowych wskaźników operacyjnych: liczba płacących członków wzrosła w tym kwartale o około 1,2 mln do 84,1 mln, wyraźnie w górę względem 800 tys. z poprzedniego kwartału, wzrost o 3,8% rok do roku; liczba premium członków 42,3 mln, wzrost o 9,4%, penetracja i udział premium wśród nowych członków na historycznie najwyższym poziomie.
Ponadto, współczynnik odnawiania członkostwa globalnie wzrósł o 0,1 p.p. do 89,8%, w Ameryce Północnej wzrósł o 0,1 p.p. do 92,3%, już drugi kwartał z rzędu poprawa.
III. Zwrot ceł wywołuje presję na marżę brutto, marża operacyjna bez zmian
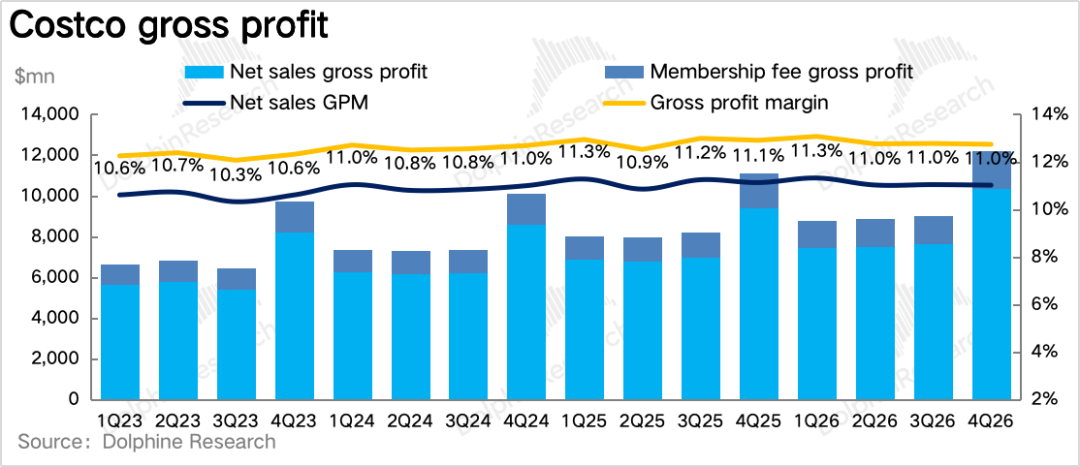
1. Marża brutto: po wyłączeniu wpływu zwrotu ceł i cen paliw, marża na kluczowych produktach poprawia się
W tym kwartale marża brutto w handlu detalicznym wyniosła 11%, spadek o 11 punktów bazowych rok do roku, ale po wyłączeniu wpływu paliw (większy udział benzyny o niskiej marży) realna poprawa o 20 punktów bazowych. Marża brutto na kluczowych produktach spadła o 32 punktów bazowych (po wyłączeniu paliw -9 p.b.), główny wpływ to obniżki cen z tytułu zwrotu ceł — w tym kwartale zwrot ceł wyniósł 184 mln USD (174 mln zwrotu, 10 mln odsetek), co oznacza, że około połowa została już przekazana klientom w tym okresie; produkty Kirkland jak orzechy, kawa, czarny pieprz zostały przecenione o 10–30%.
Jednak po wyłączeniu zwrotu ceł i obniżek marża brutto na kluczowych produktach wzrosła o 18 punktów bazowych, poprawa widoczna we wszystkich kategoriach: produkty świeże, non-food i spożywcze, głównie dzięki efektywności łańcucha dostaw i wzrostowi wydajności w dziale produktów świeżych (mięso, wypieki, gotowe dania).
2. Możliwości ograniczania kosztów się kurczą, marża operacyjna bez zmian
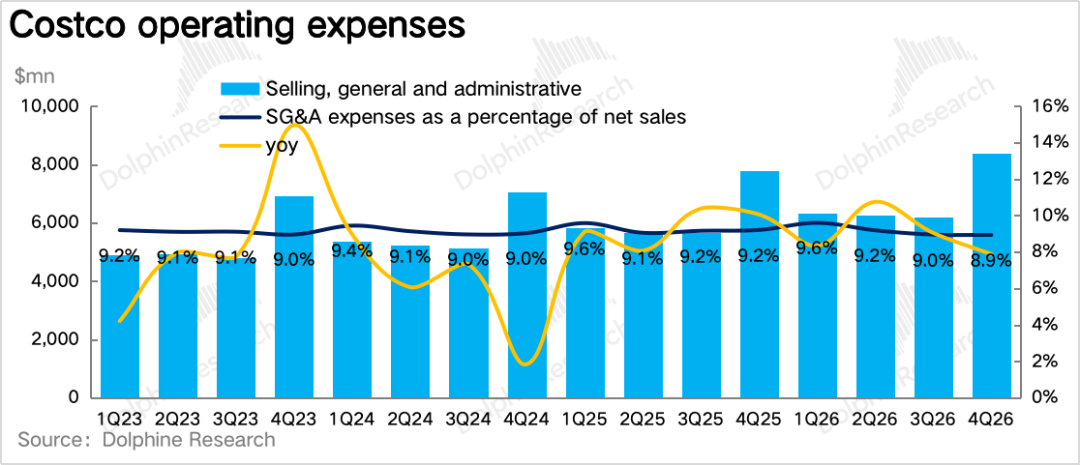
W tym kwartale wskaźnik kosztów wyniósł 8,9%, spadek o 27 punktów bazowych rok do roku, ale po wyłączeniu efektu rozrzedzenia od cen paliw tylko 2 p.b., co pokazuje, że możliwości dalszego ograniczania kosztów wyraźnie maleją. Ostatecznie marża operacyjna wzrosła o 9 p.b., po wyłączeniu dochodu netto ze zwrotu ceł bez zmian, zysk netto wyniósł 3 mld USD, wzrost o 14,9% rok do roku.
- KONIEC -
Doceniasz naszą pracę? Udostępnij artykuł i dodaj nam energii!
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Ekonomista: CPI ma wrodzone wady, wskaźnik Dow-Gold jest prawdziwą miarą inflacji

UBS: Amerykańska chęć Capex osiągnęła dno i odbija się, dalsze podwyżki stóp procentowych mogą mieć ograniczony wpływ na gospodarkę
UBS uważa, że tradycyjne inwestycje w USA od dłuższego czasu pozostają na niskim poziomie, a przestrzeń do dalszych podwyżek stóp procentowych jest ograniczona. Jednocześnie przepływy pieniężne z działalności przedsiębiorstw wzrosły o 25%, co zapewnia im wystarczające środki wewnętrzne i może osłabić wpływ stóp procentowych na wydatki kapitałowe (Capex). Wraz z odbiciem skłonności do inwestycji kapitałowych z historycznie niskiego poziomu, pojawiają się oznaki stabilizacji także w inwestycjach nie związanych z AI. Inwestycje amerykańskich przedsiębiorstw mogą więc wchodzić w fazę odbudowy.

W momencie składania dokumentów przez Nscale, Bernstein „analizuje” AI chmurę obliczeniową: CoreWeave (CRWV.US) „gorszy od rynku”, IREN (IREN.US) „lepszy od rynku”
Nowa gwiazda brytyjskiego rynku mocy obliczeniowej AI, Nscale, w ubiegły piątek oficjalnie złożyła prospekt emisyjny S1. Ten długo oczekiwany dokument stanowi zupełnie nowy punkt odniesienia dla analizy przez Bernstein modelu biznesowego, barier konkurencyjnych oraz potencjalnych ryzyk w nowej generacji sektora chmury mocy obliczeniowej.
Dyrektor Dell: "Agent AI" tym razem jest inny, kluczowe komponenty (głównie pamięć i HDD) mogą być niedostępne przez ponad 5 lat
Jeff Clarke, dyrektor operacyjny Dell Technologies, stwierdził, że Agent AI, poprzez przejmowanie coraz większej liczby zadań, stale zwiększa zapotrzebowanie na moc obliczeniową i magazynową, co odróżnia obecny cykl infrastruktury AI od tradycyjnego cyklu aktualizacji sprzętu. Do 2030 roku przewiduje się, że moc obliczeniowa centrów danych wzrośnie o 200 GW, ilość generowanych tokenów wnioskowania zwiększy się 87-krotnie, a zapotrzebowanie na infrastrukturę będzie nadal rosło.
Ceny krypto
Więcej


