
Wzrost ceny złota, ochłodzenie inflacji PCE zmniejsza prawdopodobieństwo podwyżki stóp Fed w październiku

Portal wymiany walut 30 września—— W środę (30 września) podczas porannej sesji handlowej w USA cena złota spot umacnia się, podczas gdy cena srebra spot lekko słabnie. Złagodzenie inflacji w USA zmniejszyło presję na Fed w kwestii natychmiastowego zaostrzenia polityki monetarnej, jednak wysokie rentowności amerykańskich obligacji skarbowych oraz utrzymujący się silny dolar ograniczają przestrzeń do odbicia dla metali szlachetnych. Złoto spot handlowane jest w okolicach 4184,55 USD za uncję, wzrost dzienny o 0,07%; srebro spot wynosi 60,974 USD, spadek o 0,79%.
W środę (30 września) podczas porannej sesji handlowej w USA cena złota spot umacnia się, podczas gdy cena srebra spot lekko słabnie. Złagodzenie inflacji w USA zmniejszyło presję na Fed w kwestii natychmiastowego zaostrzenia polityki monetarnej, jednak wysokie rentowności amerykańskich obligacji skarbowych oraz utrzymujący się silny dolar ograniczają przestrzeń do odbicia dla metali szlachetnych. Złoto spot handlowane jest w okolicach 4184,55 USD za uncję, wzrost dzienny o 0,07%; srebro spot wynosi 60,974 USD, spadek o 0,79%.
Opublikowane zostały dane dotyczące wydatków konsumpcyjnych osobistych (PCE) za sierpień w USA. Ogólne PCE wzrosły miesiąc do miesiąca o 0,3% i rok do roku o 3,4%; podstawowe PCE wzrosły miesiąc do miesiąca o 0,2% i rok do roku o 3,0%. Dochody osobiste wzrosły miesiąc do miesiąca o 0,2%, dochód do dyspozycji o 0,3%, natomiast wydatki konsumpcyjne gospodarstw domowych zdecydowanie wzrosły o 0,9%. Dane te wskazują, że nawet jeśli popyt końcowy utrzymuje się na wysokim poziomie, poziom inflacji już się obniżył.
Dane z sektora zatrudnienia w prywatnych przedsiębiorstwach ADP wypadły bardzo dobrze, a uwagę rynku skupia raport o zatrudnieniu poza rolnictwem, który zostanie opublikowany w piątek o 8:30 czasu wschodniego USA i będzie kolejnym kluczowym sygnałem dla oceny ścieżki stóp procentowych Fed. Przed publikacją danych o inflacji rynek obniżył prawdopodobieństwo podwyżki stóp Fed w październiku do 40%, podczas gdy na początku tygodnia prawdopodobieństwo to wynosiło około 70%; jednocześnie rentowność 10-letnich obligacji USA utrzymuje się w okolicach 5,2%. Spadek inflacji obniża oczekiwania na podwyżki stóp procentowych, co sprzyja złotu, jednak odporność konsumpcji gospodarstw domowych oraz mocne dane o zatrudnieniu w sektorze prywatnym z kolei ograniczają potencjał wzrostowy dla złota.
Sytuacja w cieśninie Ormuz i stosunki USA-Iran wciąż nie są rozwiązane, ale eksport ropy z regionu Zatoki Perskiej został wznowiony, co przyniosło ulgę natychmiastowej presji na rynku ropy naftowej. Kraje produkujące ropę w regionie Zatoki Perskiej transportują ją za pomocą wahadłowych tankowców, przeładunków z tankowca na tankowiec oraz rurociągu wschód-zachód w Arabii Saudyjskiej, omijając blokadę i prowadząc dostawy – wolumen eksportu ropy z Bliskiego Wschodu osiągnął najwyższy poziom od czasu wybuchu konfliktu z Iranem. Zachodnio-tekaska lekka ropa (WTI) jest handlowana w okolicach 91 USD za baryłkę, ropa Brent osiąga prawie 98,63 USD za baryłkę. Ceny ropy nadal są wysokie, na tyle, że inflacja energetyczna znajduje się w centrum uwagi Fed, ale już nie są na szczytowych poziomach z poniedziałku, które wywołały wyprzedaż metali szlachetnych.
Cena ropy wywiera dwukierunkowy wpływ na złoto: spadek cen ropy osłabia presję inflacyjną na wzrost rentowności amerykańskich obligacji i dolara; lecz utrzymujący się impas negocjacyjny i ryzyko związane z transportem nadal wspierają popyt na złoto jako bezpieczną przystań.
Przed otwarciem sesji giełdowej w USA globalny apetyt na ryzyko jest zróżnicowany. Amerykańskie kontrakty futures na indeksy giełdowe słabną: futures na S&P 500 spada o 0,1%, na Dow Jones o 0,2%, na Nasdaq o 0,3%, a wysokie rentowności amerykańskich obligacji skarbowych nadal ograniczają wyceny akcji. Na europejskich giełdach występują mieszane nastroje – rynek francuski i niemiecki notują spadki, brytyjski lekko rośnie; na rynkach azjatyckich większość odnotowuje wzrosty. Dolar traci lekko wobec jena i euro, co wspiera cenę złota, ale rentowności amerykańskich obligacji pozostają wysokie, przez co metale szlachetne mają trudność z odzyskaniem głównego trendu wzrostowego utraconego po poniedziałkowym przebiciu.
Pozostałe kluczowe rynki zewnętrzne: NYMEX WTI rośnie i wynosi 91 USD/baryłkę; Brent wynosi 98,63 USD/baryłkę. Rentowność amerykańskich 10-letnich obligacji skarbowych pozostaje w okolicach 5,258%. Indeks dolara spadł w porównaniu z dwu-miesięcznym szczytem osiągniętym we wtorek.
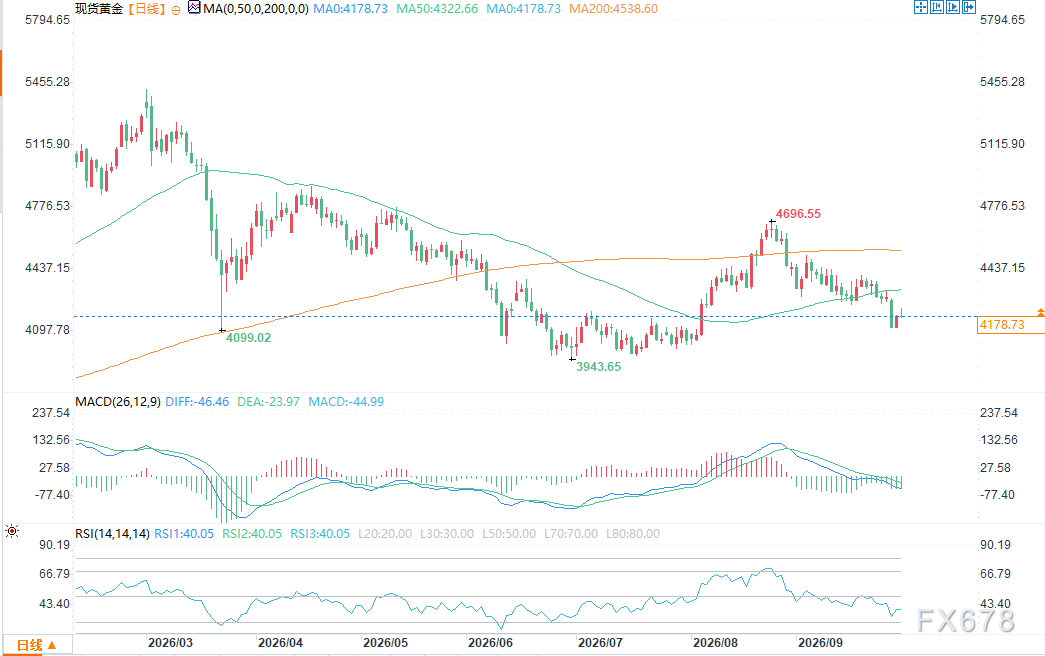
Celem kolejnego ruchu wzrostowego jest utrzymanie ceny złota powyżej strefy oporu 4210,63-4222,11 USD; skuteczne przebicie otwiera drogę w kierunku 4238,00 USD, a następnie 4254,44 USD.
Krótkoterminowym celem niedźwiedzi jest przebicie poziomu 4162,06 USD na złocie, kolejne wsparcie znajduje się na 4136,44 USD, a następnie w przedziale 4000-4020 USD.
Pierwszy poziom oporu to 4210,63 USD, drugi oporu to 4222,11 USD; pierwszy poziom wsparcia to 4162,06 USD, drugi wsparcia to 4136,44 USD.
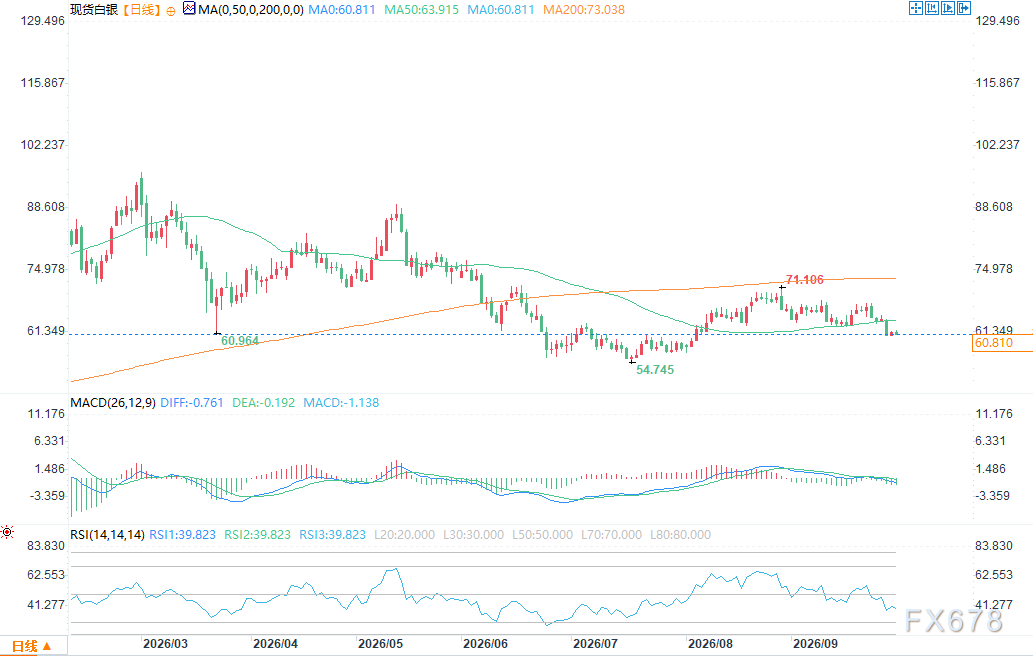
Byki na srebrze muszą poprowadzić cenę ponownie powyżej przedziału 62,069-62,834 USD; po przebiciu tego poziomu celem jest 50-dniowa średnia ruchoma w okolicach 63,890 USD, a następnie 64,080 USD.
Krótkoterminowym celem niedźwiedzi jest przebicie 60,639 USD, dalej w dół patrzymy na 59,706 USD, a najbardziej pesymistycznym celem jest przedział 56-57 USD.
Pierwszy poziom oporu to 62,069 USD, drugi oporu to 62,834 USD; pierwszy poziom wsparcia to 60,639 USD, drugi wsparcia to 59,706 USD.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Powrót do „paniki redukcyjnej” z 2013 roku! „Globalny benchmark wyceny aktywów” wzrósł w ciągu miesiąca aż o 50 punktów bazowych, co jest rzadko spotykane
Rynek obligacji skarbowych USA przechodzi przez najgwałtowniejszy miesięczny spadek od czterech lat — rentowność 10-letnich obligacji wzrosła we wrześniu o ponad 50 punktów bazowych, przekraczając 5,3% i osiągając najwyższy poziom od 2002 roku. Występują przymusowe wyprzedaże, tworząc błędne koło: marginalni nabywcy są nieobecni, narzędzia polityki okazują się nieskuteczne, Goldman Sachs ostrzega przed przekroczeniem miesięcznego „limitu prędkości”, a historyczne precedensy wskazują na poważne uderzenie w rynek akcji. Ta turbulencja może oznaczać koniec globalnej ery niskich stóp procentowych.
Micron na telekonferencji: 75% zdolności produkcyjnej na 2027 rok zostało już sprzedane, nie widać punktu zwrotnego równowagi podaży i popytu, fizyczna AI stanie się kolejnym punktem wybuchowym
Kierownictwo firmy podczas telekonferencji dotyczącej wyników finansowych otwarcie przyznało, że „nie widzą końca równowagi podaży i popytu”. Obecnie podpisano 26 długoterminowych umów, zabezpieczając zamówienia o wartości około 150 miliardów dolarów. Przewiduje się, że rynek pamięci w 2027 i 2028 roku będzie bardziej napięty niż w 2026. Dzięki silnym przepływom pieniężnym Micron ogłosił, że w pierwszej połowie roku fiskalnego 2027 nakłady inwestycyjne wyniosą 25 miliardów dolarów, a także zobowiązał się zwrócić 100% nadwyżki gotówki akcjonariuszom w przyszłości.
Ceny krypto
Więcej


