
JP Morgan: Ukryte zagrożenia na amerykańskim rynku akcji: dźwignia finansowa powraca

Witam wszystkich, nazywam się You Dou.
Po wzrostach na rynku, ludzie łatwo zmieniają ocenę ryzyka.
Gdy właśnie przeszliśmy przez korektę, wszyscy martwią się, jak stracić jak najmniej. Gdy rynek odzyskuje siłę, troski zmieniają się: czy moja pozycja jest zbyt lekka? Czy warto odkupić akcje, które sprzedałem wcześniej? Czy powinienem dodać trochę lewara, aby nadrobić przegapione zyski?
30 września JP Morgan opublikował raport „Flows & Liquidity”, którego podtytuł brzmi „Equity vulnerabilities”, co można zrozumieć jako kruchość rynku akcji.
Raport omawia problem, który łatwo jest zamaskować przez wzrosty: po redukcji lewarów w czerwcu i lipcu, część pozycji i lewarów znów powróciła. Niektóre dźwignie być może nigdy wyraźnie nie opuściły rynku.
Po przeczytaniu najbardziej interesują mnie dwa pytania: dlaczego te dwie rzeczy mogą zachodzić równocześnie?
W czerwcu i lipcu redukowano lewar – kto rzeczywiście ograniczył ryzyko?
JP Morgan na koniec lipca uznał, że redukcja lewarów rozpoczęta w czerwcu postępuje szybciej niż oczekiwano, a nadmierne akumulacje pozycji i dźwigni zostały w dużej mierze skonsumowane.
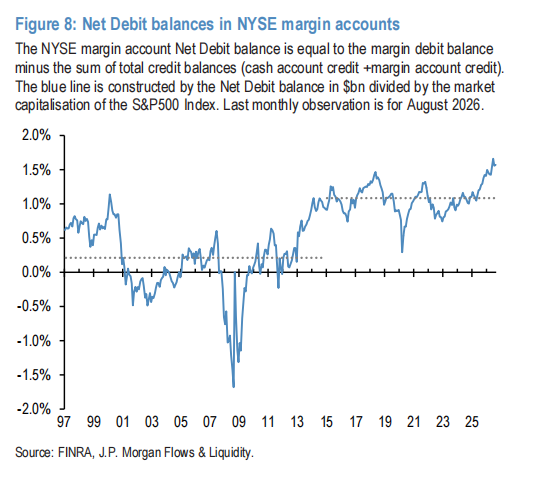
Jednak dwa miesiące później, zauważono ponowne pojawienie się części przegrzanych wskaźników.
Jednym z punktów wartych uwagi są konta finansowania.
W raporcie obserwuje się relację salda netto pożyczek na kontach finansowania do całkowitej kapitalizacji indeksu S&P 500, aby zbadać stopień lewarowania inwestorów indywidualnych w USA. Ta metoda odejmuje saldo kredytowe w gotówce, dlatego nie można jej porównywać bezpośrednio z ogółem zadłużenia finansowania prezentowanym w mediach.
Na koniec sierpnia wskaźnik ten wciąż był na bardzo wysokim poziomie.JP Morgan uznał, że redukcja lewarów w czerwcu i lipcu nie miała znaczącego wpływu na dźwignie na kontach finansowania.
Należy tu doprecyzować: konta te obejmują zarówno osoby prywatne, jak i instytucje. JP Morgan zakłada, że większość pochodzi od inwestorów indywidualnych, dlatego traktuje to jako wskaźnik ich lewarowania. To nie jest raport statystyczny o kontach detalicznych.
Ale różnica, którą sygnalizuje, jest jasna:Redukcja lewarów na rynku nie oznacza, że wszyscy uczestnicy ograniczyli jej zastosowanie.
Niektóre środki już dostosowały swoje ekspozycje na ryzyko, inne nadal funkcjonują z wysokim poziomem zadłużenia. Oglądanie tylko zmian indeksów nie pozwala zobaczyć tej różnicy.
Wycofane środki znów zwiększają ekspozycję.
Dźwignia na kontach finansowania nie spadła znacząco; z drugiej strony, niektóre instytucje ponownie zwiększają ryzykowne ekspozycje.
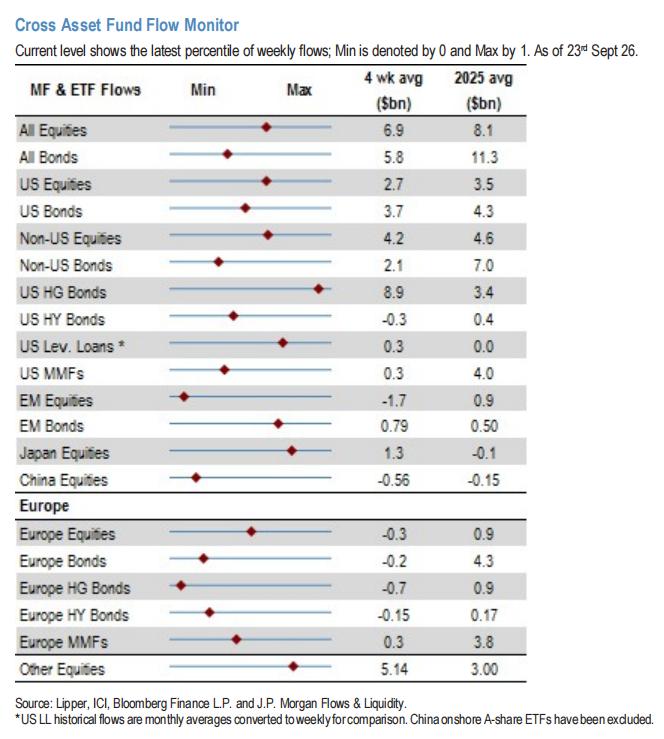
Z raportu wynika, że wskaźnik konsolidacji pozycji w kontraktach futures na amerykańskie akcje przez fundusze zarządzające aktywami oraz fundusze lewarowane odbił i znajduje się blisko tegorocznych maksimów.
Szeroko pojęte wskaźniki pozycji na akcje wróciły we wrześniu w okolice wcześniejszych szczytów. Jednak JP Morgan wskazuje, iż wskaźnik ten mógł osiągnąć swój szczyt w tym miesiącu. Nie należy interpretować „powrotu do wysokiego poziomu” jako „wszystkie środki stale zwiększają pozycje”.
Podobne zmiany występują również w funduszach inwestujących zgodnie z trendem. Według sygnałów momentum JP Morgan, inwestorzy trendowi tacy jak CTA mogą już zaczynać odbudowywać długie pozycje na indeksie Nasdaq oraz części azjatyckich indeksach technologicznych, lecz są daleko od poprzednich skrajnych poziomów.
Lewarowane ETF-y pozwalają spojrzeć na to z innej perspektywy.
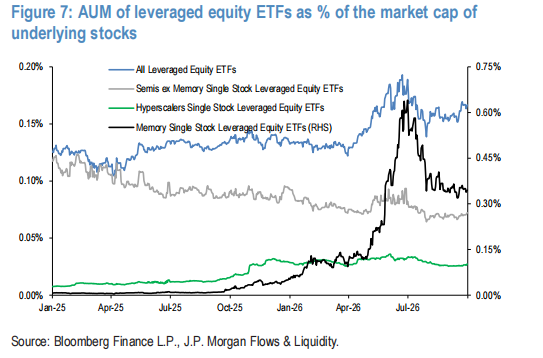
Raport śledzi wartość aktywów lewarowanych ETF-ów na akcje w relacji do wartości rynku akcji. Wskaźnik ten po osiągnięciu najniższego punktu pod koniec lipca, w ostatnich tygodniach znów wzrósł i wrócił do około 70% zakresu pomiędzy kwietniowym minimum a czerwcowym maksimum.
Te 70% oznacza pozycję w tym przedziale, nie udział lewarowanych ETF-ów w rynku całkowitym.
JP Morgan obawia się, że jeśli ten wskaźnik nadal będzie rósł, lewarowane ETF-y mogą znów stać się źródłem redukcji lewarów albo gwałtownych wahań.
Patrząc na te sygnały razem, możemy lepiej zrozumieć strukturę rynku: część środków stale utrzymuje wysoki poziom lewarowania, inne po korekcie zwiększają ekspozycję. Jednak JP Morgan ocenia, że obecny stopień przegrzania pozycji i dźwigni jest nadal mniejszy niż w czerwcu i lipcu.
Według mnie, sytuacja ta sprawia, że rynek jest bardziej wrażliwy na zmiany zmienności. Gdy różni uczestnicy równocześnie muszą redukować ekspozycję, powody sprzedaży nie muszą wynikać z działalności firm, lecz z własnych limitów ryzyka.
Siła wzrostu także może się wyczerpać.
Raport wspomina też o zamykaniu krótkich pozycji.
Na początku września udział akcji SPY będących w krótkiej sprzedaży spadł do historycznych minimów, po czym wydaje się osiągnąć dno. ETF-y powiązane z półprzewodnikami, takie jak SMH i DRAM, również wróciły do normalnych poziomów krótkiej sprzedaży.
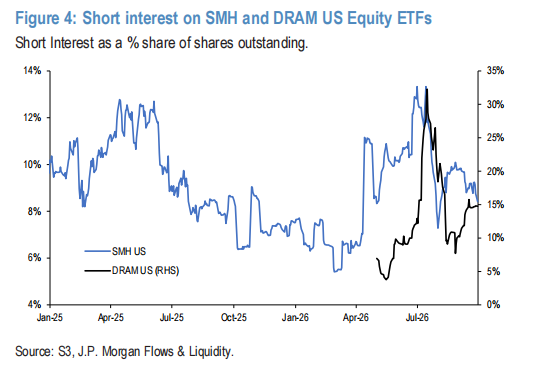
JP Morgan ocenia, że efekt wzrostu napędzany zamykaniem krótkich pozycji został już w dużej mierze wyczerpany.
Sprzedający na krótko przy zamykaniu muszą kupić akcje z powrotem. Ten zakup może wspierać wzrost, ale nie zawsze oznacza, że nowe środki ponownie oceniły długoterminową wartość.
Gdy zamknięcie pozycji zostanie zakończone, rynek potrzebuje następnych źródeł zakupów, by kontynuować wzrost.
Nie oznacza to, że rynek wkrótce spadnie, a niski procent krótkiej sprzedaży nie jest bezpośrednim sygnałem szczytu. To jedynie przypomina, że siła, która napędzała wzrost, nie musi już działać z tą samą intensywnością.
Mimo tych zagrożeń, dlaczego JP Morgan nadal jest pozytywnie nastawiony do sektora technologicznego?
To jest właśnie aspekt, który czyni ten raport wartym lektury.
JP Morgan ostrzega przed ryzykiem pozycji i dźwigni, ale jednocześnie uważa, że podstawy branży technologicznej i AI są mocne.
Podają trzy powody.
Po pierwsze, ceny pamięci nadal rosną, co wspiera producentów pamięci.
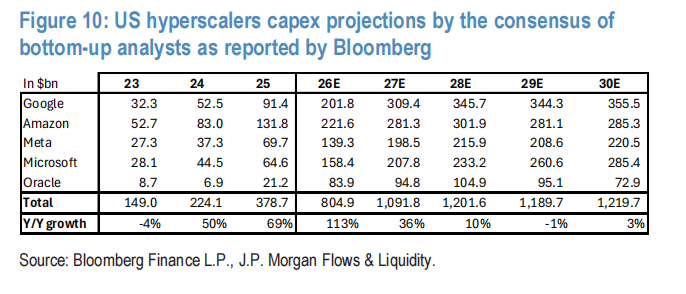
Po drugie, analitycy stale podnoszą prognozy wydatków kapitałowych dużych firm chmurowych. W raporcie zsumowano prognozy dla Google, Amazon, Meta, Microsoft i Oracle: na 2026 r. łączna prognoza wzrosła z około 758 mld USD na 1 lipca do ok. 805 mld USD; na 2027 r. – z ok. 925 mld USD do ok. 1,1 bln USD.
Te liczby to prognozy wydatków kapitałowych analityków, nie oznaczają potwierdzonych zobowiązań tych firm ani nie są w całości wydatkami na AI. Pokazują jednak, że oczekiwania rynku co do inwestycji w infrastrukturę nadal rosną.
Po trzecie, ceny wynajmu GPU z serii Nvidia Hopper, jako wskaźnik cen obliczeniowych, wykazały ostatnio poprawę. JP Morgan uważa, że to może wspierać realizację wydatków na AI i osłabiać obawy inwestorów o szybkie starzenie się sprzętu i zbyt szybkie tempo amortyzacji.
Stąd ich opinia: nawet jeśli znów wystąpi szok redukcji ryzyka jak w czerwcu-lipcu, to nie musi przerywać hossy w technologii.
To ocena JP Morgan, nie gwarancja przyszłych trendów.
Dla mnie najcenniejsza wskazówka z raportu to spojrzenie równocześnie na działalność firm i rynek inwestycji.
Popyt na AI może dalej rosnąć, zaangażowanie firm również, a kurs akcji może być poddany znacznym wahaniom przez zatłoczone pozycje i ograniczenie dźwigni.
Zarówno postępy firm, jak i odporność rynku na zmienność wpływają na cenę.
Jeśli interpretujesz wzrosty jako „zniknięcie ryzyka”, łatwo przeoczyć ten aspekt.
Wchodząc w czwarty kwartał, inspiracja z raportu dla mnie jest taka: analizując ruchy rynku, poza pytaniem „co się dzieje w firmach?”, trzeba zapytać „jak uczestnicy trzymają te aktywa?”.
Które środki korzystają z lewara? Które pozycje są blisko szczytów? Jeśli zmienność nagle wzrośnie, które zakupy mogą się zamienić w sprzedaż?
Te pytania nie pomogą przewidzieć daty kolejnej korekty, ale pomagają zrozumieć, czemu nawet rynek wsparty fundamentami może nagle stać się trudny do utrzymania.
Wiara w przyszłość firmy i odporność na zmienność podczas trzymania to dwie rzeczy, które należy przemyśleć bardzo starannie.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Naciśnięcie hamulca, ale OpenAI zamierza pozyskać kolejne 200 miliardów
Raport kwartalny poniżej oczekiwań, brak wzrostu przychodów! Nike ogłasza nową rundę zwolnień, w tym roku akcje spółki "najgorsze w historii", prawie przecenione o połowę|Wiadomości finansowe
Przychody Nike w ostatnim kwartale spadły o 4% rok do roku, a prognoza na cały rok znacznie odbiega od oczekiwań. Skorygowany zysk na akcję ma wynieść jedynie 1,15-1,35 USD, podczas gdy analitycy oczekiwali 1,68 USD. Nowy plan redukcji zatrudnienia "Pace" ma na celu zaoszczędzenie 2,5 miliarda dolarów do 2031 roku. Ocena na Wall Street spadła do najniższego poziomu od 25 lat, docelowa cena akcji według Bank of America to tylko 30 USD, a oczekiwania dotyczące ożywienia sprzedaży zostały przesunięte na rok 2028.
Pozornie spokojny rynek akcji USA: indeksy o krok od nowych szczytów, ale niemal wszystkie sektory mocno ucierpiały
Rentowność 10-letnich obligacji skarbowych USA wzrosła do 5,34%, co po cichu rozrywa rynek: indeks S&P 500 jest mniej niż 2% od historycznego maksimum, ale w ciągu ostatniego miesiąca mediana składników S&P 500 spadła o 5%, a indeks ważony równomiernie spadał przez siedem kolejnych tygodni. Ponad 1/3 małych spółek stało się „firmami zombie”, akcje banków spadły od szczytu o ponad 12%, a sektor użyteczności publicznej jest o krok od rynku niedźwiedzia. Aktualnie jedynym wsparciem są giganci technologiczni AI — jeśli oczekiwania zysków z AI się załamią, ukryte ryzyko powszechnego załamania rynku może nagle się ujawnić.

Ceny krypto
Więcej


