
Ceny złota i srebra rosną wraz ze spadkiem rentowności, ale ryzyko podwyżki stóp przez Fed w grudniu nadal istnieje

Waluty.pl 6 października—— We wtorek (6 października) w trakcie porannej sesji handlowej w USA, ceny złota i srebra spot wzrosły. Rentowność amerykańskich obligacji długoterminowych wycofała się z rekordowych poziomów z poniedziałku, podczas gdy międzynarodowe ceny ropy spadły poniżej 100 dolarów za baryłkę, tworząc przestrzeń dla przedłużenia odbicia na rynku metali szlachetnych po publikacji danych o zatrudnieniu. Złoto spot było notowane w okolicach 4165,31 USD za uncję, z dziennym wzrostem o 0,60%; srebro spot notowane było w okolicach 61,326 USD, z dziennym wzrostem o 0,44%.
We wtorek (6 października) w trakcie porannej sesji handlowej w USA, ceny złota i srebra spot wzrosły. Rentowność amerykańskich obligacji długoterminowych wycofała się z rekordowych poziomów z poniedziałku, podczas gdy międzynarodowe ceny ropy spadły poniżej 100 dolarów za baryłkę, tworząc przestrzeń dla przedłużenia odbicia na rynku metali szlachetnych po publikacji danych o zatrudnieniu. Złoto spot było notowane w okolicach 4165,31 USD za uncję, z dziennym wzrostem o 0,60%; srebro spot notowane było w okolicach 61,326 USD, z dziennym wzrostem o 0,44%.
Na rynku trwa intensywna walka między stroną popytu i podaży – z jednej strony pojawiają się sygnały osłabienia rynku pracy, z drugiej inflacja pozostaje uporczywie wysoka. Amerykański raport o zatrudnieniu za wrzesień wskazał, że stopa bezrobocia utrzymała się na poziomie 4,2%, a średnia płaca godzinowa wzrosła o 0,1% miesiąc do miesiąca; łącznie liczba zatrudnionych za lipiec i sierpień została zrewidowana w dół o 60 tys. Indeks PMI amerykańskiej branży usługowej za wrzesień wyniósł 54,9, a indeks cen osiągnął najwyższy poziom od lipca 2022 roku. Kontrakty terminowe na federalne fundusze wskazują, że rynek oczekuje, iż na posiedzeniu 28 października stopy procentowe pozostaną bez zmian z prawdopodobieństwem blisko 78%, jednak w grudniu wciąż jest duża szansa na co najmniej jedną podwyżkę stóp.
Rentowność 10-letnich amerykańskich obligacji wynosi około 5,27%, a 30-letnich około 5,63%; indeks dolara amerykańskiego lekko wycofał się z prawie 18-miesięcznego maksimum z poniedziałku. Przed nami seria kluczowych wydarzeń, które zdecydują o dalszej polityce stóp: wtorkowe wystąpienia przedstawicieli Fed, środa – publikacja protokołu z wrześniowego posiedzenia Fed, czwartek – dane o wnioskach o zasiłek dla bezrobotnych, piątek – wstępny odczyt indeksu zaufania konsumentów Uniwersytetu Michigan za październik. Jeśli dane o rynku pracy lub zaufanie konsumentów będą słabe, będzie to korzystne dla cen złota; jeśli natomiast oczekiwania inflacyjne pozostaną wysokie lub protokół Fed będzie miał jastrzębi wydźwięk, środowisko wysokich stóp nadal będzie ciążyć metalom szlachetnym.
Sytuacja w cieśninie Ormuz oraz napięcia między USA a Iranem pozostają nierozstrzygnięte, ale wraz z przywróceniem eksportu ropy w regionie i uwolnieniem rezerw awaryjnych presja na ceny ropy została nieco złagodzona. W ostatnim tygodniu września eksport ropy z Bliskiego Wschodu przez cztery dni przekroczył poziomy sprzed wojny; jednocześnie grupa G7 zgodziła się uwolnić 100 mln baryłek ropy i diesla z rezerw strategicznych. Arabia Saudyjska obniżyła ceny ropy Arab Light na listopad dla klientów w Azji, sugerując poprawę sytuacji podażowej. Niemniej, premia ryzyka geopolitycznego nie znika całkowicie: ponowne ataki na tankowce w cieśninie Ormuz, działania zbrojne Huti przeciwko celom w Arabii Saudyjskiej, oraz uszkodzenia infrastruktury w regionie sprawiają, że inwestorzy ostrożnie obserwują potencjalne zakłócenia dostaw ropy. Spadek cen ropy może marginalnie osłabić presję inflacyjną, która napędza wzrost rentowności obligacji oraz dolara – co sprzyja złotu; jednak utrzymujące się ryzyka w regionie Zatoki sprawiają, że złoto nadal pozostaje atrakcyjne jako bezpieczna inwestycja, a zmienność na rynku energii będzie uwzględniana przez Fed podczas decyzji politycznych.
Przed otwarciem sesji w USA globalna skłonność do ryzyka uległa poprawie. Kontrakty futures na mini Dow Jones zyskały 281 punktów, czyli 0,55%; S&P 500 mini wzrosły o 30,75 punktów, czyli 0,39%; mini Nasdaq 100 zyskały 192 punkty, czyli 0,61%, a sektor technologii sztucznej inteligencji ponownie był liderem wzrostów.
Pozostałe główne rynki zagraniczne: na nowojorskiej giełdzie cena West Texas Intermediate spadła, handlując się poniżej 88 USD za baryłkę; Brent utrzymuje się nieco poniżej 97,97 USD za baryłkę. Rentowność 10-letnich amerykańskich obligacji pozostaje blisko 5,284%. Indeks dolara osłabł, ale wciąż znajduje się na wysokim poziomie.
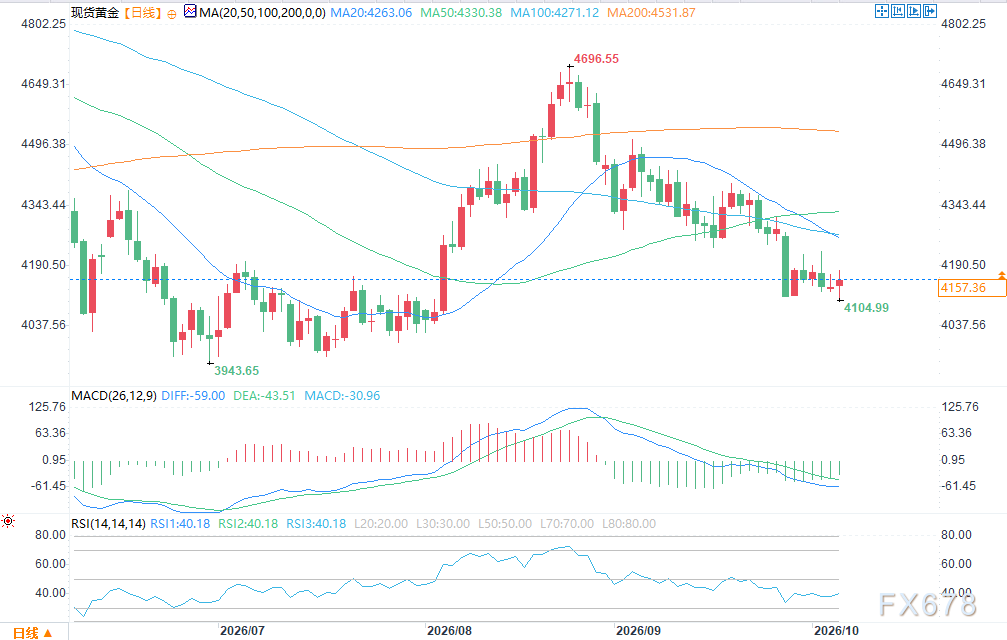
(Wykres dzienny złota spot Źródło: EasyForex)
Na wykresie technicznym złota spot, następnym celem dla byków jest utrzymanie ceny złota powyżej strefy oporu 4203,61-4230,51 USD; po skutecznym przebiciu kolejnym celem będzie 4319,61 USD, a następnie 4330,43 USD. Niedźwiedziom w krótkim terminie zależy na przebiciu poziomu 4103,52 USD – kolejne wsparcia to 3996,06 USD oraz 3942,10 USD. Pierwszy poziom oporu to 4203,61 USD, drugi 4230,51 USD; pierwsze wsparcie to 4164,44 USD, następnie 4103,52 USD.
Na wykresie technicznym srebra spot, kolejnym celem dla byków jest utrzymanie ceny powyżej strefy 61,744-63,060 USD; po przebiciu tej strefy byki będą celować w 65,090 USD, a następnie w psychologiczny próg 66,000 USD. Niedźwiedzie będą dążyć do przebicia poziomu 59,960 USD, dalsze wsparcia to 58,940 oraz 57,640 USD. Pierwszy poziom oporu to 61,744 USD, drugi 63,060 USD; pierwsze wsparcie to 60,715 USD, następnie 59,960 USD.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Agent AI wywołują eksplozję zapotrzebowania na CPU! Mizuho prognozuje, że do 2030 roku wielkość rynku osiągnie 209 miliardów dolarów, podnosząc docelowe ceny AMD (AMD.US), Intel (INTC.US) i innych.
Według Mizuho, wraz z szybkim wzrostem zastosowań agentów AI, popyt na CPU do serwerów może znacznie wzrosnąć, co dodatkowo pobudzi zapotrzebowanie na DRAM, NAND oraz sprzęt serwerowy.

Cena ropy naftowej i euro rezonują, aktywa główne wchodzą w okno zwrotu
ROI – Dla Departamentu Skarbu kierowanego przez Trumpa „ogon” aukcji jest najbardziej problematycznym miejscem: McKeefer
Opinie wyrażone w tym artykule odzwierciedlają wyłącznie stanowisko autora, którym jest Jamie McGeever, felietonista Reuters. Reuters, Orlando, Floryda, 6 października — Aukcje amerykańskich obligacji skarbowych zazwyczaj są nudną, przewidywalną i nieważną dla informacji rutyną. Jednak obecnie nie są to zwykłe czasy, a administracja Trumpa ryzykuje, że słaba sprzedaż obligacji stanie się tematem pierwszych stron gazet. Departament Skarbu USA planuje w tym tygodniu wyemitować prawie 120 miliardów dolarów obligacji skarbowych, co jest pierwszą emisją obligacji długoterminowych od dwóch tygodni, nie licząc bonów skarbowych: we wtorek emisja obligacji trzyletnich za 58 miliardów dolarów, w środę obligacji dziesięcioletnich za 39 miliardów dolarów, a w czwartek obligacji trzydziestoletnich za 22 miliardy dolarów. W normalnych okolicznościach te aukcje byłyby nieistotnym wydarzeniem, ale wzmożona uwaga wynika z wyjątkowo słabych wyników aukcji odbywających się od 22 do 24 września – szczególnie aukcji pięcioletnich z 23 września, która wywołała najwyższy wzrost rentowności obligacji od kwietnia zeszłego roku. Od tego czasu rentowności nie spadły, lecz wzrosły do poziomów niewidzianych od dziesięcioleci na większości terminów. Należy podkreślić, że możliwość „niepowodzenia” aukcji obligacji USA jest praktycznie zerowa. Dealerzy pierwotni – obecnie 26 zatwierdzonych przez Fed w Nowym Jorku instytucji i banków z Wall Street, będących animatorami rynku obligacji – zawsze uczestniczą w aukcjach. W praktyce ponoszą odpowiedzialność za underwriting sprzedaży, zapewniając płynne funkcjonowanie rynku obligacji skarbowych USA o wartości 30 bilionów dolarów (najbardziej płynnego rynku na świecie). To z kolei zapewnia funkcjonowanie całego globalnego systemu finansowego. Biliony dolarów globalnego długu, aktywów oraz instrumentów pochodnych opartych są na obligacjach skarbowych USA. Obligacje skarbowe USA są również wykorzystywane jako zabezpieczenie, „smarując” system finansowy USA i świata — m.in. w transakcjach repo, pożyczkach międzybankowych i finansowaniu. Krótko mówiąc, dopóki obligacje skarbowe USA pozostają filarem globalnego systemu finansowego, zawsze znajdą się nabywcy na aukcjach. Pytanie zawsze brzmi: po jakiej cenie te obligacje zostaną sprzedane? Obecnie koszt pożyczek na rynku wtórnym jest najwyższy od połowy 2000 roku, dlatego można oczekiwać, że Departament Skarbu zapłaci wyższe stopy procentowe w aukcjach pierwotnych. Jak pokazują ostatnie aukcje, nadal istnieje ryzyko negatywnych niespodzianek. „Za duże, by rynek mógł je wchłonąć”? Aukcja pięcioletnich obligacji skarbowych USA na 70 miliardów dolarów z 23 września była jedną z najbardziej niepokojących w ostatnich latach. Zainteresowanie mierzone „bid-to-cover” było najniższe od dziewięciu lat. Departament Skarbu sprzedał obligacje z rentownością 5,033%, ponad trzy punkty bazowe powyżej rentowności rynkowej w chwili zakończenia aukcji. 3 punkty bazowe może nie brzmią jak dużo, lecz w przypadku aukcji pięcioletnich obligacji jest to rzadkość. To największy tzw. „tail” od czerwca 2022 roku. Analitycy JP Morgan zauważyli, że ostatni raz „tail” na aukcji pięcioletnich obligacji wynosił 3 pb w 2011 roku — wtedy kryzys wokół limitu zadłużenia doprowadził w sierpniu do obniżenia ratingu kredytowego USA. Obecnie obawy dotyczące trudnej perspektywy budżetowej USA podniosły koszty pożyczek długoterminowych. Rynek oczekuje, że administracja Trumpa zacznie przenosić główny ciężar finansowania na krótszy koniec krzywej rentowności – czyli tam, gdzie koszt jest niższy. Dlatego aukcja pięcioletnich obligacji sprzed dwóch tygodni wzbudziła tak duże obawy. „Tail” na poziomie 3 pb jest częsty przy aukcjach obligacji długoterminowych, lecz rzadki w tzw. „brzuchu” krzywej rentowności. Jeśli Departament Skarbu będzie zmuszony płacić większe premie za emisję tych obligacji, możemy mieć poważny problem. Duży „tail” na aukcji może wynikać z wielu czynników, m.in. z dużej zmienności rynkowej w dniu aukcji, lub — co bardziej niepokojące — z fundamentalnych problemów, które z czasem mogą erodować popyt. Często trudno je odróżnić, ponieważ nie wykluczają się wzajemnie. Z bardziej optymistycznej perspektywy, niepokój nie rozprzestrzenił się jeszcze na krótszy koniec krzywej rentowności. Przynajmniej na razie. Rentowności trzyletnich i dziesięcioletnich obligacji są obecnie około 50 pb wyżej niż miesiąc temu, odpowiednio na poziomie około 4,96% i 5,32%. Rentowność trzydziestoletnich wzrosła o około 35 pb do poziomu 5,65%. Ten poziom powinien być wystarczająco wysoki, aby przyciągnąć silny popyt i zapewnić udaną sprzedaż, prawda? Zazwyczaj tak. Jednak jeśli pojawi się niespodziewany zwrot, zmienność i niepewność mogą ogarnąć cały rynek. Inwestorzy będą obserwować rozwój wydarzeń niczym… jastrzębie. (Opinie wyrażone w tym artykule odzwierciedlają wyłącznie stanowisko autora, którym jest felietonista Reuters.) Podoba Ci się ta kolumna? Odwiedź Reuters
Ceny krypto
Więcej


