
Prognoza wyników Google za III kwartał: szybki wzrost usług chmurowych i pęknięcia w wydatkach kapitałowych
 2026/10/27 04:38
🔥 Radar hotspotów amerykańskich akcji już dostępny! 3 główne trendy amerykańskich akcji + 6 wyselekcjonowanych spółek + 7 kluczowych wydarzeń w kalendarzu. Gdzie w tym tygodniu są szanse na rynku amerykańskim? Kliknij, aby zobaczyć wszystkie 22 możliwości inwestycyjne na jednej grafice→
1. Przegląd kluczowych punktów inwestycyjnych
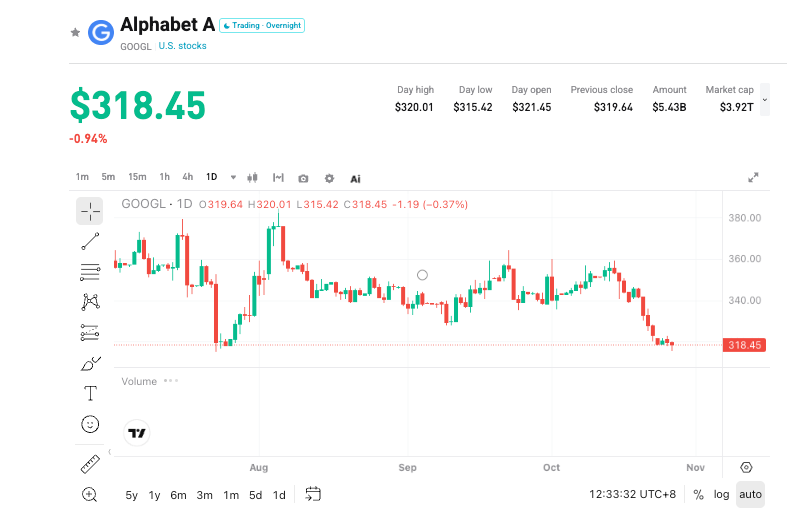
Alphabet (GOOGL.US) ogłosi wyniki za trzeci kwartał roku fiskalnego 2026 po zakończeniu sesji amerykańskiej w dniu 28 października 2026 roku (jednocześnie z Microsoft). Oczekiwania Wall Street: całkowite przychody 127-130 mld USD (ok. +25% r/r), zysk netto 37-38 mld USD (kwartalny spadek, ponieważ GAAP nie uwzględnia już dużych zysków z inwestycji kapitałowych). Przychody z Google Cloud prognozowane są na 29-30,5 mld USD (+90%-100% r/r), marża operacyjna 35,5%-37%; wydatki inwestycyjne 50-52 mld USD (ok. +110% r/r), wolne przepływy pieniężne mogą stać się ujemne do **-15 mld USD lub mniej. Kurs akcji ostatnio oscyluje wokół 320 dolarów**, zbliżając się do kosztów Berkshire. Kluczowy temat raportu to czy znaczny wzrost w segmencie chmury (w tym TPU) zrekompensuje spowolnienie w reklamie i presję na przepływy pieniężne.
2. Cztery główne punkty obserwacyjne
Punkt 1: Odporność podstawowego biznesu reklamowego i rozdział przychodów przez AI
Reklama wciąż stanowi 75%-77% przychodów, będąc filarem działalności. Oczekuje się, że przychody reklamowe wyniosą 83,2-84,4 mld USD (+12,5%-13% r/r), wyszukiwarka około 65 mld USD (wzrost spowalnia do ok. +15%), reklama na YouTube 11,2-11,6 mld USD (+10%-11%). Udział wyszukiwarki stabilny na poziomie 89,3%, udział przeglądarki 73%-75%, bez zauważalnych krótkoterminowych zagrożeń. Jednak postępy Gemini są relatywnie powolne (“amerykański Doubao” jak żartuje rynek), wysoka baza i konkurencja ciągle niosą ryzyka, więc warto uważnie śledzić zmiany ruchu i akwizycję użytkowników.
Punkt 2: Kontynuacja wysokiego wzrostu Google Cloud i sprzętu TPU
Biznes chmurowy jest obecnie najszybciej rosnącym segmentem, obejmującym zarówno Google Cloud, jak i przychody z autorskiego sprzętu TPU. Przyrost przychodów może przekroczyć 29 mld USD, niektóre instytucje prognozują powyżej 30 mld USD, zysk operacyjny powyżej 10 mld USD (a nawet rekordowe 11 mld USD). Pozostałe zobowiązania wykonawcze (RPO) osiągnęły 514 mld USD (powyżej oczekiwanych 480 mld USD), z czego ponad połowa może zostać zrealizowana w ciągu roku, potencjalne przychody powyżej 250 mld USD. Premiera TPU V9 spotkała się z pozytywnym odbiorem, a tempo dostaw powinno się utrzymać powyżej 80% r/r, z roczną dostawą przekraczającą 6 mln sztuk. Przychód z chmury po raz pierwszy przekraczający 30 mld będzie mocnym potwierdzeniem sukcesu.
Punkt 3: Wytyczne dotyczące wydatków inwestycyjnych i “pęknięcia” w przepływach pieniężnych
Wytyczne na 2026 rok dotyczące CAPEX to ok. 200 mld USD, w tym kwartale ok. 50 mld USD, IV kwartał może sięgnąć 70 mld USD. W przyszłym roku rynek powszechnie oczekuje 300-350 mld USD kontynuacji szybkiego wzrostu. Konkurenci nie inwestują aż tyle, więc Google może obniżyć lub wskazać ostrożniejsze wytyczne na przyszły rok (co sprzyja aplikacjom, szkodzi hardware). Przepływy operacyjne nie pokrywają wydatków, firma będzie musiała użyć rezerw gotówkowych lub zadłużyć się; wolny przepływ pieniężny może się pogorszyć do **-15 do -18 mld USD**. Dług i ryzyko finansowania AI stały się w centrum uwagi rynku.
Punkt 4: Kwartalny spadek zysku netto GAAP i presja na wycenę
Po odjęciu zysków z inwestycji kapitałowych, zysk netto GAAP może kwartalnie spaść nawet o 60%. Rynek wie o tej przyczynie, ale wyższe mnożniki wycen mogą wywołać falę sprzedaży. Ostateczne nastawienie rynku zależy od skorygowanych wyników, nowych danych RPO z chmury, komentarzy zarządu nt. wydatków i perspektyw reklamy na cały rok i kolejny rok.
3. Ryzyka i szanse występują równocześnie
Czynniki wzrostowe:
- Przychody z chmury przekroczą 30 mld USD, RPO powyżej 550 mld USD, marża operacyjna wyższa niż oczekiwano.
- Całkowite przychody zbliżą się do lub przekroczą 130 mld USD, segment reklamowy pokaże odporność, skorygowany zysk będzie silny.
- Wydatki inwestycyjne nieco niższe od oczekiwań lub ostrożniejsze wytyczne na przyszły rok, co łagodzi obawy o płynność i zadłużenie.
Ryzyko spadków:
- Wzrost przychodów reklamowych poniżej oczekiwań, spadek udziału wyszukiwarki lub zaostrzenie rozdziału przez AI.
- Wydatki inwestycyjne powyżej oczekiwań, wytyczne na przyszły rok agresywne, wolne przepływy pieniężne jeszcze bardziej ujemne.
- Zysk netto GAAP znacznie poniżej oczekiwań, w połączeniu z wysoką wyceną i zmiennością sektora technologicznego.
4. Rekomendacje dotyczące strategii transakcyjnej
Argument za wzrostami: Jeśli segment chmury (w tym TPU) znacząco przewyższy oczekiwania i RPO zostanie ponownie podwyższone, reklama utrzyma się, wydatki będą pod kontrolą, to prawdopodobnie umocni to wiarę rynku w Google jako lidera infrastruktury AI i wesprze odbudowę wyceny.
Ryzyko spadków: Jeśli dane będą na poziomie oczekiwań lub nieco niższe, reklama zwolni lub presja wydatków/przepływów pieniężnych przekroczy oczekiwania, może to skłonić rynek do realizacji zysków.
Kluczowe dane:
- Całkowite przychody oraz dynamika r/r
- Przychody Google Cloud, marża operacyjna i RPO
- Wyniki reklamy (wyszukiwarka/YouTube) i udział segmentów
- Wydatki inwestycyjne oraz wolne przepływy pieniężne
- Wytyczne roczne/na kolejny rok oraz zysk GAAP vs skorygowany
Zalecenia operacyjne: Gdy wyniki są lepsze od oczekiwań i prognozy dotyczące chmury są optymistyczne, warto rozważyć pozycje po korekcie; jeśli dane są słabe lub presja wydatków duża, zwrócić uwagę na krótkoterminowe ryzyko zmienności i unikać kupowania na górce. Wielkość pozycji i limity stop loss powinny być elastycznie dostosowane do indywidualnej tolerancji ryzyka.
Informacje prawne: powyższa treść służy wyłącznie celom informacyjnym i nie stanowi porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Amerykański gigant PCB TTM Technologies (TTMI.US) oceniany pozytywnie przez analityków: działalność związana z AI zmienia perspektywy zysków, zagrożenie „szczytem cyklu” tymczasowo zażegnane
Po opublikowaniu najnowszego raportu finansowego, niektórzy analitycy wyrazili opinię, że po znacznej korekcie wyceny oraz poprawie podstawowych wskaźników, podnoszą swoją ocenę TTМ Technologia z „sprzedać” na „kupować”.
 VIPCotygodniowa strategia Shandi
VIPTygodniowa strategia Google
Goldman Sachs prognozuje wyniki kwartalne Apple (AAPL.US) za Q4: iPhone Duo/18 serii wspierają wzrost w nowym roku fiskalnym, podnosi cenę docelową do 390 dolarów
Apple ogłosi wyniki za najnowszy kwartał w przyszłym tygodniu, a Goldman Sachs podniósł jej cenę docelową.
Ceny krypto
Więcej


