I. Dlaczego warto obecnie zwrócić uwagę na rRKT? Jaką historię opowiada rynek?
Rocket Companies (NYSE:
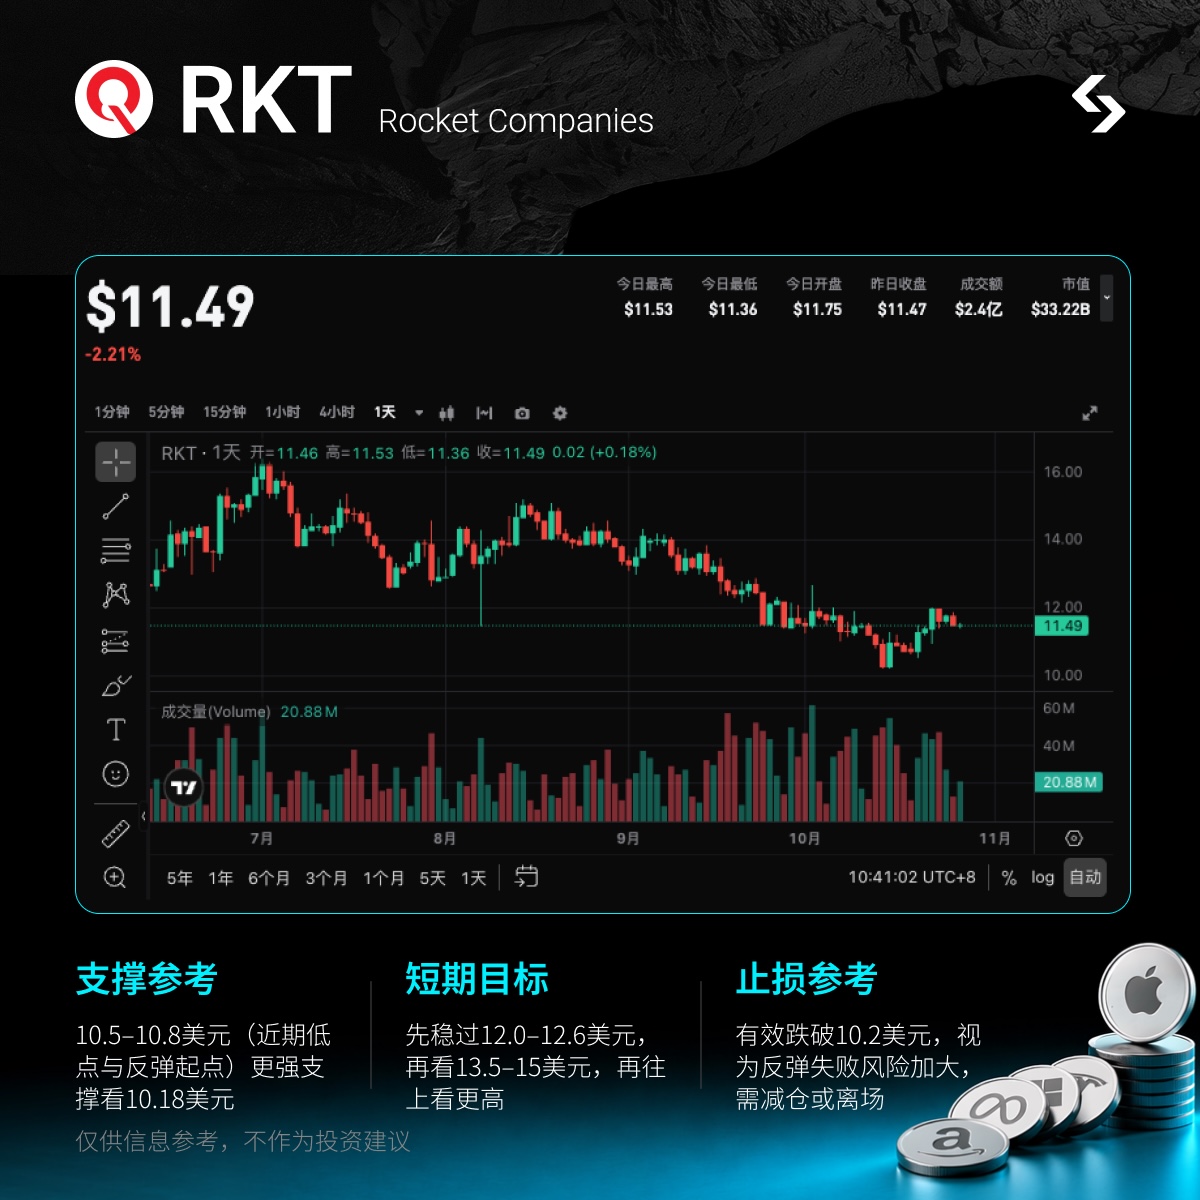
RKT, Bitget rRKT) to jeden z największych amerykańskich originatorów kredytów hipotecznych, który przeszedł transformację z firmy oferującej wyłącznie kredyty hipoteczne do zintegrowanej platformy zarządzania własnością nieruchomości ("wyszukiwanie źródeł nieruchomości (Redfin) + originowanie (Rocket Mortgage) + obsługa (Mr. Cooper)"), głęboko integrując technologie AI w celu zwiększenia efektywności. Obecnie cena to około 11,49 USD (kurs z 10/26), kapitalizacja rynkowa to około 32,5 mld USD, co mieści się w przedziale 50B. Po odbiciu z 52-tygodniowego minimum około 10,18 USD (14/10), w ciągu ostatnich 7 dni wzrost wyniósł około +7%, ale od 52-tygodniowego maksimum 24,36 nadal dzieli spółkę około -53%, a w skali miesiąca wynik nadal ujemny. Narracja rynkowa przesuwa się z "czysto wrażliwych na stopy procentowe akcji hipotecznych" na: platformizację + AI obniżającą koszty oraz zwiększającą efektywność + udowodniony wzrost udziału w rynku; nawet przy wysokich stopach procentowych spółka potrafi zyskać udział w rynku, a z chwilą ich spadku lub odnowienia się popytu, pojawia się spory potencjał odbicia.
Wysokie Beta (około 2,25) + motyw kredytów hipotecznych/nieruchomości, nadaje się do gry na zdarzenia i trading falowy. Na wstępie wyjaśnienie: shorty to około 143,5 mln akcji, co stanowi ok. 12%-15% obrotu i obejmuje ok. 3-4 dni, jest trochę głębszy niż przeciętny portfel instytucjonalny, ale daleko mu do ekstremalnych short squeeze à la GME; inwestować należy na bazie tematycznej elastyczności i katalizatorów wynikowych, a nie realizować strategię ślepego short squeeze. Pozycja już odbiła od dołka, pozostaje jednak na względnie niskim poziomie.
II. Szybki przegląd fundamentów
Spółka fintech z siedzibą w Detroit, rdzeniem działalności jest platforma zarządzania cyklem życia nieruchomości: Rocket Mortgage (originacja), Redfin (wyszukiwanie i pośrednictwo), Mr. Cooper (obsługa), Rocket Money i inne. Q2 2026: skorygowane przychody ok. 2,76 mld USD (znaczny wzrost r/r), zysk netto GAAP ok. 229 mln USD; udział w rynku zakupów wzrósł do ok. 6,2%, w refinansowaniu do ok. 14,3% - oba wskaźniki na rekordowych poziomach. Narzędzia AI już podniosły produktywność i konwersję oficerów kredytowych, po stronie obsługi głosowe AI obsługuje milionowe wolumeny telefonów. Gotówka i portfel obsługowy zapewniają częściową poduszkę finansową, spółka zakończyła integrację Redfin i Mr. Cooper, synergia i oszczędności kosztów (cel roczny liczony w setkach milionów USD) są nadal realizowane.
Kluczowe dane: kapitalizacja rynkowa ok. 32,5 mld; cena obecna ok. 11,49; 52-tygodniowe widełki 10,18–24,36, od dołka +13%, od szczytu -53%. Shorty ok. 143,5 mln akcji, 12%-15% obrotu, obejmują około 3-4 dni; udział instytucji 34%-50% (zależnie od źródła), twórca Daniel Gilbert i inni nadal mają znaczącą kontrolę. Elastyczność wynika z wrażliwości na stopy procentowe, ekspansji udziału platformy i efektywności AI, shorty dostarczają pewnego dodatkowego paliwa, ale nie są główną siłą napędową.
III. Aktualne katalizatory
-
Po zamknięciu sesji 29/10 - raport za Q3 (konsensus EPS ok. 0,14, przychody ok. 2,57 mld USD), weryfikacja wolumenu originacji w otoczeniu wysokich stóp, przychodów z serwisowania, marży i outlooku.
-
W drugiej połowie października kilku analityków podniosło ceny docelowe, utrzymując jednak rekomendacje Buy/Overweight (średni target ok. 15,8–16,5 USD, potencjał wzrostu ok. 37%+).
-
W średnim terminie: trajektoria stóp (jeśli powrót do zakresu 5–6% może odblokować refinansowanie i zakup), dalsze obniżki kosztów dzięki AI, cross-selling na platformie i ekspansja udziału w rynku.
IV. Analiza różnicy oczekiwań
Konsensus rynkowy: wysokie stopy dławią originację, kurs mocno skorygował względem początku roku, choć istnieje przestrzeń do wzrostu wycen celów, niepewność makro i cykliczność rynku hipotecznego pozostaje, a wycena silnie zależna od stóp procentowych. Faktyczny obraz może być jednak inny: spółka już ograniczyła zależność od czystego refinansowania dzięki portfelowi usług, ruchowi Redfin oraz efektywności AI, a Q2 udowodnił nieprzerwaną ekspansję udziałów; jeśli Q3 potwierdzi odporność przychodów lub przedstawi jeszcze optymistyczniejszy outlook, lub złagodzą się perspektywy makro stóp procentowych, pojawi się przestrzeń do re-rating z niskich poziomów. To różnica oczekiwań w ujęciu średnioterminowym, w krótkim terminie dominują katalizatory związane z raportem, nie typowy short squeeze.
V. Kluczowe poziomy transakcyjne
Jasna logika: platformizacja + AI zwiększające efektywność + ekspansja udziału + potencjalna elastyczność wobec stóp – potrójny napęd. Średnia wielkość, duża zmienność (wysokie Beta), instrument do gry na katalizatory, nie do ślepego pogoni za szczytami. Wsparcie: 10,5–10,8 (okolica ostatniego dołka i punktu odbicia), mocniejsze wsparcie w pobliżu 10,18 (52-tygodniowe minimum). 50-dniowa średnia ruchoma jako opór w okolicach 12,6. Cel krótkoterminowy: najpierw stabilnie powyżej 12,0–12,6, potem 13,5–15 (obszar potencjalnego odbicia), jeśli raport zaskoczy pozytywnie, to 15,8–18 (centrum docelowego konsensusu). W średnim okresie, przy spadających stopach i trwałej synergii platformy, dopiero jest miejsce na dalsze podnoszenie celu, tego jeszcze nie ma sensu wpisywać. Stop-loss: przy skutecznym zejściu poniżej 10,2 trzeba uważać na nowe minima; po ponownym zejściu poniżej 10, obecne odbicie należy zweryfikować.
Uwaga: Pozycja już odbiła od dołka, pozycjonowanie traktuj jako elastyczne, nie jako pozycję bazową; nie dubluj z innymi wysokowolatylnymi walorami hipoteczno-finansowymi lub innymi silnie promowanymi aktywami.
B itget – ekskluzywne udogodnienia
RKT dostępny 24/7 na Bitget w formie rToken rRKT, co pozwala: dowolnie ustawiać pozycje (bez czekania na otwarcie giełdy amerykańskiej, możliwość wykorzystania zmian po sesji i w nocy), transparentne ceny, automatyczne śledzenie bez konieczności stałego monitorowania.
Ostrzeżenie o ryzyku
Największe ryzyko związane jest z utrzymaniem się wysokich stóp procentowych oraz realizacją czynników niezgodnie z oczekiwaniami. Obecna cena jest daleka od szczytów, ale bufor w konsensusowych targetach jest ograniczony; jeśli w Q3 wolumen originacji lub marża zysku będą poniżej oczekiwań, wytyczne rozczarują lub perspektywy makro dla stóp procentowych się pogorszą – korekta może nastąpić szybko. Biznes hipoteczny jest mocno wrażliwy na stopy, cykliczność jest wyraźna, a tempo wdrażania integracji i rozwiązań AI również stanowi niewiadomą. Shorty mają pewną głębokość, ale kontrolę sprawują głównie instytucje i założyciel, emocjonalne zwyżki szybko mogą zostać oddane.
Wysoka zmienność instrumentu, kluczowa dyscyplina pozycji oraz respektowanie poziomów stop-loss. Dane i poziomy mają charakter wyłącznie informacyjny i nie stanowią rekomendacji inwestycyjnej – zarządzaj ryzykiem indywidualnie.

 2026/10/27 06:20



