
Najważniejsze punkty raportu finansowego Microsoft za pierwszy kwartał roku fiskalnego 2027: przychody Azure wzrosły o 48% i przekroczyły oczekiwania, wydatki kapitałowe nie wymknęły się spod kontroli, zwrot z inwestycji w AI jest korzystny
 2026/10/29 04:34
Kluczowe wnioski
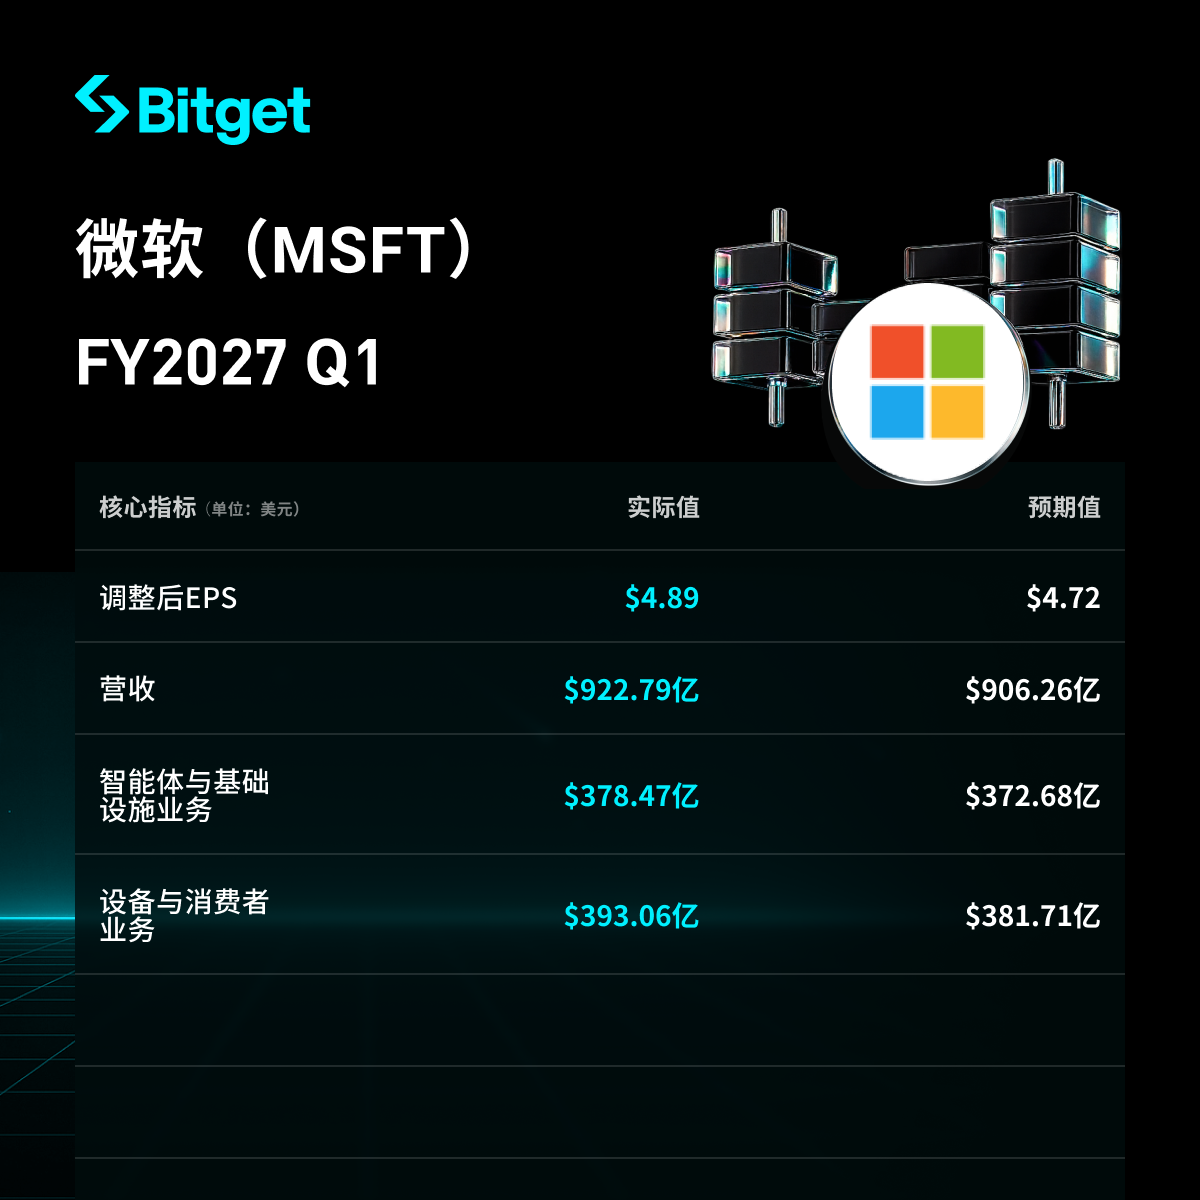
Microsoft odnotował w pierwszym kwartale roku fiskalnego 2027 (zakończonym 30 września 2026 r.) wyniki znacząco powyżej oczekiwań. Przychody wzrosły rok do roku o 19% do 92,279 mld USD, zysk operacyjny o 21% do 45,915 mld USD, a skorygowany zysk przypadający na jedną akcję (non-GAAP) wzrósł o 18,4% do 4,89 USD. Przychody chmurowe Azure wzrosły rok do roku o około 48% do 33,165 mld USD, dynamika przyspieszyła w porównaniu z poprzednim kwartałem i znacząco przewyższyła oczekiwania rynku, stając się najjaśniejszym punktem sprawozdania. Wydatki inwestycyjne gotówkowe wyniosły 39,367 mld USD – choć podwoiły się rok do roku, były o 14,3% niższe od prognoz analityków. Wolne przepływy pieniężne spadły o 27% rok do roku do 18,633 mld USD. Po publikacji wyników kurs akcji po sesji wzrósł o blisko 5,7%, a rynek odebrał to jako sygnał poprawy zwrotu z inwestycji w AI oraz kontrolowanego poziomu wydatków inwestycyjnych, łagodząc obawy dotyczące "palących się pieniędzy bez monetyzacji".
Szczegółowa analiza
1. Ogólna wydajność przychodów i zysków
- Przychody: 92,279 mld USD, wzrost rok do roku o 19% (kwartał wcześniej 18%), powyżej oczekiwań analityków (90,63 mld USD), przewyższając je o 1,8%.
- Zysk operacyjny: 45,915 mld USD, wzrost rok do roku o 21%, powyżej prognoz analityków (43,92 mld USD) o 5,4%; marża operacyjna około 49,8%, wyżej niż oczekiwane około 48,3%.
- Skorygowany zysk na akcję (EPS, non-GAAP): 4,89 USD, wzrost rok do roku o 18,4%, powyżej oczekiwań o około 3,4%.
- Zysk netto GAAP: 36,629 mld USD, wzrost rok do roku o 32%; zysk netto non-GAAP: 36,422 mld USD, wzrost o 18%. Wysoka dynamika GAAP wynika głównie z zysku netto z inwestycji w OpenAI (207 mln USD, wpływ na EPS około 0,03 USD), podczas gdy rok wcześniej odnotowano stratę netto 3,086 mld USD.
- Zysk brutto: 62,559 mld USD.
- Przepływy pieniężne z działalności operacyjnej: około 58 mld USD, wzrost rok do roku o około 29%.
- Wolne przepływy pieniężne: 18,633 mld USD, spadek rok do roku o 27% (rok wcześniej 25,663 mld USD), głównie na skutek wysokich wydatków kapitałowych.
- Środki pieniężne, ich ekwiwalenty i inwestycje krótkoterminowe: 64,509 mld USD. Skup akcji własnych na kwotę 4,379 mld USD, wypłata dywidend gotówkowych 6,757 mld USD, spłata długu 4,85 mld USD.
2. Wyniki Azure i działalności chmurowej
- Przychody Azure: 33,165 mld USD, wzrost rok do roku o około 48% (również po korekcie kursowej), wzrost kw/kw o 12,8%; znacznie powyżej oczekiwań analityków (44,7%-45,2%), wobec 43% wzrostu w poprzednim kwartale.
- Przychody z Azure po raz pierwszy przekroczyły 30 mld USD, przewyższając oczekiwania rynku (około 32,2 mld USD) o około 3%.
- Całkowite przychody chmurowe Microsoft: 63,9 mld USD, wzrost rok do roku o 30% (przy stałym kursie 31%), powyżej prognoz rynku (61,62 mld USD) o 3,7%.
- W poprzednim roku fiskalnym (FY2026) przychody Azure wyniosły 101,94 mld USD, wzrost o 40,4%; w bieżącym kwartale, mimo wysokiej bazy, dynamika jeszcze przyspieszyła na fali silnego popytu na rozwiązania AI.
- Microsoft 365 – przychody z chmury biznesowej wzrosły rok do roku o 17% (po korekcie kursowej o 18%, po dalszych korektach 18%/19%); przychody z chmury konsumenckiej wzrosły o 17%.
- Dyrektor finansowa Amy Hood stwierdziła: przyspieszenie wzrostu przychodów z chmury Microsoft, a także przewyższenie oczekiwań odnośnie przychodów, zysków operacyjnych i EPS. Popyt nadal przewyższa podaż.
3. Wyniki innych segmentów działalności
- Segment Agents and Infra (nowa struktura, ponad 80% całości przychodów): przychody 76,795 mld USD, wzrost rok do roku o 25%; zysk operacyjny 40,558 mld USD, wzrost o około 24%.
- Azure: 33,165 mld USD
- Microsoft 365 Chmura: 27,778 mld USD
- Licencje produktywności i serwerowe: 8,407 mld USD
- Rozwiązania branżowe: 5,337 mld USD
- Usługi Frontier i wsparcie techniczne: 2,108 mld USD
- Segment Devices and Consumer: przychody 15,484 mld USD, spadek rok do roku o 3%; zysk operacyjny 5,357 mld USD, nieznaczny wzrost rok do roku.
- Przychody z wyszukiwarki i reklam (bez kosztów pozyskania ruchu): wzrost rok do roku o 12%
- Przychody z treści i usług Xbox: spadek o 2% w porównaniu rok do roku
- Przychody z Windows OEM i urządzeń: spadek o 22% rok do roku
- Liczba miejsc biznesowych Microsoft 365 wzrosła o 5%, wobec 7% w poprzednim kwartale. Wartość komercyjnych rezerwacji spadła rok do roku o 12% (kwartał wcześniej wzrost o 10%).
4. Plan wydatków inwestycyjnych
- Bieżące wydatki inwestycyjne gotówkowe: 39,367 mld USD, wzrost rok do roku o 103%, niższe od prognozy analityków (45,93 mld USD) o 14,3%, a także mniej niż w poprzednim kwartale (41 mld USD).
- Wartość nieruchomości i sprzętu netto wzrosła z 313,076 mld USD na koniec czerwca do 346,844 mld USD na koniec września; wartość aktywów z tytułu leasingu operacyjnego wzrosła z 24,177 mld USD do 30,178 mld USD.
- Całoroczne wytyczne dotyczące wydatków kapitałowych na 2026 rok: około 170 mld USD, nieco poniżej wcześniejszych oczekiwań, co sugeruje kontrolowane tempo inwestycji.
- Struktura kosztów: wydatki na badania i rozwój 9,047 mld USD, wzrost rok do roku o około 11%; wydatki na sprzedaż i marketing 5,716 mld USD, niemal bez zmian; koszty ogólne i administracyjne 1,881 mld USD, niewielki wzrost.
| Wydatki inwestycyjne gotówkowe | 39,367 mld USD (+103% r/r) | Prognoza 45,93 mld USD, niższe o 14,3% |
| Wolne przepływy pieniężne | 18,633 mld USD (-27% r/r) | W analogicznym okresie rok wcześniej 25,663 mld USD |
| Całoroczne wytyczne na 2026 rok | Około 170 mld USD | Nieco poniżej wcześniejszych prognoz |
5. Prognozy na następny kwartał
- W drugim kwartale przychody Azure mają wzrosnąć o 49%-50% (przy stałym kursie walutowym), a tempo wzrostu dodatkowo przyspieszy – wyżej niż w bieżącym kwartale (48%).
- Spółka z optymizmem patrzy na rozwój działalności chmurowej, podkreślając, że popyt nadal przewyższa podaż, a zamówienia związane z AI utrzymują wysoką dynamikę.
- Komeracyjne zobowiązania niewykonane (RPO): 677 mld USD, wzrost o 73% rok do roku, poniżej prognoz analityków (705,6 mld USD, niższe o około 4%), praktycznie bez zmian kwartał do kwartału (poprzednio 678 mld USD).
6. Tło rynkowe i obawy inwestorów
- Podstawowy dylemat: czy wysokie wydatki kapitałowe na AI przełożą się na trwały wzrost i poprawę zyskowności? W bieżącym kwartale szybkie tempo wzrostu Azure, niższe niż oczekiwano wydatki kapitałowe i marża operacyjna bliska 50% zostały odebrane przez rynek jako "zakończenie sporu o koszty związane z AI".
- Obawy inwestorów: spadek wolnych przepływów pieniężnych o 27%, komercyjne rezerwacje spadły o 12%, stagnacja RPO kwartał do kwartału, spowolniony wzrost liczby miejsc do 5% – sygnalizują częściowe spowolnienie procesu konwersji zamówień.
- Reakcja cen akcji: po publikacji raportu kurs wzrósł po sesji o blisko 5,7%-6%, odzwierciedlając optymistyczną interpretację rosnących zwrotów z AI. CIO World Trade Securities Nicholas Mugalli skomentował: Microsoft w jednym kwartale osiągnął szybszy wzrost, wyższy zysk i niższe niż oczekiwano wydatki inwestycyjne.
- Inwestycja w OpenAI: zysk netto w tym kwartale 207 mln USD (wpływ na EPS +0,03 USD), zdecydowana poprawa wobec dużej straty w analogicznym okresie rok wcześniej, co jeszcze bardziej wzmacnia pozycję AI w ekosystemie spółki.
Zastrzeżenie
Zawartość artykułu służy wyłącznie celom informacyjnym i nie stanowi rekomendacji inwestycyjnej. Dane opracowano na podstawie publicznych raportów finansowych oraz informacji medialnych – w przypadku podejmowania decyzji należy opierać się na oficjalnych komunikatach spółki.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wątpliwości dotyczące zwrotu z inwestycji w AI, koreańskie akcje spadły o 1,4%, Samsung spadł ponad 4%, ceny ropy naftowej spadły, ceny złota osłabły
Akcje Samsung Electronics spadły chwilowo o ponad 6%, ponieważ firma nie ogłosiła nowego planu zwrotu dla akcjonariuszy, co rozczarowało inwestorów. Koreański indeks Kospi spadł o 1,2%, natomiast kontrakty futures na indeks Nasdaq 100 obniżyły się o 1,1%. Dochodowość dwuletnich amerykańskich obligacji skarbowych wrażliwych na stopy procentowe spadła o 2 punkty bazowe do 4,68%, a dochodowość dziesięcioletnich obligacji skarbowych również spadła o 2 punkty bazowe do 5%. Cena złota spot spadła o 0,7% do około 4040 dolarów za uncję. Cena ropy Brent spadła poniżej 110 dolarów za baryłkę, do poziomu 109,98 dolarów za baryłkę.
Wybuch zapotrzebowania na chipy AI, kwartalny wzrost wona najwyższy od 1998 roku
Napływ ogromnych ilości dolarów wywołany boomem na chipy AI spowodował, że won koreański wzrósł o 13% w III kwartale. Gołębi członek Banku Centralnego Korei Hwang Kunil ostrzega, że korzyści z obecnej fali aprecjacji są mocno zróżnicowane: wielkie firmy czerpią profity, natomiast wzrasta współczynnik niewypłacalności małych i średnich przedsiębiorstw. Silna waluta wprawdzie hamuje inflację, lecz osłabia eksport i pogłębia słabość popytu krajowego, co sprawia, że bank centralny utknął w rozterce pomiędzy utrzymaniem stopy procentowej na poziomie 3%, stabilizacją cen i ratowaniem realnej gospodarki.
Ceny krypto
Więcej


