
Najważniejsze punkty raportu finansowego Intel za III kwartał 2026 roku: przychody wzrosły rok do roku o 21%, zgodnie z oczekiwaniami; centrum danych zanotowało wzrost o 78%; jednak prognozy na IV kwartał znacznie poniżej oczekiwań, wybuch w fabryce w Izraelu powoduje spadek akcji po sesji o ponad 20%.
 2026/10/30 03:25
Kluczowe Wnioski
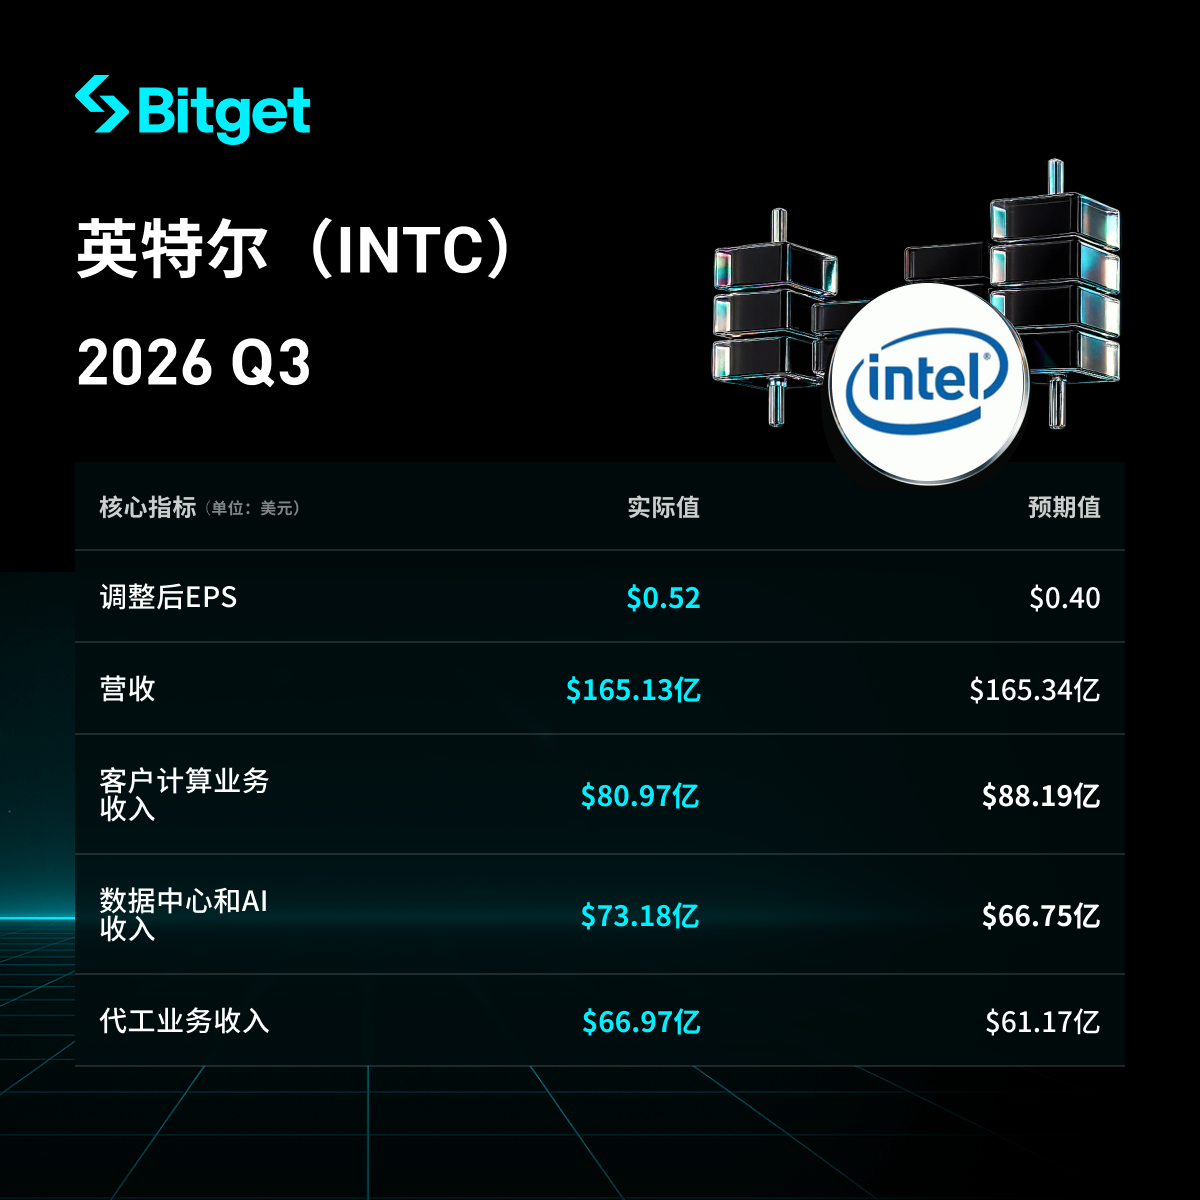
Intel uzyskał w trzecim kwartale 2026 roku przychody w wysokości 16,5 mld USD, co oznacza wzrost o 21% r/r i spełnienie oczekiwań rynku; skorygowany zysk na akcję wyniósł 0,52 USD, przewyższając prognozę analityków na poziomie 0,41 USD. Segment Data Center i AI odnotował silne wyniki, podczas gdy działalność związana z klientami (PC) wykazała spadek. Prognoza spółki na czwarty kwartał jest znacząco poniżej oczekiwań, głównie z powodu słabego popytu na komputery PC, wzrostu cen pamięci oraz skutków eksplozji w izraelskiej fabryce. Po ogłoszeniu prognoz akcje spadły po sesji o ponad 20%, a w trakcie sesji ponad 23%. Zarząd pozostaje optymistyczny co do długoterminowej ekspansji mocy produkcyjnych oraz działalności foundry, lecz wyzwania krótkoterminowe są wyraźne.
Szczegółowa Analiza
-
Ogólne wyniki finansowe i zyskowność
- Przychody w trzecim kwartale: 16,5 mld USD, wzrost o 21% r/r, zgodność z oczekiwaniami rynku.
- Skorygowany zysk na akcję (EPS): 0,52 USD, powyżej prognoz analityków (0,41 USD).
- Marża brutto ogółem: około 43% (oczekiwane dalsze zawężenie w Q4 wskutek skutków incydentu w fabryce).
- W porównaniu do prognoz: przychody zgodne z oczekiwaniami, zysk wyższy od oczekiwań; jednak słaba prognoza zdominowała reakcję rynku.
- Szczegółowe dane dotyczące wolnych i operacyjnych przepływów pieniężnych nie zostały w pełni ujawnione; wyższa zyskowność widoczna głównie na poziomie EPS.
-
Wyniki segmentu Data Center i AI
- Przychody: 7,3 mld USD, wzrost o 78% r/r, jeden z najmocniejszych wzrostów w ostatnich latach.
- Kluczowe czynniki wzrostu: rosnący popyt na serwery AI oraz uniwersalne procesory.
- Wyzwania: braki w dostawach ograniczające dalszy wzrost, w tym przestoje w izraelskiej fabryce oraz problemy z materiałami. CEO Lip-Bu Tan powiedział: „Jestem lekko rozczarowany, że nie jesteśmy w stanie zaspokoić potrzeb naszych klientów.”
- Rentowność: oryginalny tekst nie zawiera danych o zysku operacyjnym tego segmentu, jednak zauważono, że jest to główna siła napędowa wzrostu.
-
Wyniki pozostałych działów biznesowych
- Segment klienta (układy do PC): Przychody 8,1 mld USD, spadek o 5% r/r, poniżej prognozy analityków (8,98 mld USD). Główny powód to wzrost cen pamięci (wywołany niedoborem DRAM do serwerów AI produkowanych przez Samsung, SK Hynix, Micron itd.), co podniosło koszt laptopów i desktopów, zmniejszyło popyt końcowy i liczbę dostarczonych procesorów.
- Usługi foundry: przychody 6,7 mld USD, wzrost o 58% r/r. CEO wyraził większą pewność w zdolności Intela przyciągania zewnętrznych firm chipowych do korzystania z własnych fabryk.
- Pozostałe: ogólne wyniki są zróżnicowane; silny wzrost centrum danych równoważy słabość na rynku PC, jednak perspektywa dla PC pozostaje słaba.
-
Plany inwestycyjne (wydatki kapitałowe)
- CapEx 2026: podniesione z lipcowych 18 mld USD do 20 mld USD.
- 2027: oczekiwana dalsza, znaczna ekspansja – głównie na rozwój mocy produkcyjnych.
- Źródła finansowania: w sierpniu firma wyemitowała akcje za 23 mld USD, aby wesprzeć rozwój foundry.
- Główne obszary inwestycji: moce produkcyjne, zwłaszcza foundry i zaawansowane technologie (np. odpowiednia fabryka 10nm).
- Porównanie z konkurencją: oryginalny tekst nie zawiera tabeli bezpośrednich porównań, lecz podkreśla utratę udziałów w chipach PC i serwerowych na rzecz AMD oraz rywalizację z NVIDIA w segmencie akceleratorów AI; powrót do wcześniejszych pozycji jest niepewny.
Pozycja Kwota/OpisCapEx 2026 20 mld USD (podniesiono z 18 mld USD) CapEx 2027 Oczekiwany dalszy, znaczny wzrost Emisja akcji 23 mld USD w sierpniu Główne zastosowanie Ekspansja mocy produkcyjnych i foundry -
Prognoza na Q4 2026
- Przychody: 15–16 mld USD (środek ok. 15,5 mld USD), poniżej oczekiwań rynku na poziomie 17 mld USD, niektóre optymistyczne prognozy przekraczały nawet 18 mld USD.
- Skorygowany EPS: 0,25 USD, znacząco poniżej konsensusu rynkowego (0,43–0,45 USD).
- Marża brutto: ma spaść do 38%, obniżona o około 200 pb wskutek incydentu w izraelskiej fabryce.
- Zmiana rok do roku: prognozowane dochody niższe niż w Q3, co odzwierciedla utrzymującą się słabość rynku PC i przerwy w łańcuchu dostaw.
- Inne czynniki: fabryka w Kiryat Gat w Izraelu (10nm, produkcja chipów do serwerów) doznała eksplozji w październiku, co spowodowało około dwa tygodnie przestoju (dwóch pracowników zginęło), prognozując spadek przychodów z Q4 o ok. 300 mln USD; podobne efekty mogą utrzymać się w Q1 kolejnego roku. Fabryka ma wznowić pełną produkcję pod koniec tego tygodnia. CFO David Zinsner powiedział, że firma nadal ocenia dostępność wafli, więc skutki mogą być dłuższe.
-
Sytuacja rynkowa i obawy inwestorów
- Kluczowy dylemat: współistnieje słaby popyt na PC (potrwa co najmniej do połowy 2027 roku; rynek ma spaść o 12% w 2026 i kolejne 10% w 2027) i dynamiczny wzrost zapotrzebowania na centra danych AI, ale ograniczenia w dostawach uniemożliwiają pełne zaspokajanie potrzeb klientów.
- Wyzwania rynkowe: wzrost cen pamięci (niedobory DRAM napędzane przez AI) podbija koszty komputerów, tłumiąc popyt; eksplozja izraelskiej fabryki oraz problemy z materiałami ograniczają podaż układów AI; presja konkurencyjna ze strony AMD i NVIDIA prowadzi do utraty udziałów rynkowych.
- Reakcja inwestorów: po ogłoszeniu prognoz akcje zanotowały spadek o ponad 20% po sesji, a podczas sesji przekroczył on 23%; prognoza przytłumiła lepsze od oczekiwań wyniki Q3.
- Opinie zarządu: CEO wyraził rozczarowanie, że firma nie spełnia popytu, przewidując także, że problemy z pamięcią będą poważnym wyzwaniem rynkowym do 2027 roku; jednak pozostał optymistą co do długoterminowego rozwoju foundry i inwestycji w nowe moce produkcyjne. CFO podkreślił, że spowolnienie na rynku PC potrwa co najmniej do przyszłorocznej połowy.
Zastrzeżenie: Treść niniejszego artykułu ma wyłącznie charakter informacyjny i nie stanowi żadnej rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Bank Japonii przechodzi na tryb „walki z inflacją”! Kazuo Ueda sugeruje, że wciąż istnieje przestrzeń do podwyżek stóp procentowych, działania w grudniu pod lupą
Bank Japonii w piątek utrzymał stopę polityczną na poziomie 1,25%, jednak oświadczenie prezesa Kazuo Ueda na konferencji prasowej po posiedzeniu wysłało sygnały polityczne bardziej warte uwagi niż sama decyzja dotycząca stóp procentowych.

Hazardowanie na AI wypaliło finansową krowę, tym razem rynek już nie „nagradza przepalania pieniędzy”!
Wyścig wydatków na AI napotyka pytania o zyskowność: tempo wzrostu przychodów z reklam wyszukiwarek Google spadło do najniższego poziomu od pięciu kwartałów, podczas gdy wolne przepływy pieniężne Amazon w jednym kwartale gwałtownie spadły do -33,5 miliarda dolarów. Mimo to obie firmy utrzymują plany wydatków kapitałowych przekraczające 400 miliardów dolarów. W sytuacji, gdy ich kluczowe biznesy generujące gotówkę tracą dynamikę, a zadłużenie i potrzeby finansowania gwałtownie rosną, rynek przechodzi od nagradzania inwestycji w AI do zadawania pytań o zwrot z tych inwestycji, co zmusza gigantów technologicznych do ponownej oceny logiki ich wyceny.

Wall Street widzi ambicje AWS, ale nie potrafi przewidzieć przyszłości działalności reklamowej Amazon.
Raport finansowy Amazona za trzeci kwartał przyniósł mieszane wyniki: zaległe zamówienia w AWS wzrosły o 189% do 578 miliardów dolarów, a CEO rzadko obiecał wzrost powyżej 40% w latach 2027-2028 oraz dążenie do biliona dolarów przychodu w ciągu pięciu do dziesięciu lat; jednak tempo wzrostu biznesu reklamowego spadło gwałtownie z 26% do 12%, a nakłady inwestycyjne wyniosły 77,3 miliarda dolarów, znacznie powyżej oczekiwań, co spowodowało spadek kursu akcji o 7% po sesji. Wielkie banki z Wall Street nadal rekomendują zakup, jednak przyznają, że strukturalne zagrożenie dla ekosystemu reklamowego w postaci agenta AI wciąż pozostaje nierozwiązanym problemem.
Ceny krypto
Więcej


