
Za październikowy gwałtowny spadek ceny złota: ceny ropy kontrolują aktywność cenową, Goldman Sachs ujawnia wycofanie 19,5 miliarda dolarów kapitału spekulacyjnego

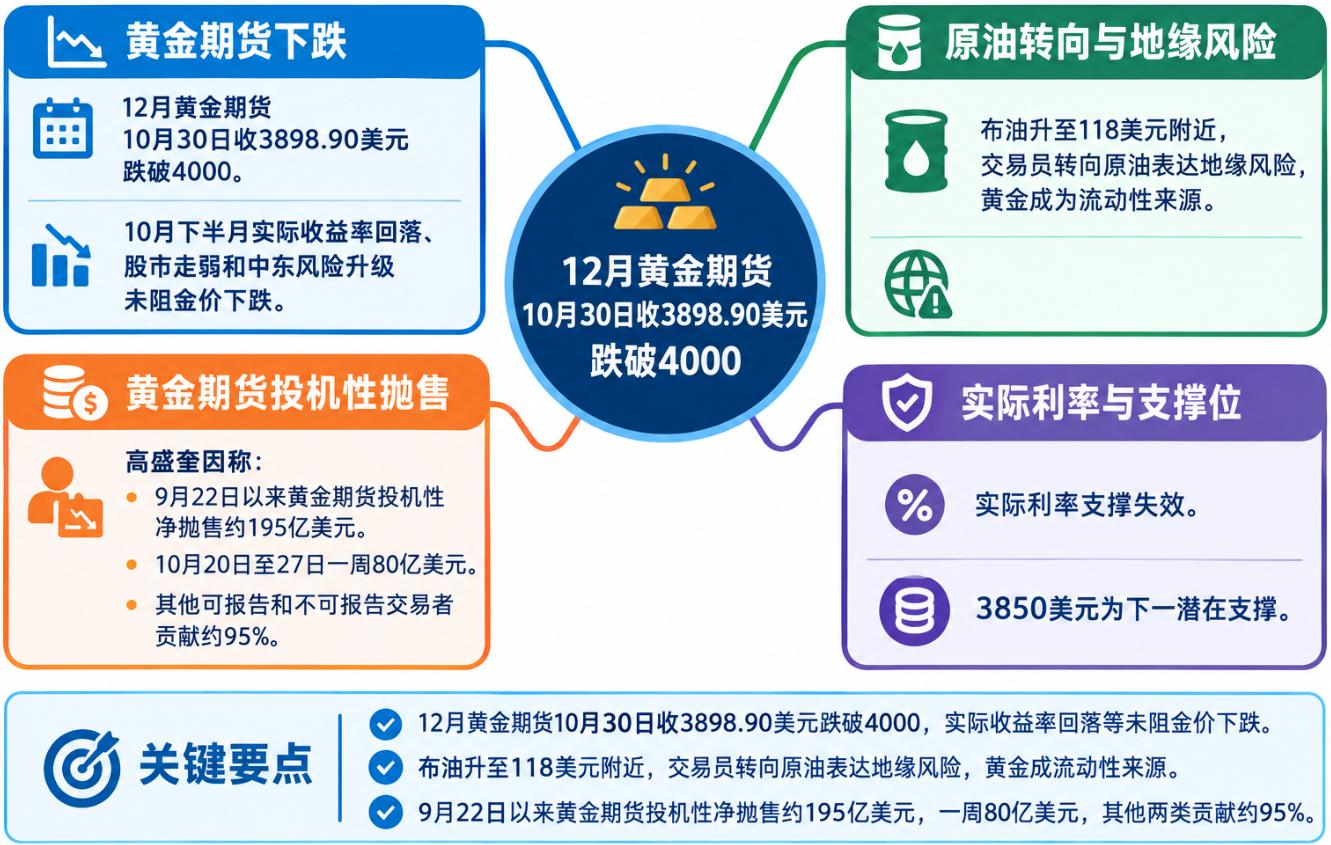
Kontrakt terminowy na złoto z dostawą w grudniu zakończył notowania 30 października na poziomie 3898,90 USD, przebijając poziom 4000 USD. W drugiej połowie października wyniki złota wyraźnie odbiegały od tradycyjnych aktywów zabezpieczających: spadek realnych stóp zwrotu w USA, osłabienie giełdy i rosnące ryzyko eskalacji konfliktu militarnego na Bliskim Wschodzie nie powstrzymały spadku cen złota.
Za tą falą wyprzedaży stoi zmiana logiki handlowej na rynku. Kontrakt na ropę Brent wzrósł w okolice 118 USD, a premia za ryzyko geopolityczne rozprzestrzeniała się wzdłuż krzywej terminowej ropy, coraz więcej traderów decydowało się wyrażać ryzyko wojenne bezpośrednio poprzez ropę naftową, a nie poprzez zakup złota.
Równocześnie, analiza pozycji według danych CFTC przygotowana przez analityka z Goldman Sachs, Roberta Quinna, wskazuje, że od 22 września skumulowana spekulacyjna netto wyprzedaż kontraktów na złoto wyniosła około 19,5 miliarda USD. Tylko w tygodniu 20-27 października wyprzedaż ta osiągnęła 8 miliardów USD.
Najbardziej godne uwagi jest pochodzenie kapitału. W ostatniej rundzie wyprzedaży, inni raportowani uczestnicy (Other Reportables) i nierejestrowani uczestnicy (Non-Reportables) dostarczyli około 95% wyprzedaży, podczas gdy łączna ilość pozycji długich w innych kategoriach wciąż utrzymywała się na historycznie wysokim poziomie.
Cena ropy zastępuje złoto jako istotny nośnik handlu ryzykiem geopolitycznym
Niezwykłe zachowanie złota w październiku należy przede wszystkim tłumaczyć zmianami na rynku ropy.
Kontrakt terminowy na ropę Brent z dostawą w styczniu utrzymywał się w pobliżu 118 USD, co odzwierciedla wprowadzanie wyższej premii za ryzyko w związku z możliwością eskalacji konfliktu militarnego na Bliskim Wschodzie. Warto zwrócić uwagę nie tyle na samą cenę ropy, co na trend rozprzestrzeniania się tej premii na dalsze kontrakty terminowe.
Gdy premia za ryzyko wojenne rozszerza się z najbliższych kontraktów na terminy dalsze, oznacza to, że rynek obawia się nie tylko krótkotrwałych zakłóceń w dostawach, ale również dłuższego okresu niepewności związanej z dostępnością zaopatrzenia, eskalacją militarną oraz logistyką.
Ta zmiana wpływa także na sposób, w jaki inwestorzy wyrażają ryzyko geopolityczne. Traderzy coraz chętniej kupują bezpośrednio ropę, a złoto wykorzystują jako źródło płynności. Może to polegać na sprzedaży złota celem pozyskania środków na inne inwestycje, spełnienia wymogów depozytowych lub ograniczenia całkowitego ryzyka portfela.
Mimo iż fizyczny transport ropy z Zatoki Perskiej zasadniczo wrócił do normy, rynek nadal wycenia znaczną premię za ryzyko eskalacji konfliktu na Bliskim Wschodzie.
Towarzyszy temu coraz silniejsza odwrotna korelacja pomiędzy Brentem i metalami szlachetnymi. W przeszłości napięcia geopolityczne kierowały kapitał do złota i srebra, lecz w drugiej połowie października wraz ze wzrostem cen ropy, metale szlachetne były pod presją.
Zachowanie rynków pokazuje, że jeśli ta relacja się utrzyma, każdy 10% wzrost Brentu może powodować ok. 4% spadku złota. To tylko obserwacja z ostatnich tygodni, a nie reguła, którą można mechanicznie zastosować. Zwłaszcza, że w cenach ropy mogą być już uwzględnione znaczące premie za ryzyko geopolityczne i korelacje mogą się szybko odwrócić wraz ze zmianą warunków rynkowych.
Tłumaczy to, dlaczego złoto nie wykazało typowych cech aktywa zabezpieczającego podczas obecnych wydarzeń na Bliskim Wschodzie. Ropa stała się kluczowym wskaźnikiem ryzyka geopolitycznego na rynku, podczas gdy złoto w części przypadków stało się instrumentem finansowania lub narzędziem do korekty ekspozycji ryzyka.
Należy jednak pamiętać, że cena ropy wyjaśnia tylko część przyczyn spadku złota. Kluczowe jest zidentyfikowanie, którzy inwestorzy są głównymi sprzedającymi złoto.
19,5 mld USD netto wyprzedaży w pięć tygodni – kapitał spoza tradycyjnych funduszy hedgingowych jako główna siła
Quinn w raporcie pt. „Kontrakty terminowe na złoto: pięć tygodni nieprzerwanej spekulacyjnej wyprzedaży” przeanalizował dane CFTC o pozycjach do 27 października.
Dane wskazują, że od 22 września skumulowana spekulacyjna netto wyprzedaż na kontraktach na złoto wyniosła ok. 19,5 mld USD, z czego tylko w tygodniu 20-27 października wyprzedano ok. 8 mld USD przez fundusze zarządzane (Managed Money), innych raportowanych uczestników oraz nierejestrowanych uczestników.
Z tej kwoty 5,2 mld USD wynikało z zamykania dotychczasowych pozycji, a kolejne 2,8 mld USD z otwierania nowych pozycji krótkich.
Rozróżnienie ma znaczenie: pierwsze oznacza wychodzenie z istniejących pozycji, drugie – aktywne otwieranie się na spadki złota, a nie tylko realizację zysków.
Przy cenie złota około 4000 USD za uncję, 19,5 mld USD odpowiada około 150 tonom złota. To jednak tylko nominalna ekspozycja na rynku kontraktów, nie oznacza sprzedaży 150 ton złota w fizycznej postaci.
Z perspektywy zmian w pozycjach, ekspozycja spekulacyjna na złoto szybko narosła wraz ze wzrostem cen we wrześniu, a potem gwałtownie się odwróciła, gdy złoto oddało wzrosty.
Największym zaskoczeniem jest skład sprzedających.
Rynek zwykle najpierw patrzy na fundusze hedgingowe, doradców handlu towarami (CTA) czy konta makro stosujące dźwignię. Te środki są zazwyczaj uznawane za główną siłę sprzedażową w okresach odwrócenia impetu i przyspieszonych spadków cen.
Jednak dane Quinna wskazują, że w ostatnim analizowanym tygodniu inni raportowani uczestnicy i nierejestrowani uczestnicy odpowiadali za około 95% spekulacyjnej wyprzedaży. Wśród pozostałych, zamykanie długich pozycji odpowiadało za ok. 4 mld USD.
Kategoria innych raportowanych uczestników jest szczególnie warta uwagi – obejmuje ona większe podmioty, których nie można jednoznacznie sklasyfikować jako tradycyjne fundusze zarządzane, dealerów swapowych czy uczestników zabezpieczających działalność handlową.
Mogą to być własne firmy tradingowe, biura rodzinne oraz inne konta instytucjonalne, choć dane CFTC nie ujawniają ich dokładnej tożsamości.
To pokazuje, że presja sprzedażowa na rynku złota nie pochodzi wyłącznie z tradycyjnych funduszy hedgingowych. Nawet jeśli najbardziej obserwowane konta spekulacyjne mocno zredukowały ekspozycję, nadal inni inwestorzy mogą trzymać znaczne pozycje długie.
Inne dane z raportu Quinna dodatkowo ilustrują to ryzyko.
W październiku, udział łącznych długich pozycji pozostałych kategorii przekroczył chwilowo 20% wszystkich otwartych kontraktów futures na złoto. Do 27 października udział ten spadł do ok. 18%, lecz wciąż był powyżej 11-12% z początku roku.
Innymi słowy, rynek już doświadczył znacznej redukcji pozycji, ale potencjalna nadwyżka wciąż się nie wyczerpała. Inwestorzy powinni zwracać uwagę nie tylko na to, czy fundusze hedgingowe zdążyły już zamknąć pozycje, ale także czy wolniej reagujące środki nadal nie wycofują ekspozycji.
Dodatkowo, raporty CFTC prezentują dane tylko do wtorku 27 października. Potem złoto kontynuowało spadki. Obecne dane pokazują zatem strukturę wyprzedaży przed przebiciem kluczowych poziomów cenowych, ale nie pokazują ile pozycji zostało zamkniętych podczas ostatnich sesji. Kolejne raporty będą bardziej kompletne.
Realne stopy procentowe nie podtrzymały ceny złota, koszt ochrony przed spadkami wyraźnie wzrósł
Przebieg tradycyjnych czynników makrocenowych również pokazuje, że korekta na złocie nie wynika wyłącznie z zachowania realnych stóp procentowych i kursu dolara.
Quinn podkreśla, że w tygodniu 20-27 października realna rentowność 10-letnich obligacji USA spadła o 11 punktów bazowych, a złoto zanotowało spadek o ok. 1,6%. W tym czasie Brent wzrósł o 4,1%, a dolar umocnił się o 0,6%.
Spadek realnych stóp sprzyja złotu, które nie daje dochodów odsetkowych, natomiast umocnienie dolara i wzrost cen ropy mogą wywierać presję. W tym tygodniu wsparcie ze strony realnych rentowności nie wystarczyło do zneutralizowania innych negatywnych czynników.
Od 27 do 30 października złoto straciło kolejne 4,3%, Brent wzrósł o kolejne 3,7%, podczas gdy dolar i realne rentowności cofnęły się z poprzednich poziomów.
Taka kombinacja wskazuje, że handel na rynku złota coraz silniej zależy od dostosowań w pozycjach oraz od popytu na płynność związanego z sytuacją geopolityczną, podczas gdy tradycyjna relacja wyceny oparta na realnych stopach chwilowo straciła na znaczeniu.
Zarządzanie płynnością suwerenną może być kolejnym potencjalnym kanałem transmisji ryzyka. Wzrost cen energii powoduje, że importerzy ropy mogą zwiększyć zapotrzebowanie na finansowanie w dolarze, a niestabilność geopolityczna może zmieniać preferencje instytucji zarządzających rezerwami co do posiadania płynnych aktywów.
W trakcie wojny w Iranie w marcu 2026 roku Turcja sprzedawała złoto i poprzez transakcje swapowe zabezpieczone złotem pozyskiwała płynność, by bronić liry tureckiej. Pokazuje to, że złoto będące aktywem rezerwowym może być w używane w określonych okolicznościach do pozyskania płynności.
Dane CFTC nie pozwalają jednak na identyfikację, czy wśród sprzedających kontrakty znalazły się instytucje suwerenne, a analiza Quinna nie dowodzi, że banki centralne zbywają fizyczne złoto. To jedynie potencjalny mechanizm transmisji, a nie potwierdzone źródło presji sprzedażowej.
Trzeba też odróżnić strukturalny popyt oficjalnych instytucji od rozliczania pozycji przez lewarowanych spekulantów na rynku futures. Banki centralne mogą wciąż kupować złoto jako rezerwę długoterminową, podczas gdy inwestorzy spekulacyjni masowo sprzedają kontrakty terminowe, obniżając cenę rynkową. Motywacje obu tych grup i cykle transakcyjne są różne.
Rynek opcji daje inny punkt widzenia: inwestorzy płacą coraz więcej za ochronę przed spadkiem złota.
Quinn zauważa, że trzy miesięczna zmienność implikowana na złocie oraz standaryzowany skew put-call dla opcji 25 Delta rosną. Skew osiągnął już około 85 percentyla zmienności z ostatniego roku.
Oznacza to wzrost obaw inwestorów o ryzyko dalszych spadków złota. Wcześniej podczas wzrostów kapitał gotów był płacić za udział we wzrostach, a wraz z osłabieniem rynku rośnie skłonność do zabezpieczania się przed dalszymi zniżkami.
Nie można jednak rozstrzygnąć, czy ceny opcji odzwierciedlają popyt na ochronę, czy też są wyrazem spekulacji na dalsze spadki ceny złota.
Opis handlu z piątku minionego tygodnia dokonany przez dział obrotu towarami Goldman Sachs pokazuje, że inwestorzy wciąż nie mają wyrazistego zdania co do kierunku.
Departament ten wskazuje, że część uczestników pozycji długich martwi się spadkami, a potencjalni kupcy zastanawiają się czy obecne ceny to okazja do zakupu, lecz rzeczywisty wolumen bezpośrednich transakcji jest ograniczony.
Większość zleceń sprzedaży realizowana jest przez elektroniczne rynki, wyraźnie wzrosła aktywność w Chicago Mercantile Exchange (CME) oraz gwałtownie podskoczył wolumen na ETF-ie SPDR Gold Trust (GLD).
Dział obrotu towarami Goldman Sachs wyznaczył poziom 3850 USD jako potencjalnie kolejny obszar wsparcia, przyznając przy tym, że utrata obrony poziomu 3950 USD była zaskoczeniem.
Dlatego 3850 USD staje się poziomem warty uwagi, lecz nie przesądza, że korekta na tym się zakończy. By ocenić, czy wyprzedaż dobiega końca, należy obserwować, czy skala sprzedaży kontraktów zwalnia, czy koszt ochrony w rynku opcji maleje oraz czy odwrotna relacja pomiędzy ceną ropy i złota zaczyna wygasać.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Interpretacja nowych akcji giełdowych USA | Trzy główne logiki kształtują plan wzrostu AOJE.US, obejmujący dwie gałęzie: konsumpcyjną i przemysłową
W obliczu spadku przychodów i zysków, jaką historią wzrostu przekona AOJIE do inwestycji inwestorów z Nasdaq?

Wydatki kapitałowe na AI osiągnęły szczyt? Goldman Sachs: punkt zwrotny jest blisko, AI przechodzi z „super tematu” do „zwykłej narracji”
Goldman Sachs ocenia, że szczytowy wzrost nakładów kapitałowych na AI jest już bliski, a ten temat przekształca się z trwającej trzy lata „supernaładowanej narracji” w bardziej zbalansowaną „zwykłą historię”, w której rynek przestał wyceniać go jednostronnie. Jednocześnie S&P 500 i Nasdaq w ciągu ostatnich sześciu miesięcy praktycznie nie zmieniły swojej wartości, a obecny sezon wyników „wystarcza, by utrzymać pozycje, ale jest niewystarczający, by ponownie rozpalić silny wzrost”.

Ceny krypto
Więcej


