
Przegląd prognoz finansowych AMD za III kwartał: czy centra danych AI zdołają zrównoważyć obawy dotyczące rynku PC? Kluczowe będą postępy Helios oraz marża brutto
 Bitget2026/11/03 03:09
🔥 Radar gorących tematów na rynku amerykańskim już dostępny! 3 główne trendy na Wall Street + 6 starannie wybranych spółek + 7 kalendarz kluczowych wydarzeń — gdzie czekają okazje na rynku amerykańskim w tym tygodniu? Kliknij w link, by zobaczyć 22 możliwe kierunki inwestycyjne→
1. Szybki przegląd kluczowych punktów inwestycyjnych
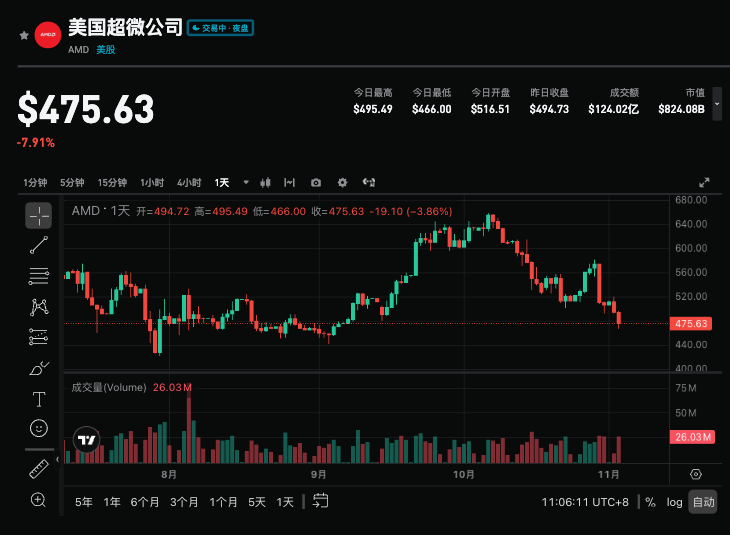
AMD ogłosi wyniki za trzeci kwartał roku fiskalnego 2026 po zamknięciu rynku w Nowym Jorku 3 listopada 2026 r. (telekonferencja tego samego dnia o godz. 17:00 czasu lokalnego). Firma wcześniej przewidywała przychody na poziomie około 13 miliardów USD (± 300 mln USD, środkowa wartość rok do roku około +41%, kwartał do kwartału około +13%), marżę brutto non-GAAP około 56%; Konsensus Wall Street zakłada przychody w zakresie 13,08–13,12 miliarda USD (+42% r/r), skorygowany zysk na akcję około 1,94–1,95 USD (+62% r/r, rok temu 1,20 USD). Ten raport finansowy to kluczowy test po rekordowym Q2, a połączone z Intel — słaba prognoza wywołała panikę w segmencie PC i niedawną korektę kursu akcji. Rynek bardzo uważnie śledzi, czy data center z AI (w tym platforma Helios) może dalej przyspieszać i skutecznie równoważyć obawy dotyczące PC, a także na jakość marży brutto i prognozę Q4, które wskażą potencjał do odbudowy wycen.
2. Cztery kluczowe obszary zainteresowania
Punkt 1: Czy data center i AI utrzymają szybki wzrost?
Data center pozostaje kluczowym motorem wzrostu. W Q2 ten segment osiągnął około 6,7 miliarda USD (58% przychodów, +107% r/r), podwajająca się sprzedaż akceleratorów Instinct i duży popyt na procesory EPYC. Rynek spodziewa się, że przychody z data center w Q3 osiągną ok. 8,2–8,3 mld USD. Współpraca z OpenAI, Meta, Anthropic, Microsoft i innymi w obszarze AI daje widoczność na przyszłość, a platforma Helios rack-level jest szczególnie ważna — zarząd zapowiedział rozpoczęcie dostaw pod koniec Q3 i przyspieszenie skali w Q4 i pierwszej połowie 2027 r. Jeżeli ten segment dalej będzie przekraczał oczekiwania, wzmocni to narrację o pozycji lidera AI; jeśli wzrost spowolni, mogą pojawić się pytania o jego trwałość.
Punkt 2: Czy wzrost AI zrównoważy obawy o PC i klienta końcowego?
W zeszłym tygodniu kurs Intela gwałtownie spadł z powodu słabej prognozy, wywołując panikę w całym segmencie półprzewodników komputerów osobistych i pociągając branżę chipów w dół. Dla AMD ryzykiem są słaby popyt na PC w segmencie klienta końcowego i gamingowym, który już w poprzednim kwartale wykazał spadek. Rynek skoncentruje się na tym, czy przychody z segmentu klienta pozostaną odporne (oczek. ok. 3 mld USD), a wzrost data center zdoła zrównoważyć negatywy ze strony PC. Jeśli działalność klienta przewyższy oczekiwania lub negatywny wpływ będzie ograniczony, pomoże to uspokoić sektor; jeśli nie, może to spotęgować obawy o działalność tradycyjną.
Punkt 3: Marża brutto i jakość wzrostu
Szybki wzrost biznesu AI nie musi automatycznie oznaczać poprawy rentowności. Spółka przewiduje na bieżący kwartał marżę brutto non-GAAP na poziomie ok. 56%; rynek będzie dokładnie analizował zmiany w miksie produktowym: czy wysoka rentowność EPYC CPU zrównoważy presję ze strony Instinct GPU i systemów rackowych, a także czy rosnące koszty pamięci HBM i zaawansowanych procesów pakowania nie obniżą marży brutto. Ograniczenia podaży (wafery, pakowanie itd.) także są ważne. Jeśli marża brutto pozostanie stabilna lub przewyższy prognozę — potwierdzi to wysoką jakość wzrostu; w przeciwnym razie może ograniczać elastyczność zyskowności.
Punkt 4: Prognozy na Q4 i tempo wdrażania Helios
Rynek patrzy zwłaszcza na perspektywy na Q4 i dalej. Konsensus na Q4 to przychody około 16–16,3 miliarda USD (wyraźny wzrost kwartalny), a tak pozytywne nastawienie mają m.in. Jefferies i inne instytucje. Kluczowe podczas telekonferencji będą tempo wdrażania Helios i tempo wzrostu data center. Kurs AMD w tym roku znacznie wzrósł, osiągając chwilowo wartość biliona USD, lecz ostatnio zanotował korektę. Skala rewizji prognoz i komentarze zarządu dotyczące widoczności na drugą połowę roku i 2027 będą miały bezpośredni wpływ na nastroje rynkowe.
3. Ryzyka i szanse idą w parze
Czynniki wzrostowe (katalizatory):
- Przychody z data center wyraźnie przewyższające oczekiwania (zwłaszcza w odniesieniu do Instinct/Helios), potwierdzające silny popyt na AI.
- Całkowite przychody osiągają lub przekraczają górny pułap prognozy oraz podniesienie wytycznych na Q4 lub cały rok.
- Marża brutto na poziomie lub powyżej prognozowanych 56%, ograniczony wpływ działu klienckiego, pozytywne postępy w obszarze AI.
Ryzyka spadkowe:
- Dalsze osłabienie biznesu PC/klient, wzrost data center niewystarczający do zrekompensowania strat.
- Marża brutto niższa od oczekiwań przez miks produktowy lub presję kosztową, lub ograniczone moce produkcyjne.
- Wyniki tylko na poziomie prognozy środkowej i brak podniesienia prognoz, w połączeniu z wysoką wyceną oraz pogorszeniem nastrojów w sektorze.
4. Rekomendacje dotyczące strategii transakcyjnej
Scenariusz wzrostowy (long): Jeśli przychody z data center i łączne znacząco pobiją konsensus, zarząd potwierdzi sprawne wdrażanie Helios, podniesie prognozy i przedstawi optymistyczną wizję, może to wzmocnić zaufanie do AMD jako kluczowego gracza AI infrastructure i wspierać odbudowę wyceny.
Ryzyka spadkowe (short): Jeśli kluczowe dane będą tylko zgodne lub nieznacznie poniżej oczekiwań, spełnią się obawy dotyczące PC lub prognoza będzie ostrożna, może to wywołać realizację zysków, szczególnie w warunkach wysokiej zmienności w segmencie chipów. Historyczna zmienność kursu po publikacji wyników ok. ±11,4%, implikowana przez opcje ok. 9%.
Kluczowe dane:
- Całkowite przychody oraz dynamika rok/rok i kwartał do kwartału
- Przychody z data center (zwł. Instinct i Helios)
- Marża brutto non-GAAP i wpływ miksu produktowego
- Czy prognoza przychodów na Q4 i cały rok zostanie podniesiona
Zalecenia praktyczne: Przy wynikach powyżej oczekiwań i pozytywnych prognozach można rozważyć pozycjonowanie po korekcie; jeśli dane będą neutralne lub prognozy słabe, uważać na ryzyko krótkoterminowych wahań i unikać chase’owania. Pozycje i stop-lossy należy elastycznie dostosowywać do własnej tolerancji ryzyka.
Zastrzeżenie: Powyższe treści mają jedynie charakter informacyjny i nie stanowią rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Za produktywnością mogą kryć się ryzyka związane z zarządzaniem! Goldman Sachs (GS.US) ogranicza wykorzystanie zaawansowanych narzędzi AI do programowania przez pracowników nietechnicznych
Według doniesień, Goldman Sachs po ocenie obaw związanych z produktywnością i ryzykiem, zakazał części pracowników korzystania z zaawansowanych narzędzi sztucznej inteligencji (AI) przeznaczonych do programowania.

Na rynku jednocześnie istnieją dwa zupełnie przeciwstawne niedźwiedzie scenariusze: "niewystarczająca moc obliczeniowa" oraz "nadmiar mocy obliczeniowej".
Goldman Sachs wskazuje na dwa sprzeczne, lecz jednocześnie będące powodem sprzedaży transakcji związanych z AI, podejścia na rynku AI: niedobór energii elektrycznej kontra nadmiar mocy obliczeniowej. Zapotrzebowanie ze strony dostawców chmury wciąż pozostaje silne, jednak nakłady inwestycyjne mają osiągnąć 1,2 biliona dolarów, przepływy pieniężne są na minusie, a lewar finansowy wysoki. Pod koniec roku może dojść do krótkoterminowego odbicia wywołanego zamykaniem pozycji krótkich, jednak to odbicie może również stać się okazją do sprzedaży.

Wyniki za III kwartał przekroczyły oczekiwania + podniesienie prognozy na cały rok! Grab(GRAB.US) po publikacji wyników otrzymał pozytywną rekomendację od Citi: cena akcji może wzrosnąć o ponad 92%.
Citi przyznał Grab rekomendację „kupuj” z ceną docelową 5,50 USD. Ta cena docelowa daje ponad 92% potencjalnego wzrostu w porównaniu do ceny zamknięcia z poniedziałku, która wynosiła 2,86 USD.
Ceny krypto
Więcej


