
Burza na amerykańskich giełdach! Fundusze ilościowe i lewarowane ETF sprzedały aktywa o wartości 70 miliardów dolarów w jeden dzień, a kolejne 50 miliardów dolarów czeka na sprzedaż

Gwałtowny spadek amerykańskich akcji, zapoczątkowany przez spółki technologiczne, wywołuje łańcuchową delewarowanie funduszy stosujących strategie systemowe, a skala i tempo wyprzedaży sprawiają, że presja na rynek nie zniknie w krótkim czasie.
Zgodnie z informacjami Trading Wind, raport zespołu ds. strategii instrumentów pochodnych na akcje JPMorgan z 5 listopada wskazuje, że tego dnia amerykański rynek akcji doświadczył najgorszego jednodniowego wyniku od czasu "dnia ceł", przy spadku indeksu S&P 500 o 4,4% oraz gwałtownym tąpnięciu indeksu Nasdaq 100 o 6,4%. Fundusze stosujące strategie ilościowe odegrały kluczową przyspieszającą rolę w tej fali spadków — fundusze CTA podążające za trendem oraz lewarowane ETF-y łącznie sprzedały akcje o wartości przekraczającej 70 miliardów dolarów.
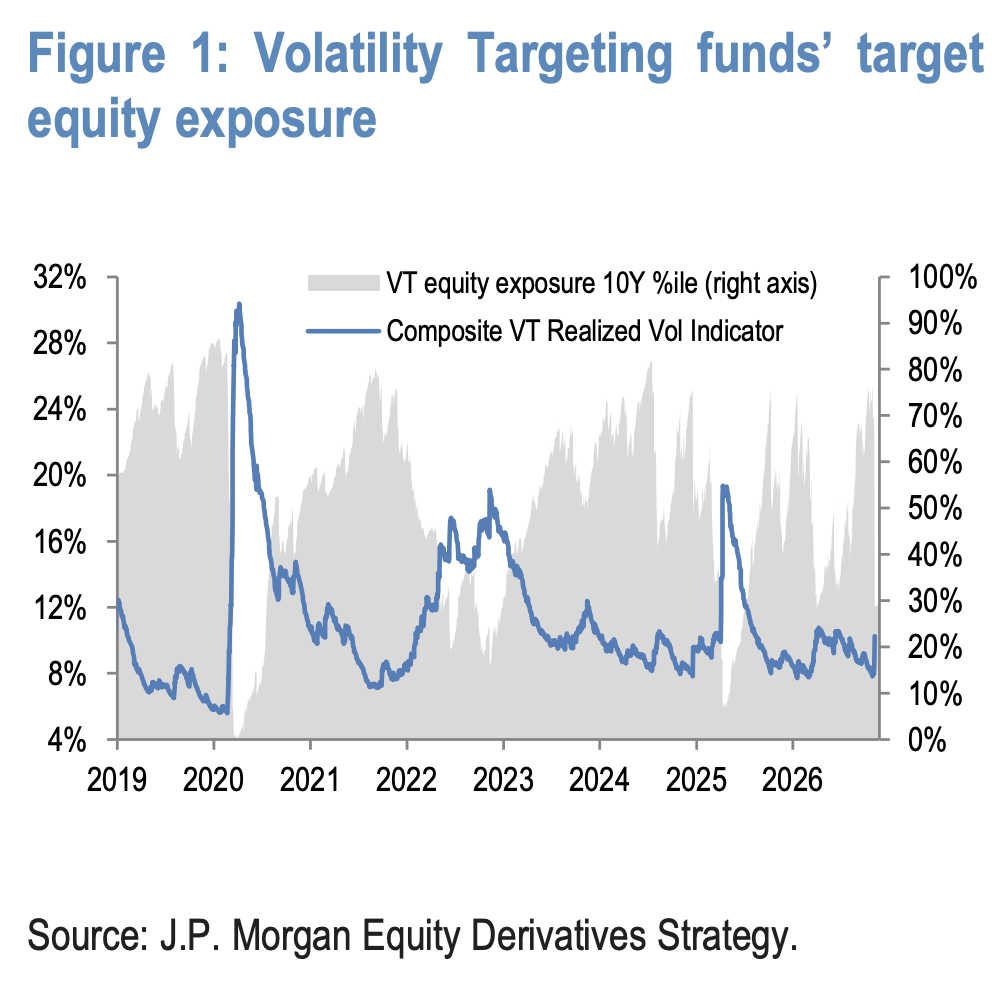
Co więcej, należy zachować czujność, gdyż presja wyprzedażowa jeszcze się nie zakończyła. Model JPMorgan szacuje, że fundusze oparte na celowanej zmienności (Volatility Targeting funds) w ciągu najbliższych kilku dni będą musiały sprzedać jeszcze około 50 miliardów dolarów ekspozycji akcyjnej, aby obniżyć docelowy poziom dźwigni z około 67. percentyla do 30. percentyla. Oznacza to, że jeśli rynek będzie nadal spadał, mechaniczne zmniejszanie pozycji będzie generowało dalszą presję spadkową.
CTA odwracają pozycję na netto krótką, 11 miliardów dolarów sprzedane w 90 minut po otwarciu
Bezpośrednim czynnikiem wyzwalającym tę falę spadków było masowe przekroczenie sygnałów momentum strategii CTA podążających za trendem. Raport JPMorgan zaznacza, że wczesna faza handlu tego dnia złamała kilka kluczowych sygnałów momentum głównych amerykańskich indeksów, wywołując programową sprzedaż przez CTA i przyspieszając spadek rynku.
Dokładniejsze dane pokazują, że tylko w ciągu około 1,5 godziny od otwarcia rynku kasowego, sprzedaż netto kontraktów terminowych na S&P 500 osiągnęła około 11 miliardów dolarów. Według sygnałów momentum, pozycje CTA w S&P 500, Nasdaq 100 oraz Russell 2000 zostały odwrócone do netto krótkich.
Tabela śledząca sygnały momentum CTA od JPMorgan pokazuje, że bieżąca cena S&P 500 wynosi około 7383 punktów, sygnał momentum miesięczny jest ujemny, a sygnał CTA to "krótka pozycja"; podobnie w przypadku Nasdaq 100. Mimo że 12-miesięczne momentum dla głównych indeksów jest nadal dodatnie, a cena S&P 500 porusza się w pobliżu 200-dniowej średniej kroczącej (co oznacza, że dalsze delewarowanie zależy od ewentualnego dalszego spadku), raport podkreśla, iż większość sygnałów stała się niedźwiedzia, co powoduje wzrost ryzyka ruchów w dół.
Lewarowane ETF-y już drugi raz w tygodniu mocno delewarują, 90% sprzedaży w sektorze technologicznym
Lewarowane ETF-y są kolejną główną siłą tej wyprzedaży. JPMorgan szacuje, że tego dnia lewarowane ETF-y sprzedały akcje warte ponad 60 miliardów dolarów tuż przed zamknięciem sesji, z czego około 90% dotyczyło produktów technologicznych, takich jak półprzewodniki (Semis), Nasdaq 100 (NDX), ETF-y na spółki technologiczne (XLK) itp.
To już drugi raz w przeciągu tygodnia, kiedy lewarowane ETF-y gwałtownie zmniejszają poziom dźwigni, co odzwierciedla rynkową tendencję do dominacji spółek technologicznych w ostatnich spadkach. Jednak raport wskazuje również, że podczas poprzednich spadków napływ kapitału od inwestorów wykorzystujących okazje zakupowe częściowo kompensował presję sprzedażową generowaną przez rebalans ETF-ów.
Po tej rundzie delewarowania, implicitna krótka gamma ETF-ów zlewarowanych spadła z około 7,5 miliarda dolarów na 1% zmienności do około 6,5 miliarda dolarów, co oznacza, że przyszłe pasywne sprzedaże związane z rebalansowaniem będą miały mniejszą skalę.
50 miliardów dolarów wisi nad rynkiem, fundusze z orientacją na zmienność są kolejnym punktem zainteresowania
Obecnie głównym potencjalnym źródłem podaży na rynku są fundusze oparte na celowanej zmienności. Model JPMorgan wykazuje, że wraz z gwałtownym wzrostem zmienności rynkowej, fundusze te będą musiały w najbliższych dniach ograniczyć ekspozycję na akcje o około 50 miliardów dolarów, aby zmniejszyć poziom dźwigni z około 67. percentyla do 30. percentyla.
Logika działania strategii opartych na celowanej zmienności polega na mechanicznym ograniczaniu udziału aktywów ryzykownych w portfelu, gdy wzrasta zmienność, aby utrzymać stabilność całkowitej zmienności portfela. Ten mechanizm podczas gwałtownych ruchów rynkowych generuje efekt sprzężenia zwrotnego polegającego na "im bardziej spada, tym więcej się sprzedaje".
JPMorgan już w poniedziałkowym raporcie ostrzegał, że makro strategie systemowe stoją w obliczu ryzyka dwukierunkowych przepływów kapitału, a w warunkach gwałtownych spadków i wzrostu zmienności istnieje potencjał na znaczne delewarowanie. Przebieg sesji z tego dnia potwierdził tę ocenę, a proces dostosowania może trwać kilka dni. Dla inwestorów oznacza to, że zanim cała pasywna sprzedaż tych 50 miliardów dolarów zostanie zrealizowana, utrzymująca się presja na rynku nie ulegnie zasadniczej zmianie w krótkim terminie.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Po „krwawej masakrze” akcji technologicznych, Anthropic IPO stoi w obliczu kryzysu: czy nadal jest wart 1,5 biliona dolarów? Czy powinien wejść na giełdę właśnie teraz?
W momencie, gdy z wartości akcji technologicznych wyparowało w jeden dzień aż 2,5 biliona dolarów, plany IPO gwiazdy AI, firmy Anthropic, wiszą na włosku. Trzej główni inwestorzy wyrazili swoje wątpliwości wobec założonej wyceny na poziomie 1,5 biliona dolarów, a niektórzy uważają, że rzeczywista wartość spółki jest bliższa 1 bilionowi. Pojawiają się także pytania, czy roadshow zaplanowany na listopad w ogóle wystartuje zgodnie z planem. Narastające straty, brak kluczowych danych dotyczących przychodów oraz nagłe zmiany w polityce dotyczącej AI — te czynniki razem sprawiają, że pierwotnie rekordowy debiut giełdowy obecnie stoi przed wyborem: dyskont, redukcja skali lub nawet opóźnienie debiutu.
Centrum danych to tylko „dodatkowy atut” – Bernstein szczegółowo wyjaśnia długoterminową logikę wzrostu GE Vernova (GEV.US)
Bernstein opublikował raport badawczy, w którym ponownie przyznał GE Vernova (GEV.US) ocenę „przewyższającą rynek” oraz wyznaczył cenę docelową na poziomie 1298 dolarów, co stanowi wzrost o 69% w stosunku do najnowszej ceny zamknięcia.
Inwestycyjny gigant Nobel ostrzega: cykliczne finansowanie tworzy zagrożenie załamania, Nvidia (NVDA.US) może powtórzyć los Cisco
Nobel w czwartek ostrzegł, że Nvidia zmierza ku kryzysowi podobnemu do okresu bańki internetowej, ponieważ firma udziela wsparcia finansowego swoim klientom kupującym hardware sztucznej inteligencji (AI).
Ceny krypto
Więcej


