
Wydatki kapitałowe na AI osiągnęły szczyt – czy to oznacza, że amerykańska gospodarka również osiągnęła szczyt?

Wydatki kapitałowe na AI zbliżają się do historycznego punktu zwrotnego, a przyszłość wzrostu gospodarczego USA może być z nimi głęboko powiązana.
Zgodnie z informacjami z platformy Trading Wind, strateg Christopher Wood z Jefferies ostrzega w najnowszym raporcie, że rynki finansowe wysłały wyraźny sygnał o możliwym szczycie cyklu wydatków kapitałowych na AI poprzez rozszerzenie spreadu kredytowego i ciągłe spadki akcji półprzewodników – znaczenie tej oceny wykracza daleko poza sam sektor technologiczny.
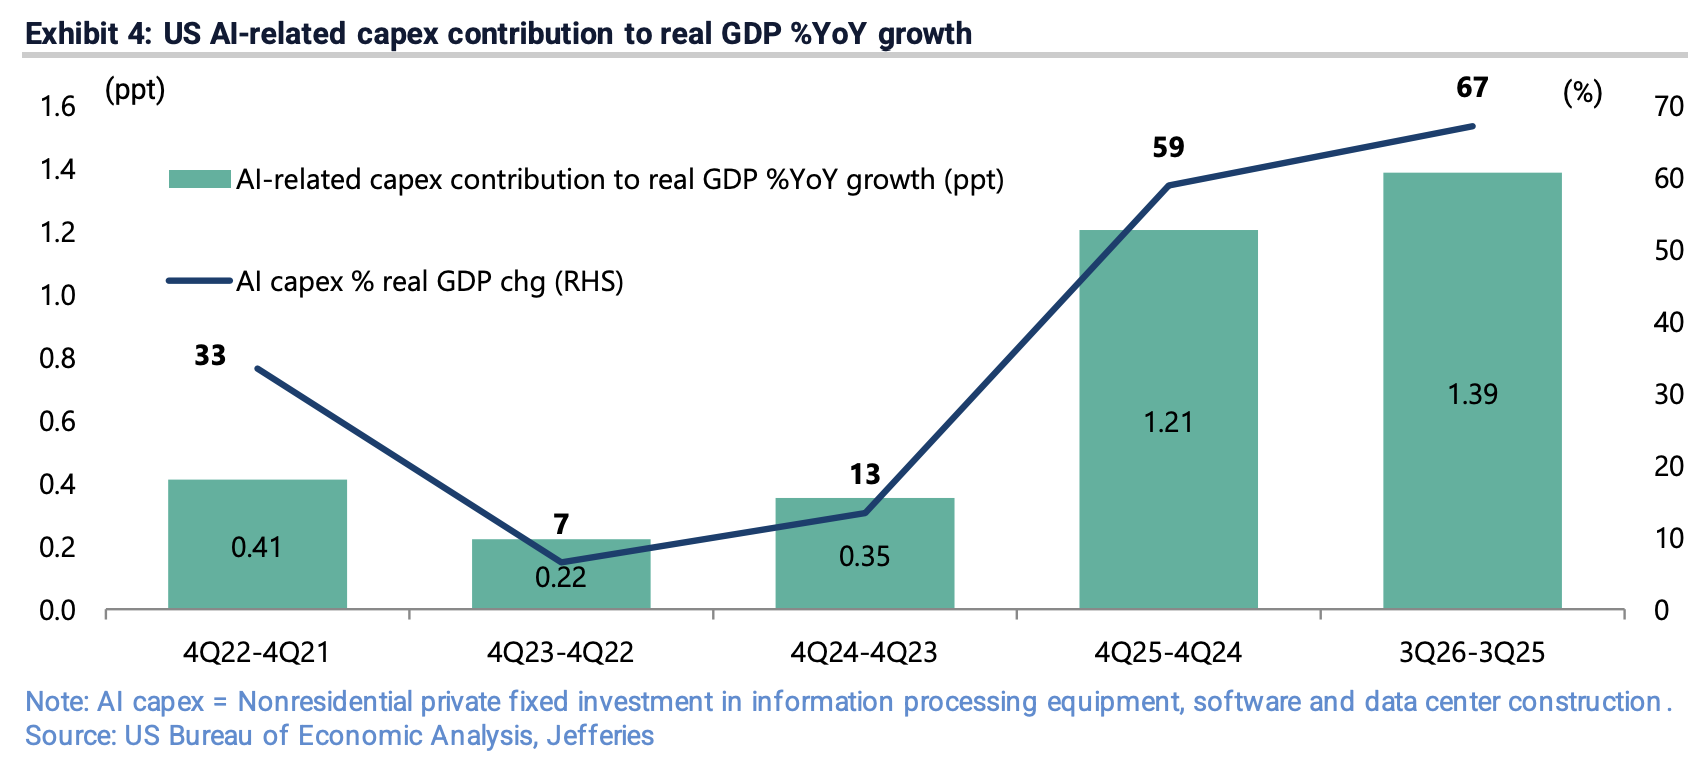
Z raportu Jefferies wynika, że w czterech kwartałach kończących się w trzecim kwartale 2026 roku, rzeczywiste wydatki kapitałowe USA związane z AI przyczyniły się do wzrostu realnego PKB w tempie aż 1,39 punktu procentowego, stanowiąc 67% całkowitego wzrostu 2,1%. Jednocześnie inwestycje w urządzenia do przetwarzania informacji i oprogramowanie wzrosły do 5,35% nominalnego PKB, przekraczając szczyt bańki internetowej z 2000 roku (4,46%) i osiągając historyczne maksimum. Oznacza to, że gdyby wydatki kapitałowe na AI uległy istotnemu skurczeniu, wzrost gospodarczy USA doświadczyłby bezpośredniego i znaczącego negatywnego wpływu.
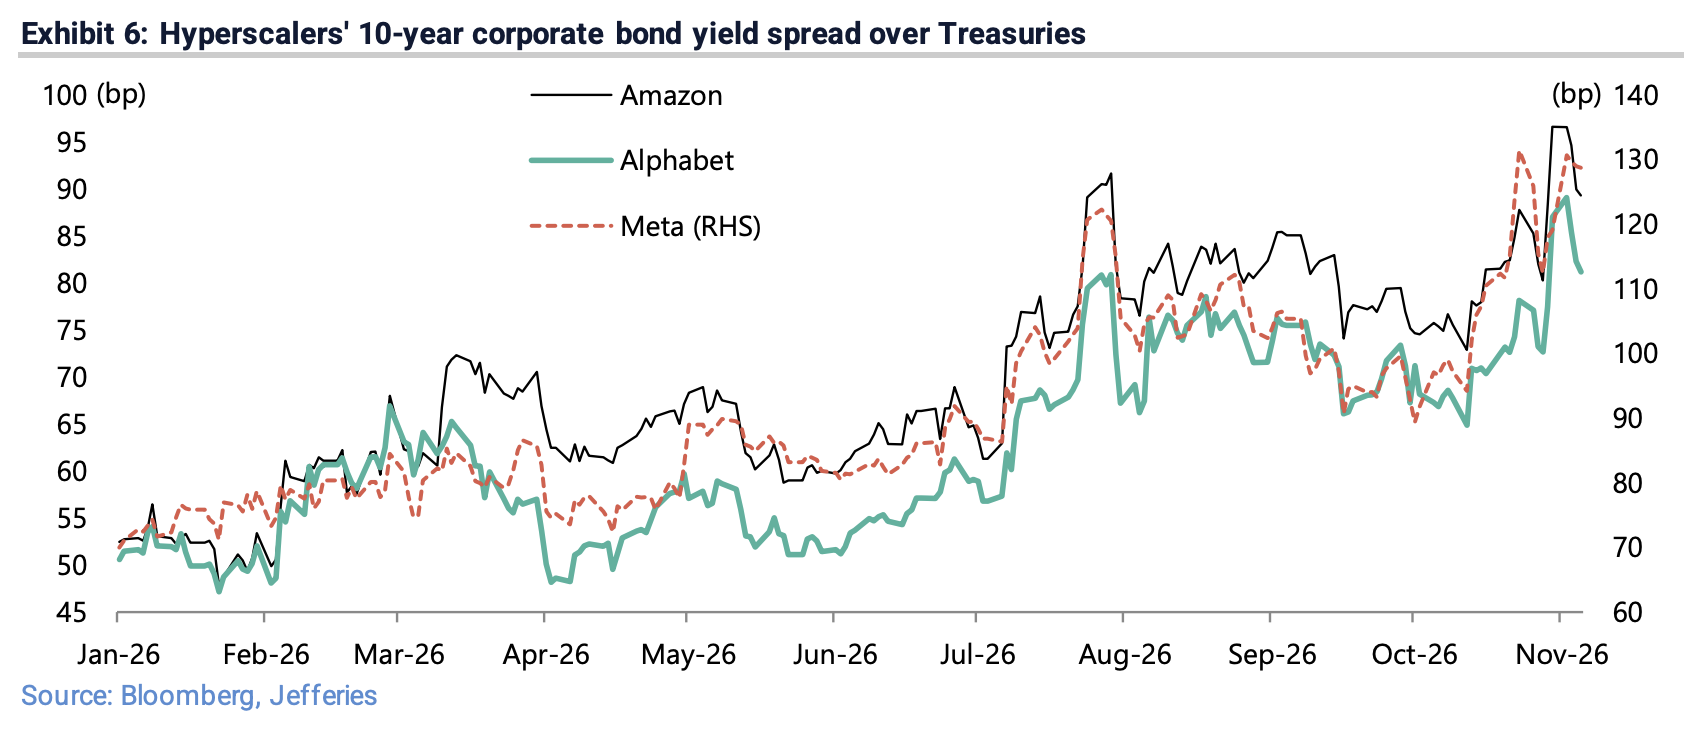
Rynek już zareagował jako pierwszy. Akcje półprzewodników pozostają pod ciągłą presją, a na rynku kredytowym pojawiły się wyraźne pęknięcia: spread 10-letnich obligacji korporacyjnych Amazon, Alphabet i Meta rozszerzył się wobec ostatnich minimów odpowiednio o 16, 16 i 35 punktów bazowych; spread 5-letnich CDS dla Oracle i CoreWeave wzrósł od początku czerwca odpowiednio do 329 i 1163 punktów bazowych. Jednocześnie po wyborach parlamentarnych w USA Partia Demokratyczna ponownie objęła kontrolę nad Kongresem, co wywołało obawy, że ich podejście do regulacji centrów danych i modeli AI jeszcze bardziej przytłoczy oczekiwania dotyczące wydatków na AI.
Rynek kredytowy alarmuje, konsensus prognoz wydatków na AI pod presją korekty
Wstrząsy na rynku kredytowym są najbardziej bezpośrednią podstawą tezy o szczycie wydatków kapitałowych na AI. Raport Jefferies wskazuje, że najlepiej oceniać ryzyko wydatków kapitałowych na AI poprzez ciągłe monitorowanie spreadu kredytowego związanego z AI – obecny trend spreadów wyraźnie wskazuje na zacieśnianie.
Konkretnie, spread rentowności 10-letnich obligacji korporacyjnych Amazon, Alphabet i Meta wzrósł odpowiednio z lokalnych minimów z 12 października (73, 65 i 94 punktów bazowych) do 89, 81 i 129 punktów bazowych. Spread 5-letnich CDS dla Oracle i CoreWeave wzrósł od początku czerwca (153 i 452 punktów bazowych) do odpowiednio 329 i 1163 punktów bazowych pod koniec października. Spread 5-letnich CDS SoftBank także wzrósł z 278 punktów bazowych pod koniec czerwca do 442.
Sedno tego sygnału polega na tym: rynek wykazuje coraz wyraźniejszą niechęć do finansowania inwestycji związanych z AI. Jefferies uważa, że oznacza to, iż konsensusowa prognoza rynku dotycząca łącznych wydatków kapitałowych czterech największych globalnych dostawców chmur (Microsoft, Amazon, Alphabet i Meta) na 2026 roku – ok. 1,04 bln USD – podlega realnemu ryzyku korekty w dół.
Wolne przepływy pieniężne cloudowych gigantów pod presją, AI pożera tradycyjne biznesy
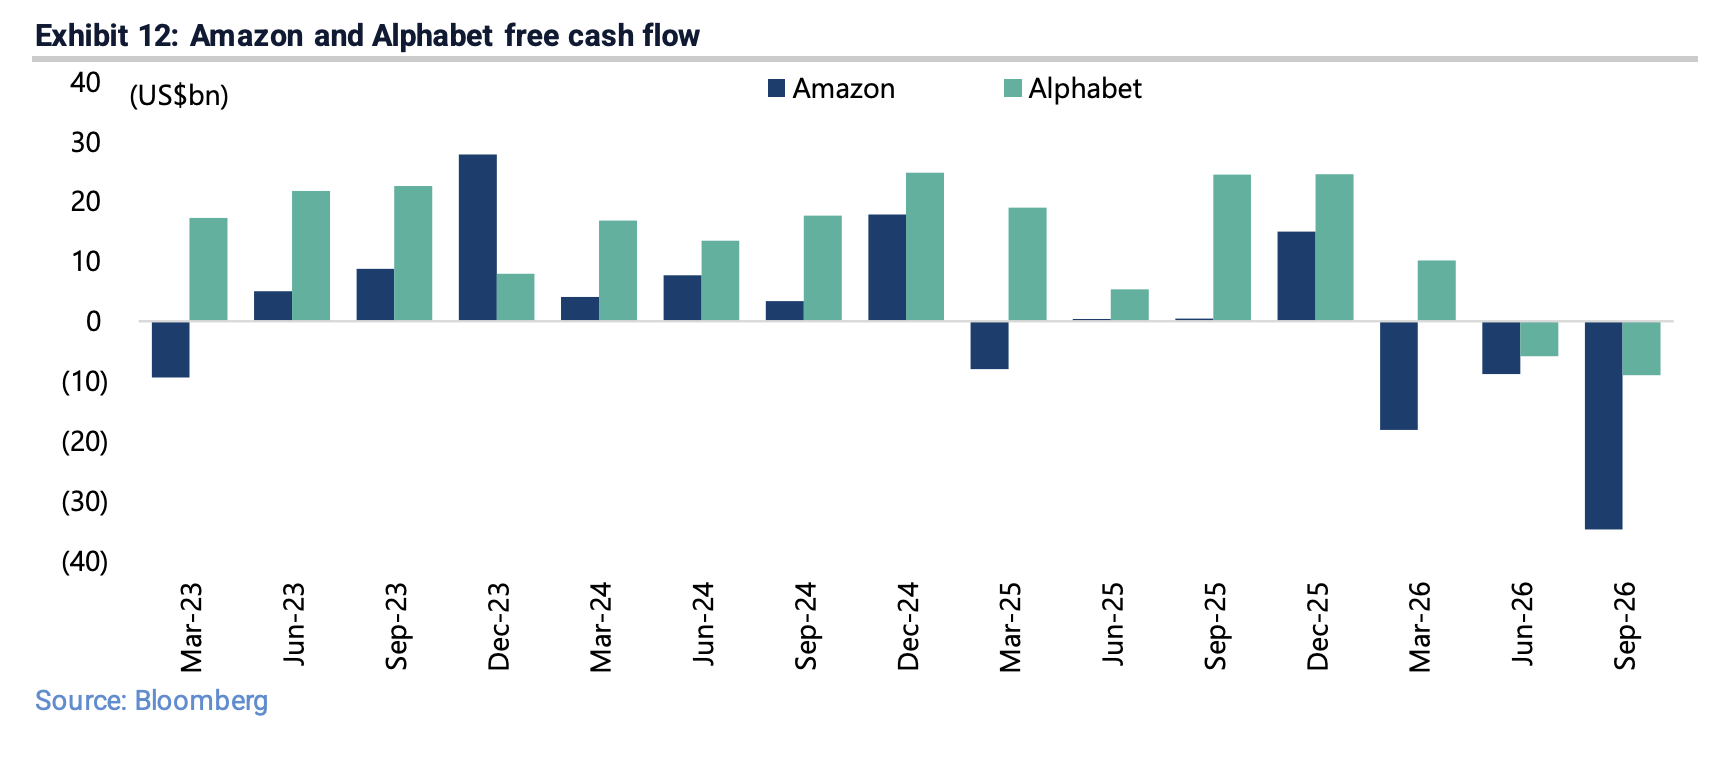
Najnowsze raporty finansowe jeszcze bardziej wzmacniają wątpliwości rynku co do trwałości wydatków kapitałowych na AI. Cztery największe cloudowe firmy zwiększyły w trzecim kwartale łączne wydatki kapitałowe o 108% r/r do 202 mld USD, lecz jednocześnie wolne przepływy pieniężne Amazon i Alphabet spadły odpowiednio do -35 mld USD i -9 mld USD.
Jeszcze bardziej niepokojące jest to, że AI zaczyna pożerać tradycyjne kluczowe biznesy cloudowych gigantów. Przychody Alphabet z wyszukiwania Google spowolniły z rocznego wzrostu 19% w pierwszym kwartale 2026 roku do 12% w trzecim kwartale, a udział wyszukiwania w całkowitych przychodach Alphabet po raz pierwszy spadł poniżej 50% do 49,7%; jednocześnie przychody z Google Cloud wzrosły o 103% r/r do 30,7 mld USD, a udział wzrósł z 20,7% do 24,1%. Przychody Amazon z e-commerce spadły z 15% r/r w drugim kwartale do zaledwie 2% w trzecim kwartale, podczas gdy AWS zanotował wzrost o 39% r/r do 46 mld USD.
Jefferies twierdzi, że główną motywacją inwestycji cloudowych gigantów w AI jest strach przed tym, że AI wywróci ich tradycyjny biznes – to logika wydatków defensywnych, a nie ofensywnych, która prowadzi do dylematu „nie wydać – umrzeć, wydać – może nie przeżyć”.
Rozrost systemu finansowania zwrotnego – ryzyko „zbyt duży by upaść”
Jefferies zwraca szczególną uwagę na coraz większe ryzyko strukturalne w amerykańskim ekosystemie AI: system cyklicznego finansowania wokół wydatków kapitałowych na AI.
Łączne zobowiązania wykonawcze (RPO) czterech cloudowych gigantów (Microsoft, Amazon, Alphabet i Oracle) – czyli zaległe przychody z kontraktów – na koniec ostatniego kwartału wzrosły do 2,5 bln USD. Jednocześnie finansowanie centrów danych odbywa się na masową skalę poza bilansami – cloudowe firmy współpracują z prywatnym kredytem, tworząc „specjalne” inwestycyjne wehikuły.
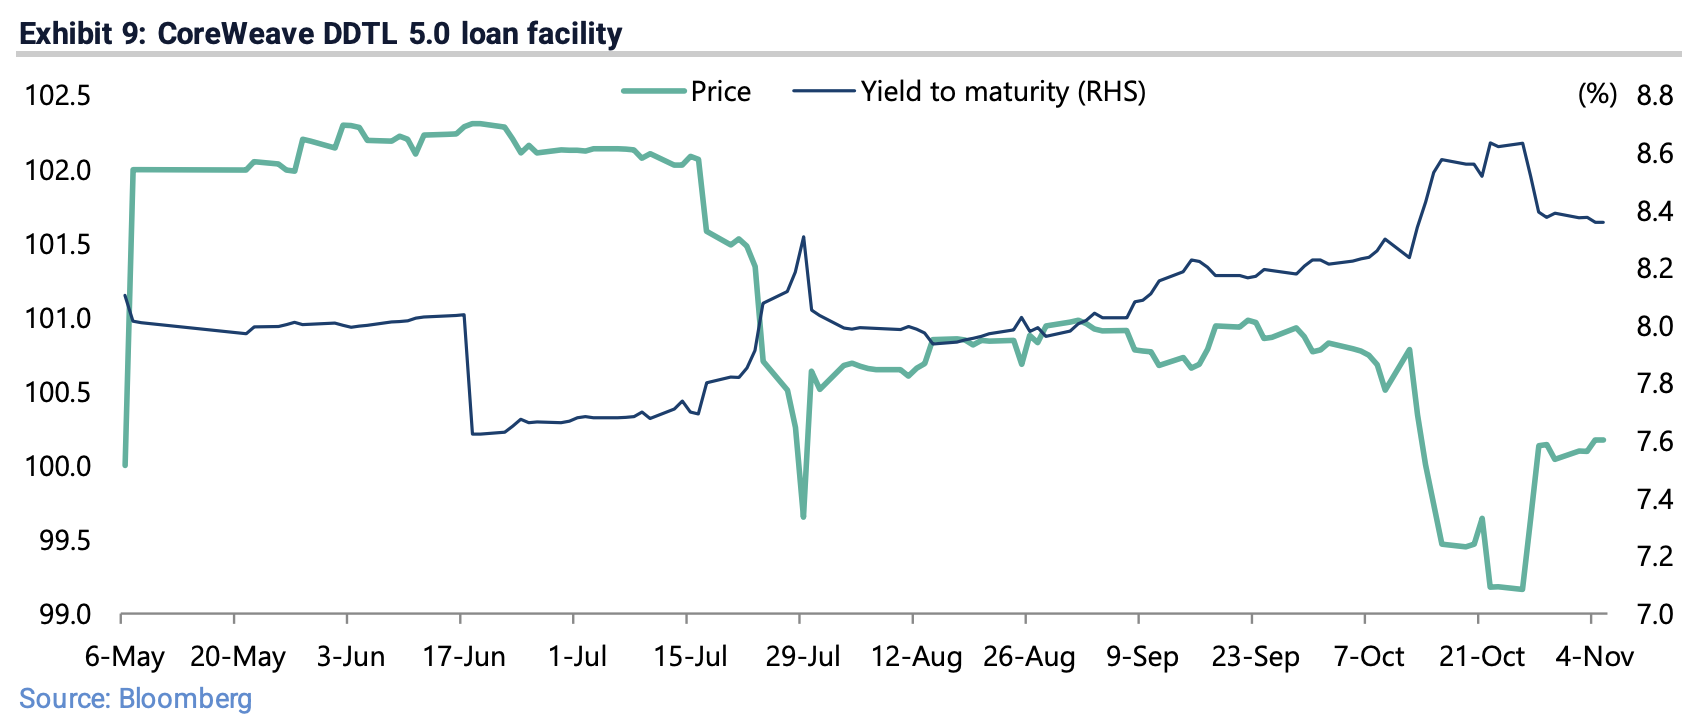
CoreWeave w maju tego roku zakończyło finansowanie 3,1 mld USD w ramach opóźnionego kredytu DDTL 5.0 – to pierwsze znane narzędzie do publicznego syndykowania kredytu zabezpieczonego GPU przez spółkę zależną, którego rentowność wzrosła z 7,62% do 8,36%. Szacuje się, że roczna emisja nowych instrumentów sekurytyzujących aktywa centrów danych wyniosła już 27 mld USD w 2025 roku, a w 2026 ma wzrosnąć do 40 mld USD.
Jefferies wprost mówi, że powyższy system jest finansowo bardzo ryzykowny, chyba że założymy, iż część ogniw amerykańskiego ekosystemu AI została już uznana za „zbyt ważne by upaść”.
Zwolnienia w Microsoft i cięcia kosztów AI w Chinach – zwiastun zmiany paradygmatu branży
Potencjalny punkt zwrotny cyklu wydatków kapitałowych na AI odzwierciedla się już w zachowaniach firm. Microsoft oferuje dobrowolną rezygnację ok. 60 tysiącom pracowników – to ponad jedna czwarta globalnej kadry. Jefferies sądzi, że bezpośrednim powodem tej decyzji są cięcia kosztów wynikające z rosnących rachunków za wydatki kapitałowe – mimo że wolne przepływy pieniężne Microsoftu w trzecim kwartale są nadal dodatnie i wynoszą 18,6 mld USD.
Jednocześnie Desh Peramunetilleke, globalny szef strategii ilościowej w Jefferies, wskazał w raporcie z połowy października, że konsensusowa prognoza wzrostu zysku rynkowego na globalnych akcjach AI gwałtownie spowolni z ok. 100% w 2026 do 30% w 2027 i 22% w 2028, sugerując inwestorom, by zaczęli dywersyfikować poza AI.
W Chinach logika cięcia kosztów towarzyszy inwestycjom w AI od samego początku. Edison Lee, szef badań technologii i telekomunikacji w Jefferies w Chinach, wskazuje, że laboratoria AI w Chinach koncentrują się na efektywności obliczeniowej – wynika to zarówno z niedoboru mocy obliczeniowej, jak i z faktu, że chińska AI od początku ukierunkowana była na komercyjne wdrożenia, a nie na „silicon valley style” AGI jako ostateczny cel. Ta pragmatyczna ścieżka może stać się wzorcem dla amerykańskiej branży AI pod presją zacieśniania finansowania.
Jeśli wydatki na AI nagle się zatrzymają, amerykańskie obligacje nie będą „bezpieczną przystanią”
Jefferies jasno ostrzega przed skutkami gwałtownego skurczenia wydatków kapitałowych na AI: będzie to bezpośredni negatywny impuls dla wzrostu gospodarczego USA i wywoła szybkie odwrócenie oczekiwań polityki Fed z zacieśniania na łagodzenia.
Jednak raport wskazuje, że w tym scenariuszu amerykańskie obligacje nie odegrają roli tradycyjnego „bezpiecznego aktywa”. Powodem jest efekt „dominacji fiskalnej” – obecny deficyt budżetowy USA sięga już 6,2% PKB, a historycznie recesje powiększają deficyt o ok. 6 punktów procentowych. Gdy nastąpi spowolnienie gospodarcze, rynek szybko skupi się na nagłym pogorszeniu wpływów do budżetu, a wtedy rynek obligacji USA będzie bardziej przypominał rynek wschodzący z problemami niż klasyczną bezpieczną przystań.
Raport przypomina również o prawie Amara i ostrzega inwestorów: wpływ nowej technologii w krótkim okresie jest zwykle przeceniany, a w długim niedoceniany. Obecne trendy rynkowe wskazują, że globalna krótka mania na punkcie AI osiągnęła szczyt. Dla inwestorów, w obliczu rosnącej niepewności cyklu wydatków kapitałowych na AI, aktywa powiązane słabiej z tym cyklem, takie jak złoto czy biotechnologia, mogą zasługiwać na większą uwagę.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Właśnie postawił na AI, a już został dotknięty przez gwałtowny spadek rynku! Berkshire Hathaway opublikuje dziś wieczorem raport finansowy, a Abel przechodzi wielki test transformacji
Greg Abel stanął na czele Berkshire Hathaway niespełna rok temu i już postawił ponad 10,9 miliarda dolarów na sektor AI, całkowicie zrywając z tradycyjnym unikiem akcji technologicznych przez Warrena Buffetta. Jednak cena akcji Alphabet spadła już poniżej ceny zakupu, Bending Spoons kontynuuje spadki, a śmiała gra na AI jest poddawana realnej próbie. Jednocześnie oczekuje się, że zysk na akcję w trzecim kwartale spadnie rok do roku o 6%, a wartość skupu akcji spadnie gwałtownie z 4,5 miliarda dolarów do 1,6 miliarda dolarów. To, jak zostanie rozdysponowane 358 miliardów dolarów gotówki, wystawi na próbę umiejętności Grega Abela w dziedzinie alokacji kapitału.

Czy bańka AI pękła? Goldman Sachs: Obecna sytuacja przypomina bardziej rok 1998 niż 2000
Według działu handlowego Goldman Sachs obecna fala wyprzedaży przypomina bardziej kryzys płynności z 1998 roku niż pęknięcie bańki z 2000 roku – jest to wymuszone odlewarowanie, a nie obalenie logiki biznesowej. Rynki gwałtownie przeszacowują tempo finansowania i realizacji projektów, a nie podstawowy popyt. Ponadto, najbardziej dyskutowane obecnie kwestie dotyczące energii elektrycznej i zezwoleń są paradoksalnie najmniej istotne – ograniczona podaż nie oznacza zaniku popytu. Prawdziwe pytanie brzmi: czy strona przychodowa ostatecznie udowodni racjonalność zainwestowanego kapitału?

Cybertruck Tesli: od pęknięcia szyby do zaprzestania produkcji, trzy i pół roku zakończone kropką
Cybertruck od momentu premiery w 2019 roku wzbudzał wiele kontrowersji – podczas prezentacji nie udało się przeprowadzić udanej demonstracji szyb, produkcja seryjna została opóźniona o cztery lata, cena wzrosła z 39 900 dolarów do ponad 100 000 dolarów, a pojazd został łącznie 11 razy wycofany z rynku. Dzień przed ogłoszeniem wstrzymania produkcji, Tesla ponownie podniosła cenę, co stanowiło intrygujący finał dla tego pełnego dramatów modelu.


Ceny krypto
Więcej


