
Após a liquidação épica das criptomoedas em "10.11", como estão as ações das empresas DAT?

Para as empresas expostas simultaneamente aos riscos do mercado cripto e do mercado de ações, o pior momento já passou?
Título original: "Depois do grande colapso das criptomoedas, como estão as ações das empresas DAT?"
Link original: David, Odaily TechFlow
Na tarde do dia 10, o presidente Trump anunciou no Truth Social a imposição de uma tarifa de 100% sobre produtos chineses. Essa notícia imediatamente desencadeou uma onda de pânico nos mercados financeiros globais.
Nas 24 horas seguintes, o mercado de criptomoedas passou por uma das maiores liquidações da história, com mais de 19 bilhões de dólares em posições alavancadas sendo forçadas a fechar. O bitcoin despencou de 117.000 dólares para abaixo de 102.000 dólares, uma queda diária de mais de 12%.
O mercado de ações dos EUA também não escapou da maré negativa. No fechamento de 10 de outubro, o índice S&P 500 caiu 2,71%, o Dow Jones Industrial Average caiu 878 pontos e o Nasdaq Composite caiu 3,58%, registrando a maior queda diária desde abril.
No entanto, o verdadeiro epicentro da crise foram as empresas DAT (Digital Asset Treasury), que mantêm ativos digitais como reservas de tesouraria.
A MicroStrategy, maior detentora corporativa de bitcoin, também viu suas ações despencarem; outras empresas com reservas em cripto sofreram quedas ainda mais acentuadas. De acordo com dados do after-market, os investidores continuam vendendo.
Para essas empresas expostas simultaneamente aos riscos do mercado cripto e do mercado de ações, será que o pior já passou?
Por que as empresas DAT caíram ainda mais?
As empresas DAT enfrentam, primeiramente, o impacto direto no balanço patrimonial. Tomando a MicroStrategy como exemplo, a empresa detém cerca de 639.835 bitcoins; quando o preço do bitcoin cai 12%, isso significa que quase 10 bilhões de dólares em valor de ativos evaporam instantaneamente.
Essas perdas devem ser registradas como "perdas não realizadas" de acordo com as normas contábeis. Embora não seja uma perda real enquanto não houver venda, os números no relatório financeiro são concretos.
Como investidor, você vê o principal ativo de uma empresa se desvalorizando rapidamente. Existe ainda um efeito multiplicador relacionado à confiança do mercado.
No início de 2025, o valor patrimonial líquido (NAV) das ações da MicroStrategy chegou a um prêmio de 2 vezes, mas no final de setembro já havia caído para 1,44 vezes; atualmente está em torno de 1,2.
Em outras empresas, o mNAV está quase retornando a 1, e algumas já caíram abaixo desse valor. Essas mudanças refletem uma dura realidade: a confiança do mercado no modelo DAT está sendo abalada em condições extremas.
Em mercados de alta, os investidores estão dispostos a pagar um prêmio por essas empresas, pois a narrativa é de pioneirismo em inovação cripto. Mas quando o mercado vira, a mesma história se transforma em exposição desnecessária ao risco.
Criptomoedas que não são bitcoin sofreram danos técnicos enormes nesta onda de liquidações alavancadas, algumas chegando a praticamente zero; mesmo altcoins de grande capitalização caíram pela metade ou mais devido à falta de liquidez.
As ações das empresas que detêm esses ativos tornaram-se o principal alvo de venda a descoberto em meio ao agravamento do sentimento do mercado.
Quando o pânico se instala, os investidores precisam reduzir rapidamente suas posições. O mercado de bitcoin opera 24/7, mas grandes vendas impactam fortemente o preço. Em comparação, vender ações como MSTR ou COIN na Nasdaq é muito mais fácil.
Vender centenas de bilhões de dólares em ouro não perturba o mercado, mas vender 70 bilhões de dólares em bitcoin pode causar um colapso de preços e desencadear liquidações em massa; essa diferença de liquidez faz das ações das empresas DAT um canal para retirada rápida de capital.
Pior ainda, muitos investidores institucionais têm limites rígidos de controle de risco. Quando a volatilidade ultrapassa determinado limiar, eles são obrigados a reduzir posições, gostem ou não. E as empresas DAT são justamente alguns dos ativos mais voláteis.
Fazendo uma analogia inadequada, se uma empresa de tecnologia comum está em um barco, as empresas DAT estão como se estivessem amarradas a dois barcos: um navegando nas ondas do mercado de ações e outro lutando na tempestade do mercado cripto.
Quando ambos enfrentam mau tempo ao mesmo tempo, o impacto não é somado, mas multiplicado.
Quem sofreu mais e quem resistiu melhor?
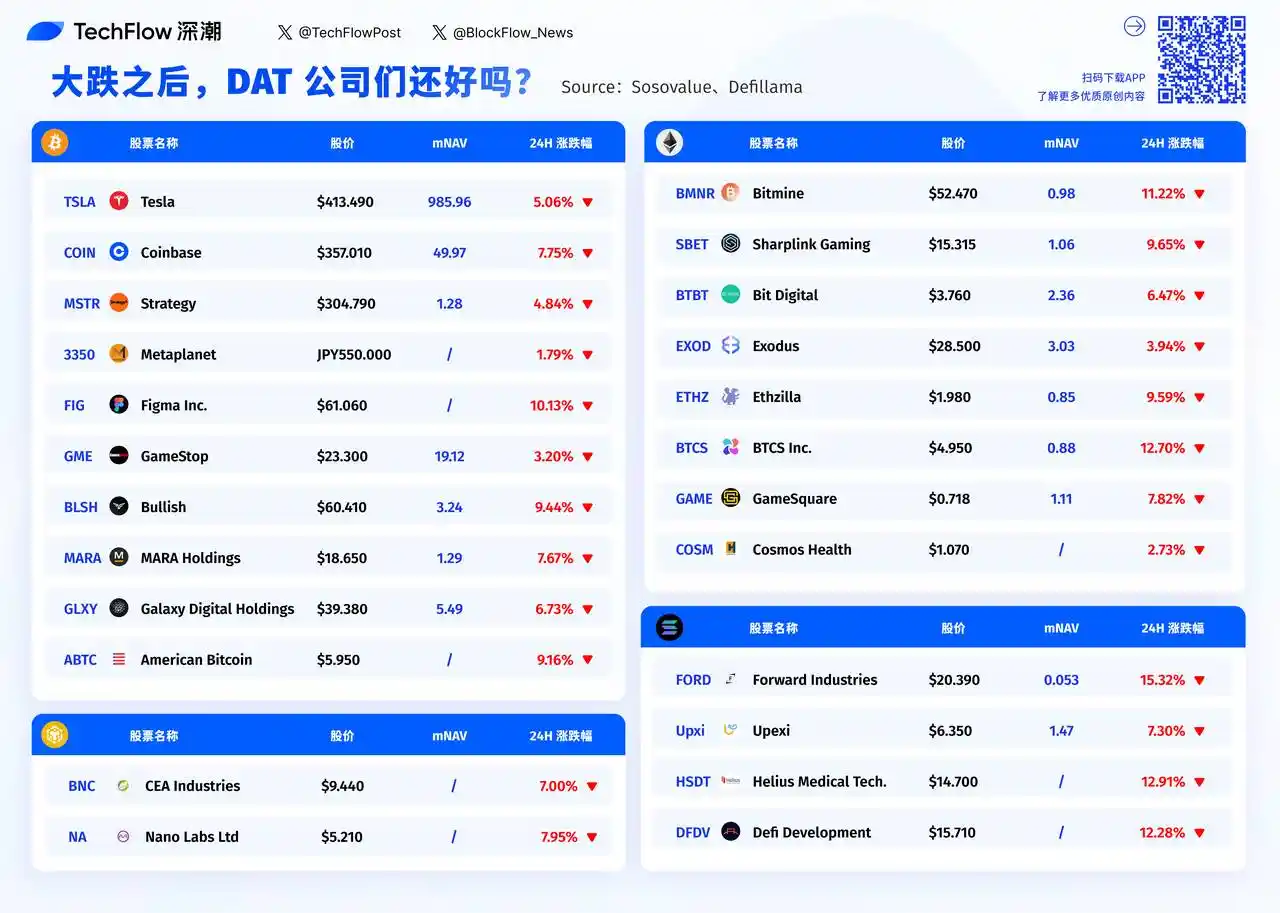
Analisando o ranking de quedas das empresas DAT no pregão anterior, fica claro que quanto menor a empresa, maior a queda.
A Forward Industries caiu 15,32%, com mNAV de apenas 0,053. A BTCS Inc. caiu 12,70%, e a Helius Medical Tech caiu 12,91%.
Essas pequenas empresas, com valor de mercado inferior a 100 milhões de dólares, quase não encontram compradores em meio ao pânico. Em comparação, a MicroStrategy, apesar de ser a maior detentora de bitcoin, caiu apenas 4,84%.
A lógica por trás disso é simples: liquidez.
Quando o pânico chega, o spread das ações de pequena capitalização aumenta drasticamente, e uma ordem de venda um pouco maior pode derrubar o preço das ações.
Nessa lista, a Tesla parece destoar. Caiu 5,06%, quase a menor queda, mas seu mNAV chega a 985,96. Esse número significa que o mercado avalia a Tesla em quase 1000 vezes o valor de suas criptomoedas em carteira.
Isso porque a Tesla, na essência, não é uma empresa DAT; acumular cripto é apenas um negócio secundário. Os investidores compram Tesla por acreditarem no setor de veículos elétricos, e as oscilações do bitcoin têm impacto mínimo em sua avaliação; o mesmo vale para a Coinbase, que caiu 7,75%, mas como exchange, tem receitas reais de taxas.
Por outro lado, para as empresas puramente DAT, a situação é completamente diferente.
O mNAV da MicroStrategy é de apenas 1,28 vezes, negociando praticamente pelo valor dos ativos em cripto. O mNAV da Galaxy Digital é de 5,49 vezes, e da MARA Holdings é de 1,29 vezes. O mercado avalia essas empresas basicamente pelo valor de seus ativos em cripto, com um pequeno prêmio. Quando o mercado cripto desaba, elas não têm outros negócios para amortecer o impacto.
Quando o valor de mercado de uma empresa é praticamente igual ao valor de seus ativos em cripto (mNAV próximo de 1), isso significa que o mercado acredita que, além de acumular cripto, a empresa não tem nenhum valor adicional.
O mNAV da Bitmine é 0,98, e o da American Bitcoin não foi divulgado, mas deve ser igualmente baixo. Essas empresas, na prática, tornaram-se ETFs de bitcoin disfarçados de empresas listadas.
A questão é: agora que existem ETFs reais de bitcoin para comprar, por que os investidores ainda iriam deter cripto indiretamente por meio dessas empresas?
Isso pode explicar por que, em meio ao pânico, as empresas com mNAV baixo caíram ainda mais. Elas assumem tanto o risco dos ativos em cripto quanto o do mercado de ações, sem oferecer nenhum valor adicional.
Em poucas horas, o mercado de ações dos EUA abrirá. Após o período de calmaria do fim de semana, será que o sentimento do mercado vai melhorar? As pequenas empresas DAT que caíram mais de 10% continuarão sendo vendidas ou haverá investidores buscando oportunidades de compra?
Pelos dados, empresas com mNAV abaixo de 1 podem oferecer oportunidades de recuperação, mas também podem ser armadilhas de valor. Afinal, quando um modelo de negócio está sendo questionado, preço baixo nem sempre é motivo para comprar.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Diretor de fundos de hedge da Goldman Sachs: "Opções com prazo zero" estão suprimindo a volatilidade das ações americanas, tecnologia e energia continuam sendo as melhores escolhas
O S&P 500 teve uma volatilidade intradiária inferior a 1% por 27 sessões consecutivas, estabelecendo o recorde de menor volatilidade desde a pandemia. A Goldman Sachs alerta que essa "calmaria" é resultado de estratégias de opções de zero dias que mantêm o mercado artificialmente estável; quando surgir um catalisador, a energia da volatilidade comprimida será liberada de forma concentrada. Ao mesmo tempo, aumentam as expectativas de elevação dos juros em setembro, o sentimento atinge o ponto mais baixo do ano e os riscos de sustentabilidade fiscal permanecem elevados — quanto tempo essa água prestes a ferver ainda vai demorar para entrar em ebulição?
Uma nova tempestade de vendas está chegando? O rival da alta do mercado de IA finalmente aparece – o “âncora do preço de ativos globais” ultrapassa o superlimite de 5%.
Após o rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassar novamente o importante nível de 5%, é mais provável que se inicie um período de disputa prolongada em níveis elevados e aceleração da diferenciação de desempenho dos ativos. Especialmente antes que haja um alívio claro do choque energético e do expressivo déficit fiscal dos EUA em contínua expansão, ainda não estão plenamente reunidas as condições para replicar rapidamente a forte queda nos rendimentos observada no final de 2023.

Anthropic publica novamente: Como será a economia na era da IA?
A equipe de economia da Anthropic lançou um modelo de cenários econômicos para a IA, centrado em três roteiros: crescimento gradual moderado, transformação significativa que dobra o PIB e um cenário extremo com aumento anual de 15%, mas grande desemprego de trabalhadores do conhecimento. O modelo considera o trabalho como “pacotes de tarefas” e analisa os efeitos da IA na ampliação e substituição de diversos tipos de tarefas. A Anthropic destaca que o panorama econômico de 2030 não está decidido e que o essencial será garantir que os benefícios da IA sejam amplamente compartilhados.
"Novo órgão de comunicação da Federal Reserve": Walsh não tem alternativa quanto ao aumento das taxas, a confiança de Trump está sendo testada
Nick Timiraos acredita que, após o CPI de agosto superar as expectativas, a probabilidade de aumento de juros pelo Federal Reserve nesta semana disparou, e a postura dura de Waller em relação à inflação deixou-o praticamente “sem saída”. Se o aumento ocorrer sete semanas antes das eleições, a decisão de Waller será um teste direto de quanto tempo a “confiança” de Trump nele pode durar. Antes, Waller mantinha o equilíbrio entre a Casa Branca e o Federal Reserve com a tática de “falar menos e evitar provocações”, mas após esta reunião, o silêncio não será mais seu escudo.
Preços de criptomoedas
Mais


