
Por que a dificuldade de operar no mercado cripto atualmente está em nível infernal?

Mais de 90% dos criptoativos são essencialmente movidos pela especulação, mas a especulação pura não é um motor perpétuo; quando os participantes do mercado perdem o interesse ou não conseguem mais lucrar continuamente, a demanda especulativa diminui.
Mais de 90% dos ativos cripto são essencialmente impulsionados pela especulação, mas a especulação pura não é um moto perpétuo; quando os participantes do mercado perdem o interesse ou não conseguem obter lucros consistentes, a demanda especulativa desaparece.
Autor: @0xkyle
Tradução: AididiaoJP, Foresight News
Como trader, meu objetivo central sempre foi buscar oportunidades de investimento com alta convicção e potencial de retorno assimétrico. Sou apaixonado por encontrar esse tipo de trade com alto risco-retorno, como Solana a 20 dólares, Node Monkes a 0,1 BTC (que depois subiu para 0,9 BTC), Zerebro com valor de mercado de 20 milhões de dólares, entre outros.
No entanto, hoje em dia, essas oportunidades assimétricas estão cada vez mais raras. Existem muitos motivos para isso, que juntos formam um problema grande e complicado.
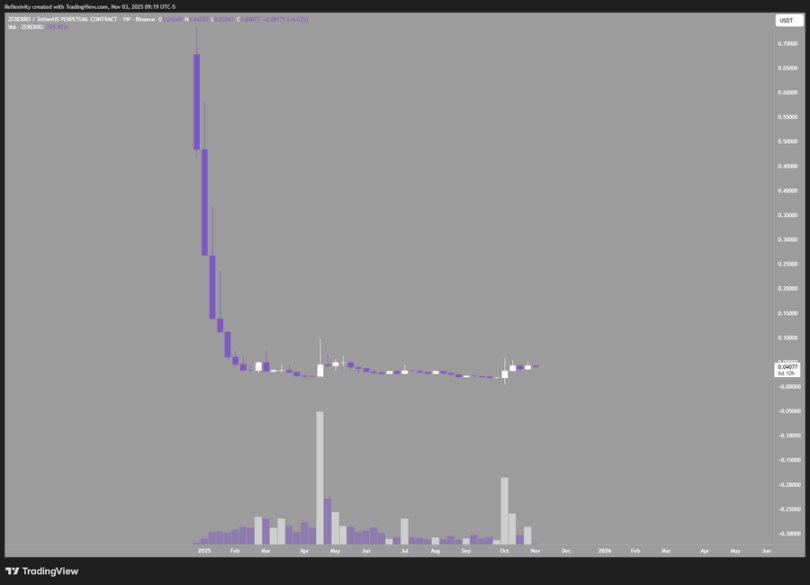
Por exemplo, este gráfico mostra Zerebro, que subiu de um valor de mercado de 20 milhões de dólares para um pico de 700 milhões de dólares, proporcionando um retorno de 30 vezes; mas também caiu 99% do topo, quase voltando ao ponto de partida.
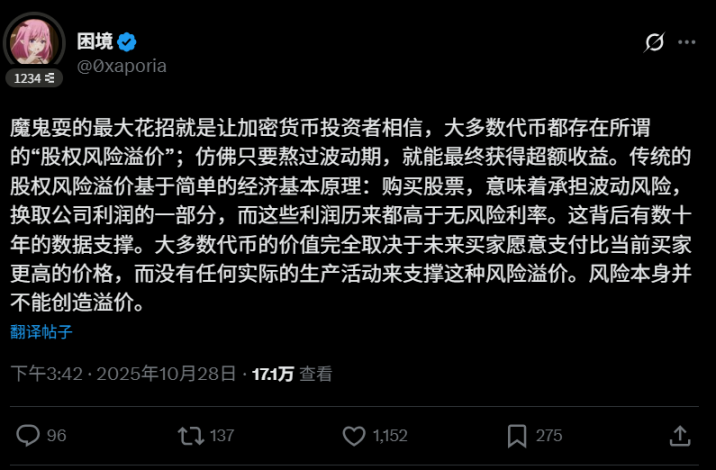
Isso leva ao primeiro problema: é de conhecimento geral que a maioria dos tokens neste setor “eventualmente precisa ser vendido”. Isso cria um ciclo vicioso que impede a criação de ativos de valorização de longo prazo. Mais de 90% dos ativos cripto são essencialmente impulsionados pela especulação, mas a especulação pura não é um moto perpétuo; quando os participantes do mercado perdem o interesse ou não conseguem obter lucros consistentes, a demanda especulativa desaparece. O tweet do usuário @0xaporia foi direto ao ponto:
O segundo problema é a falha estrutural do mercado cripto. O evento do “flash crash” em 10 de outubro expôs isso completamente: as principais exchanges fizeram com que muitos usuários sofressem perdas, mais de 40 bilhões de dólares em contratos em aberto evaporaram instantaneamente, dando a todos os participantes a primeira lição de finanças: se existe a possibilidade de erro, o erro vai acontecer. Esse risco afasta instituições e grandes capitais; já que existe risco de ir a zero, por que arriscar?
O terceiro e o quarto problemas existem há muito tempo: o primeiro é a proliferação diária de novos tokens sendo lançados, o segundo é que esses tokens já nascem com avaliações iniciais muito altas. Cada novo projeto dilui a liquidez geral do mercado, enquanto lançamentos com avaliações elevadas reduzem o espaço de lucro para investidores do mercado aberto. Claro, você pode optar por fazer short, mas se todo o setor depende de lucros com posições vendidas, isso não é saudável no longo prazo.
Existem outros problemas não mencionados, mas os pontos acima são os mais dignos de atenção. Voltando ao tema deste artigo: por que atualmente é difícil encontrar oportunidades assimétricas no mercado cripto?
- Projetos de qualidade são lançados com avaliações muito altas, e os preços já refletem ou até exageram as expectativas
- O excesso de emissão de tokens dilui o valor; hoje surge um L1 perfeito, amanhã aparece outro, levantando dúvidas se todos realmente entregam o que prometem
- A velocidade de iteração do setor é muito rápida, tornando difícil construir convicção de investimento de longo prazo; projetos líderes podem perder a vantagem em um ano
- Problemas estruturais do mercado impedem a entrada de capital; investidores exigem retornos maiores para compensar o risco de ir a zero, e se o retorno real não for suficiente, a lógica de investimento não se sustenta
O mais fatal é que a maioria dos tokens são essencialmente apenas ferramentas de captação de recursos; vendem tokens para financiar operações, mas o verdadeiro valor está concentrado na parte acionária. Esses tokens, que não acumulam valor nem concedem direitos societários, são basicamente instrumentos especulativos de “passa o bastão”, e não investimentos reais.
Esses não são pontos de vista novos. Por que estou repetindo o óbvio? Porque, apesar de todos saberem, ninguém muda a forma de investir. Todos continuam perseguindo novas narrativas e novos hypes, repetindo estratégias ineficazes. Isso é a definição de insanidade: repetir o mesmo comportamento esperando resultados diferentes.
Sigo sempre em busca da próxima oportunidade assimétrica. Se seguir o caminho tradicional, só terei retornos medianos. Acredito que a próxima oportunidade assimétrica em cripto está em:
- Receita de mineração
- Investimento em ações de empresas blockchain
- Tokens de plataformas de exchanges
- Encontrar ativos de valor extremamente subestimados, que de fato existem, mas são raríssimos
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O cenário "Cinderela" pode ter chegado ao fim! Modelo do Citi vira pessimista com ações de tecnologia e capital migra fortemente para setores defensivos
O relatório mais recente do Citi aponta que seu modelo de fluxo de capitais realizou uma retirada decisiva do setor de tecnologia, estabelecendo os setores de materiais, serviços de comunicação e saúde como prioridades para posições longas, enquanto o setor de tecnologia foi colocado em uma área de posição líquida vendida.
Eleições de meio de mandato nos Estados Unidos: como o mercado está vendo hoje
Na eleição de meio mandato dos Estados Unidos, a vitória dos democratas na Câmara dos Deputados já está precificada pelo mercado; a verdadeira variável é o Senado — os democratas precisam conquistar quatro cadeiras líquidas. O cenário de "varredura democrata", que é o mais provável, paradoxalmente é o menos favorável para o mercado de ações, sendo considerado pelo Bank of America como um evento de risco que pode causar uma queda de mais de 10%. O primeiro sinal será visto quando a contagem dos votos começar em Ohio às 8h30 (horário de Pequim) em 4 de novembro, seguida pela divulgação dos votos em Texas, Michigan, Kansas, Iowa e Nebraska a partir das 10h.

Não seguiu os passos da Intel! Receita da AMD no terceiro trimestre supera expectativas, cresce 45%, com quase o dobro de receita em centros de dados; projeção para o quarto trimestre acelera e atinge novo recorde|Relatório Financeiro
A receita da AMD no terceiro trimestre aumentou 15,5% em relação ao recorde estabelecido no segundo trimestre, e o EPS teve um crescimento anual de 74%. A receita de clientes cresceu 7% em comparação ao ano anterior, mas ficou abaixo das expectativas, enquanto a receita de jogos superou as previsões, apesar de uma queda anual de 40%. A receita embarcada ultrapassou as expectativas com um aumento de 29%. O fluxo de caixa livre caiu 64%, chegando a US$ 550 milhões, muito abaixo do esperado, sendo a principal pressão proveniente do aumento quase quatro vezes do estoque, totalizando US$ 3 bilhões. A orientação de receita para o quarto trimestre indica um crescimento anual de 66%, chegando ao valor médio de US$ 17 bilhões, US$ 700 milhões acima das expectativas dos analistas e quase 10% superior à orientação da Intel para o mesmo período. A CEO afirmou que, com a expansão dos sistemas Helios e do CPU Venice, o crescimento no quarto trimestre deverá acelerar ainda mais. Após o fechamento do mercado, as ações subiram quase 10%.
Preços de criptomoedas
Mais


