
Valor patrimonial inflado e restrições de resgate! A atual “crise de crédito privado de PE” é uma nova rodada de “subprime”?

Um pânico está se espalhando pelo mercado de crédito privado. O diretor de investimentos da Fourier Asset Management, Orlando Gemes, emitiu um alerta severo: “Os sinais de perigo que vemos hoje no setor de crédito privado são surpreendentemente semelhantes aos de 2007.”
Ele destacou especialmente o enfraquecimento das cláusulas de proteção dos credores e as cláusulas de liquidez complexas que “mascaram o descompasso entre os ativos que os investidores acreditam possuir e aqueles dos quais realmente podem sair”.
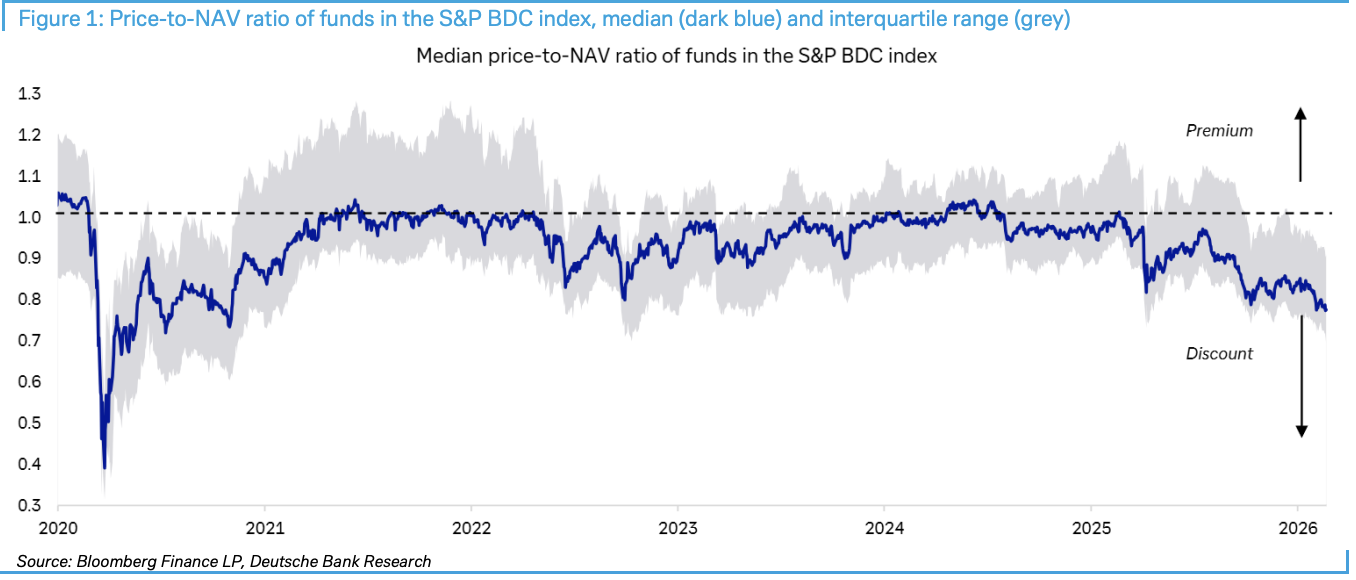
Segundo a Mesa de Negociação Chasing Trends, em 23 de fevereiro, o Deutsche Bank publicou o relatório “Private credit: Smoke, yes, but how much fire?”. O relatório aponta que a razão entre o preço e o valor patrimonial líquido dos fundos componentes do índice S&P BDC caiu para o maior desconto desde o impacto da pandemia de Covid-19, e eventos como as restrições de resgate da Blue Owl e o corte pela metade da avaliação da Breitling só aumentaram o pânico.
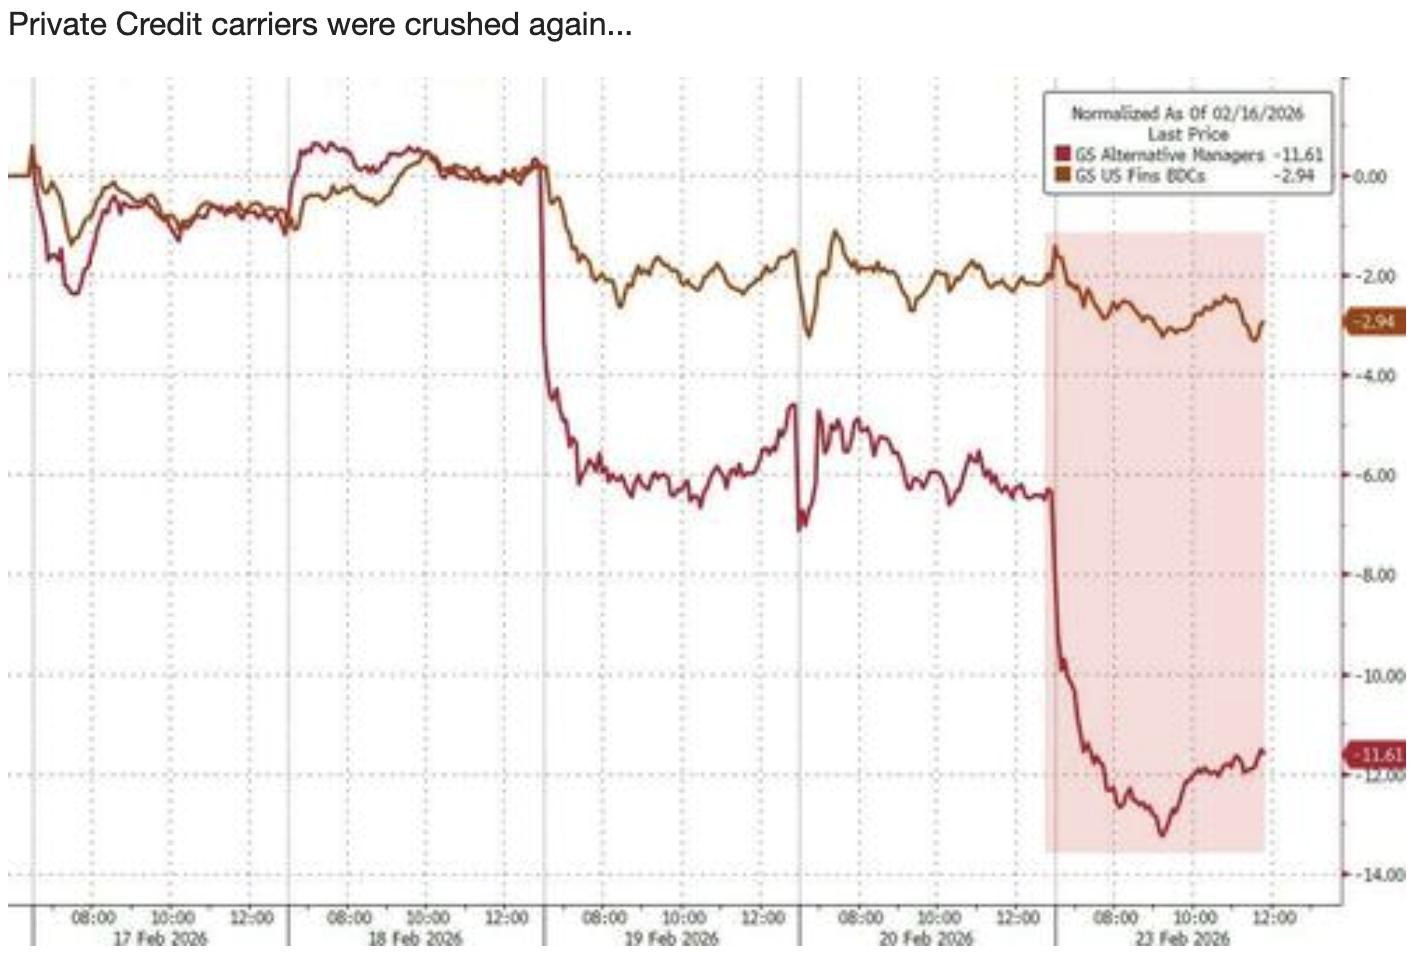 Apesar da recente queda nos preços das ações relacionadas, o Deutsche Bank acredita que, no momento, não existem condições para uma contaminação generalizada do mercado. Atualmente, os investidores precisam monitorar de perto os quatro principais gatilhos: spreads de crédito, lucros corporativos, pressão sobre títulos do governo e mudanças regulatórias, além de reconhecer que os mais de US$ 3 trilhões em “dry powder” (fundos não investidos) podem se tornar um importante amortecedor.
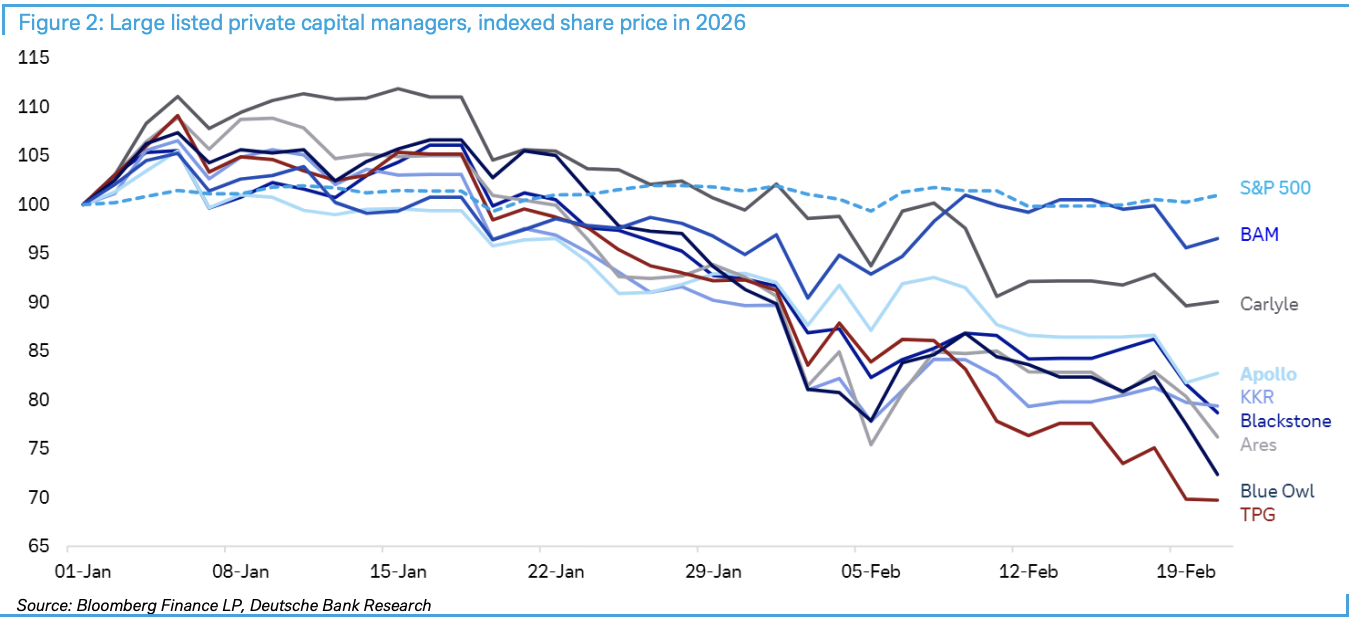
Desconto recorde nos BDCs: O termômetro do pânico de mercado
As Business Development Companies (BDC) estão se tornando o indicador da crise de crédito privado. Dados do Deutsche Bank mostram que essas entidades listadas, altamente expostas a crédito privado e ao setor de software, atingiram o maior desconto em relação ao valor patrimonial líquido desde a pandemia de Covid-19.
O pânico aumentou ainda mais na semana passada. A Blue Owl anunciou restrições de resgate e venda de ativos de um de seus fundos; embora a medida visasse fortalecer a confiança, alguns investidores aproveitaram a oportunidade para vender ativos relacionados ao capital privado. Em seguida, o Financial Times relatou que o proprietário de private equity da Breitling cortou o valor do investimento pela metade, alimentando ainda mais o pânico no mercado.
Instituições financeiras não bancárias: Risco sistêmico subestimado
O que realmente preocupa é a crescente participação das intermediárias financeiras não bancárias (NBFI) no sistema financeiro. Um estudo recente do Federal Reserve de Nova York destacou os riscos do crescimento das NBFI para os bancos. Dados-chave mostram que as NBFI atualmente representam mais de 50% dos ativos financeiros globais, enquanto nos EUA essa proporção chega a 60%.
O mecanismo de transmissão de risco merece atenção: embora os bancos tenham reduzido a exposição direta à economia real desde a crise financeira, eles ainda estão indiretamente expostos por meio de obrigações com as NBFI. Especificamente, os bancos concedem empréstimos sênior às NBFI, que então concedem empréstimos subordinados a outros tomadores. Essa estrutura de múltiplos níveis pode causar efeitos em cadeia caso surjam problemas.
A vice-presidente do Federal Reserve, Bowman, apontou que, antes da crise financeira, os bancos concediam 60% dos empréstimos hipotecários, mas essa proporção caiu quase pela metade desde então, com tomadores migrando para instituições não bancárias.
US$ 3 trilhões em “dry powder”: Salvação ou paliativo?
O Deutsche Bank acredita que, no momento, há mais de US$ 3 trilhões em “dry powder” no mercado de capital privado, recursos suficientes para lidar com os problemas financeiros recentes, pois a grande maioria dos grandes empréstimos privados é concedida por grandes instituições. Essas instituições são altamente diversificadas e influentes, e seus investidores dificilmente recusariam chamados de capital.
Mas a situação no mercado intermediário é completamente diferente. Muitas instituições de mercado intermediário dependem fortemente de investimentos em software, que sofreram quedas recentes, e têm baixa diversificação, sendo o elo mais vulnerável no momento.
Quatro indicadores: O ponto crítico para o desencadeamento da crise
O Deutsche Bank aponta claramente que, para que o cenário negativo se concretize e haja contágio para os bancos, é necessário deterioração do contexto econômico e de mercado. Especificamente, deve haver alguma combinação dos seguintes eventos:
-
Spreads de crédito e/ou taxas de juros subindo abruptamente
-
Contração substancial dos lucros corporativos
-
Pressão preocupante no mercado de títulos do governo, especialmente em leilões de dívida
-
Mudanças regulatórias ou de exigência de capital bancário relacionadas à exposição ao mercado privado
A conclusão principal é: atualmente, nenhum desses quatro indicadores atingiu um nível que represente perigo ao mercado de capital privado, no que diz respeito ao potencial de contágio e destruição mais ampla do mercado.
Diagnóstico atual: Há fumaça, mas pouco fogo
O Deutsche Bank classifica o momento atual como “muita fumaça, mas fogo ainda indefinido”, enfatizando que não se deve equiparar flutuações de liquidez a colapso de crédito. Além disso, investidores frequentemente confundem problemas específicos de alguns investimentos com tendências de mercado mais amplas, um erro típico de “correlação, não causalidade”.
Apesar da venda baseada em IA motivada por preocupações com a disrupção de longo prazo nas empresas de software, a maioria dessas empresas provavelmente ainda manterá seus clientes e lucros, de modo que, a curto prazo, haverá fluxo de caixa suficiente para pagar credores.
Mais importante, considerando o desempenho robusto dos mercados de ações e crédito, lucros corporativos saudáveis, mercado de trabalho resiliente nos EUA e uma economia global geralmente estável, ainda não estão presentes as condições para uma queda acentuada de confiança.
Para os investidores, é necessário monitorar de perto, a curto prazo, os quatro indicadores citados pelo Deutsche Bank e se o “desconto sobre o valor patrimonial” em veículos como BDC continuará se espalhando. Quando o desconto passa de um sentimento para uma restrição real na cadeia de financiamento, aí sim o risco deixa de ser localizado e começa a se propagar.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Após o fechamento de um importante oleoduto de desvio, Arábia Saudita estaria buscando aumentar exportações de petróleo pelo Estreito de Ormuz
Após o ataque na Arábia Saudita na semana passada, o oleoduto leste-oeste, que anteriormente transportava até 5 milhões de barris de petróleo por dia, foi fechado. O Ministro de Energia dos EUA afirmou que espera que o oleoduto retome as operações em breve, mas autoridades locais dizem que a recuperação pode levar semanas. As exportações de petróleo da Arábia Saudita em agosto diminuíram para 3 milhões de barris por dia, o menor nível em pelo menos nove anos, com aumento registrado em setembro. O Irã informou que, a pedido da Arábia Saudita, foi adiada a reunião sobre transporte marítimo em Ormuz, planejada para esta segunda-feira entre países do Golfo. Trump declarou que o Irã está ansioso e precisa urgentemente de um acordo, e que decidirá se os Estados Unidos participarão, mantendo uma atitude aberta.
Os fundos de hedge acabaram de reconstruir posições compradas em tecnologia, mas o suporte chave do Nasdaq já começou a enfraquecer
O índice Nasdaq 100 está se aproximando da faixa inferior da zona de consolidação de vários meses; os futuros romperam a linha de tendência de alta e a média móvel de 100 dias, indicando fraqueza técnica. Hedge funds haviam comprado massivamente ações de tecnologia, com posições concentradas aumentando o risco de queda. Controvérsias sobre a segurança da IA e riscos de fornecimento de energia atuam como catalisadores duplos. Se o suporte chave for perdido e o mercado permanecer com baixa percepção de risco, a volatilidade pode ser reavaliada.
O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa 5%! "Profeta" alerta: a liquidação ainda não acabou
Steven Barrow, chefe de estratégia G10 do Standard Bank, que foi o primeiro a prever 5% em fevereiro deste ano, elevou sua previsão para o rendimento dos títulos do Tesouro dos EUA de 10 anos para 5,2% até o final do ano e espera que suba ainda mais para 5,3% no primeiro trimestre de 2027. Ele afirmou que as pressões nas cadeias de suprimentos, as mudanças climáticas e as restrições da política de imigração dos EUA na oferta de mão de obra estão se tornando mais fortes do que nunca. Ao mesmo tempo, o índice do dólar registrou um ganho diário máximo de 0,6%, podendo alcançar seu melhor desempenho diário desde 17 de junho.
Avançando contra a tempestade de "desaceleração da IA"? Rumores indicam que a Kioxia planeja levantar pelo menos 10 bilhões de dólares em uma oferta pública inicial nos EUA
Kioxia está supostamente considerando levantar US$ 10 bilhões por meio de uma oferta pública nos Estados Unidos.

Preços de criptomoedas
Mais


