
Mercado de títulos: comportamento de alocação reaparece

No dia 7 de janeiro deste ano, discutimos a possibilidade de mudança no mercado de títulos (veja em “Conversando sobre o mercado de títulos no início do ano”), e olhando para trás, foi uma boa oportunidade de compra. Vale notar que, com o aumento das taxas de juros de longo prazo, o comportamento de alocação por parte de bancos e seguradoras voltou a ocorrer recentemente.O retorno desse comportamento de alocação indica que as taxas de juros estão próximas do ponto mais alto deste ciclo?
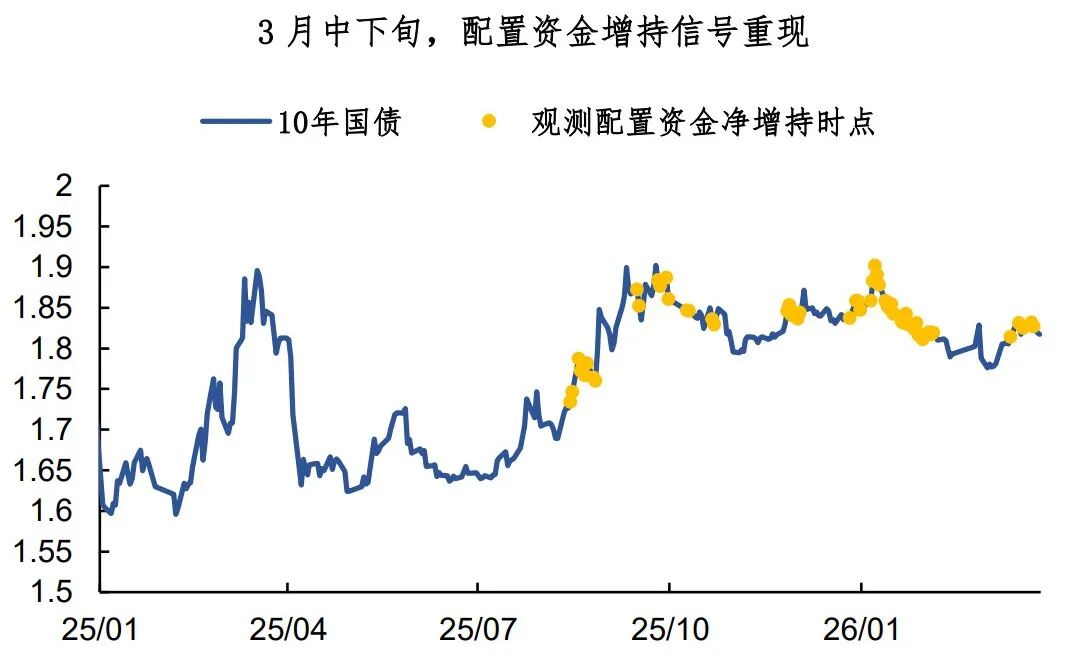
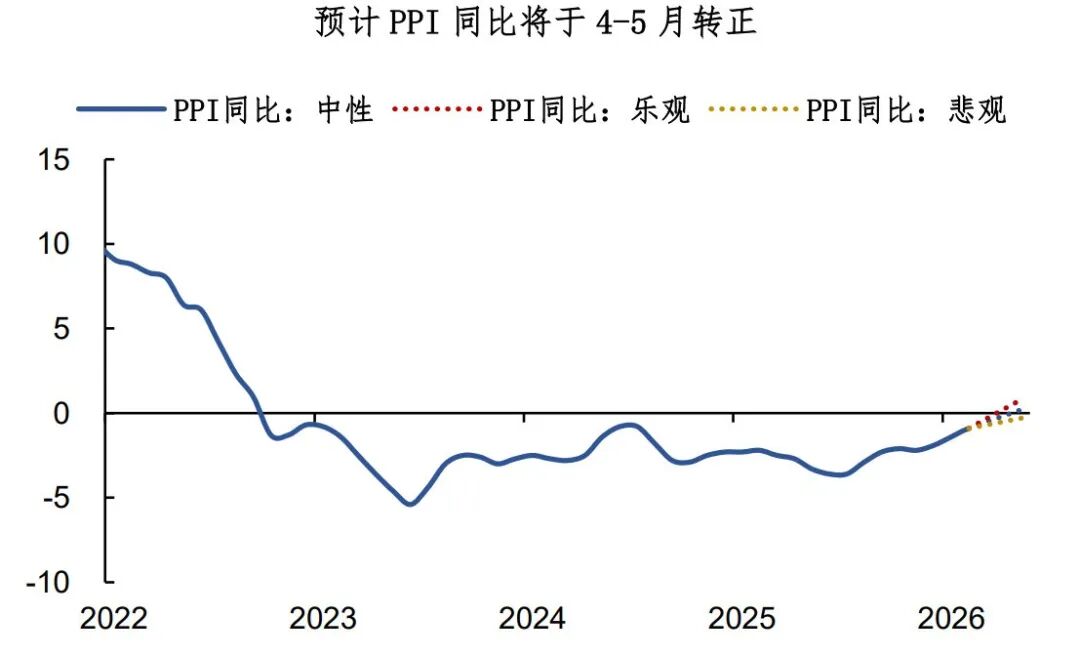
Para resolver essa questão, é preciso entender primeiro as razões do ajuste atual no mercado de títulos.Desde março, o aumento das taxas de longo prazo tem refletido principalmente a precificação das expectativas de inflação.Com o impacto do aumento do preço do petróleo após o conflito entre Irã e Israel tornando-se mais evidente, há espaço para nova valorização de preços de produtos industriais, e estima-se que o PPI anualizado possa ficar positivo em abril ou maio.
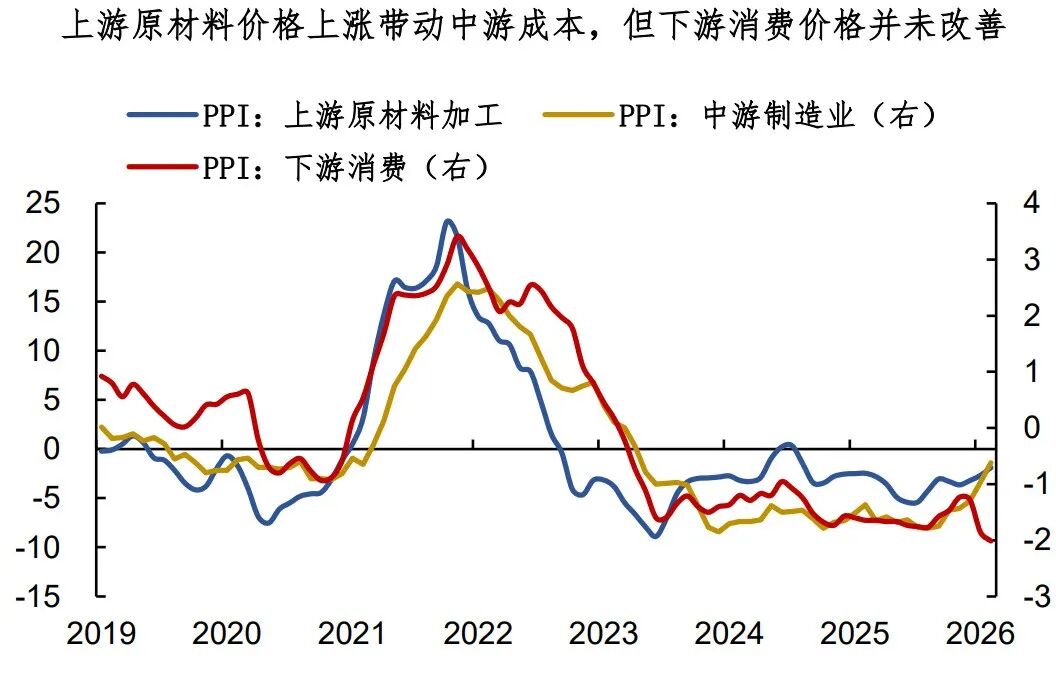
No médio prazo, a “inflação importada” ainda não levou à recuperação dos preços de bens de consumo, o que dificulta influenciar o centro das taxas de juros via política monetária.Do ponto de vista das famílias, dados como renda, emprego, varejo, vendas de imóveis e crédito são neutros ou levemente negativos, então a política monetária de apoio precisa ser mantida; a implementação da flexibilidade monetária é só questão de tempo.
Já que a direção da política monetária não mudou e as taxas dos títulos permanecem oscilando dentro de um intervalo, o retorno do comportamento de alocação ainda é um sinal importante.Do ponto de vista da relação de preços, uma taxa de juros dos títulos públicos de 10 anos entre 1,8% e 1,9% já está próxima do rendimento real referente a empréstimos, o valor da alocação volta a subir. Claro, a sustentabilidade dessa alocação após o encerramento do trimestre ainda precisa ser observada, mas ao menos os preços de longo prazo atualmente têm certa atratividade.
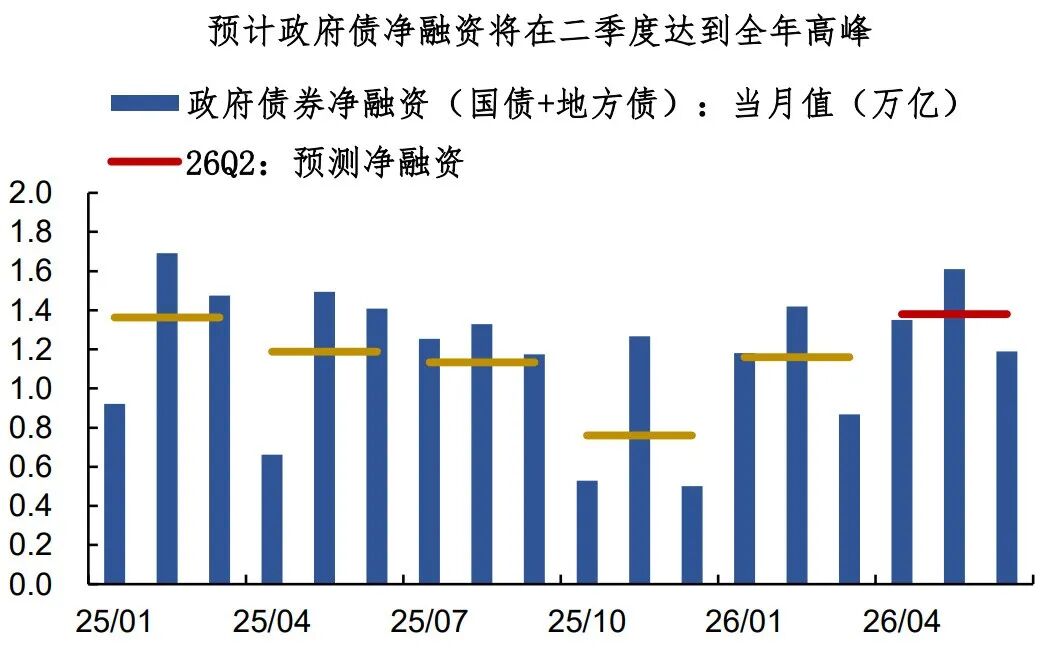
No ritmo, vale prestar atenção ao avanço fiscal daqui para frente, especialmente após o início da emissão de títulos públicos especiais de ultraprazo, o impulso fiscal pode atingir seu pico por volta de maio.Os exercícios fiscais de 2025 e 2026 já têm algum adiantamento, e analisando fatores como planejamento de emissão e volume de vencimento, o financiamento líquido da dívida pública no segundo trimestre (estimado em 4,2 trilhões) deve alcançar o pico anual.
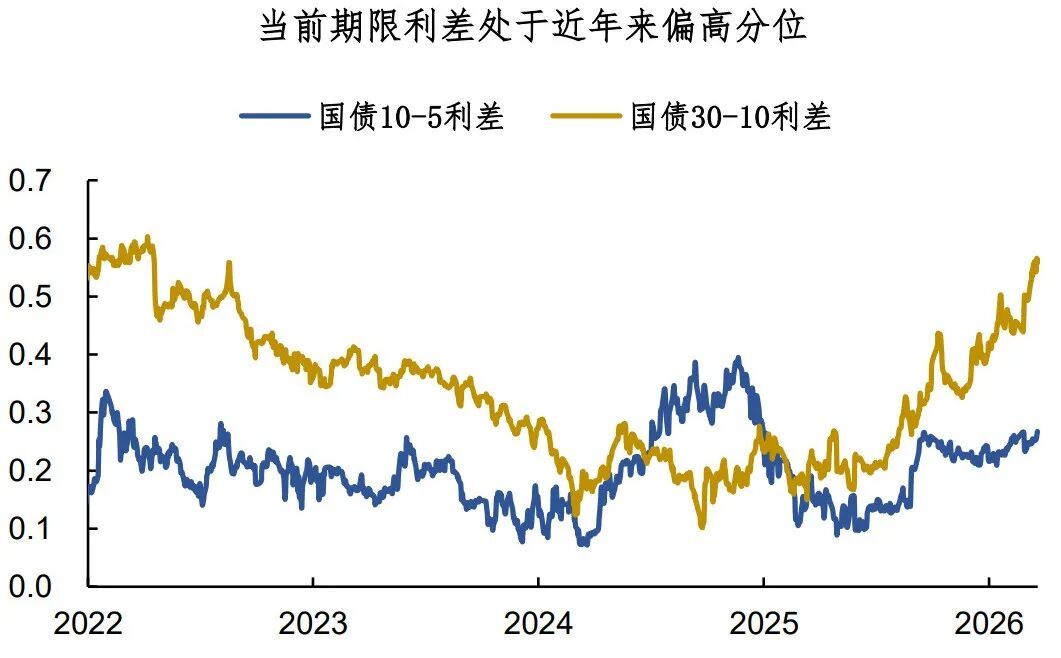
No geral, acreditamos que fatores de inflação e política fiscal vão sustentar um spread de prazo elevado no médio prazo, mas em termos de ritmo, o mercado de títulos em abril não é pessimista.A postura da política monetária permanece, e a arbitragem em títulos de médio prazo (como títulos públicos de 5-7 anos) é uma escolha interessante.
Resumo do compartilhamento de hoje:
1. Com o aumento das taxas de longo prazo, o comportamento de alocação das instituições apareceu novamente. Já que a direção da política monetária não mudou, as taxas dos títulos seguem oscilando e o comportamento de alocação ainda indica um sinal importante.
2. Estimamos que o PPI anualizado pode ficar positivo em abril ou maio, o impulso fiscal deve atingir seu pico por volta de maio, ambos sustentando o spread de prazo em termos estruturais; atualmente, o spread entre os títulos públicos de 30-10 anos e 10-5 anos está em patamares historicamente elevados.
3. Em termos de ritmo, o mercado de títulos em abril não é pessimista. A postura da política monetária permanece e a arbitragem em títulos de médio prazo (como títulos públicos de 5-7 anos) é uma boa opção.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Diretor de fundos de hedge da Goldman Sachs: "Opções com prazo zero" estão suprimindo a volatilidade das ações americanas, tecnologia e energia continuam sendo as melhores escolhas
O S&P 500 teve uma volatilidade intradiária inferior a 1% por 27 sessões consecutivas, estabelecendo o recorde de menor volatilidade desde a pandemia. A Goldman Sachs alerta que essa "calmaria" é resultado de estratégias de opções de zero dias que mantêm o mercado artificialmente estável; quando surgir um catalisador, a energia da volatilidade comprimida será liberada de forma concentrada. Ao mesmo tempo, aumentam as expectativas de elevação dos juros em setembro, o sentimento atinge o ponto mais baixo do ano e os riscos de sustentabilidade fiscal permanecem elevados — quanto tempo essa água prestes a ferver ainda vai demorar para entrar em ebulição?
Uma nova tempestade de vendas está chegando? O rival da alta do mercado de IA finalmente aparece – o “âncora do preço de ativos globais” ultrapassa o superlimite de 5%.
Após o rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassar novamente o importante nível de 5%, é mais provável que se inicie um período de disputa prolongada em níveis elevados e aceleração da diferenciação de desempenho dos ativos. Especialmente antes que haja um alívio claro do choque energético e do expressivo déficit fiscal dos EUA em contínua expansão, ainda não estão plenamente reunidas as condições para replicar rapidamente a forte queda nos rendimentos observada no final de 2023.

Anthropic publica novamente: Como será a economia na era da IA?
A equipe de economia da Anthropic lançou um modelo de cenários econômicos para a IA, centrado em três roteiros: crescimento gradual moderado, transformação significativa que dobra o PIB e um cenário extremo com aumento anual de 15%, mas grande desemprego de trabalhadores do conhecimento. O modelo considera o trabalho como “pacotes de tarefas” e analisa os efeitos da IA na ampliação e substituição de diversos tipos de tarefas. A Anthropic destaca que o panorama econômico de 2030 não está decidido e que o essencial será garantir que os benefícios da IA sejam amplamente compartilhados.
"Novo órgão de comunicação da Federal Reserve": Walsh não tem alternativa quanto ao aumento das taxas, a confiança de Trump está sendo testada
Nick Timiraos acredita que, após o CPI de agosto superar as expectativas, a probabilidade de aumento de juros pelo Federal Reserve nesta semana disparou, e a postura dura de Waller em relação à inflação deixou-o praticamente “sem saída”. Se o aumento ocorrer sete semanas antes das eleições, a decisão de Waller será um teste direto de quanto tempo a “confiança” de Trump nele pode durar. Antes, Waller mantinha o equilíbrio entre a Casa Branca e o Federal Reserve com a tática de “falar menos e evitar provocações”, mas após esta reunião, o silêncio não será mais seu escudo.
Preços de criptomoedas
Mais


