
O dólar onshore está começando a ficar apertado?

Morning FX
Nos últimos dias, os pontos de swap no curto prazo do USDCNY vêm caindo continuamente e, mesmo após o final do trimestre, a situação de aperto na liquidez do dólar não foi aliviada. O swap overnight de um dia chegou a cair para menos de -6 pips, e até mesmo os financiadores habituais começaram a reter dólares, indicando uma tensão nos recursos de dólares dentro do país.
Na quinta-feira, o ponto de swap de um dia do USDCNY O/N chegou a -6.5 pips dentro do país. Considerando a taxa overnight DR001 do yuan de 1,26%, a taxa implícita do dólar overnight surpreendentemente atingiu 4,67%, quase 100 pontos-base acima da taxa overnight sofr de 3,68%.
Por que o dólar ficou repentinamente tão apertado?
1. Os dólares foram usados para comprar títulos do Tesouro americano
Desde o ano passado, com o rendimento doméstico sendo cada vez mais reduzido, as instituições financeiras aumentaram os investimentos em títulos do exterior. Considerando a taxa de juros do dólar overnight atual, comprar títulos do Tesouro americano de 10 anos com rendimento acima de 4% tornou-se uma estratégia muito atraente de arbitragem de cupom.
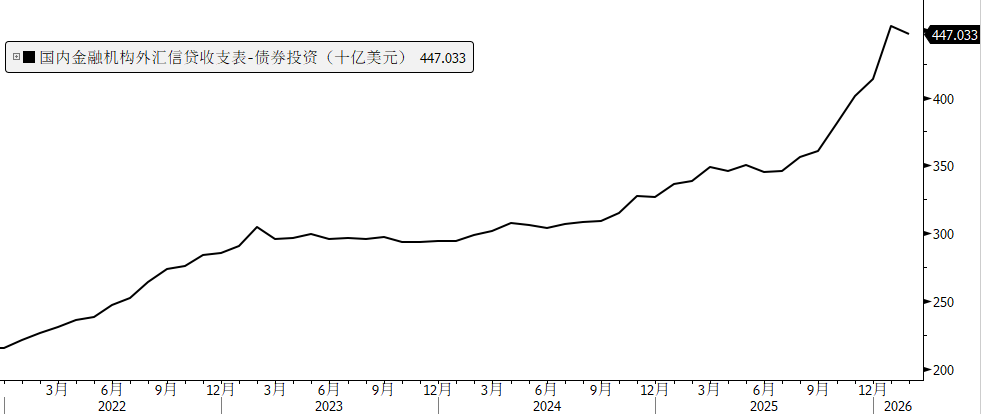
Pelos dados publicados pelo Banco Central nas tabelas de receitas e despesas de crédito cambial das instituições financeiras, pode-se observar que o item de investimento em títulos aumentou mais de 1.000 bilhões de dólares desde julho de 2025. Só em janeiro deste ano, o aumento líquido mensal foi de 39,3 bilhões de dólares; em fevereiro, houve uma ligeira queda, e os números de março ainda não foram publicados, mas, com a alta significativa dos rendimentos dos títulos globais em março, provavelmente muitas instituições realizaram novas compras.
2. Aumento nas reservas cambiais do Banco Central, reduzindo o pool de dólares doméstico
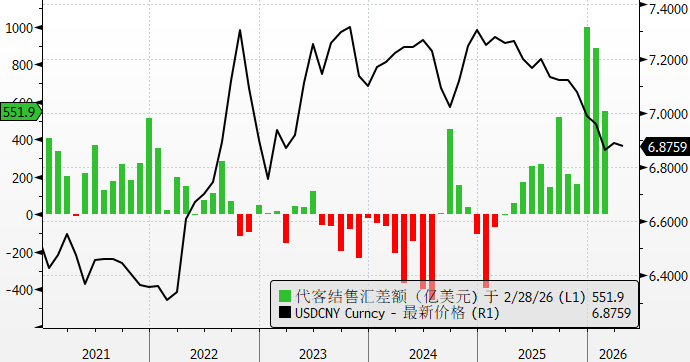
Desde dezembro do ano passado, o volume de liquidação de câmbio das empresas domésticas aumentou significativamente. Como essa liquidação afeta a liquidez do dólar dentro do país? É preciso distinguir duas situações:
Liquidação de câmbio pelas empresas vendendo dólares → bancos comerciais compram dólares passivamente →
1) Se as reservas cambiais permanecem inalteradas, o pool de dólares no sistema bancário permanece igual;
2) Se as reservas cambiais aumentam, o pool de dólares no sistema bancário diminui.
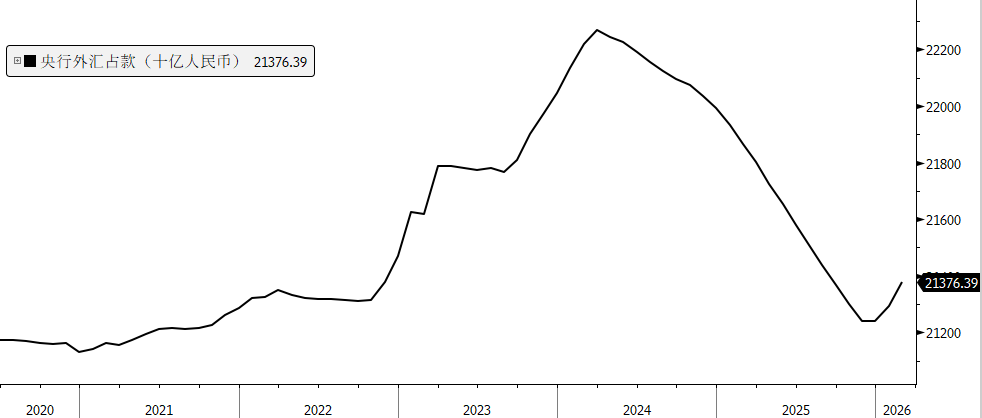
Desde o início deste ano, as reservas cambiais aumentaram em 137,2 bilhões de yuans, cerca de 20 bilhões de dólares, provocando um efeito de drenagem nos dólares domésticos.
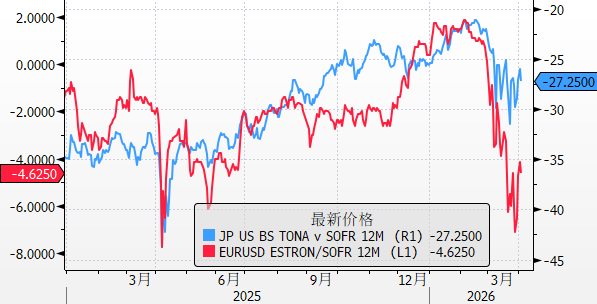
3. Influência dos pontos de swap da USDCNH offshore Nos últimos dias, os pontos de swap no curto prazo do USD/CNH nos mercados offshore estiveram abaixo dos swaps do USD/CNY doméstico, atravessando o final de março, o USDCNH TN de um dia chegou a -6 pips, a liquidez do CNH também estava extremamente folgada, e considerando a taxa overnight sofr do dólar de 3,68%, a taxa implícita do CNH overnight era de apenas 0,55%. A queda dos swaps offshore também teve certo impacto perturbador nos swaps domésticos. 4. Sentimento de aversão ao risco devido à guerra causa certa tensão global nos recursos de dólar Normalmente, medimos a intensidade da escassez de dólares no exterior pelo ( Cross-currency Swap Basis , CCS basis ). Instituições fora dos EUA podem usar FX SWAP ou CCS para trocar suas moedas locais por dólares, e o sinal e magnitude do basis refletem diretamente o custo de conversão. Olhando o basis de swap de 1 ano de outras moedas (euro, iene), ao final de março houve uma certa tensão nos dólares offshore, mas após o início de abril, a liquidez foi restaurada. A partir do final de março, também houve um certo grau de tensão de dólares offshore, mas após o início de abril, a liquidez se recuperou.
Em resumo, o mercado doméstico de swaps neste ano é um verdadeiro contraste em relação ao ano passado: durante os períodos de fechamento mensal e trimestral de 2023, o dólar era extremamente folgado, enquanto este ano mostra forte tensão na moeda. Na visão do autor, há quatro razões principais que influenciam esse movimento: saída de dólares para compra de títulos, aumento nas reservas cambiais do Banco Central, queda dos pontos de swap da USDCNH offshore e a tensão global provocada pela guerra.
Entretanto, a liquidez do dólar no exterior ainda é globalmente abundante e os indicadores não mostram sinais de alerta evidentes. Caso a tensão geopolítica se alivie e o sentimento de risco se dissipe, espera-se que a liquidez doméstica de dólares acompanhe a melhora da liquidez internacional.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Relatos indicam que o Banco Central do Reino Unido planeja suspender a venda de títulos de longo prazo, o mais agressivo "redutor de balanço" entre a tempestade global de títulos está pisando no freio.
Vender uma vez perde metade, o Banco Central do Reino Unido coloca um freio na política de aperto quantitativo.

O aumento das taxas pelo Federal Reserve na quinta-feira é quase um consenso; por que o Standard Chartered se recusa a “render-se”?
O Standard Chartered acredita que as pressões centrais da inflação podem estar sendo superestimadas e que o aumento das taxas de juros continua sendo uma "escolha política equivocada": as tarifas elevaram o PCE em cerca de 0,7 ponto percentual, mas o impacto deve diminuir; o núcleo supercentral do CPI já retornou a uma faixa normal, e a pressão do lado do consumo é limitada. Em julho, apenas três membros votantes apoiaram o aumento das taxas, e os dados atuais ainda não são suficientes para convencer mais membros a mudarem de posição. O mais razoável seria aguardar o impacto das tarifas e a revisão dos dados passarem antes de julgar a tendência da inflação.
No momento em que o rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa 5%, o rendimento dos títulos japoneses também cai abaixo de 3%, aumentando a pressão sobre o mercado global de títulos!
O mercado global de títulos está em alerta, com os rendimentos dos títulos dos EUA ultrapassando 5%, atingindo o maior nível desde 2007, enquanto os títulos japoneses atingem o pico mais alto em 30 anos. O aumento dos preços do petróleo, a inflação elevada e o enorme endividamento estão pressionando o mercado, desencadeando uma onda de vendas. Instituições alertam: 5% não é o limite, 6% já está no horizonte! Com as decisões dos bancos centrais dos EUA e do Japão previstas para esta semana, uma tempestade de ativos ainda mais intensa pode estar apenas começando.
Negociação de IA desacelera! Goldman Sachs alerta para a maior divergência de negociação de momentum em 5 anos, com capital migrando de chips para softwares
O Goldman Sachs alertou que as negociações com IA estão enfrentando um teste estrutural, com uma divergência extrema entre o desempenho do momentum de 3 meses e de 12 meses, atingindo o maior nível em cinco anos, e o índice de IA recuando cerca de 45% desde sua máxima. Ao mesmo tempo, os fluxos de capital estão migrando de semicondutores para software, acelerando a diferenciação dos fatores de momentum. O Goldman Sachs acredita que, caso essa tendência persista, a histórica correlação elevada entre IA e momentum poderá enfraquecer progressivamente.
Preços de criptomoedas
Mais


