
Análise dos dados macroeconômicos de julho: continuação do padrão em K

Meu novo livro “Atravessando a Armadilha da Taxa de Juros Natural” já foi publicado, para a apresentação vejaaqui eaqui. As ilustrações coloridas do livro estão disponíveisaqui.Recomendo comprar a edição original nas lojas Tmall ou JD.com.
Às 15h00 de 17 de agosto de 2026 (UTC+8), o Departamento Nacional de Estatísticas divulgou os dados de indústria, consumo e imóveis referentes a julho. Aqui segue uma análise simples.
1. Continuidade do padrão K na indústria
O valor agregado da indústria acima da escala, tanto no comparativo anual como acumulado, pode ser visto na Figura 1. Em julho, o comparativo anual para o mês ficou em 4,5% e o acumulado anual em 5,3%, ambos em tendência de queda.
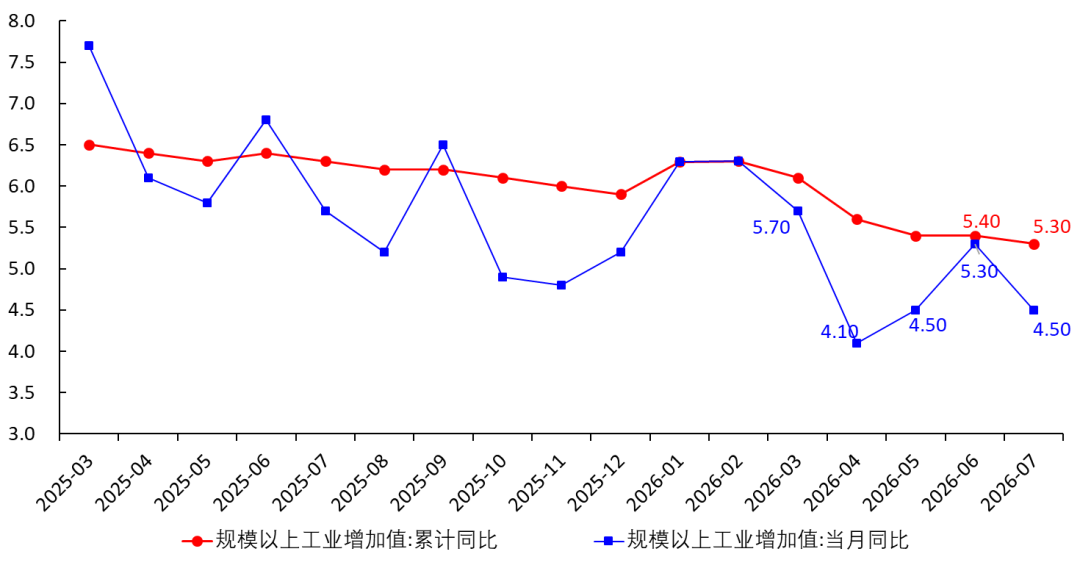
Figura 1 Crescimento do Valor Agregado da Indústria
Com o ajuste sazonal dos dados de janeiro de 2021 a julho de 2026, temos a Figura 2. Em julho, o crescimento anual ajustado foi de 4,89%, ficando abaixo da linha de tendência (linha verde) por quatro meses consecutivos. Ou seja, a produção industrial está fraca, enquanto o crescimento anual do PPIRM e do PPI também deveria apresentar tendência de queda (o que de fato ocorre).
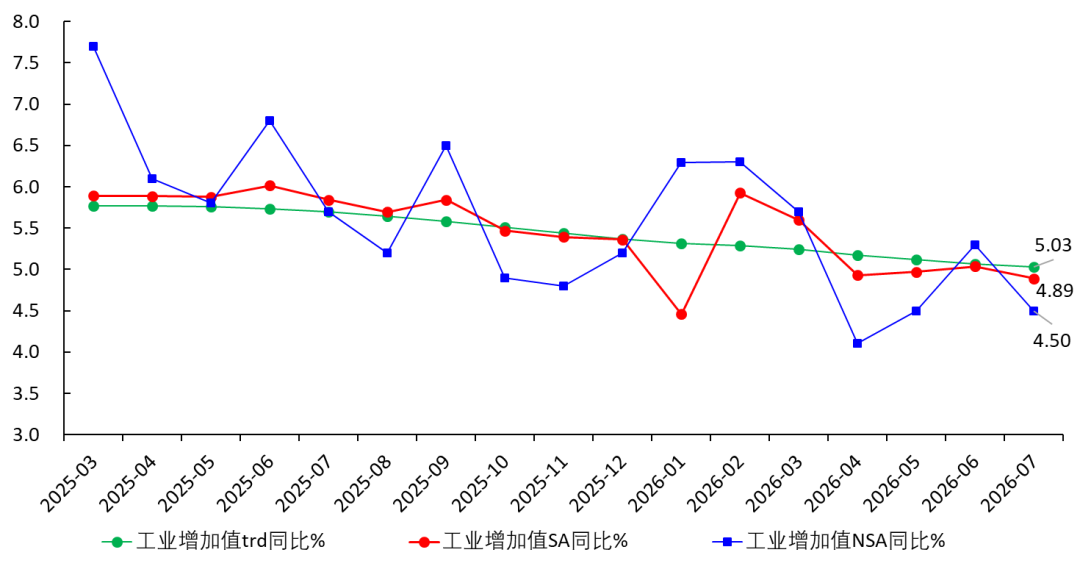
Figura 2 Crescimento do Valor Agregado da Indústria com Ajuste Sazonal
Enquanto o crescimento geral da produção industrial segue em queda, o crescimento das indústrias tradicionais é lento, a mineração apresenta crescimento negativo (Figura 3). Contudo, ao mesmo tempo, a indústria de equipamentos cresce rapidamente (crescimento anual de 12,3% em julho), com setores como eletrônicos, ferrovias, navegação, aeroespacial, instrumentos e equipamentos especiais todos apresentando crescimento de dois dígitos. O valor agregado da indústria de alta tecnologia cresceu 16,9% em julho. Assim, indústria de equipamentos e de alta tecnologia mostram trajetória K em contraste com os setores tradicionais. Quanto mais rapidamente estas indústrias substituírem as tradicionais como pilares da economia, mais rapidamente a economia e o emprego se estabilizarão.
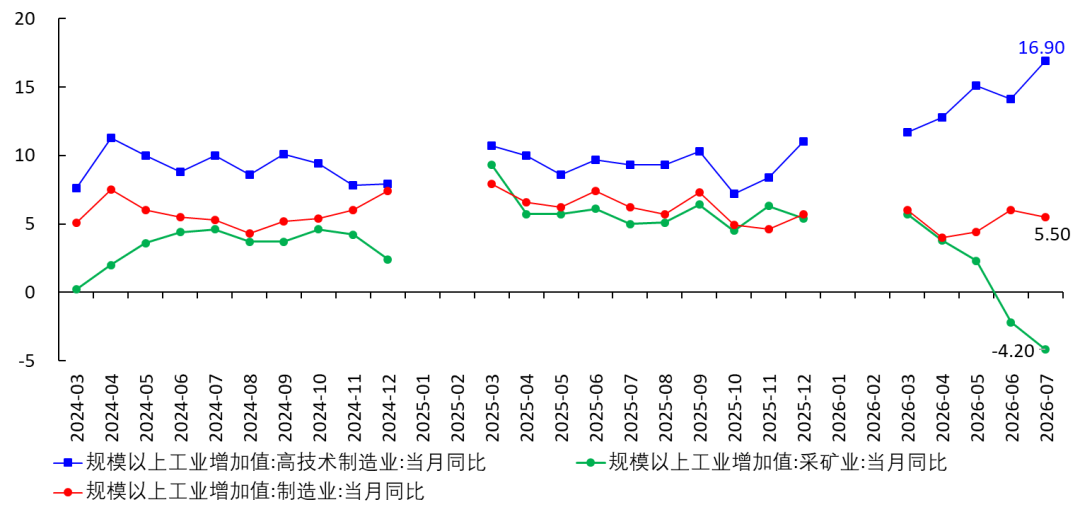
Figura 3 Valor Agregado da Indústria Anualizado em Trajetória K (%)
2. Crescimento Acumulado do Investimento em Ativos Fixos
O acumulado anual do investimento em ativos fixos por categoria segue, como deslizar num toboágua do parque aquático Maya comendo chocolate Dove.
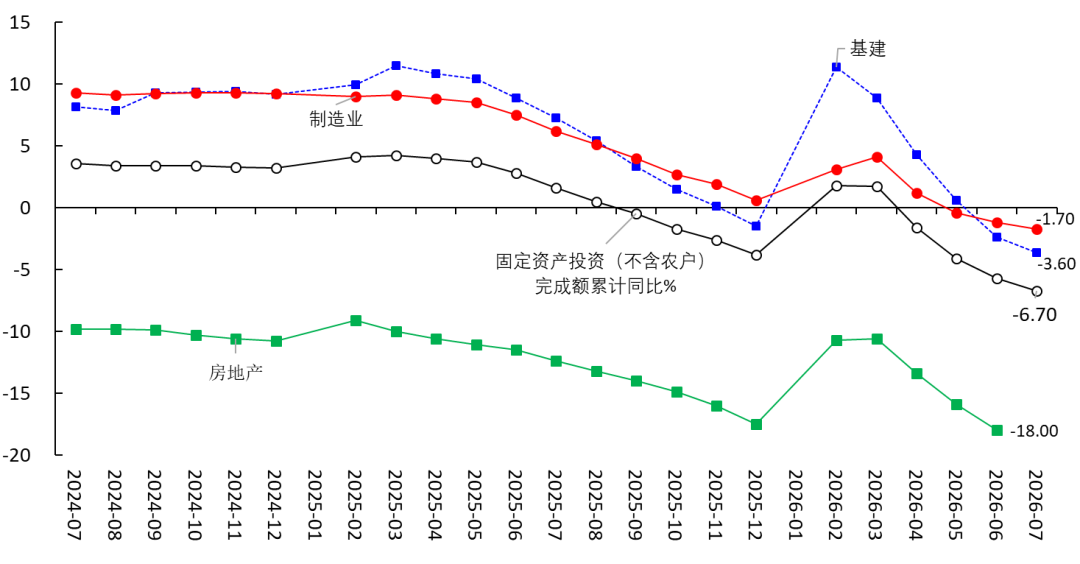
Figura 4 Crescimento Acumulado Nominal do Investimento em Ativos Fixos (%)
Na verdade, isso é normal. Pela minha estimativa, a taxa de juro natural (retorno marginal do capital físico) está em torno de 1,2-1,3%, enquanto a taxa real de juros para empresas (taxa média de empréstimos menos o CPI) está acima de 2%. Com o CPI anual eventualmente voltando para a faixa de 0%, a taxa de juro real ainda deve subir gradualmente, ou seja, o custo de financiamento é superior ao retorno do investimento.
Nesse cenário, na maioria das empresas, principalmente as tradicionais, não compensa investir em ativos fixos; a opção racional é reduzir investimentos e emprestar o dinheiro para setores de alta tecnologia com maior retorno marginal. Essa lógica é detalhada no meu livro “Atravessando a Armadilha da Taxa de Juros Natural”.
Ou seja, taxa de juro real elevada força empresas com baixo ROE a sair do mercado, promovendo a depuração do mercado; só empresas com ROE alto sobrevivem. Em outras palavras, taxa de juro real alta aprofunda a economia tipo K, promovendo a transformação econômica.
3. Consumo
A Figura 5 mostra que em julho o crescimento anual das vendas no varejo foi de 0,62%, e o acumulado do ano de 1,23%. Nas empresas acima do limite, o varejo caiu -3,43% — tendência ainda descendente.
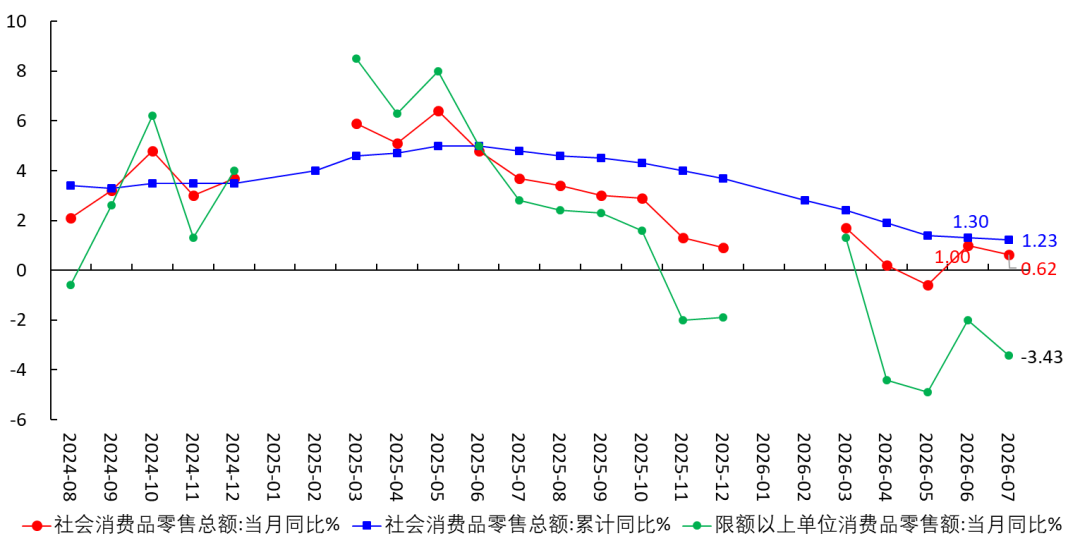
Figura 5 Crescimento das Vendas no Varejo
Ao deflacionar o varejo nominal pelo CPI, o resultado está na Figura 6, ou seja, o crescimento real continua perto de zero.
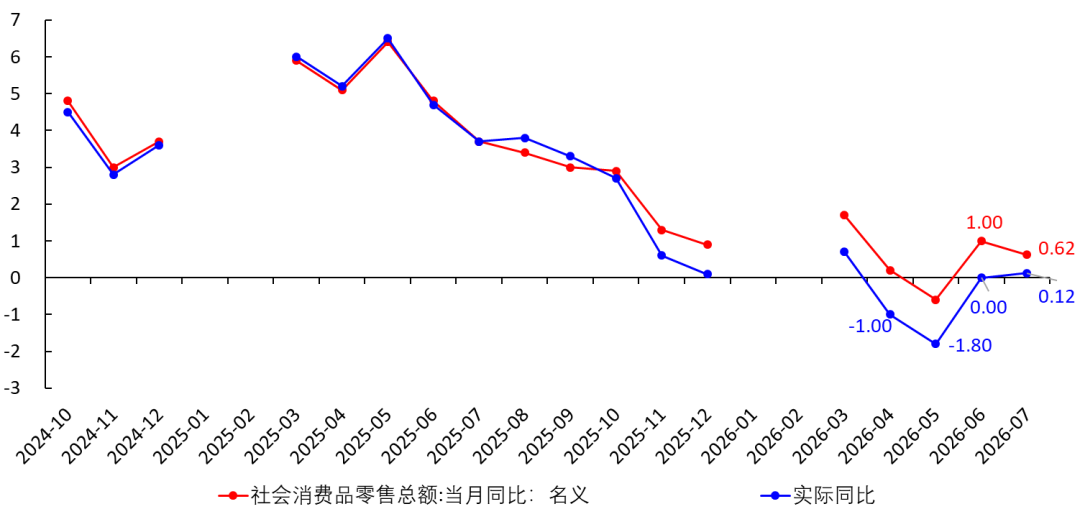
Figura 6 Crescimento Real das Vendas no Varejo
Eliminando o impacto dos automóveis no varejo, temos a Figura 7:
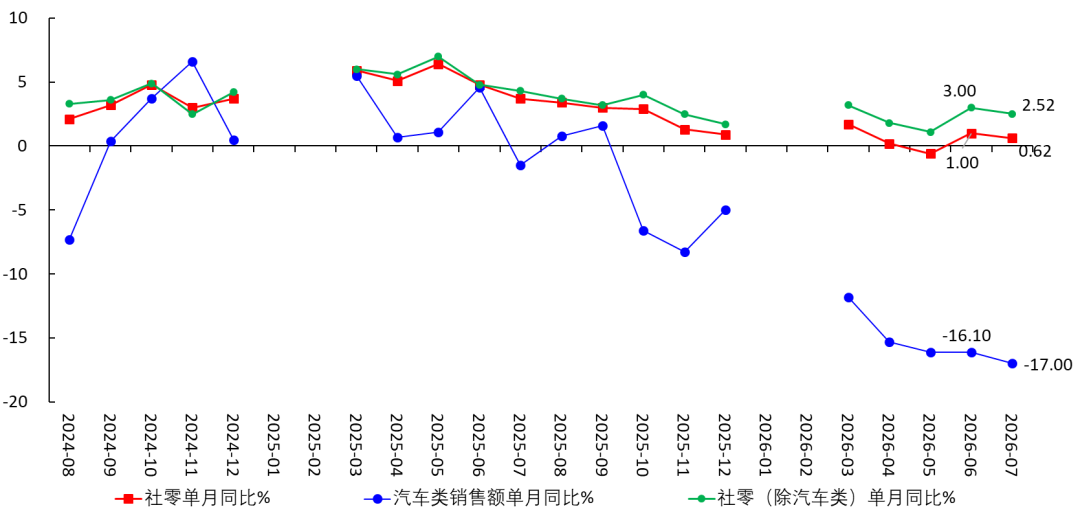
Figura 7 Varejo excluindo Automóveis
A Figura 8 exibe a variação mensal nas principais categorias do varejo. [1] O crescimento das comunicações é mais rápido, possivelmente pelo efeito base baixo em junho e julho de 2025, e pela aquisição de celulares por futuros universitários nesses meses; [2] Setores ligados a imóveis (automóveis, eletrodomésticos, móveis, decoração) seguem todos em queda.
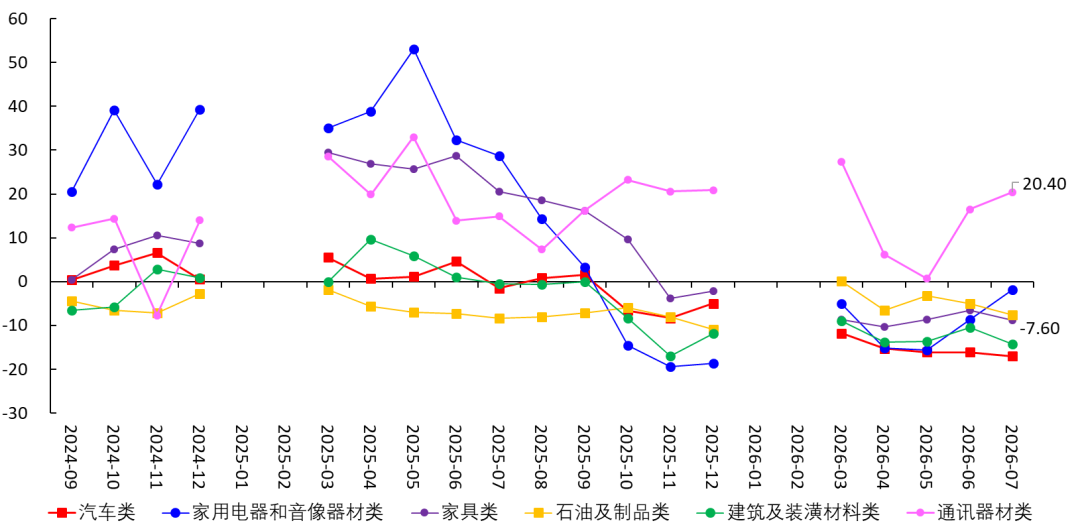
Figura 8 Variação Mensal das Principais Categorias do Varejo
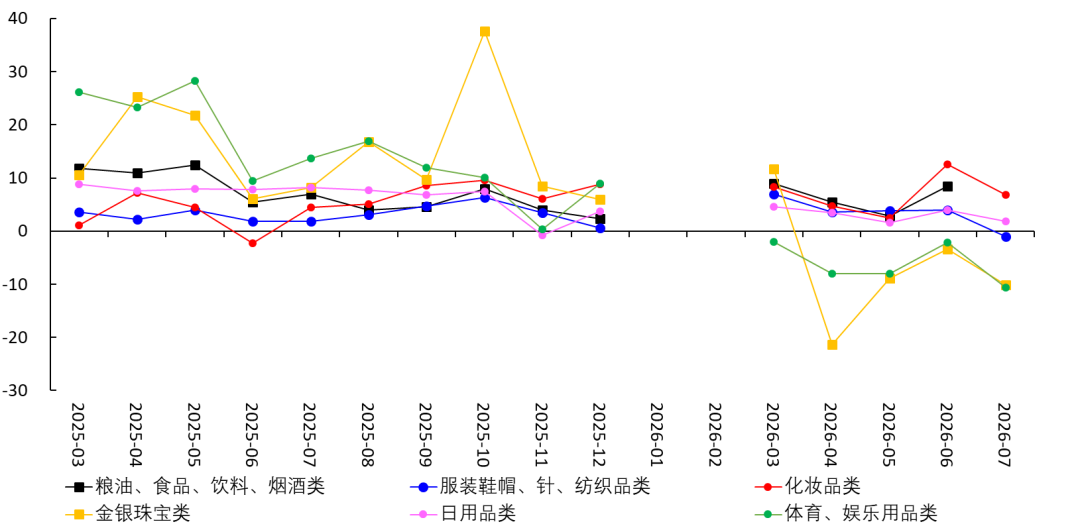
Figura 9 Crescimento Mensal das Vendas nas Principais Categorias do Varejo
O crescimento das vendas de cosméticos é mais elevado, provavelmente por dois motivos: primeiro, a renda das classes altas não caiu, então o consumo de cosméticos se mantém; segundo, para muitas pessoas, mesmo com aperto, não deixam de usar cosméticos, então o corte de gastos acontece em outras áreas, não nesta.
Eu já defendia que, com o enfraquecimento do consumo, oCPI continuará caindo e deve voltar para próximo de0%. Essa previsão está sendo confirmada agora.
4. Intensidade do “desbalanceamento” das famílias
No artigo de 17 de julho, sugeri usar o seguinte indicador para medir a intensidade do desbalanceamento das famílias:
Intensidade do desbalanço = Valor do desbalanço / Tamanho do consumo (1)
Onde:
Valor do desbalanço = extensão da variação das contas em moeda nacional e estrangeira das famílias (saldo de depósitos – saldo de empréstimos) no período (2)
Tamanho do consumo = valor total das vendas no varejo de bens de consumo no período (3)
Com base nos dados divulgados, é possível calcular a intensidade mensal do desbalanço conforme a Tabela 1:
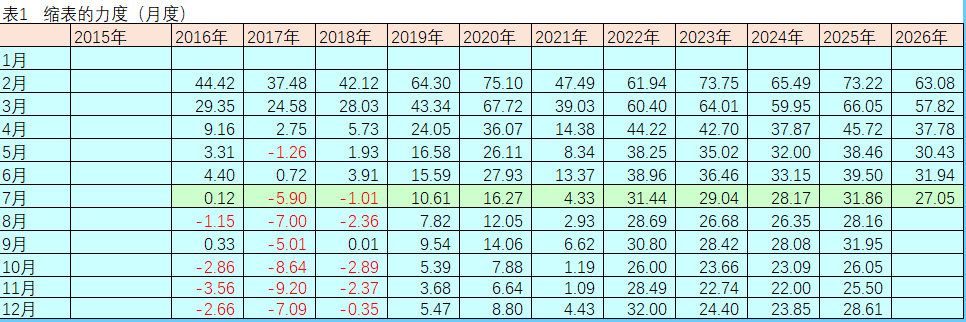
Exibindo em gráfico temos a Figura 10. Pode-se observar que a curva de intensidade do desbalanço em 2026 acompanha de perto a de 2025, levemente abaixo dela.
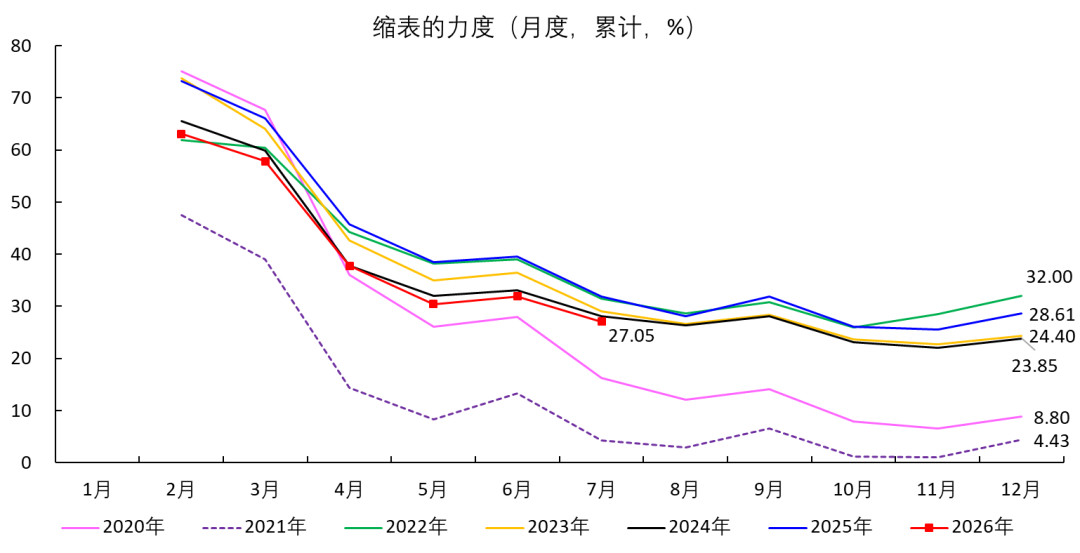
Figura 10 Intensidade do “desbalanceamento”
Em julho e agosto, já observei no artigo “Depósitos são fortes, empréstimos mais fracos” que em 2026 os depósitos dos domicílios aumentaram, enquanto os empréstimos estavam estagnados ou caindo; isso significa que a intensidade do desbalanço ainda acompanha 2025. Caso o consumo volte a cair fortemente, essa intensidade subirá.
Em resumo, as condições apresentadas mostram um cenário onde somente setores inovadores prosperam, com ajuste visível do mercado e consumo fraco. O desempenho de indicadores sugere tendência de ajuste e possíveis desafios para o crescimento econômico.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Morgan Stanley afirma que IA física e o espaço serão o “novo motor” da economia! Aumenta participação na SpaceX (SPCX.US) com preço-alvo de 300 dólares
Morgan Stanley divulgou um relatório de pesquisa sobre AI física, espaço e SpaceX (SPCX.US), afirmando que a robótica e a indústria espacial vão remodelar a estrutura econômica global, comparando seu impacto ao da eletricidade na economia moderna.

Vice-presidente do Banco Central Europeu soa o "alarme de bolha": avaliação dos ativos de IA está "muito alta" e o mercado de ações pode corrigir facilmente
O vice-presidente do Banco Central Europeu, Vujčić, alertou que a valorização dos ativos impulsionada pela inteligência artificial está suscetível ao risco de correção.

CEO da Broadcom (AVGO.US) rebate teoria do “freio em IA”: meta de receita de semicondutores de IA permanece inalterada, mirando US$ 230 bilhões em 2028
Chen Fuyang recentemente respondeu, em uma entrevista, às preocupações sobre o possível impacto no negócio da fabricante de chips devido à desaceleração no desenvolvimento de modelos avançados de IA, enfatizando que a empresa permanece firme em seus objetivos de receita de longo prazo.

O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa 5%, atingindo o maior nível em quase 20 anos; credibilidade do Federal Reserve na luta contra a inflação enfrenta grande desafio
O rendimento dos títulos do Tesouro dos EUA com vencimento em 10 anos subiu para o nível mais alto em quase 20 anos, marcando o marco mais recente na onda global de venda de títulos.

Preços de criptomoedas
Mais


