
Instituição: fatores negativos do ouro basicamente já foram precificados, ponto de virada chegou, previsão de US$ 5.100 até o final do ano

Huitong Network, 19 de agosto — Analistas do Wells Fargo apontaram que, após meses de ajuste, os fatores negativos para o ouro foram basicamente absorvidos, com o arrefecimento das expectativas de alta de juros e a estabilização da situação no Oriente Médio impulsionando a recuperação dos preços do ouro. Investidores asiáticos e bancos centrais de diversos países continuam aumentando suas reservas, fornecendo um sólido suporte de fundo para o ouro. A curto prazo, existem riscos técnicos de volatilidade, mas a relação risco-retorno de longo prazo permanece excelente, destacando o valor de hedge; as instituições preveem que o preço do ouro ainda tem espaço para alta este ano, com uma lógica de alta de longo prazo sólida.
Desde 2026, o ouro passou por ajustes contínuos influenciados pelo aumento dos rendimentos reais dos EUA e pela elevação das expectativas de alta dos juros pelo Federal Reserve, mas a força de suporte no fundo do mercado sempre se manteve firme.
A análise de mercado mais recente do Wells Fargo Investment Institute aponta que, com o arrefecimento gradual das expectativas de alta dos juros, somado à demanda rígida de investidores asiáticos e bancos centrais por ouro,
O preço do ouro inicia recuperação, múltiplos fatores positivos sustentam a tendência de curto prazo
Após cinco meses de ajustes fracos, o mercado de ouro apresenta um notório aquecimento. A equipe de estrategistas do Wells Fargo destacou que as expectativas de negociações decorrentes da estabilização do Oriente Médio, juntamente com o arrefecimento das expectativas de alta dos juros pelo Federal Reserve, impulsionaram o retorno do ouro ao canal de alta. Na primeira semana de agosto, o ouro acumulou uma alta superior a 7%, o melhor desempenho semanal desde janeiro deste ano; ao mesmo tempo, a trajetória de saída de capital dos ETFs de ouro se estabilizou, com uma transição gradual para fluxo líquido positivo e o sentimento dos investidores segue em recuperação.
Analisando o ciclo de ajustes, desde março de 2026, o rendimento real dos EUA ajustado pela inflação manteve-se em alta, reduzindo a atratividade do ouro — um ativo sem rendimento — em relação a outros investimentos rentáveis, agravado pela preocupação com a política monetária mais rígida do Federal Reserve, pressionando o preço do ouro. Contudo, o mercado subestimou a resiliência do suporte do ouro; no primeiro semestre de 2026, a demanda mundial por ouro permaneceu robusta, sendo a principal garantia contra a queda dos preços.
Resiliência da demanda asiática destaca-se, bancos centrais continuam comprando ouro
Apesar dos preços no mercado à vista do ouro terem caído no primeiro semestre, o desempenho por região foi bastante desigual, com o mercado da Ásia tornando-se o principal suporte dos preços globais. Sob o contexto de taxas de juros baixas em mercados chave da Ásia, incertezas geopolíticas e risco de inflação, investidores asiáticos continuam comprando ouro em períodos de baixa. Dados mostram que, no semestre, o ouro negociado durante o período asiático acumulou alta de 13%, evidenciando o robusto suporte dos compradores locais. Enquanto isso, o aumento dos riscos geopolíticos e de mercado levou bancos centrais ao redor do mundo a retomar compras de ouro no segundo trimestre deste ano, expandindo ainda mais o apoio ao preço do ouro.
Com base nos múltiplos fatores positivos de oferta e demanda, o Wells Fargo mantém uma visão otimista para o setor de metais preciosos, mas, considerando os ventos contrários externos advindos da política monetária americana,
O risco-retorno melhora significativamente, valor da alocação de longo prazo se destaca
O chefe global de estratégia de ações e ativos físicos do Wells Fargo, Sameer Samana, afirmou que o custo-benefício do ouro como investimento mudou significativamente; após uma correção de mais de 20% desde o pico histórico no início do ano, a maioria dos fatores negativos já foi precificada. Atualmente, o preço do ouro já reflete plenamente as expectativas de 2 a 3 aumentos de juros pelo Federal Reserve, sendo muito baixa a probabilidade de uma nova escalada, e a pressão inflacionária já não sustenta políticas extremas de aperto.
Pela análise técnica, há o risco de o ouro continuar em volatilidade, podendo testar o patamar de US$3.500, enquanto o intervalo de US$4.500 a US$4.900 pode apresentar barreiras técnicas por conta de investidores que compraram antes dos movimentos negativos. Por outro lado, sob uma ótica macro de longo prazo, o preço elevado do petróleo e as taxas de juros altas acabarão por desacelerar o crescimento dos EUA, forçando o Federal Reserve a retomar uma política de expansão monetária, abrindo espaço para a alta do ouro no longo prazo.
O ouro possui uma função única de proteção, é o principal ativo do portfólio
Em comparação com ativos tradicionais como ações e títulos, o ouro possui excelente performance em termos de proteção contra riscos. Em todos os ciclos de recessão econômica e aperto monetário, a queda do ouro foi muito menor do que a de outros ativos de risco, com raríssimos episódios de perda acentuada, mantendo-se estável. Em um cenário em que ações e títulos tradicionais perdem desempenho ao mesmo tempo, o ouro frequentemente consegue preservar e até aumentar seu valor, oferecendo uma insuperável função de diversificação e proteção.
Com a forte correção, a avaliação atual do ouro se encontra em um patável razoável, com pouco espaço para queda e potencial significativo de alta, permanecendo como o principal ativo de proteção no portfólimo de longo prazo.
Conclusão
De modo geral, o ouro, no curto prazo, ainda está sujeito a oscilações relacionadas à política monetária dos EUA, mas os três pilares que sustentam a maioria dos ativos—demanda forte da Ásia, compras consistentes dos bancos centrais e a absorção completa dos fatores negativos—mantêm-se inalterados. As oscilações no curto prazo não mudam o cenário de alta no longo prazo; com o arrefecimento das expectativas de alta dos juros e o crescimento econômico desacelerando, o preço do ouro deve iniciar uma recuperação sólida, com espaço para alta ao longo deste ano.
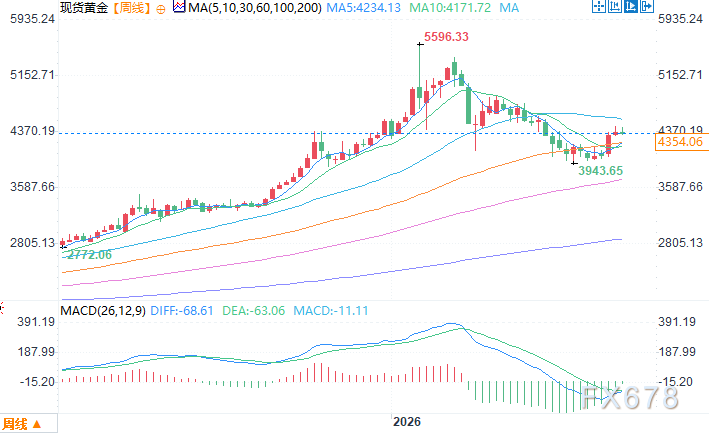
Gráfico semanal do ouro à vista Fonte: Easy Huitong
Zona GMT+8, 19 de agosto, 10:10, ouro à vista cotado a US$ 4.355,06/Onça
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Após o fechamento de um importante oleoduto de desvio, Arábia Saudita estaria buscando aumentar exportações de petróleo pelo Estreito de Ormuz
Após o ataque na Arábia Saudita na semana passada, o oleoduto leste-oeste, que anteriormente transportava até 5 milhões de barris de petróleo por dia, foi fechado. O Ministro de Energia dos EUA afirmou que espera que o oleoduto retome as operações em breve, mas autoridades locais dizem que a recuperação pode levar semanas. As exportações de petróleo da Arábia Saudita em agosto diminuíram para 3 milhões de barris por dia, o menor nível em pelo menos nove anos, com aumento registrado em setembro. O Irã informou que, a pedido da Arábia Saudita, foi adiada a reunião sobre transporte marítimo em Ormuz, planejada para esta segunda-feira entre países do Golfo. Trump declarou que o Irã está ansioso e precisa urgentemente de um acordo, e que decidirá se os Estados Unidos participarão, mantendo uma atitude aberta.
Os fundos de hedge acabaram de reconstruir posições compradas em tecnologia, mas o suporte chave do Nasdaq já começou a enfraquecer
O índice Nasdaq 100 está se aproximando da faixa inferior da zona de consolidação de vários meses; os futuros romperam a linha de tendência de alta e a média móvel de 100 dias, indicando fraqueza técnica. Hedge funds haviam comprado massivamente ações de tecnologia, com posições concentradas aumentando o risco de queda. Controvérsias sobre a segurança da IA e riscos de fornecimento de energia atuam como catalisadores duplos. Se o suporte chave for perdido e o mercado permanecer com baixa percepção de risco, a volatilidade pode ser reavaliada.
O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa 5%! "Profeta" alerta: a liquidação ainda não acabou
Steven Barrow, chefe de estratégia G10 do Standard Bank, que foi o primeiro a prever 5% em fevereiro deste ano, elevou sua previsão para o rendimento dos títulos do Tesouro dos EUA de 10 anos para 5,2% até o final do ano e espera que suba ainda mais para 5,3% no primeiro trimestre de 2027. Ele afirmou que as pressões nas cadeias de suprimentos, as mudanças climáticas e as restrições da política de imigração dos EUA na oferta de mão de obra estão se tornando mais fortes do que nunca. Ao mesmo tempo, o índice do dólar registrou um ganho diário máximo de 0,6%, podendo alcançar seu melhor desempenho diário desde 17 de junho.
Avançando contra a tempestade de "desaceleração da IA"? Rumores indicam que a Kioxia planeja levantar pelo menos 10 bilhões de dólares em uma oferta pública inicial nos EUA
Kioxia está supostamente considerando levantar US$ 10 bilhões por meio de uma oferta pública nos Estados Unidos.

Preços de criptomoedas
Mais


