
Taxas de juros caem e o preço do ouro não sobe? Revelando a lógica atual de precificação central e pontos de inflexão

Relatório Huítong em 21 de setembro—— Quebrando equívocos sobre a precificação da taxa de juros! Desmontando o comportamento atípico do ouro, expectativas fiscais e crescimento econômico são os fatores-chave para o futuro
Na segunda-feira (21 de setembro), durante as sessões asiática e europeia, os rendimentos dos títulos do Tesouro dos EUA de 2 a 30 anos caíram durante o dia, juntamente com a queda do índice do dólar, levando o ouro spot a apresentar um movimento de recuperação após testar o fundo, com o mercado também absorvendo a pressão realizada da realização de lucros nas altas anteriores. Atualmente, o preço do ouro está negociado em torno de 4365.
Há aqui uma dúvida muito importante no mercado: a queda nos rendimentos dos títulos dos EUA (o que corresponde ao aumento do preço dos títulos) tradicionalmente favorece o ouro; então por que o ouro não subiu imediatamente durante o pregão, mas primeiro caiu e só depois voltou a subir com a queda do dólar? O modelo FTPL consegue explicar essa aparente contradição de maneira clara.
Ou seja, em algumas situações, quando a taxa de juros real cai, o ouro pode cair junto. E em que situações isso ocorre?
Teoria Fiscal do Nível de Preços (FTPL): mesmo com maior custo de posse, ouro pode subir
Primeiro, apresentando a fórmula do FTPL já discutida em artigos anteriores: a dívida total dos EUA = nível de preços X valor presente dos superávits fiscais do governo americano.
Portanto, quando o governo enfrenta uma crise fiscal, quanto maior a taxa de juros real, maior o problema da dívida pública e menor a capacidade de pagamento. Supondo uma dívida total inalterada, com o aumento dos gastos com juros e da taxa de desconto, o valor presente dos superávits fiscais cai significativamente, restando apenas um aumento expressivo no nível de preços (reduzindo o poder de compra da moeda) para tapar esse buraco. Nesse momento, quanto maior a taxa de juros, maior será a alta do ouro, pois a valorização de produtos reais como o ouro é beneficiada pela alta da inflação.
Essa teoria explica por que, anteriormente, mesmo com um forte aumento da taxa de juros, o ouro também subiu. Agora, com um arrefecimento desse cenário, temos o oposto: hoje as taxas caem e o ouro também recua, o que tem a mesma lógica. Afinal, não podemos explicar toda correção do ouro apenas como realização de lucros – tanto na alta quanto na baixa o fundamento é o mesmo.
Divergência entre títulos dos EUA e da França: diferenças na precificação do prêmio de risco
A comparação recente entre os rendimentos dos títulos dos EUA e da França ilustra bem o impacto das expectativas fiscais no retorno dos títulos.
O déficit fiscal francês permanece em 5% do PIB, o panorama eleitoral é incerto e políticas esperadas como corte de impostos e redução de pensões aumentam a pressão sobre o déficit;
A carga tributária já atinge níveis elevados, há pouco espaço para maior tributação e investidores estrangeiros detêm 57% dos títulos franceses, elevando o risco de fuga de capital.
O mercado segue exigindo maior prêmio de risco, fazendo o spread entre títulos da França e Alemanha se aproximar de 1% – inclusive já se discute se o uso do TPI pelo BCE como “opção nuclear” estaria próximo do limiar para ser ativado.
A resiliência econômica amplia a base tributária, o mercado acredita que a arrecadação dos EUA será suficiente, diminuindo as preocupações com a explosão da dívida no futuro e reduzindo o prêmio de risco fiscal exigido nos títulos.
O fluxo para títulos dos EUA não é apenas resposta passiva à queda das taxas, mas alocação ativa de recursos, mesmo em ambiente de juros altos – em oposição direta ao contexto francês, onde o prêmio de risco sobe em razão do cenário fiscal deteriorado.
É esse ajuste marginal nas expectativas fiscais dos EUA que impulsionou a queda nos rendimentos nominais dos títulos americanos recentemente e, consequentemente, afetou o núcleo da alta anterior do ouro.
Análise dos múltiplos fatores que afetam a volatilidade do ouro recentemente
Taxa de juros nominal ≠ taxa de juros real: o paradoxo central do curto prazo
O ouro está atrelado diretamente à taxa de juros real, não à nominal.
O recente recuo do rendimento dos títulos dos EUA é resultado da redução do prêmio de risco da dívida americana.
No curto prazo, a economia dos EUA está forte, a inflação continua rígida, e a redução na taxa de juros real (medida pelo TIPS) é limitada. É por isso que, recentemente, mesmo com pequenas quedas nas taxas dos títulos, o ouro não subiu consideravelmente.
Só quando a taxa real de juros cair substancialmente, o custo de oportunidade de manter ouro de fato diminui.
Hoje o preço do petróleo caiu bastante, mas o ouro não apresentou alta significativa,
Por um lado, houve alívio nas tensões geopolíticas no Oriente Médio, levando ao rápido recuo do prêmio de risco e limitando a força de recuperação do ouro; por outro lado, não há motivos claros para uma correção sustentada do petróleo, sendo provável que ele volte a subir mais adiante.
O índice Nasdaq e outros ativos de risco sobem de forma consistente, as expectativas de lucro das empresas melhoram e o apetite do mercado por risco aumenta.
O ouro, sendo um ativo sem rendimento, perde espaço em ambientes de economia aquecida e valorização simultânea de ações e títulos, o que leva muitos investidores a realizarem lucros, fazendo o preço entrar em estágio de consolidação lateral.
Esse movimento é um reequilíbrio temporário de portfólio, não uma reversão de tendência.
Dois cenários: O ponto de virada do ouro está nas expectativas fiscais
O mercado mantém estáveis as expectativas de superávit fiscal a longo prazo nos EUA, o prêmio de risco fiscal recua, e os rendimentos nominais dos títulos flutuam em queda. O ouro permanece consolidado, construindo uma base e aguardando catalisadores, com ritmo de alta lento.
O custo dos juros elevados se torna um pesado gasto obrigatório para o governo americano. Se a arrecadação não acompanhar o aumento dos encargos de juros, o valor presente dos superávits fiscais futuros seguirá encolhendo, e a dívida continuará aumentando. Conforme a teoria FTPL, o nível dos preços será redefinido e as expectativas inflacionárias de longo prazo subirão expressivamente.
Se a subida da expectativa de inflação for maior que o aumento da taxa nominal, a taxa real de juros cairá bastante.
Nesse cenário, o ouro materializa duas funções: proteção contra inflação causada por desequilíbrio fiscal e hedge contra riscos de recessão; o custo de oportunidade de manter ouro cai muito, de modo que, mesmo com taxas nominais elevadas, o ouro terá uma tendência firme de alta.
Resumo e análise técnica:
No curto prazo, fortes dados dos EUA recuperam a confiança nos títulos do país, derrubam as taxas nominais e permitem um teste de fundo para o ouro.
Porém, a queda atual dos juros decorre da redução do prêmio de risco fiscal, não de um afrouxamento monetário. Com bolsas aquecidas, o ouro deverá permanecer consolidado por ora.
Em horizonte mais amplo, a precificação final do ouro depende não só da política de juros do Fed, mas também das expectativas sobre a sustentabilidade fiscal dos EUA.
Caso o crescimento econômico fique aquém do esperado e as receitas fiscais não acompanhem a expansão dos juros da dívida, a lógica de precificação do FTPL voltará a dominar, abrindo espaço para uma tendência altista para o ouro.
Análise técnica: o ouro spot está pressionado pela parte inferior do canal, e o recente movimento já precificou os fatores positivos apresentados. O comportamento futuro depende de outros catalisadores.
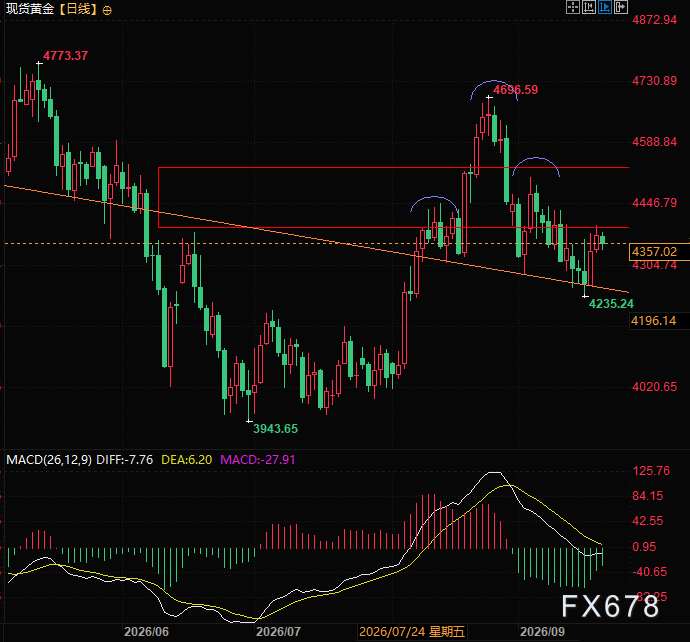
(Gráfico diário do ouro à vista, fonte: Yi Huítong)
21h04 (GMT+8), o ouro à vista é cotado a US$ 4.357/onça.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A empresa de terapias de RNA Adarx Pharmaceuticals (ADRX.US) planeja uma IPO nos EUA para levantar até US$ 372 milhões; o gigante farmacêutico AbbVie (ABBV.US) já concordou em investir até US$ 100 milhões.
A empresa de terapias de RNA Adarx Pharmaceuticals, que está em fase avançada de desenvolvimento clínico, planeja arrecadar até US$ 371,9 milhões por meio de uma oferta pública inicial (IPO) nos Estados Unidos.
A prosperidade do poder computacional de IA enfrenta questionamentos das principais personalidades: Rothschild prevê queda da "nova nuvem de IA" e o "grande urso" alerta sobre compromissos fora do balanço de 3 trilhões de dólares
Sob a perspectiva da viabilidade econômica dos projetos de data center, o relatório de pesquisa da Rothschild questiona: após o rendimento do aluguel de GPU cobrir a depreciação dos equipamentos, as despesas operacionais e os custos de financiamento, quanto de retorno resta para os acionistas?
HP (HPQ.US) lança alerta para o setor de PCs: queda nas vendas em 2027, será que a "receita inflada" vai aguentar?
A HP alertou em um documento enviado à SEC que a entrega de PCs em 2027 deve sofrer uma queda de um dígito, afirmando estar em linha com previsões de terceiros; as ações chegaram a cair mais de 5% no pré-mercado.
Enxugamento do negócio Fitness+, tela dobrável de US$ 1.999 e estratégia de IA liderando! Apple (AAPL.US) prepara uma nova rodada de forte crescimento
O catalisador mais importante para o desempenho futuro é a atualização da estrutura de produtos premium trazida pelos aparelhos dobráveis, além da nova onda de demanda por troca de iPhone gerada pela experiência exclusiva de IA que a Apple tem planejado há anos.
Preços de criptomoedas
Mais


