
【Ações meme dos EUA】rS: dobrando desde o ponto mais baixo! Pedidos de segurança em IA estão acelerando, oportunidades de negociação à vista?
 2026/09/22 07:26
- Por que prestar atenção no momento ao rS? O que o mercado está contando?
- Visão geral dos fundamentos
- Produtos e negócios principais:
- Plataforma Singularity: AI-EDR / XDR, sistema operacional de segurança unificado do endpoint à nuvem.
- Purple AI: investigação e resposta por agente, reduzindo análise que antes durava horas para nível de minutos. De acordo com a IDC, entrevistas e estimativas com 8 clientes em 2025 apontam ROI de cerca de 338% em três anos.
- Prompt Security: gerencia IA sombra, injeção de prompts, permissões Agent / MCP, para uso corporativo “seguro de IA”.
- Wayfinder Frontier AI Services: defesa gerenciada combinando humanos e modelos de ponta; em 3/9, integração com OpenAI GPT-5.6-Cyber.
- SentinelOne Flex: assinatura flexível por demanda, em apenas um ano já supera 10% do ARR total.
- Segurança de dados e nuvem: soluções não-endpoint já representam mais de 50% do ARR total.
- Principais dados financeiros e operacionais:
- Valor de mercado de cerca de US$ 7,8–8,3 bilhões; preço atual entre US$ 23,80–23,85; 52 semanas de 11,81–24,26, a cerca de -2% da máxima.
- Q2 FY2027 (até 31/7, divulgado após o pregão em 27/8): receita de US$ 292 milhões, +21% ano a ano, superando as projeções.
- ARR de US$ 1,218 bilhões, +22% ano a ano; ARR líquido adicionado no trimestre de US$ 56 milhões, recorde em Q2.
- Margem operacional não GAAP de cerca de 10%, aumento de 820 pontos base ano a ano; EPS não GAAP de US$ 0,08, dobro do ano anterior.
- Obrigações de desempenho restantes (RPO) de US$ 1,7 bilhão, +45% ano a ano.
- 1.715 clientes com ARR acima de US$ 100 mil, +13% ano a ano; a taxa NRR desse segmento melhora há três trimestres consecutivos.
- Segurança IA (Purple AI + Prompt) ARR triplicou ano a ano; objetivo da companhia é se tornar a próxima categoria de ARR acima de US$ 100 milhões.
- Caixa e investimentos de US$ 813 milhões, zero dívida com juros.
- Orientação FY2027 revisada para cima: receita de US$ 1,202–1,207 bilhão (+20%); lucro operacional não GAAP de US$ 124–128 milhões (margem de cerca de 10%).
- Guidance para Q3: receita de US$ 309–311 milhões, lucro operacional de US$ 38–40 milhões (margem de cerca de 13%).
- Shorts de cerca de 18,23 milhões de ações, cerca de 5,4% de livre circulação, cobertura para cerca de 2 dias; participação institucional de cerca de 85%–90%. Elasticidade vem do tema e resultados, não de short squeeze.
- Catalisadores recentes:
- 27/8 Q2 superando expectativas e revisão para cima do guidance de receita e lucro operacional.
- 3/9 Wayfinder integra OpenAI Daybreak / GPT-5.6-Cyber, trazendo nova análise de risco de código e avaliação de comprometimento.
- 10/9 Goldman Sachs Communacopia, equipe de gestão explicando segurança Agentic.
- 16/9–19/9 realização da conferência de inteligência de ameaças LABScon, narrativa de ataques e defesas IA presente.
- 14/9 +14,5% em um único dia, cerca de 16,3 milhões de ações negociadas, quase o dobro da média dos últimos três meses; 21/9 mais uma alta, acima de todas as médias móveis de curto e médio prazo.
- Vendedores ainda têm metas de Susquehanna em US$ 28 e Wedbush em US$ 25; o consenso está em torno de US$ 24,40, e o topo em US$ 28.
- Análise de expectativas divergentes
- Pontos-chave para negociação
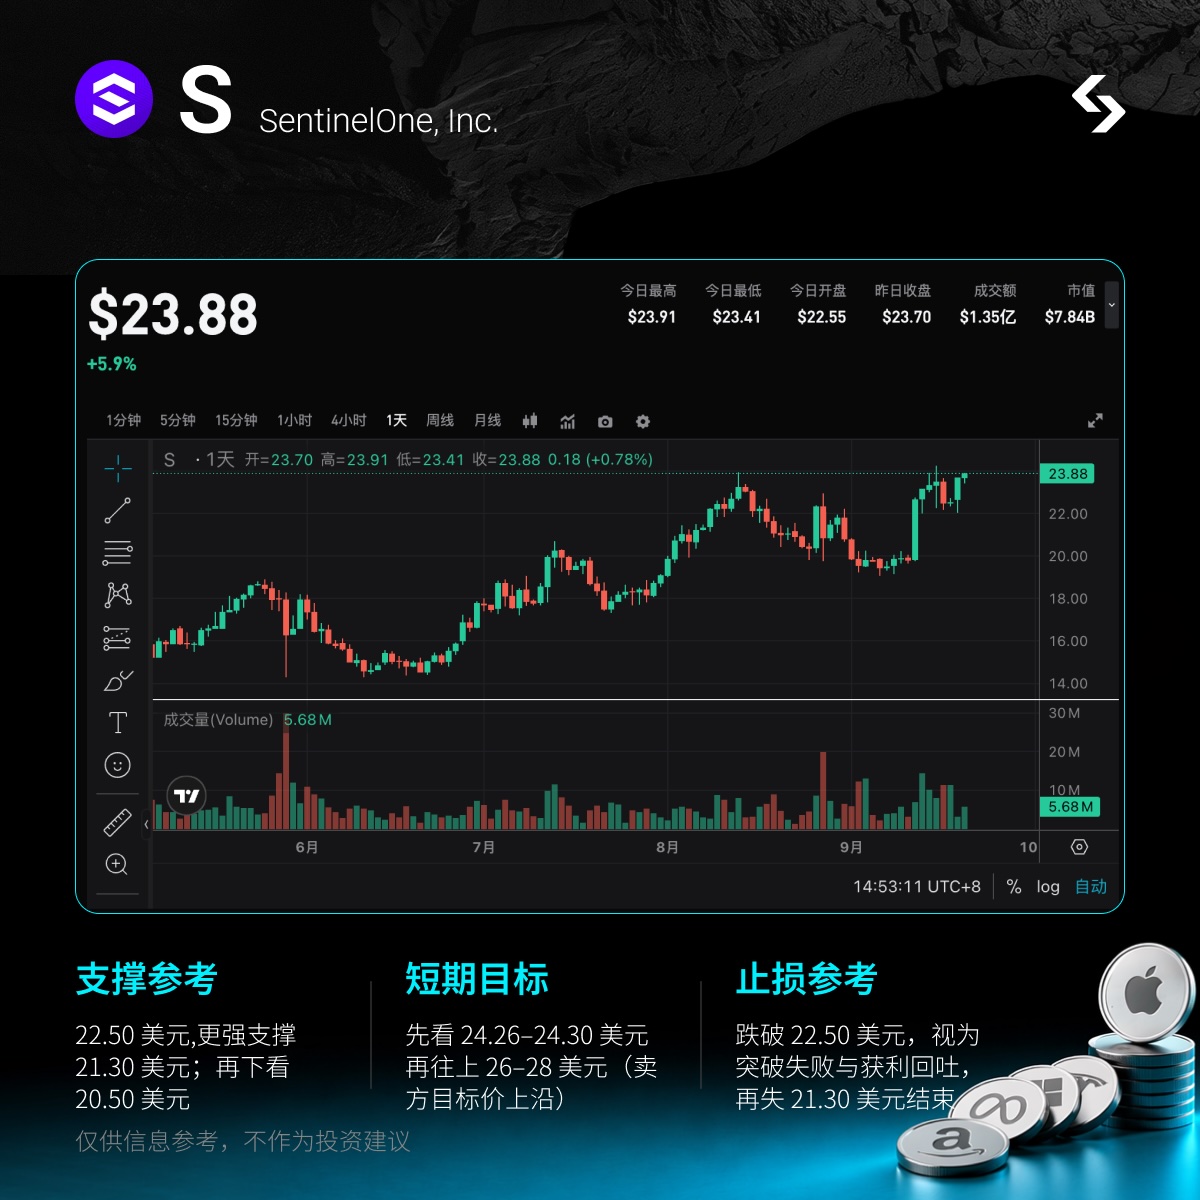
- Atenção: Já está próximo de novas máximas, posição deve ser elástica, não como posição principal, e não deve ser sobreposta massivamente com rCRWD / rZS / rPANW.
- Aviso de risco
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Avaliação cai para o menor nível em dez anos! Jensen Huang afirma que Nvidia é "a primeira ação de crescimento de valor global", mas os investidores parecem não concordar
O índice preço/lucro da Nvidia já caiu para menos de 17 vezes, cerca de metade do nível estimado para 2025. Apesar das previsões de crescimento de 90% na receita e 99% no lucro líquido para o ano fiscal de 2027, o preço das ações da empresa aumentou apenas cerca de 20% este ano, ficando muito atrás do índice Philadelphia Semiconductor. Ao mesmo tempo, espera-se que a margem bruta caia de 75% no segundo trimestre para menos de 72% no quarto trimestre, devido ao aumento do custo de memória e à pressão contínua de clientes desenvolvendo seus próprios chips. A continuidade dos investimentos de capital em IA também se tornou um ponto-chave para o mercado reavaliar a avaliação da empresa.
As expectativas de lucro do setor de luxo são "excessivamente otimistas"! Diversos grandes bancos se tornaram pessimistas em um mês, e as ações do setor de luxo caminham para o pior ano desde 2008.
O RBC rebaixou a classificação da LVMH e Burberry para "em linha com o mercado", afirmando que as expectativas de lucro do setor de luxo são excessivamente otimistas; o segmento já caiu 15% no ano, sendo o pior desempenho desde 2008.


As ações da Nvidia (NVDA.US) emitem um “sinal de alerta”: a avaliação caiu para o nível mais baixo em mais de uma década, o que está preocupando o mercado?
As ações da Nvidia estão emitindo um sinal de alerta sobre a continuidade do crescimento dos seus lucros. Contudo, o curioso é que esse sinal não vem dos resultados da própria empresa, mas sim da maneira como o mercado está precificando suas ações.
Preços de criptomoedas
Mais


