
Múltiplos fatores negativos já precificados; dados da próxima semana podem desencadear uma recuperação do ouro

Relatório da Huifeng, 25 de setembro—— Ontem destacou-se que a expectativa consensual levou a uma forte pressão vendedora no ouro, e a recuperação estava prestes a começar
Na sexta-feira (sessão europeia e americana), o ouro à vista iniciou uma recuperação, sendo negociado próximo de 4296. Anteriormente, foi mencionado o momento mais sombrio do ouro, cuja tendência, na verdade, não está fraca. Nesta semana, o ouro permaneceu pressionado, com o mercado sendo totalmente precificado por três grandes fatores negativos: a persistência da inflação, a resiliência da economia e a expectativa de aumento dos juros pelo Fed.
Os rendimentos dos títulos do Tesouro americano continuam subindo, com o rendimento dos títulos de 30 anos atingindo o maior patamar em mais de vinte anos, e o de 10 anos sustentando o nível crítico de 5%. O ouro, por não pagar juros, continua sendo pressionado pelo aumento do custo de oportunidade, limitando completamente o espaço para uma recuperação dos comprados, enquanto o sentimento de venda do mercado foi totalmente liberado.
Lógica macro reforçada: resiliência econômica combinada com forte investimento em capital sustentam expectativa de aperto
Recentemente, dados econômicos dos EUA continuam provando a resiliência da economia.
O mercado espera que em setembro haja um aumento de 100 mil empregos não-agrícolas e que a taxa de desemprego permaneça baixa, mostrando um mercado de trabalho globalmente estável.
Ao mesmo tempo, o dado de encomendas de bens duráveis dos EUA em agosto mostrou uma força estrutural: embora o total tenha sido afetado negativamente pelo setor de transporte, ao excluir aviões, as encomendas de capital principal não relacionado à defesa superaram bastante as expectativas, destacando a forte demanda das empresas para investimentos e refletindo que a economia real americana não esfriou, o que reforça o julgamento do mercado de que a economia está superaquecida e que a inflação dificilmente cairá rapidamente, dando suporte fundamental para o Fed subir os juros.
Fed adota postura mais hawkish: de ignorar choque de oferta a alertar para inflação persistente
O mais recente discurso do presidente do Fed de Nova York, Williams, tornou-se o principal ponto macroeconômico da semana, corrigindo completamente a percepção anterior do mercado.
Williams afirmou claramente que o Fed não vai mais “enxergar através” ou ignorar os distúrbios inflacionários de curto prazo, mas deve ficar atento ao risco de choques de oferta sustentados consolidarem expectativas inflacionárias.
Atualmente, a pressão inflacionária não vem do mercado de trabalho, mas sim de choques de oferta ligados ao preço do petróleo, custos de tarifas e demanda estrutural do setor de IA.
A política de mercado está focada nos riscos inflacionários do lado da oferta, e Williams declarou diretamente que existe razoabilidade em um novo aumento de juros antes do final do ano, reforçando ainda mais as expectativas de aperto e consolidando totalmente o cenário negativo do ouro nesta rodada de queda.
Atualmente, o mercado precifica em mais de 60% a probabilidade de aumento dos juros pelo Fed em outubro.
Essência do movimento: ouro profundamente pressionado, mas fatores negativos já antecipados
No geral, o ouro nesta semana apresentou um típico movimento de pressão por expectativas: todos os fatores negativos vieram ao mesmo tempo — inflação persistente, dados econômicos fortes, discurso hawkish de membros do Fed, disparada dos rendimentos dos títulos do Tesouro e elevação das expectativas de alta dos juros.
Dias seguidos de precificação pessimista já digeriram totalmente o sentimento negativo de curto prazo, o que enfraqueceu progressivamente o ímpeto de queda do ouro, mostrando um quadro de “aperto extremo”.
Super semana de dados: indicadores-chave serão publicados, abrindo janela de validação
Na próxima semana, o mercado enfrentará um ciclo global de validação macroeconômica, com divulgação de índices de inflação (CPI) de vários países, PCE e PMI americanos, além do payroll dos EUA.
As expectativas previamente adiantadas pelo mercado de “inflação alta, emprego forte e aumento contínuo dos juros” passarão por testes reais dos dados.
Esse é também o ponto decisivo para a mudança de tendência de curto prazo do ouro: o mercado deixará de operar apenas na expectativa e passará para a realização efetiva dessas projeções.
Lógica operacional futura: com esgotamento dos fatores negativos, ouro pode experimentar recuperação “em mola”
O comportamento atual do ouro está totalmente de acordo com o princípio da mola: quanto mais forte e longo o aperto prévio, maior a elasticidade do rebote após a divulgação dos dados.
Atualmente, todas as narrativas pessimistas já foram completamente precificadas, sem mais espaço para surpresas negativas.
Mesmo que os dados da próxima semana venham fortes, serão apenas a realização das expectativas já existentes, sendo difícil derrubar ainda mais o preço do ouro;
Caso haja alívio marginal na inflação, arrefecimento do emprego ou redução dos choques de oferta, o ouro, que está sob pressão constante, deverá rapidamente acionar recompra dos vendidos, com valorização e retorno de fluxos ao metal.
De modo geral, a queda do ouro no curto prazo tem espaço limitado, e a super semana de dados provavelmente marcará uma virada de tendência, com o movimento passando de “pressão contínua por fatores negativos” para uma recuperação em mola, oscilando com viés positivo à medida que os fatores negativos se esgotam.
Do ponto de vista técnico: atenção ao padrão de cunha descendente formado pela linha do pescoço do topo de cabeça e ombros e pela linha de pressão descendente, estrutura comumente reconhecida como padrão de fundo com viés altista.
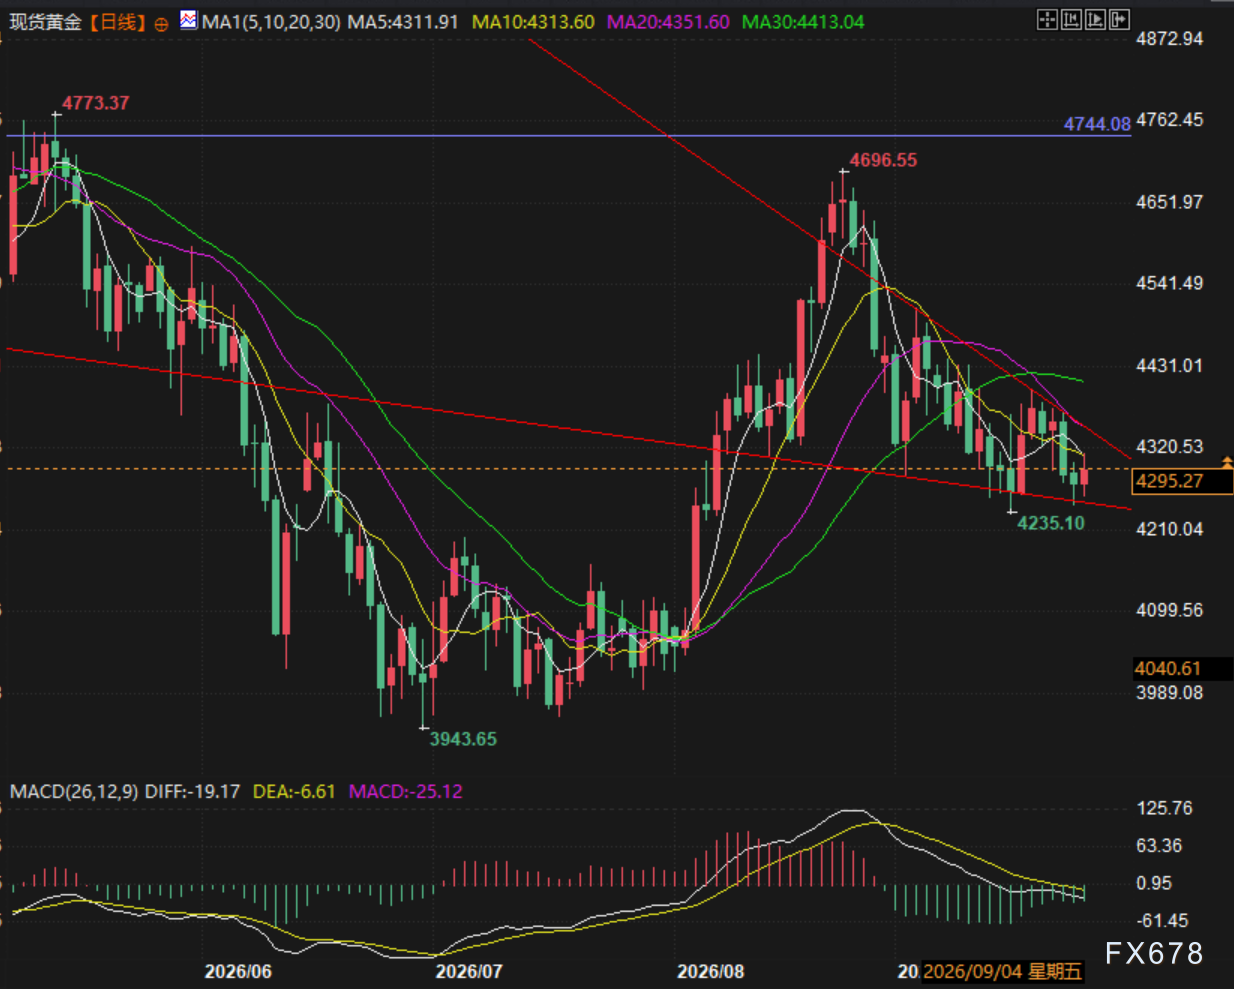
(Gráfico diário do ouro à vista, fonte: Yihuitong)
21:19 no fuso horário GMT+8, o ouro à vista é cotado a 4291 dólares por onça.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Autoridade japonesa faz apelo e Besant “entra em cena”: já discutiu com o ministro das Finanças do Japão sobre a “viabilidade” de um iene forte
Bessent afirmou que teve uma "conversa produtiva" com a Ministra das Finanças do Japão, Katayama Satsuki, nesta sexta-feira. Ambos discutiram a "conveniência do iene forte, que reflete os sólidos fundamentos econômicos do Japão", e destacaram a importância de manter uma comunicação estreita sobre o mercado cambial. Katayama revelou anteriormente que, nesta semana, tanto Trump quanto Takaichi Sanae mencionaram a desvalorização do iene durante uma reunião. Takaichi afirmou que a subvalorização do iene é "problemática". Instituições acreditam que o risco de intervenção pode estabelecer um limite para a queda do iene.
Abertura volátil das ações dos EUA, iene recupera mais de 1% durante o pregão, rendimento dos títulos do Tesouro dos EUA de 10 anos supera novamente 5,22%, petróleo WTI dos EUA chega a cair quase 3%
Após a divulgação da confiança do consumidor dos EUA, o S&P e o Nasdaq chegaram a recuar, enquanto o Dow Jones tem chances de interromper uma sequência de três quedas, mas ainda pode acumular quatro semanas consecutivas em baixa. As ações da Meta recuaram mais de 3% durante o pregão. O rendimento dos títulos do Tesouro americano de 10 anos ultrapassou novamente 5,22%, atingindo o maior nível desde 2007 pelo terceiro dia seguido, enquanto o rendimento dos títulos de 30 anos atingiu o maior valor desde 2004. O iene/dólar subiu 1,2% durante o dia, após autoridades japonesas e americanas emitirem repetidos sinais de preocupação com a fraqueza do iene. Com o aumento das expectativas de uma solução diplomática entre EUA e Irã, o petróleo interrompeu uma sequência de duas altas consecutivas.
A volatilidade dos títulos dos EUA dispara o alarme! Hartnett do Bank of America alerta para o aumento do risco de desalavancagem; alta nos rendimentos se torna a principal ameaça ao mercado
O estrategista do Bank of America, Michael Hartnett, alertou que a volatilidade recente no mercado de títulos dos Estados Unidos está aumentando o risco de uma desalavancagem mais ampla nos mercados financeiros.
O preço do diesel nos EUA dispara 83% este ano! Economista-chefe da Apollo alerta: repasse de custos pode tornar a inflação subjacente ainda mais persistente, e o Fed não poderá ignorar
O economista-chefe da Apollo Global Management, Torsten Slok, alertou que a ameaça inflacionária causada pela disparada dos preços do diesel nos Estados Unidos, que atingiram níveis históricos, pode ser mais grave do que o Federal Reserve atualmente percebe.
Preços de criptomoedas
Mais


