
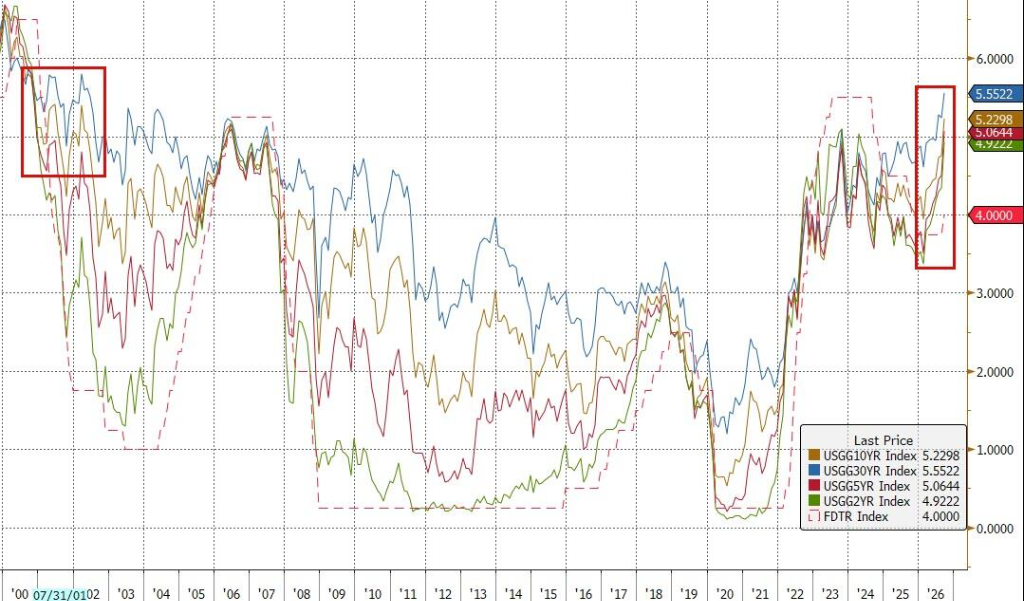
Os rendimentos globais de títulos estão se aproximando de 4% pela primeira vez desde 2007, com as taxas de juros dos títulos do Tesouro dos EUA atingindo o nível mais alto em vinte anos.

Os rendimentos dos títulos globais estão se aproximando da marca crucial de 4% pela primeira vez desde 2007, enquanto o rendimento dos títulos do Tesouro dos EUA com vencimento em 30 anos subiu para o nível mais alto desde 2004. O mercado global de dívida está passando por uma onda de vendas sincronizadas entre diferentes mercados.
Na segunda-feira, com a alta nos preços do petróleo, a curva de rendimento dos títulos do Tesouro norte-americano subiu entre 7 e 8 pontos-base em todos os prazos. O Bloomberg Global Aggregate Bond Index atingiu quase 4%, algo que não acontecia desde 2007.
Atualmente, o nível geral das taxas de juros nos EUA atingiu o patamar mais elevado dos últimos 20 anos, e o rendimento real dos títulos com vencimento em 10 anos ultrapassou seus máximos, alcançando o maior nível desde a falência do Lehman Brothers.
Os preços elevados de energia estão a forçar o Federal Reserve a enfrentar uma pressão ainda maior para aumentar as taxas de juro. Desde 2021, a inflação nos EUA permanece acima da meta, e o atual impacto dos custos energéticos torna a luta contra a inflação ainda mais desafiante.
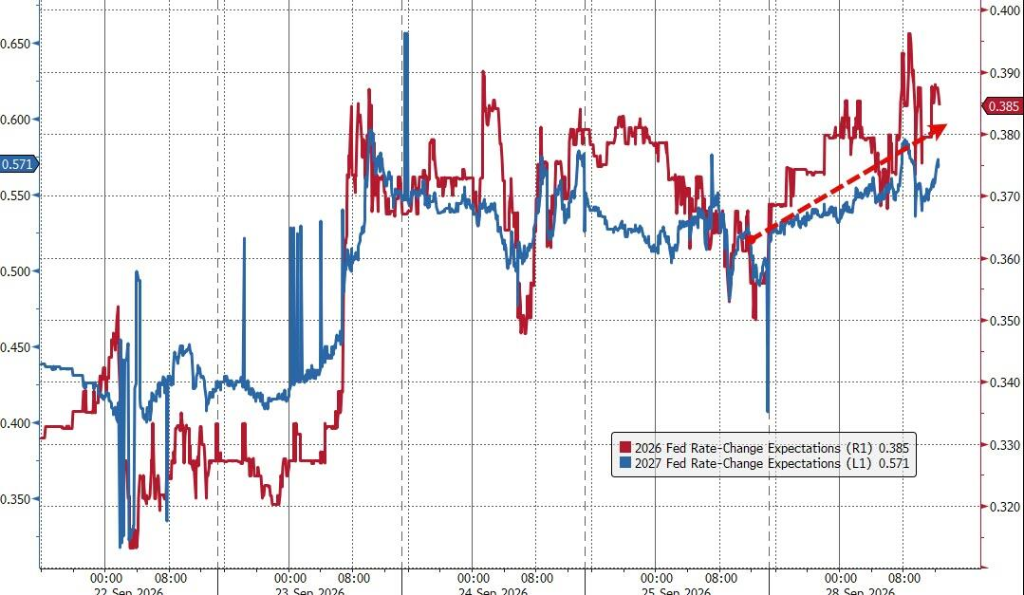
Segundo dados do mercado de swaps, os investidores já precificaram totalmente pelo menos mais três aumentos de taxa de 25 pontos-base pelo Federal Reserve nos próximos 12 meses, sendo possível até mesmo um quarto aumento.
Geopolítica domina a narrativa macroeconómica e alta das commodities pode destruir a procura
De acordo com a Bloomberg, os títulos globais estão a aproximar-se do rendimento de 4% pela primeira vez desde 2007. Este nível é considerado crucial porque a atenção do mercado a ele tende a amplificar a volatilidade dos preços, incentivando ainda mais a subida dos rendimentos.
O rendimento dos títulos do Tesouro dos EUA a 30 anos subiu para o nível mais alto desde 2004, evidenciando que é na extremidade de prazo mais longo que a pressão de venda é mais forte nesta fase. Títulos de longo prazo são mais sensíveis às expectativas de taxas de juro, e seu rendimento atingir máximos de vários anos mostra que o mercado está a reavaliar a trajetória das taxas de longo prazo.
Apesar de, em momentos anteriores, a política monetária e os dados económicos terem abafado a volatilidade do mercado petrolífero, agora são as tensões geopolíticas que voltaram a dominar o centro das atenções do mercado.
Ian Lyngen, diretor de estratégia de taxas norte-americanas no BMO Capital Markets, afirmou que os potenciais efeitos de transbordamento da guerra no Irão para a economia global continuam claramente a ser uma das forças motrizes da narrativa macroeconómica. Esta preocupação com choques externos transmite-se diretamente ao mercado de títulos, provocando uma subida generalizada dos rendimentos dos Treasuries americanos.
O contínuo aumento do preço do petróleo agrava diretamente o risco de uma inflação persistentemente elevada. Dado que a inflação não regressou à meta desde 2021, os elevados preços de energia reduzem ainda mais o espaço de manobra do Federal Reserve em matéria de política monetária.
Como demonstra o preço no mercado de swaps, as expectativas para o caminho das taxas de juros ao longo do próximo ano estão a tornar-se mais agressivas, com o mercado a preparar-se para políticas de aperto mais prolongadas e intensas pelo Federal Reserve.
Ao mesmo tempo que os investidores fazem trading atentos às manchetes de conflitos, algumas instituições alertam que o mercado pode estar a ignorar riscos económicos de maior alcance. Brij Khurana, gestor de portefólio da Wellington Management, nota que neste momento as negociações são sobretudo pautadas pelas notícias de guerra no Irão, e faz o seguinte alerta:
Pode ser que estejam a descurar o quadro macroeconómico mais amplo, ou seja, o facto de os preços das commodities permanecerem tão altos durante tanto tempo acabará por conduzir a uma queda real dos rendimentos e, em última instância, à destruição da procura.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A “corrida bancária dos agentes inteligentes” está chegando? Apollo alerta: assistentes de IA podem retirar depósitos baratos dos bancos, trazendo riscos para o sistema financeiro
O economista-chefe da Apollo Global Management, Torsten Slok, afirmou que, se os consumidores começarem a depender fortemente de assistentes de inteligência artificial (IA) como o Muse, da Meta, e transferirem seus fundos para contas com rendimentos mais elevados, isso pode representar um risco para o sistema financeiro.
CNY: Como resolver o dilema entre alta e baixa?
Raro em 25 anos! O rendimento dos títulos do Tesouro dos EUA de 10 anos supera o rendimento dos lucros do S&P 500
O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassou 5%, elevando a atratividade dos títulos em relação às ações para o maior nível em 25 anos. O rendimento dos lucros das ações, medido pelo inverso do índice P/L do S&P 500, está atualmente abaixo do rendimento dos títulos do Tesouro dos EUA de 10 anos, criando uma pressão significativa dos títulos sobre o mercado de ações em termos de retorno. O modelo de Shiller alerta que, nos próximos dez anos, o S&P 500 pode superar os títulos em apenas cerca de 1% ao ano. O paradigma de investimento, em que as ações superam os títulos nos últimos 20 anos, terminou oficialmente.
O minério de ferro perde força, cobre assume liderança: mineradoras australianas encontram nova história de crescimento
Analistas afirmam que a infraestrutura de energia e a inteligência artificial (IA) estão impulsionando um forte aumento na demanda por cobre, oferecendo uma nova lógica para os investidores posicionarem-se no setor de mineração. As ações de mineração na Austrália têm potencial para continuar sua trajetória de valorização.
Preços de criptomoedas
Mais


