
Os títulos do Tesouro dos EUA já atingiram o fundo? Chefe da mesa de negociações do Goldman Sachs: títulos de longo prazo "ainda totalmente ignorados"

O mercado de títulos do Tesouro dos EUA está enfrentando múltiplas pressões simultâneas. Os rendimentos dos títulos de longo prazo continuam subindo, a formação de demanda segue ausente e a divergência entre títulos e ações está cada vez mais evidente e atrai atenção.
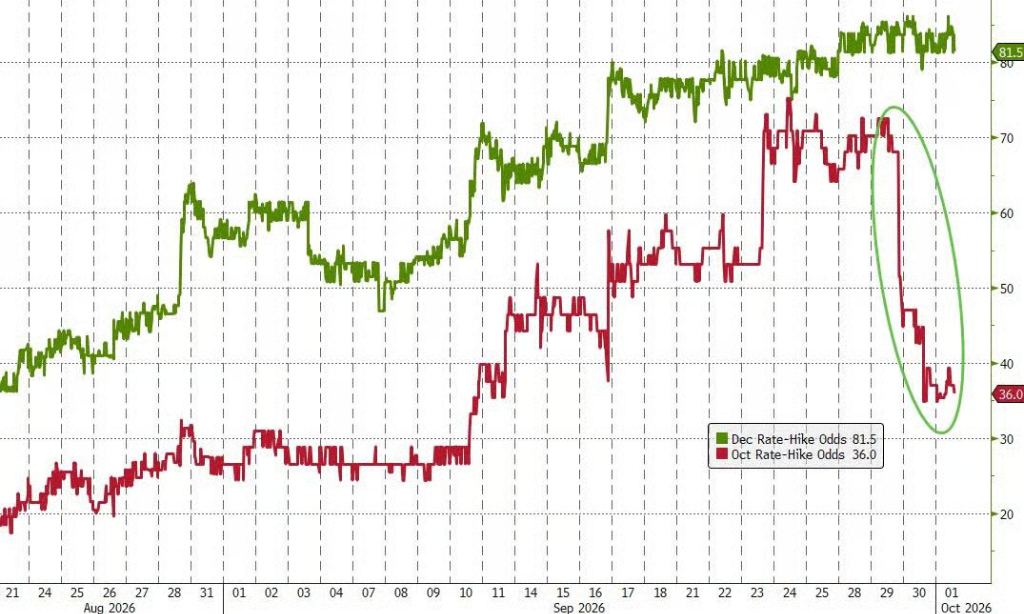
O chefe de mesa de operações do Goldman Sachs, Rich Privorotsky, foi direto: os títulos de longo prazo dos EUA "ainda continuam completamente sem interesse". Apesar dos últimos dados de PCE terem ficado abaixo do esperado, reduzindo ligeiramente a probabilidade de aumento de juros em outubro, esse fator teve quase nenhum impacto material na trajetória dos rendimentos dos títulos de longo prazo — as expectativas de alta nos juros de curto prazo já foram basicamente precificadas, e a pressão real permanece concentrada na ponta longa da curva de rendimentos.
Ao mesmo tempo, a volatilidade esperada para os títulos de longo prazo já se desvinculou visivelmente da ansiedade presente no mercado de juros de curto prazo, resumiu Privorotsky: “Essa situação precisa ser urgentemente estabilizada.”
A rápida alta dos rendimentos também está ativando múltiplos sinais de alerta baseados em dados históricos. De acordo com Florian Roger, do BNP Paribas CIB, 5,5% foi definido como o ponto crítico em que o rendimento do título do Tesouro de 10 anos dos EUA exerce pressão real sobre o mercado de ações: “Estamos muito próximos desse patamar; a partir daí, as avaliações das ações começarão a parecer excessivamente elevadas”.
O estrategista macro da Bloomberg, Simon White, alerta que os investidores não devem ser iludidos por aparentes baixas avaliações – analisando os próprios movimentos históricos dos títulos dos EUA, os rendimentos podem ainda não ter encontrado um fundo.
Falta de compradores nos títulos de longo prazo dos EUA, repique do mercado de títulos ainda não chegou
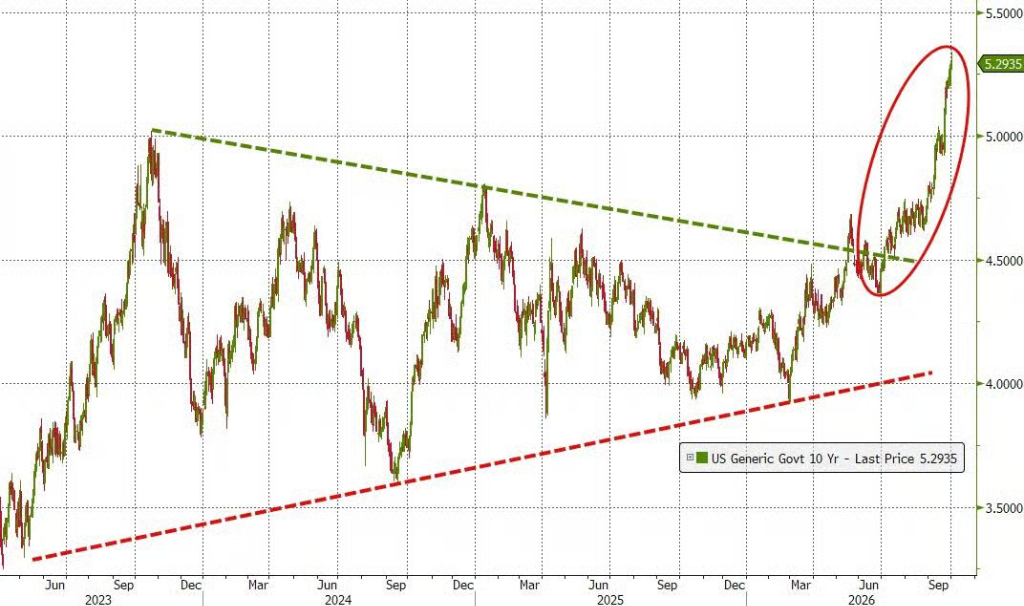
O rendimento do título do Tesouro de 10 anos dos EUA subiu para 5,34%, mas esse nível ainda não desencadeou uma demanda significativa. Apesar de os títulos apresentarem atratividade sob várias perspectivas de avaliação, o sentimento de cautela ainda prevalece no mercado.
A análise de Simon White, estrategista macro da Bloomberg, mostra que, ao comparar o rendimento do título de 10 anos dos EUA com a média do PIB nominal dos EUA e o rendimento do Bund alemão de 10 anos, excluindo períodos atípicos como a pandemia e a crise financeira global, há uma elevada correlação histórica, e atualmente o rendimento dos títulos dos EUA está significativamente acima dessa média.
Além disso, o rendimento do título de 10 anos está mais de 60 pontos-base acima do modelo de valor justo, construído com base no ritmo de aumento de juros dos bancos centrais globais, na curva de rendimentos, no preço do petróleo e na taxa de juros política; mesmo assim, não há uma entrada significativa de compradores estrangeiros ou domésticos.
O valor relativo entre ações e títulos também transmite um sinal semelhante. O prêmio de risco das ações, medido pela diferença entre o rendimento dos lucros por ação nos últimos 12 meses e o rendimento do título do Tesouro de 10 anos, caiu para o nível mais baixo em mais de 20 anos, indicando que a atratividade relativa das ações em relação aos títulos está em um patamar historicamente baixo. Mesmo considerando lucros futuros, este indicador está próximo da mínima histórica prevista para 2025.
White destaca que, ao ajustar os rendimentos para excluir o prêmio de prazo, a comparação se torna mais justa; sob esse critério, os títulos ainda oferecem alguma atratividade, mas essa vantagem está diminuindo.
Retorno à média histórica indica que saturação de vendas ainda não ocorreu
Apesar dos indicadores de avaliação sugerirem subvalorização relativa dos títulos dos EUA, outro arcabouço de análise mais enxuto utilizado por White — o retorno à média histórica do retorno anual dos títulos dos EUA — mostra um sinal mais cauteloso.
Esse modelo evidencia que o retorno anual dos títulos dos EUA oscila em torno da média no longo prazo, frequentemente ocorrendo um movimento exagerado para baixo em períodos de baixa. Atualmente, o retorno anual aproximou-se do valor médio, mas os dados históricos mostram que chegar a esse nível não significa necessariamente que o fundo foi atingido. Com base em mais de 50 anos de dados históricos, em cerca de três quartos dos casos em que o retorno de seis meses seguiu caindo até se aproximar da média, o retorno continuava a cair ainda mais nos três meses seguintes.
A trajetória dos rendimentos reais também corrobora essa avaliação. O recente movimento de alta no rendimento nominal foi impulsionado principalmente pelo rendimento real, enquanto a taxa de equilíbrio da inflação permanece moderada. O indicador líder do rendimento real de 10 anos, criado por White e incluindo fatores como liquidez excedente, o vigor dos aumentos de juros dos bancos centrais globais e a taxa básica dos EUA, aponta ainda para espaço adicional de alta nos rendimentos reais. Esse indicador lidera o rendimento real por cerca de três a quatro meses.
Pressão fiscal e risco de liquidez não podem ser ignorados
Antes de entrar no mercado, possíveis compradores ainda precisam encarar a severa situação fiscal dos EUA.
Entre as principais economias emergentes e desenvolvidas, o déficit fiscal dos EUA em relação ao PIB está entre os mais altos do mundo, perdendo apenas para Brasil, Polônia, Hungria e Colômbia. Mesmo excluindo gastos com juros, o déficit fiscal primário dos EUA permanece entre os maiores globais, empatando com o Reino Unido; a pressão fiscal é inegável.
Com o rendimento subindo de forma contínua, o risco de mercado pode se tornar autorreforçador. O aumento dos rendimentos eleva a volatilidade, o que por sua vez afeta requisitos de margem e limites de exposição ao risco em títulos do Tesouro. Historicamente, a elevação da volatilidade costuma ser acompanhada de deterioração da liquidez no mercado de títulos públicos.
White também observa que, quando o rendimento do título de 10 anos permanece de forma sustentada entre 5,25% e 5,50% ou acima, a correlação entre títulos norte-americanos e ações geralmente se torna positivamente constante, enfraquecendo ainda mais o papel dos títulos como instrumento de hedge em carteiras de investimentos.
Expectativas de intervenção do governo aumentam, mas não são motivo suficiente para comprar
Com múltiplas pressões, o mercado começa a esperar por intervenções políticas. Segundo relatos, o Tesouro dos EUA contratou nesta semana David Zervos, estrategista chefe de mercado da Jefferies, como consultor, movimento que pode não ser coincidência. Em entrevista, Zervos afirmou que o Tesouro está retomando o controle da gestão dos prazos da dívida e destacou que “é preciso acompanhar de perto como esse processo será conduzido”.
Entretanto, White alerta que, embora expectativas de intervenção governamental aumentem o risco de posições vendidas, isso não constitui justificativa suficiente para compras. Quando o mercado passa a acreditar que o governo vai “segurar as pontas”, pode acabar em um dilema: difícil vender a descoberto, mas também quase impossível confiar numa posição comprada, exigindo dos investidores cautela constante.
A contradição central do mercado de títulos dos EUA hoje é: a avaliação já melhorou, mas múltiplos entraves técnicos, fiscais e de liquidez ainda persistem, sem que esteja claro se os rendimentos realmente se aproximam de um ponto de inflexão sustentável.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Relatório trimestral abaixo do esperado e receita sem melhora! Nike anuncia nova rodada de demissões; ações têm pior desempenho histórico e quase caem pela metade | Notícias de resultados financeiros
A receita trimestral da Nike caiu 4% em relação ao ano anterior, e a projeção anual está muito abaixo das expectativas, com o lucro por ação previsto entre US$ 1,15 e US$ 1,35, bem inferior à estimativa dos analistas de US$ 1,68. O novo plano de demissões "Pace" visa economizar US$ 2,5 bilhões até 2031. A classificação de Wall Street caiu para o nível mais baixo em 25 anos, com o preço-alvo do Bank of America fixado em apenas US$ 30, e a recuperação das vendas está prevista apenas para 2028.
Mercado de ações dos EUA com "calma aparente": índices a um passo das máximas históricas, mas quase todos os setores sofrem grandes perdas
O rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para 5,34%, causando uma ruptura silenciosa no mercado: O índice S&P 500 está a menos de 2% do seu recorde histórico, mas, no último mês, a mediana das ações componentes do S&P 500 caiu 5%, e o índice de peso igual teve sete semanas consecutivas de queda. Mais de um terço das ações de empresas de pequena capitalização tornaram-se “empresas zumbis”, as ações de bancos caíram mais de 12% desde o seu pico, e as empresas de serviços públicos estão a um passo do território de mercado de baixa. Atualmente, o único suporte vem dos gigantes de tecnologia de IA — caso as expectativas de lucro da IA sejam frustradas, o risco de uma queda generalizada, que estava oculto, explodirá instantaneamente.

A inflação em Tóquio supera as expectativas! Alarme de “ajuste excessivo” do Banco Central do Japão soa, aumento de juros em dezembro está garantido?
À medida que o impacto de algumas medidas temporárias do governo japonês diminui, o principal indicador de inflação de Tóquio sobe significativamente, o que fortalece a posição do Banco Central do Japão para continuar aumentando as taxas de juros, à medida que as autoridades aceleram a normalização da política econômica.
Preços de criptomoedas
Mais


