
Meta (META) previsão do relatório financeiro do terceiro trimestre: O grande desafio de monetização e fluxo de caixa sob gastos massivos com IA
 2026/10/20 03:39
1. Resumo dos Pontos de Investimento
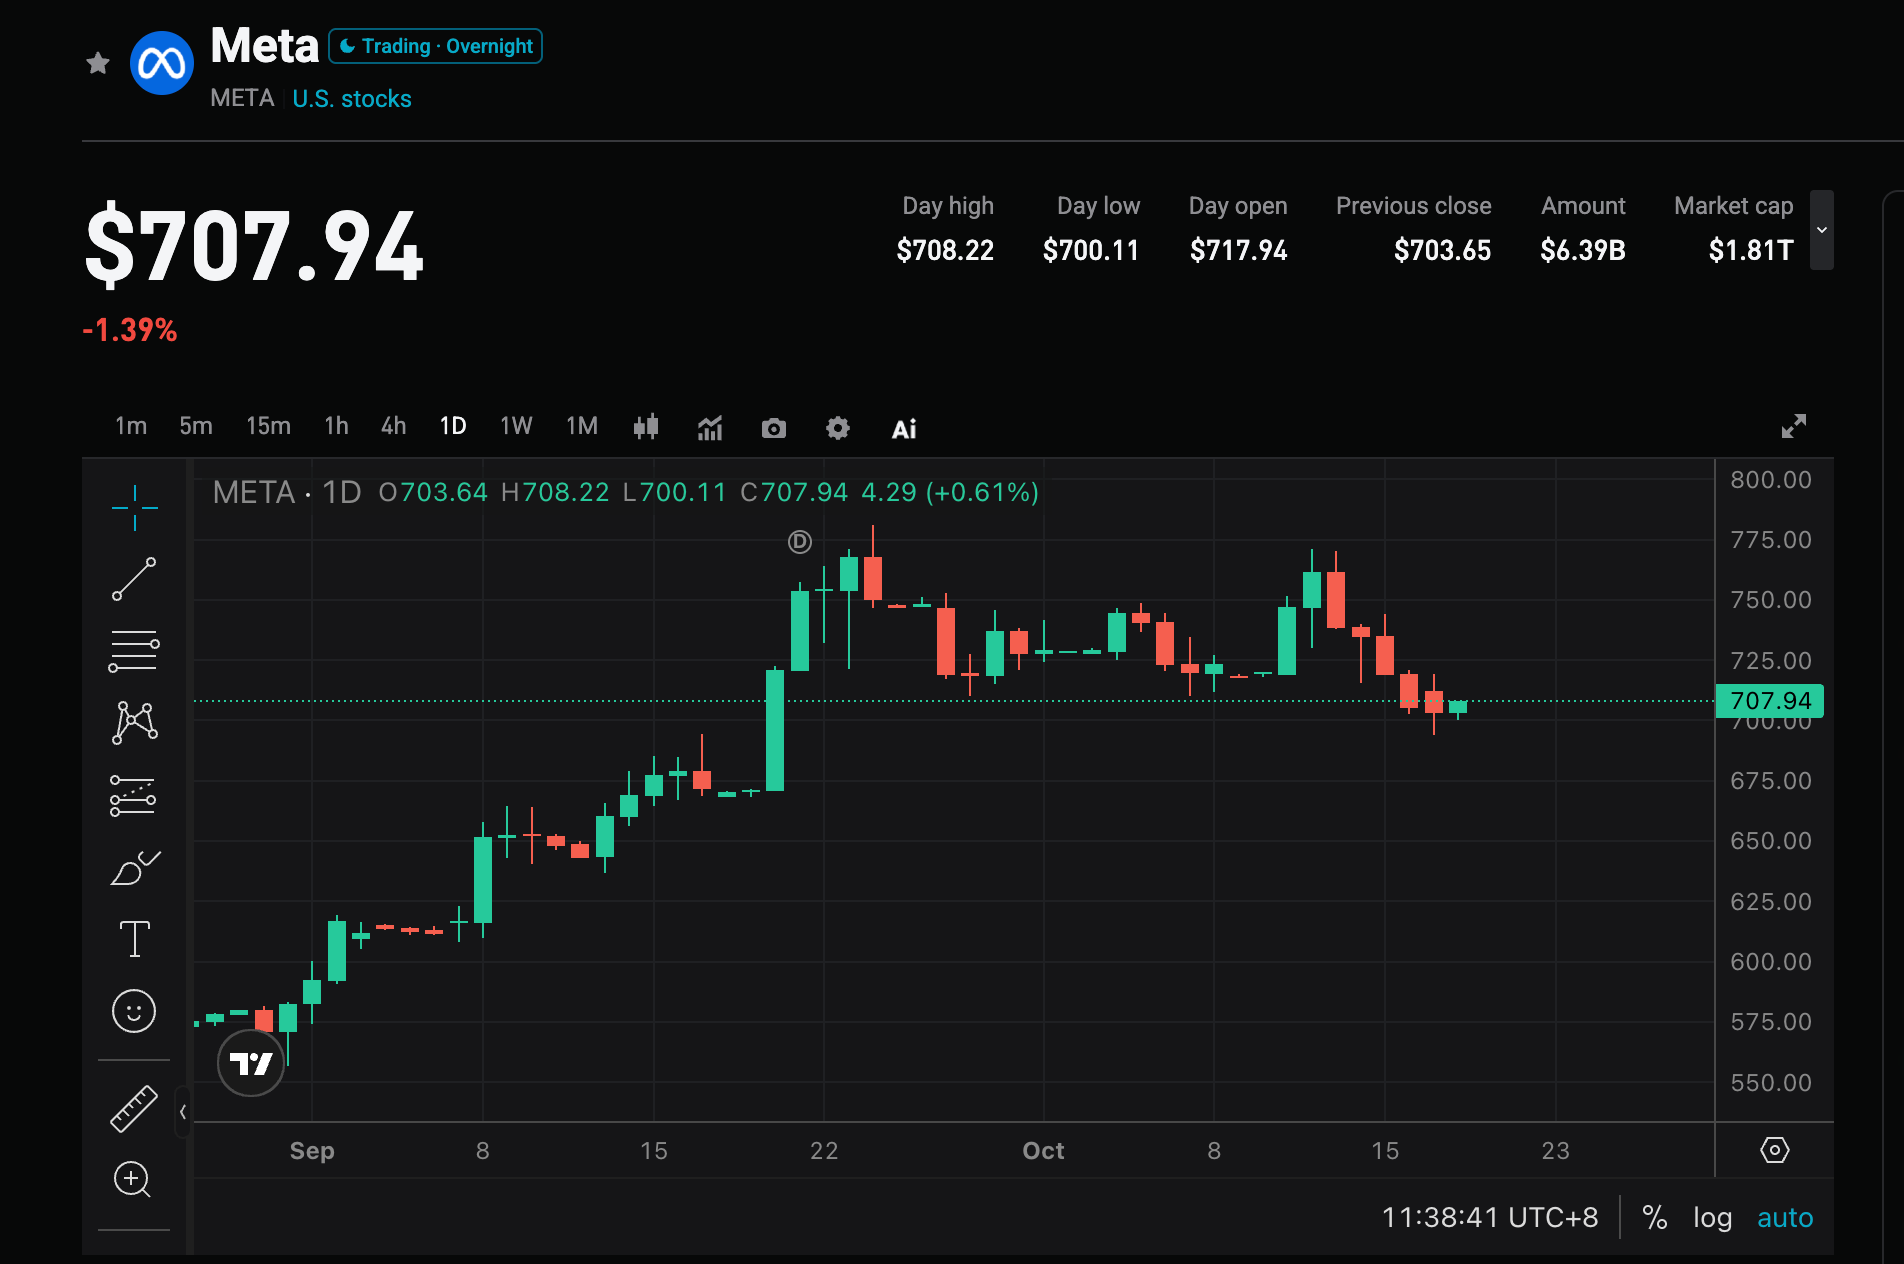
Meta Platforms (META.US) divulgará os resultados do terceiro trimestre fiscal de 2026 após o fechamento do mercado em 21 de outubro de 2026. A orientação anterior da empresa para a receita está entre US$ 61 bilhões e US$ 64 bilhões (cerca de +19% a +25% ano a ano); o consenso de Wall Street espera uma receita em torno de US$ 63,3 bilhões a US$ 63,9 bilhões (aproximadamente +23% a +25% ano a ano), com um lucro ajustado por ação de cerca de US$ 5,9 a US$ 6,85.
O principal foco deste relatório financeiro não está na capacidade da receita atingir as expectativas (com previsões dentro do intervalo orientado), mas sim se os elevados investimentos em capital para IA podem ser comprovados como fontes de crescimento sustentável e se o fluxo de caixa livre apresenta uma virada significativa para o negativo. O mercado também observa a resiliência dos negócios de publicidade impulsionados por ferramentas de IA, o progresso do Muse AI e se a orientação de despesa de capital para o ano continua a mesma.
2. Quatro Principais Pontos de Atenção
Foco 1: Receita pode atingir a metade superior da orientação e manter alto crescimento?
A mediana da orientação da empresa corresponde a um crescimento de aproximadamente 22%, menor que os 28% do segundo trimestre. O consenso espera receita próxima ou acima de US$ 63,3 bilhões; atingir ou se aproximar do limite superior valida a resiliência da demanda por publicidade. Se a receita ficar próxima ao limite inferior, isso pode gerar preocupações sobre a desaceleração do crescimento. Mudanças no volume de impressões de anúncios e no preço médio por anúncio continuam sendo fatores-chave.
Foco 2: Retorno dos investimentos em IA e pressão sobre o fluxo de caixa livre
A expectativa é que o investimento em capital no terceiro trimestre seja de cerca de US$ 41 bilhões, com o fluxo de caixa livre podendo ficar negativo em cerca de **-US$ 9,1 bilhões**. No segundo trimestre, o fluxo de caixa operacional foi quase totalmente consumido pelo investimento em capital, com fluxo de caixa livre de apenas cerca de US$ 780 milhões. O mercado observará se a orientação anual de investimento de US$ 130 bilhões a US$ 145 bilhões será mantida, bem como as declarações da gestão sobre o ritmo de investimentos e estratégias de retorno para 2027. Caso o fluxo de caixa continue pressionado sem sinais claros de monetização, a avaliação pode ser prejudicada.
Foco 3: Progresso na comercialização das ferramentas de publicidade em IA e do Muse
A segmentação e recomendação de anúncios movidas por IA (incluindo Advantage+) continuam dando suporte ao crescimento da receita publicitária. O lançamento recente do agente inteligente Muse AI impulsionou as ações, e o mercado observará seu volume de uso, feedback dos usuários e caminhos iniciais de monetização (assinatura ou e-commerce). Se as ferramentas de IA aumentarem ainda mais o retorno sobre os anúncios, isso servirá como suporte fundamental para os altos investimentos realizados.
Foco 4: Reality Labs e controle geral de despesas
O Reality Labs ainda está em período de investimento, com contribuição limitada para a receita. O mercado observa se o déficit é controlável, assim como o efeito das despesas operacionais gerais e da depreciação sobre as margens de lucro. Se o crescimento das despesas for controlado e a margem da principal operação de publicidade for estável, isso ajudará a mitigar as preocupações sobre o "queima de caixa".
3. Riscos e Oportunidades Caminham Juntos
Catalisadores de Alta:
- Receita próxima ou acima do limite superior da orientação (US$ 64 bilhões), com ferramentas de publicidade baseadas em IA mostrando eficácia relevante.
- A administração mantém ou aumenta a orientação de investimento anual em capital, enquanto fornece um cronograma mais claro para a monetização e retorno de IA.
- Métricas iniciais positivas para novos produtos como Muse, fortalecendo a confiança do mercado no valor de longo prazo da IA.
Riscos de Baixa:
- Receita apenas dentro do limite inferior da orientação, fluxo de caixa livre fortemente negativo e sem sinais de melhora.
- Orientação de investimento em capital é ainda aumentada ou declarações vagas sobre despesas para 2027, gerando dúvidas sobre o retorno.
- Déficit do Reality Labs se expande, somando a pressão de custos regulatórios ou jurídicos e prejudicando a margem global.
4. Recomendações Estratégicas de Negociação
Lógica para Posição Longa: Se a receita superar as expectativas e a administração apresentar uma perspectiva positiva para o retorno do investimento em IA, isso pode reforçar a confiança do mercado na Meta como líder em publicidade com IA, apoiando a recuperação da avaliação, especialmente em um ambiente de alta volatilidade nas negociações de IA.
Riscos para Posição Curta: Caso surja pressão sobre o fluxo de caixa, a orientação de investimentos seja elevada sem progresso correspondente em monetização, pode haver realização de lucros, e o mercado de opções já precifica alta volatilidade.
Dados-chave:
- Receita total e crescimento anual (consenso em torno de US$ 63,3 bilhões ou mais)
- EPS ajustado e margem operacional
- Investimento em capital e fluxo de caixa livre
- Crescimento da receita publicitária e métricas relacionadas a ferramentas de IA
- Atualização das previsões anuais de despesas e investimentos
Recomendação Operacional: Caso os resultados superem as expectativas e a perspectiva de gastos seja controlada, considere oportunidades de posicionamento após recuos; se os dados forem medianos ou a orientação de fluxo de caixa for fraca, atente-se ao risco de volatilidade de curto prazo e evite entrar em altas. Ajuste tamanho de posição e stop de acordo com sua tolerância de risco.
Disclaimer: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Anthropic pode alcançar o “maior IPO da bolsa”, mas não necessariamente terá “grau de investimento no mercado de dívida”
De acordo com o prospecto, a empresa já carrega uma dívida circulante de US$ 6,2 bilhões, compromissos de arrendamento não iniciados saltaram de US$ 50 bilhões para US$ 321 bilhões, e ainda existem opções adicionais de empréstimos ocultos de US$ 77 bilhões. A estrutura de "financiamento de chips" fora do balanço baseada na Broadcom também é vista como um risco potencial de contraparte em operações circulares. Em comparação, a SpaceX afirmou claramente seu compromisso com grau de investimento e concluiu com sucesso uma emissão de títulos de US$ 25 bilhões, enquanto a Anthropic praticamente não mencionou avaliações de crédito de grau de investimento, dificultando a precificação pelos compradores do mercado de dívidas.
Goldman Sachs conecta US$ 210 bilhões em financiamentos em um único dia! O "revezamento de capital" da IA aumenta a confiança, fortalecendo ainda mais a narrativa de mercado em alta para semicondutores
A onda de financiamento impulsionada pela inteligência artificial elevou o volume diário de negociações da Goldman Sachs para US$ 210 bilhões. A Goldman Sachs foi co-líder na emissão de ações de US$ 95 bilhões da Meta Platforms Inc., atuou como único agente estruturador na transação de financiamento de chips de US$ 40 bilhões da SpaceX e foi designada como principal subscritora na oferta pública inicial da Anthropic PBC. Essas operações representaram um lucro inesperado para a Goldman Sachs, que provavelmente terá ganhos de pelo menos dezenas de milhões de dólares, podendo chegar a centenas de milhões com esses negócios.
Intel anuncia aquisição da startup unicórnio israelense Classiq, CEO Chen Liwu: Vamos construir um negócio completo de computação quântica
A Intel anunciou a aquisição da startup israelense de computação quântica Classiq, com a transação prevista para ser concluída no primeiro semestre de 2027. Esta aquisição integrará a plataforma de software de algoritmos quânticos da Classiq com as capacidades de hardware de qubits baseados em silício da Intel, criando um negócio de computação quântica full-stack que abrange hardware e software, suprindo as deficiências da Intel no segmento de software quântico.
Preços de criptomoedas
Mais


