
Destaques do relatório financeiro do terceiro trimestre de 2026 da SpaceX: receita aumentou 161% ano a ano, chegando a US$ 14,58 bilhões; receita do negócio de Super Inteligência (SI) disparou 830%, atingindo US$ 7,56 bilhões e, pela primeira vez, superou Starlink como a maior fonte de receita; lucro líquido virou para positivo, alcançando US$ 4,4 bilhões.
 2026/10/21 03:04
🔥 Radar de Tendências das Ações dos EUA está disponível! 3 principais tendências das ações dos EUA + 6 ações selecionadas + 7 principais eventos no calendário, onde estão as oportunidades nas ações americanas nesta semana? Clique no link para conferir os 22 direcionamentos de investimento em um gráfico→
Pontos Principais
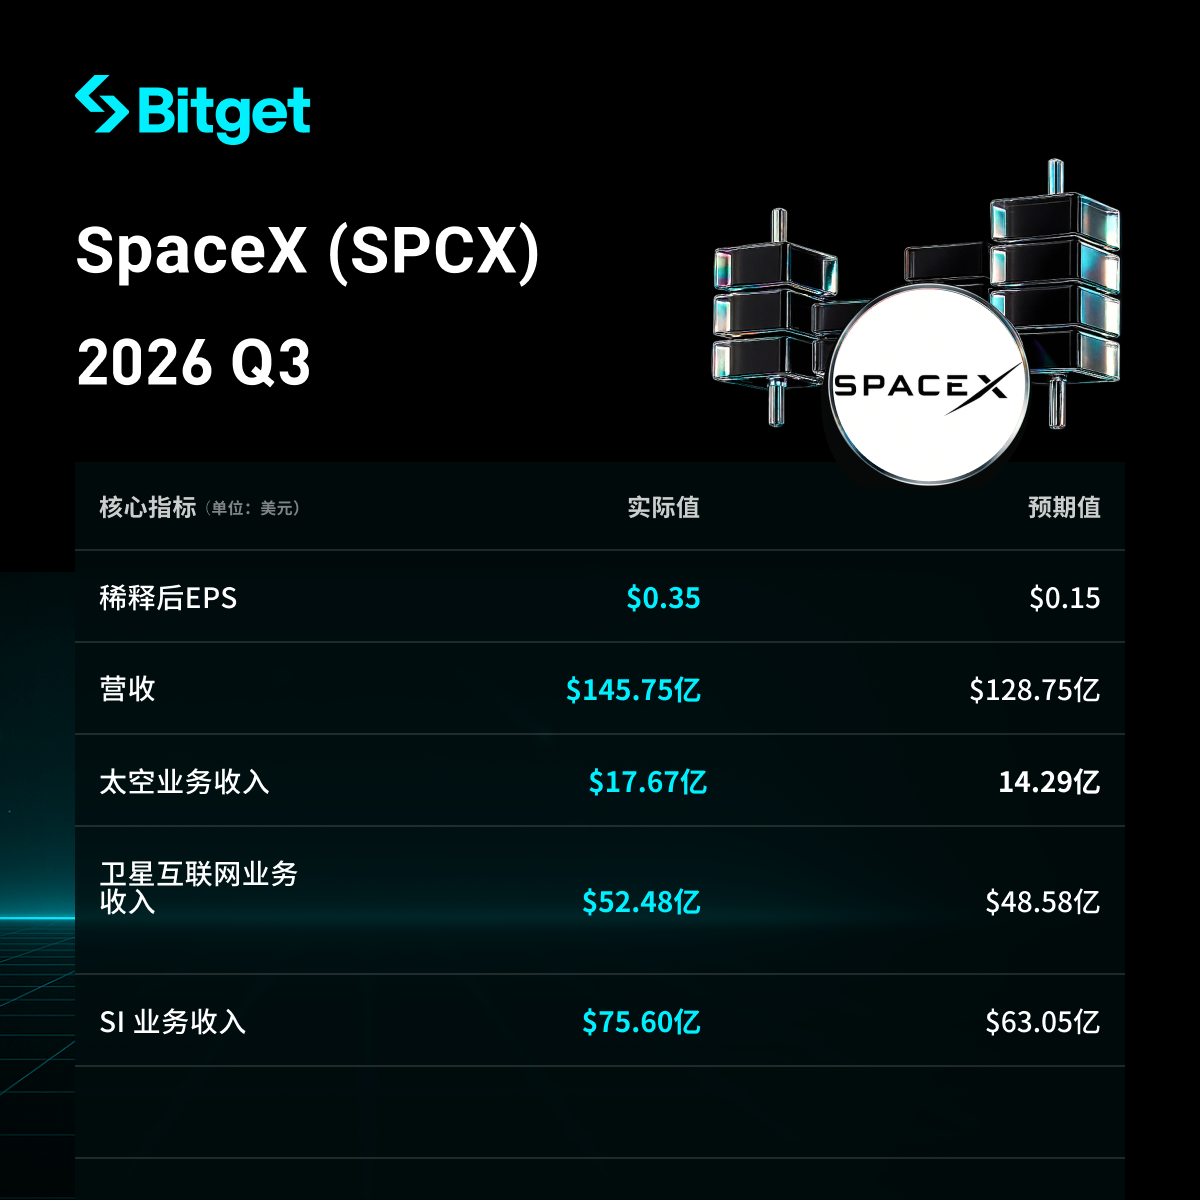
A SpaceX (SPCX) divulgou em 20 de outubro de 2026 seus resultados do terceiro trimestre de 2026, encerrados em 30 de setembro, com receita de US$ 14,58 bilhões, um aumento significativo de 161% em relação ao ano anterior, superando amplamente as expectativas do mercado (cerca de US$ 12,7-12,9 bilhões); o lucro líquido GAAP foi de US$ 4,4 bilhões, revertendo a perda de US$ 1,1 bilhão do mesmo período do ano anterior, com EBITDA ajustado de US$ 8,8 bilhões (+306% ano a ano). O segmento de Super Inteligência (Super Intelligence, antigo AI) foi o maior destaque, com receita saltando 830% ano a ano para US$ 7,56 bilhões, ultrapassando pela primeira vez o segmento de Connectivity (Starlink) e tornando-se a principal fonte de receita da empresa (cerca de 52%). O desempenho foi impulsionado principalmente por contratos de aluguel de poder de processamento em nuvem, aquisição da Cursor e produtos da série Grok, com as ações subindo no pós-mercado.
Análise Detalhada
- Desempenho geral de receita e lucro
- Receita trimestral: US$ 14,58 bilhões, +161% ano a ano (mesmo período do ano anterior cerca de US$ 5,6 bilhões), forte crescimento sequencial e acima das expectativas dos analistas (cerca de US$ 12,72-12,9 bilhões).
- Lucro líquido GAAP: US$ 4,4 bilhões (no mesmo período do ano anterior, prejuízo de US$ 1,1 bilhão), melhora de US$ 5,5 bilhões.
- Renda operacional: US$ 2,8 bilhões.
- EBITDA ajustado: US$ 8,8 bilhões, +306% ano a ano.
- Lucro por ação ajustado (EPS): cerca de US$ 0,35 (ou US$ 0,45), muito acima das expectativas do mercado (cerca de US$ 0,13-0,16).
- Nos primeiros nove meses: prejuízo líquido acumulado ainda de cerca de US$ 413 milhões, mas o terceiro trimestre mostrou forte reversão para o lucro.
- Desempenho da Super Inteligência (Super Intelligence / SI, antigo segmento de IA)
- Receita: US$ 7,56 bilhões, +830% ano a ano (no mesmo período do ano anterior US$ 813 milhões), salto considerável em relação aos US$ 2,561 bilhões do segundo trimestre, tornando-se pela primeira vez o maior segmento de negócios da empresa (cerca de 51,9% da receita total).
- Renda operacional: US$ 431 milhões (incluindo cerca de US$ 1,2 bilhão em remuneração em ações relacionada à aquisição da Cursor; excluindo, o valor é ainda maior).
- EBITDA ajustado: cerca de US$ 5 bilhões.
- Fatores-chave impulsionadores:
- Novos contratos de serviços em nuvem ativados, alugando computação para clientes como Anthropic, Google e Reflection AI (principal fonte de receita).
- Conclusão da aquisição do Cursor (plataforma de programação de IA) em 14 de agosto, com avaliação implícita de cerca de US$ 60 bilhões, contribuindo com US$ 608 milhões em receita no terceiro trimestre.
- Aumento na adoção do modelo Grok e do Grok Bot como agente pessoal (rápido crescimento de usuários pagantes do Grok Bot).
- Escala de poder computacional: ao final do trimestre, capacidade computacional nominal (nameplate compute) de 1,7 GW (no ano anterior 0,6 GW, em junho 1,4 GW), principalmente proveniente da construção do data center Colossus II.
- Receita de soluções e infraestrutura SI cerca de US$ 7 bilhões, receita de publicidade cerca de US$ 538 milhões.
- Desempenho de outros segmentos
-
Connectivity (Starlink): Receita de US$ 5,25 bilhões, +69% ano a ano; renda operacional entre US$ 2,37-2,4 bilhões, +99% ano a ano.
- Assinantes consumidores do Starlink: 13,6 milhões (aumento de 1,6 milhão em relação ao trimestre anterior, cerca de +89% ano a ano), ARPU de consumidores de cerca de US$ 69.
- Crescimento robusto dos negócios empresariais e governamentais, com mais de 3.800 aeronaves instaladas com o serviço.
-
Space (foguetes/lançamentos): Receita de US$ 1,77 bilhão, +6% ano a ano; prejuízo operacional de US$ 7 milhões.
- Vários lançamentos realizados, incluindo a primeira missão comercial do Starship (implantando 26 satélites Starlink V3 com capacidade de downlink cerca de 10 vezes maior que o Falcon 9).
-
Comparativo de negócios (Receita Q3 2026, em milhões de dólares):
Segmento Receita Q3 2026 Crescimento Ano a Ano ParticipaçãoSuper Inteligência (SI) 7.560 +830% ~52% Connectivity (Starlink) 5.248 +69% ~36% Space 1.767 +6% ~12% Total 14.575 +161% 100%
-
- Plano de despesas de capital
- Despesas totais de capital no terceiro trimestre: US$ 19,6 bilhões, dos quais aproximadamente US$ 16,4 bilhões relacionados a SI (cerca de 84%), principalmente em infraestrutura de computação de IA (expansão das instalações Colossus).
- CapEx acumulado nos primeiros nove meses: cerca de US$ 48,1 bilhões, dos quais cerca de US$ 40 bilhões destinados a IA.
- Previsão: despesas de capital do quarto trimestre estimadas entre US$ 35-40 bilhões (acelerando ainda mais a implantação de poder computacional).
- Meta de capacidade computacional: alcançar 2,5-3 GW até o final do ano; meta de 2027 é adicionar pelo menos 10 GW (totalizando cerca de 13 GW ou mais, podendo chegar a mais de 20 GW), além de planejar infraestrutura adicional de 20 GW para energia e refrigeração.
- A administração afirmou que a recuperação do investimento das novas capacidades computacionais nos preços atuais (levemente acima de US$ 30-50/W) ocorre em menos de um ano, dependendo do cenário, podendo ser de apenas 6 meses.
- Comparação com principais concorrentes de nuvem/poder computacional: SpaceX está rapidamente se tornando um player relevante do “neocloud”, crescendo rapidamente nas receitas de aluguel de poder computacional, com clientes como Anthropic e Google.
- Orientação para a próxima fase de resultados
- Orientação de receita total para o primeiro trimestre de 2027: US$ 33-37 bilhões (muito acima da estimativa anterior do mercado em torno de US$ 22,2 bilhões).
- Meta de ARR até o final de 2026 (anualizada com base em dezembro): US$ 100 bilhões (empresa mantém orientação anterior).
- Perspectiva do CEO Elon Musk: até o final de 2027, a receita recorrente anualizada (ARR) pode chegar entre US$ 500 bilhões e US$ 1 trilhão.
- Outros: backlog de pedidos de cerca de US$ 63 bilhões, dos quais US$ 42 bilhões devem ser reconhecidos como receita nos próximos 12 meses.
- Contexto de mercado e preocupações dos investidores
- Questão central: a empresa está passando de uma companhia tradicional de foguetes + internet via satélite para um gigante de infraestrutura de IA centrado em Super Inteligência/aluguel de poder computacional, com o segmento SI já superando Starlink como principal fonte de receita, porém o alto capex (podendo dobrar no quarto trimestre) pressiona o fluxo de caixa e a sustentabilidade dos lucros.
- Desafios de mercado: os modelos próprios como Grok ainda enfrentam concorrência de OpenAI, Anthropic, Google, etc.; a demanda por poder computacional é enorme (gestão afirma ser “constantemente abordada por hyperscalers para aluguel”), mas é necessário verificar eficiência de grande escala e retorno do investimento.
- Reação dos investidores: resultados muito acima do esperado, especialmente em receita SI e orientação forte para o primeiro trimestre de 2027, aumentando as ações no pós-mercado (diferentes reportagens apontam entre +2% a 7%), com o mercado atento ao ritmo de expansão da capacidade computacional, política de preços e potenciais discussões de sinergia/fusão com a Tesla.
- Outros: conclusão da integração da aquisição da Cursor; expansão contínua do Starlink; missão comercial do Starship concluída.
Isenção de responsabilidade: O conteúdo deste artigo é apenas para referência, não constitui recomendação de investimento. Todos os dados são baseados em reportagens públicas e resumos de resultados da empresa, sendo os arquivos oficiais a base principal.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Modelos de peso open source conquistam 72% do mercado em um ano: Morgan Stanley alerta que os benefícios do software só vão para empresas que controlam fluxos de trabalho complexos
A participação dos modelos de pesos abertos aumentou de 22% para 72% em um ano. O Morgan Stanley afirma que os benefícios do software não são universais, e o valor irá para as empresas com as maiores barreiras de entrada, que dominam fluxos de trabalho complexos.
A lógica de proteção do ouro mudou! Morgan Stanley: pode não funcionar durante um crash do mercado de ações, mas pode servir como hedge para a crise dos títulos americanos
O Morgan Stanley afirmou que o mito do ouro como proteção contra o mercado de ações chegou ao fim. Desde 2020, o ouro não só deixou de proteger durante vendas extremas no mercado de ações, como também ampliou as perdas. No entanto, durante vendas intensas de títulos do Tesouro dos EUA, seu valor como amortecedor tem se destacado cada vez mais, transformando-se de um instrumento de negociação de taxas de juros para uma arma central contra riscos fiscais e de crédito soberano. As compras recordes de ouro pelos bancos centrais e o maior fluxo líquido trimestral da história para ETFs estão reformulando a lógica dos preços do ouro devido à demanda estrutural. O objetivo de preço do Morgan Stanley aponta para US$ 5.000 por onça até 2027.
Preços de criptomoedas
Mais


