
Relatório financeiro da Tesla para o terceiro trimestre de 2026: armazenamento de energia prejudicou a receita, mas fluxo de caixa livre tornou-se positivo, EPS acima das expectativas e margem de lucro voltou a subir!
 2026/10/22 04:33
🔥 Radar de Ações Quentes dos EUA já está disponível! 3 principais setores do mercado de ações dos EUA + 6 ações selecionadas + 7 calendário de grandes eventos. Quais as oportunidades no mercado de ações dos EUA nesta semana? Clique aqui para ver em uma imagem 22 direções de negociação→
Pontos principais:
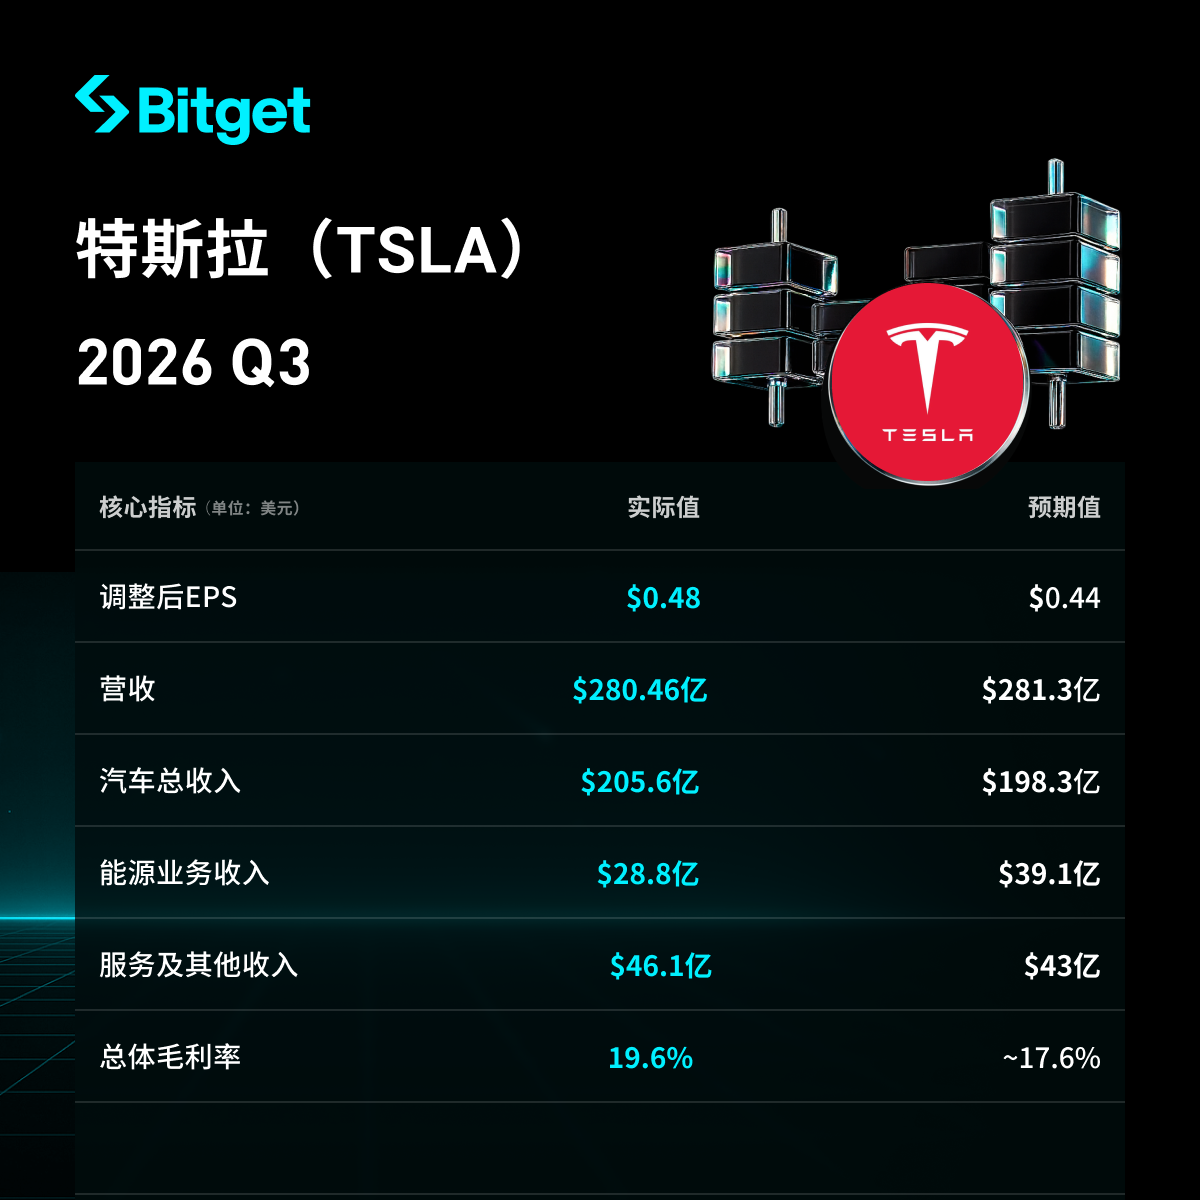
Tesla registrou uma receita total de US$ 28,046 bilhões no terceiro trimestre de 2026, praticamente sem crescimento ano a ano, ficando levemente abaixo da expectativa dos analistas (US$ 28,13 bilhões) e caindo cerca de 0,7% em relação ao segundo trimestre (US$ 28,236 bilhões); os segmentos automotivo e de serviços superaram as expectativas, mas o segmento de geração e armazenamento de energia caiu 16% em relação ao ano anterior, ficando significativamente abaixo do esperado, sendo o principal fator para a receita não atingir as previsões. O EPS ajustado foi de US$ 0,48 (acima dos US$ 0,44 esperados, cerca de 9% superior), representando uma queda de 4% ano a ano; o EPS GAAP foi de US$ 0,22, uma queda de 44%. O lucro líquido GAAP foi de US$ 787 milhões, queda de 43% em relação ao mesmo período do ano passado. A margem bruta total subiu para 19,6%, acima do esperado e melhorando em comparação ao trimestre anterior. O fluxo de caixa livre ficou positivo em US$ 1,531 bilhão, muito melhor que o valor negativo esperado, com fluxo de caixa operacional de US$ 6,263 bilhões. As entregas foram de 486.500 veículos, queda de 2% ano a ano, capacidade de armazenamento de 13,7 GWh (alta de 10% a/a), e assinantes ativos do FSD atingiram 1,74 milhão, acima do esperado. Após o resultado, as ações subiram mais de 2% e depois caíram, com o mercado focando na recuperação da margem bruta, fluxo de caixa positivo e avanços do FSD/Robotaxi, ao mesmo tempo em que preocupa a perda de receita, queda do lucro GAAP, redução nas entregas de veículos e fraqueza no segmento de armazenamento de energia.
- Desempenho geral de receita e lucro
- Receita total de US$ 28,046 bilhões, praticamente estável ano a ano, levemente abaixo da expectativa de US$ 28,13 bilhões, queda de quase 0,7% frente ao segundo trimestre (US$ 28,236 bilhões).
- EPS ajustado de US$ 0,48, acima do esperado de US$ 0,44 (aprox. 9% superior), queda de 4% a/a; EPS GAAP de US$ 0,22, queda de 44% a/a.
- Lucro líquido GAAP de US$ 787 milhões, queda de 43% a/a; lucro líquido ajustado de US$ 1,697 bilhão.
- Margem bruta total de 19,6%, acima do esperado (quase 2 p.p. superior), subindo em relação ao segundo trimestre (16,8%) e 160 pontos base acima do mesmo período do ano anterior (cerca de 18,0%).
- Fluxo de caixa livre de US$ 1,531 bilhão (positivo e muito acima do esperado negativo de US$ 4,99 bilhões, revertendo o negativo de US$ 1,092 bilhão do segundo trimestre); fluxo de caixa operacional de US$ 6,263 bilhões.
- Caixa, equivalentes de caixa e investimentos de curto prazo no final do período: US$ 45,447 bilhões, aumento de US$ 1,9 bilhão no trimestre.
- Capex de US$ 4,732 bilhões, abaixo do esperado de US$ 7,77 bilhões.
- Desempenho do segmento automotivo
- Receita do segmento automotivo de US$ 20,56 bilhões, queda de 3% ano a ano, mas acima das expectativas do mercado de US$ 19,83 bilhões.
- Entregas de 486.500 veículos, queda de 2% a/a; produção de 464.400 veículos, alta de 4% a/a. Entregas do Model 3/Y de 478.200, queda de 1% a/a; outros modelos entregues: 8.295, queda de 48%.
- Estoque global de veículos: 11 dias, menor que os 15 dias do segundo trimestre.
- Margem bruta automotiva GAAP de 18,5%; margem automotiva excluindo créditos regulatórios de 18,1%, maior que os 16,3% do segundo trimestre e os 15,4% do mesmo período do ano anterior.
- Receita de créditos regulatórios de US$ 113 milhões, queda de 73% ano a ano (US$ 417 milhões no ano anterior).
- Desempenho de outros segmentos
- Receita de serviços e outros segmentos de US$ 4,61 bilhões, alta de 33% a/a, acima do esperado de US$ 4,3 bilhões.
- Receita de geração e armazenamento de energia de US$ 2,88 bilhões, queda de 16% a/a, significativamente abaixo da expectativa de US$ 3,91 bilhões (parcialmente impactada por reembolsos relacionados a tarifas), sendo o principal fator para receita aquém das previsões.
- Implantação de armazenamento de energia de 13,7 GWh, alta de 10% a/a (levemente acima dos 13,5 GWh do segundo trimestre), taxa de pedidos e backlog em máximas históricas; margem bruta do segmento energético de cerca de 33% (melhora significativa frente aos cerca de 20% do segundo trimestre).
- Assinaturas ativas do FSD totalizam 1,74 milhão, acima dos 1,57 milhão esperados (cerca de 11% superior), alta de 67% ano a ano; taxa de escolha do FSD em novos veículos na América do Norte ultrapassa 75% (quase 20 p.p. acima do segundo trimestre).
- Robotaxi acumula quase 2 milhões de milhas em condução não supervisionada, aumento de 8 vezes em relação ao trimestre anterior. O Optimus começou a produção das primeiras unidades com padrão de qualidade de produção em massa na linha de alta produção na Califórnia.
- Capex e planos futuros
- Capex no trimestre de US$ 4,732 bilhões, abaixo dos US$ 7,77 bilhões esperados.
- A companhia revisou o guidance de CapEx anual de US$ 25 bilhões para cerca de US$ 20 bilhões, destacando gestão de despesas por meio de um uso mais eficiente de capital e planejamento para financiar principalmente via fluxo de caixa operacional.
- Principais áreas de investimento incluem linha de produção Optimus, computação de IA, escalada do Cybercab e fábrica de chips Terafab relacionada à SpaceX. Até o fim do ano, planeja atingir 400MW de capacidade de treinamento de IA de ponta.
- A Megafactory no Texas já iniciou produção, com capacidade planejada de 50 GWh.
- Orientações para o próximo trimestre e perspectiva anual
- O artigo não fornece detalhes específicos sobre guidance de receita ou lucro para o Q4.
- A meta de CapEx anual já foi ajustada para cerca de US$ 20 bilhões (de US$ 25 bilhões anteriormente); se a meta anterior fosse mantida, o Q4 exigiria cerca de US$ 12 bilhões, mas o objetivo foi revisado para baixo.
- A empresa destaca demanda significativamente maior que a produção, pedidos e backlog de armazenamento atingindo recordes, progresso contínuo em FSD e Robotaxi.
- Cenário de mercado e preocupações dos investidores
- O principal conflito reside no fato da receita ficar abaixo do esperado devido à fraqueza no segmento de armazenamento, entregas de veículos caindo ano a ano, receita de créditos regulatórios caindo substancialmente e lucro GAAP pressionado por altos investimentos; por outro lado, a recuperação da margem bruta, o EPS ajustado acima das expectativas, o fluxo de caixa livre positivo (principalmente gasto menor) e os avanços em assinaturas FSD/Robotaxi servem de sustentação.
- Investidores se preocupam com receita abaixo do esperado, queda no lucro GAAP, enfraquecimento nas entregas de carros, baixa do segmento de armazenamento e pressão futura sobre CapEx (embora este trimestre esteja abaixo do esperado e a meta anual tenha sido reduzida); há também atenção ao retorno de longo prazo nos investimentos em IA, robótica e direção autônoma. As ações subiram mais de 2% após o fechamento, mas depois recuaram, acumulando queda de cerca de 14% no ano.
Aviso de responsabilidade: O conteúdo deste artigo é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O gigante americano de PCB, TTM Technologies (TTMI.US), recebeu uma visão otimista dos analistas: o negócio de IA redefine as perspectivas de lucro e a ameaça do "topo do ciclo" foi temporariamente eliminada.
Após a divulgação do mais recente relatório financeiro, analistas afirmaram que, após uma correção significativa na avaliação e uma melhoria nos fundamentos, elevaram sua classificação para TTM Tecnologia de "vender" para "comprar".
 VIPEstratégia Semanal Shandi
VIPEstratégia semanal Google
Goldman Sachs prevê relatório trimestral do quarto trimestre da Apple (AAPL.US): séries iPhone Duo/18 impulsionam o crescimento no novo ano fiscal, aumentando o preço-alvo para US$ 390
A Apple divulgará seus resultados trimestrais mais recentes na próxima semana e recebeu um aumento no preço-alvo do Goldman Sachs.
Preços de criptomoedas
Mais


