
Perspectiva do relatório financeiro do terceiro trimestre da Microsoft: Liberação da capacidade do Azure e validação da monetização da IA
 2026/10/27 04:47
🔥 Radar de Destaques de Ações dos EUA já está disponível! 3 principais tendências do mercado dos EUA + 6 ações selecionadas + 7 eventos importantes no calendário, onde estarão as oportunidades esta semana nas bolsas americanas? Clique no link para conferir, em um só gráfico, 22 direções de negociação→
1. Resumo dos Principais Pontos de Investimento
Microsoft (MSFT.US) divulgará após o fechamento do pregão de 28 de outubro de 2026 os resultados do terceiro trimestre do ano fiscal de 2026 (FY2027 Q1). O consenso de Wall Street projeta uma receita em torno de US$ 89,9 a 91,2 bilhões (+16%~17% YoY), lucro líquido de US$ 35,2 a 35,8 bilhões (+27,5% YoY), crescimento da Azure de 45%~46%, e despesas de capital de US$ 50 a 51,5 bilhões. Recentemente, o preço da ação atingiu máxima histórica, beneficiado pela melhora das projeções e pelo fluxo de capital, com o mercado atentamente acompanhando se, após a liberação de capacidade, a Azure pode acelerar, o andamento da monetização da IA, bem como a resiliência do fluxo de caixa livre e do guidance para o próximo trimestre frente ao cenário de altos gastos.
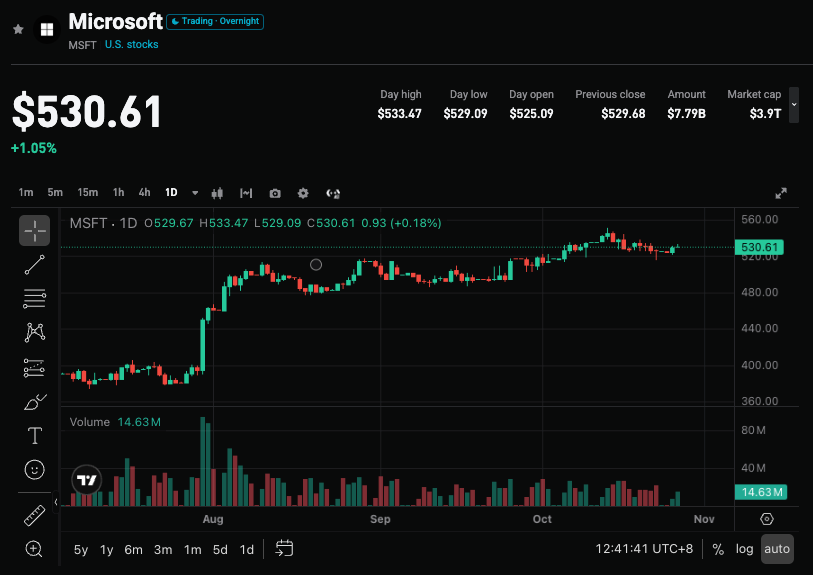
2. Quatro Principais Pontos de Atenção
Ponto 1: A Azure pode acelerar seu crescimento aproveitando o aumento de capacidade?
A Azure permanece como principal motor de crescimento da Nuvem Inteligente. O crescimento esteve preso na faixa de 38%-40% por um longo período, principalmente porque parte das novas GPUs recebidas foi destinada prioritariamente ao Copilot e pesquisa interna. Nesse trimestre houve claro alívio do lado da oferta: cerca de 31 novos data centers no trimestre, 88 no ano, cerca de 1GW de capacidade adicionada; o tempo máximo de ativação das GPUs nas maiores regiões reduziu quase pela metade e, com maior utilização, houve aceleração na realização de receita no mesmo trimestre. Wall Street espera aceleração para 47% ou até 50%, mas o autor projeta algo entre 46%-47%. Se confirmado, valida a resiliência da demanda e alívio do gargalo de oferta; se ficar em 45% ou menos, podem se intensificar as preocupações de desaceleração.
Ponto 2: Progresso da monetização de IA e contribuição dos produtos de produtividade
Ferramentas de produtividade continuam respondendo pela maior parte da receita e lucro, com margem operacional em torno de 60%. O número de assinaturas pagas do M365 Copilot já ultrapassou 30 milhões (no trimestre anterior eram cerca de 20 milhões, crescimento líquido dobrou no trimestre), tendo grandes clientes em número sete vezes superior ao ano anterior; o GitHub totaliza 50 milhões de usuários e as assinaturas pagas já somam 4,7 milhões (+75% YoY). Após migração total para cobrança baseada em uso, a receita do Copilot subiu mais de 60% no trimestre, e o ARR já superou a marca de US$ 1 bilhão. A monetização ocorrendo mais rápido que o esperado ajuda a aliviar a preocupação de dependência exclusiva da Azure, mas é preciso observar se a taxa de penetração continuará se convertendo em receita e lucro de alta qualidade.
Ponto 3: Despesas de capital, fluxo de caixa livre e pressões de depreciação
Wall Street espera despesas de capital neste trimestre em torno de US$ 50 a 51,5 bilhões, aproximadamente US$ 240 bilhões no ano fiscal de 2027. A companhia revisou levemente para baixo sua projeção de gastos e garantiu FCF positivo, mas os altos investimentos, somados ao prolongamento da vida útil dos ativos (data centers de 15 para 25 anos), podem embelezar os números do trimestre, ao mesmo tempo que geram riscos de perdas por impairment e arrendamentos fora do balanço (compromissos futuros não iniciados em cerca de US$ 329,1 bilhões). O FCF pode cair para níveis abaixo de US$ 10 bilhões, ou até menos. Migrar de uma expansão agressiva para uma aplicação seletiva de capital é o caminho, mas o ciclo de retorno e a saúde do caixa continuam sendo pontos de atenção essenciais.
Ponto 4: Guidance para o próximo trimestre e perspectivas anuais
O mercado projeta receita de US$ 95,5 a 96 bilhões no próximo trimestre (26Q4/27FYQ2), com guidance para Azure entre 44%~47%. O autor considera intervalo de receita similar, mas acredita que a Azure pode ser mais conservadora. O consenso para backlog é de cerca de US$ 720 bilhões, e aumentos fortaleceriam a previsibilidade. Qualquer divergência relevante nas projeções anuais de gastos ou Azure (especialmente se o mercado quiser ver aumento próximo a 50%) impactará diretamente o ânimo do investidor e o ritmo de reprecificação.
3. Riscos e Oportunidades
Catalisadores de alta:
- Crescimento da Azure atinge ou supera 47%, confirmando aceleração após a liberação de capacidade.
- Receita total e lucro líquido acima do consenso, dados de monetização do Copilot/GitHub fortes, com melhora do guidance para o próximo trimestre ou ano inteiro.
- Crescimento significativo em pedidos em carteira, precisão nos investimentos e FCF melhor do que o esperado no cenário mais negativo.
Riscos de baixa:
- Crescimento da Azure apenas dentro ou abaixo dos 45%, ou guidance conservador para o próximo trimestre, aumentando preocupações com demanda/oferta.
- Despesas de capital acima do esperado com pressão acentuada ou quase total no FCF, elevando dúvidas sobre o ciclo de retorno.
- Desaceleração da monetização de IA, destaque para riscos de depreciação/arrendamento, pressionando o valuation.
4. Recomendações de Estratégia de Negociação
Lógica para compra: Caso haja aceleração clara da Azure, resultados acima das expectativas gerais e posicionamento otimista da diretoria quanto à conversão de capacidade em receita e monetização, o preço das ações pode seguir forte, reforçando a liderança da empresa em nuvem de IA e produtividade.
Riscos para venda: Se os principais dados apenas cumprirem as expectativas, guidance para Azure abaixo do esperado ou FCF/gastos causarem preocupação, pode haver realização de lucro diante de múltiplos elevados.
Dados-chave:
- Receita total, lucro líquido e crescimento em comparação ao ano anterior
- Crescimento da Azure e guidance para o próximo trimestre
- Nível de despesas de capital e fluxo de caixa livre
- Progresso em licenças do Copilot/ARR e pedidos em carteira
Sugestão de operação: Se os resultados e o guidance superarem as expectativas, vale observar oportunidades após eventuais correções; se os dados forem mornos ou o guidance for fraco, atenção ao risco de volatilidade de curto prazo e evite comprar em alta. Ajuste posição e stop de acordo com seu perfil de risco.
Disclaimer: Este conteúdo é apenas para referência, não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O mercado acionário britânico enfrenta um "grande teste orçamentário" durante a recuperação! Aumento de impostos, rendimento dos títulos públicos e pressão sobre o consumo afetam o nervosismo do mercado.
À medida que investidores globais recuperam a confiança no mercado do Reino Unido, o orçamento de outono que será divulgado nesta quarta-feira se tornará um grande teste para o mercado de ações do país.

Após a saída de 20 bilhões de dólares do setor TMT, a mesa de operações da Goldman Sachs recomenda compras seletivas em IA: fique atento a quatro direções principais
A mesa de operações da Goldman Sachs acredita que a recente queda das ações de IA foi causada pelo desleverage dos fundos hedge, e não por enfraquecimento da demanda. Indicadores quantitativos mostram que as posições superlotadas em IA já foram significativamente reduzidas: a cesta de momentum despencou 7,8% enquanto o Nasdaq caiu apenas 0,8%, causando danos concentrados. A sequência para compra de oportunidades é: energia elétrica → cloud em larga escala → inferência/cibersegurança, priorizando ativos com fluxo de caixa real. A janela de validação é até 6 de novembro; o ponto-chave é verificar se as diretrizes de despesas de capital da Microsoft, Google e Amazon serão revisadas para baixo.

JPMorgan mantém o rating “neutro” para BioNTech (BNTX.US): vê potencial na combinação de pumitamig com B7-H3 ADC, mas dados-chave só devem ser divulgados após 2028.
JPMorgan mantém a classificação "neutra" para BioNTech, com preço-alvo de 92 dólares.
Preços de criptomoedas
Mais


